Dólar e Chicago subiram juntos. A soja ganhou R$ 5,97 no porto, e o prêmio ficou com uma parte.
Leitura semanal de mercado de grãos, câmbio, crédito, insumos, energia e clima. Todo número com data de referência e fonte declarada.
O dólar fechou a sexta em R$ 5,657, alta de 2,63% na semana e novo maior fechamento de 2026, já 13,3% acima do último pregão antes do segundo turno. ° Chicago foi junto pela primeira vez desde a eleição: o relatório americano de terça cortou os estoques de milho e de soja abaixo do que o mercado esperava, e a soja de janeiro subiu 3,16%. ° Em Paranaguá, a saca foi de R$ 158,52 para R$ 164,49. O milho subiu 0,85%. A Conab cortou 3 milhões de toneladas da exportação brasileira de milho em cada uma das duas safras, a que termina em janeiro e a próxima, e levou o estoque de passagem a 20,9 milhões. A exportação de soja ficou como estava. No crédito, o Banco do Brasil lucrou 66,5% menos com a inadimplência do agro em 6,92%, e o Senado mandou à sanção a renegociação de dívidas rurais. A semana que vem tem encontro de Trump e Xi, a posição dos fundos atrasada para segunda e feriado no Brasil na sexta.
leitura de mercado pra quem decide · Análise por Jonas Oliveira · Conte$to Agro, Avaré, SP
O que não se controla, se mede. Câmbio, juro e Chicago não dependem da porteira para dentro, mas o efeito deles no caixa pode ser medido antes de decidir. É esse o trabalho da Conte$to Agro: transformar a semana do mercado em número da sua operação, para que a decisão chegue antes da urgência.
A semana virou o placar. Doze dos dezesseis itens fecharam em alta, depois de doze no vermelho na edição anterior. O gás natural americano liderou, com 7,74%. Nos grãos, a soja de maio, referência da safra brasileira, subiu 3,00%, e o novembro, que venceu na sexta, terminou o último pregão 4,54% acima de 6 de novembro. ° O óleo de soja subiu 2,43%. O milho e o trigo de Chicago andaram menos de 1%. No vermelho ficaram o Brent, o café, o boi gordo e o milho de março da B3.
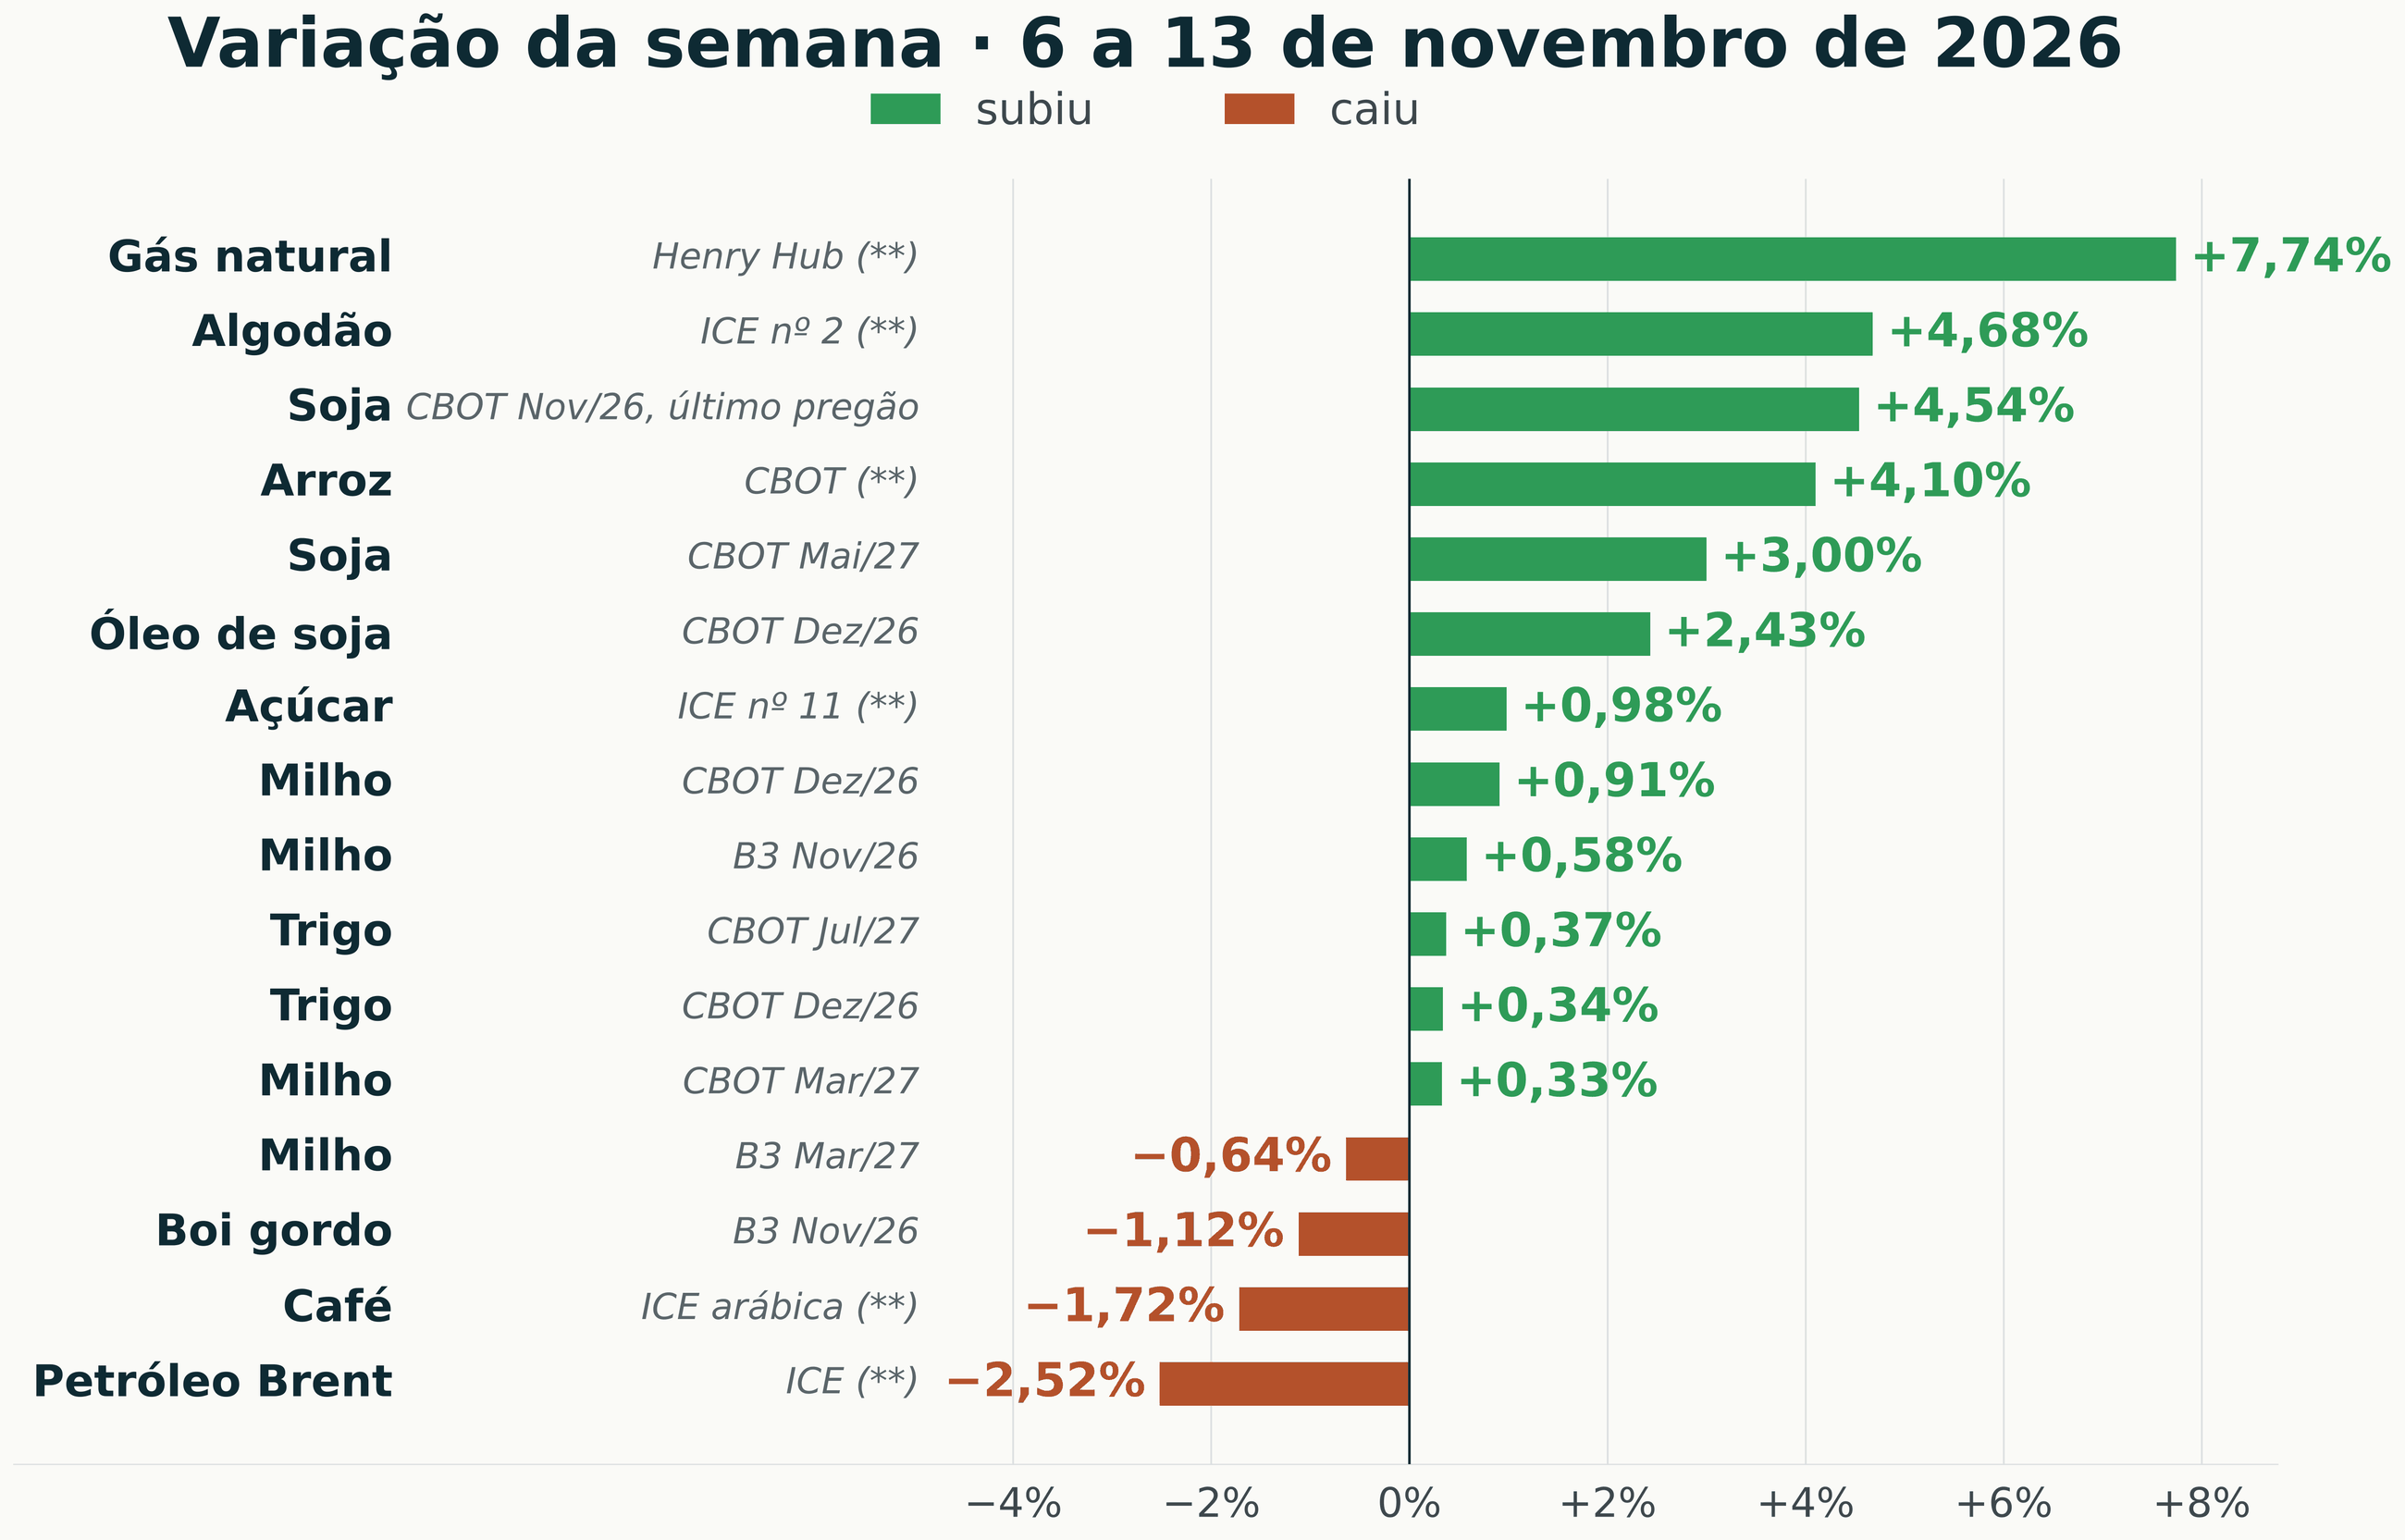 Variação da semana de 6 a 13 de novembro de 2026, fechamento contra fechamento. Sem marca, contrato nomeado calculado pela casa com os dois fechamentos de sexta-feira. ° Os itens com asterisco duplo vêm da coluna semanal da apuração internacional, com dados de sexta. A coluna de uma semana da plataforma de cotações foi conferida e não mediu sexta a sexta nesta semana: no trigo de dezembro ela marcava queda de 1,13% quando o fechamento subiu 0,34%. Por isso, entra só o preço, e a variação é da casa.
arraste para o lado
Em trinta dias, a recuperação ainda é parcial
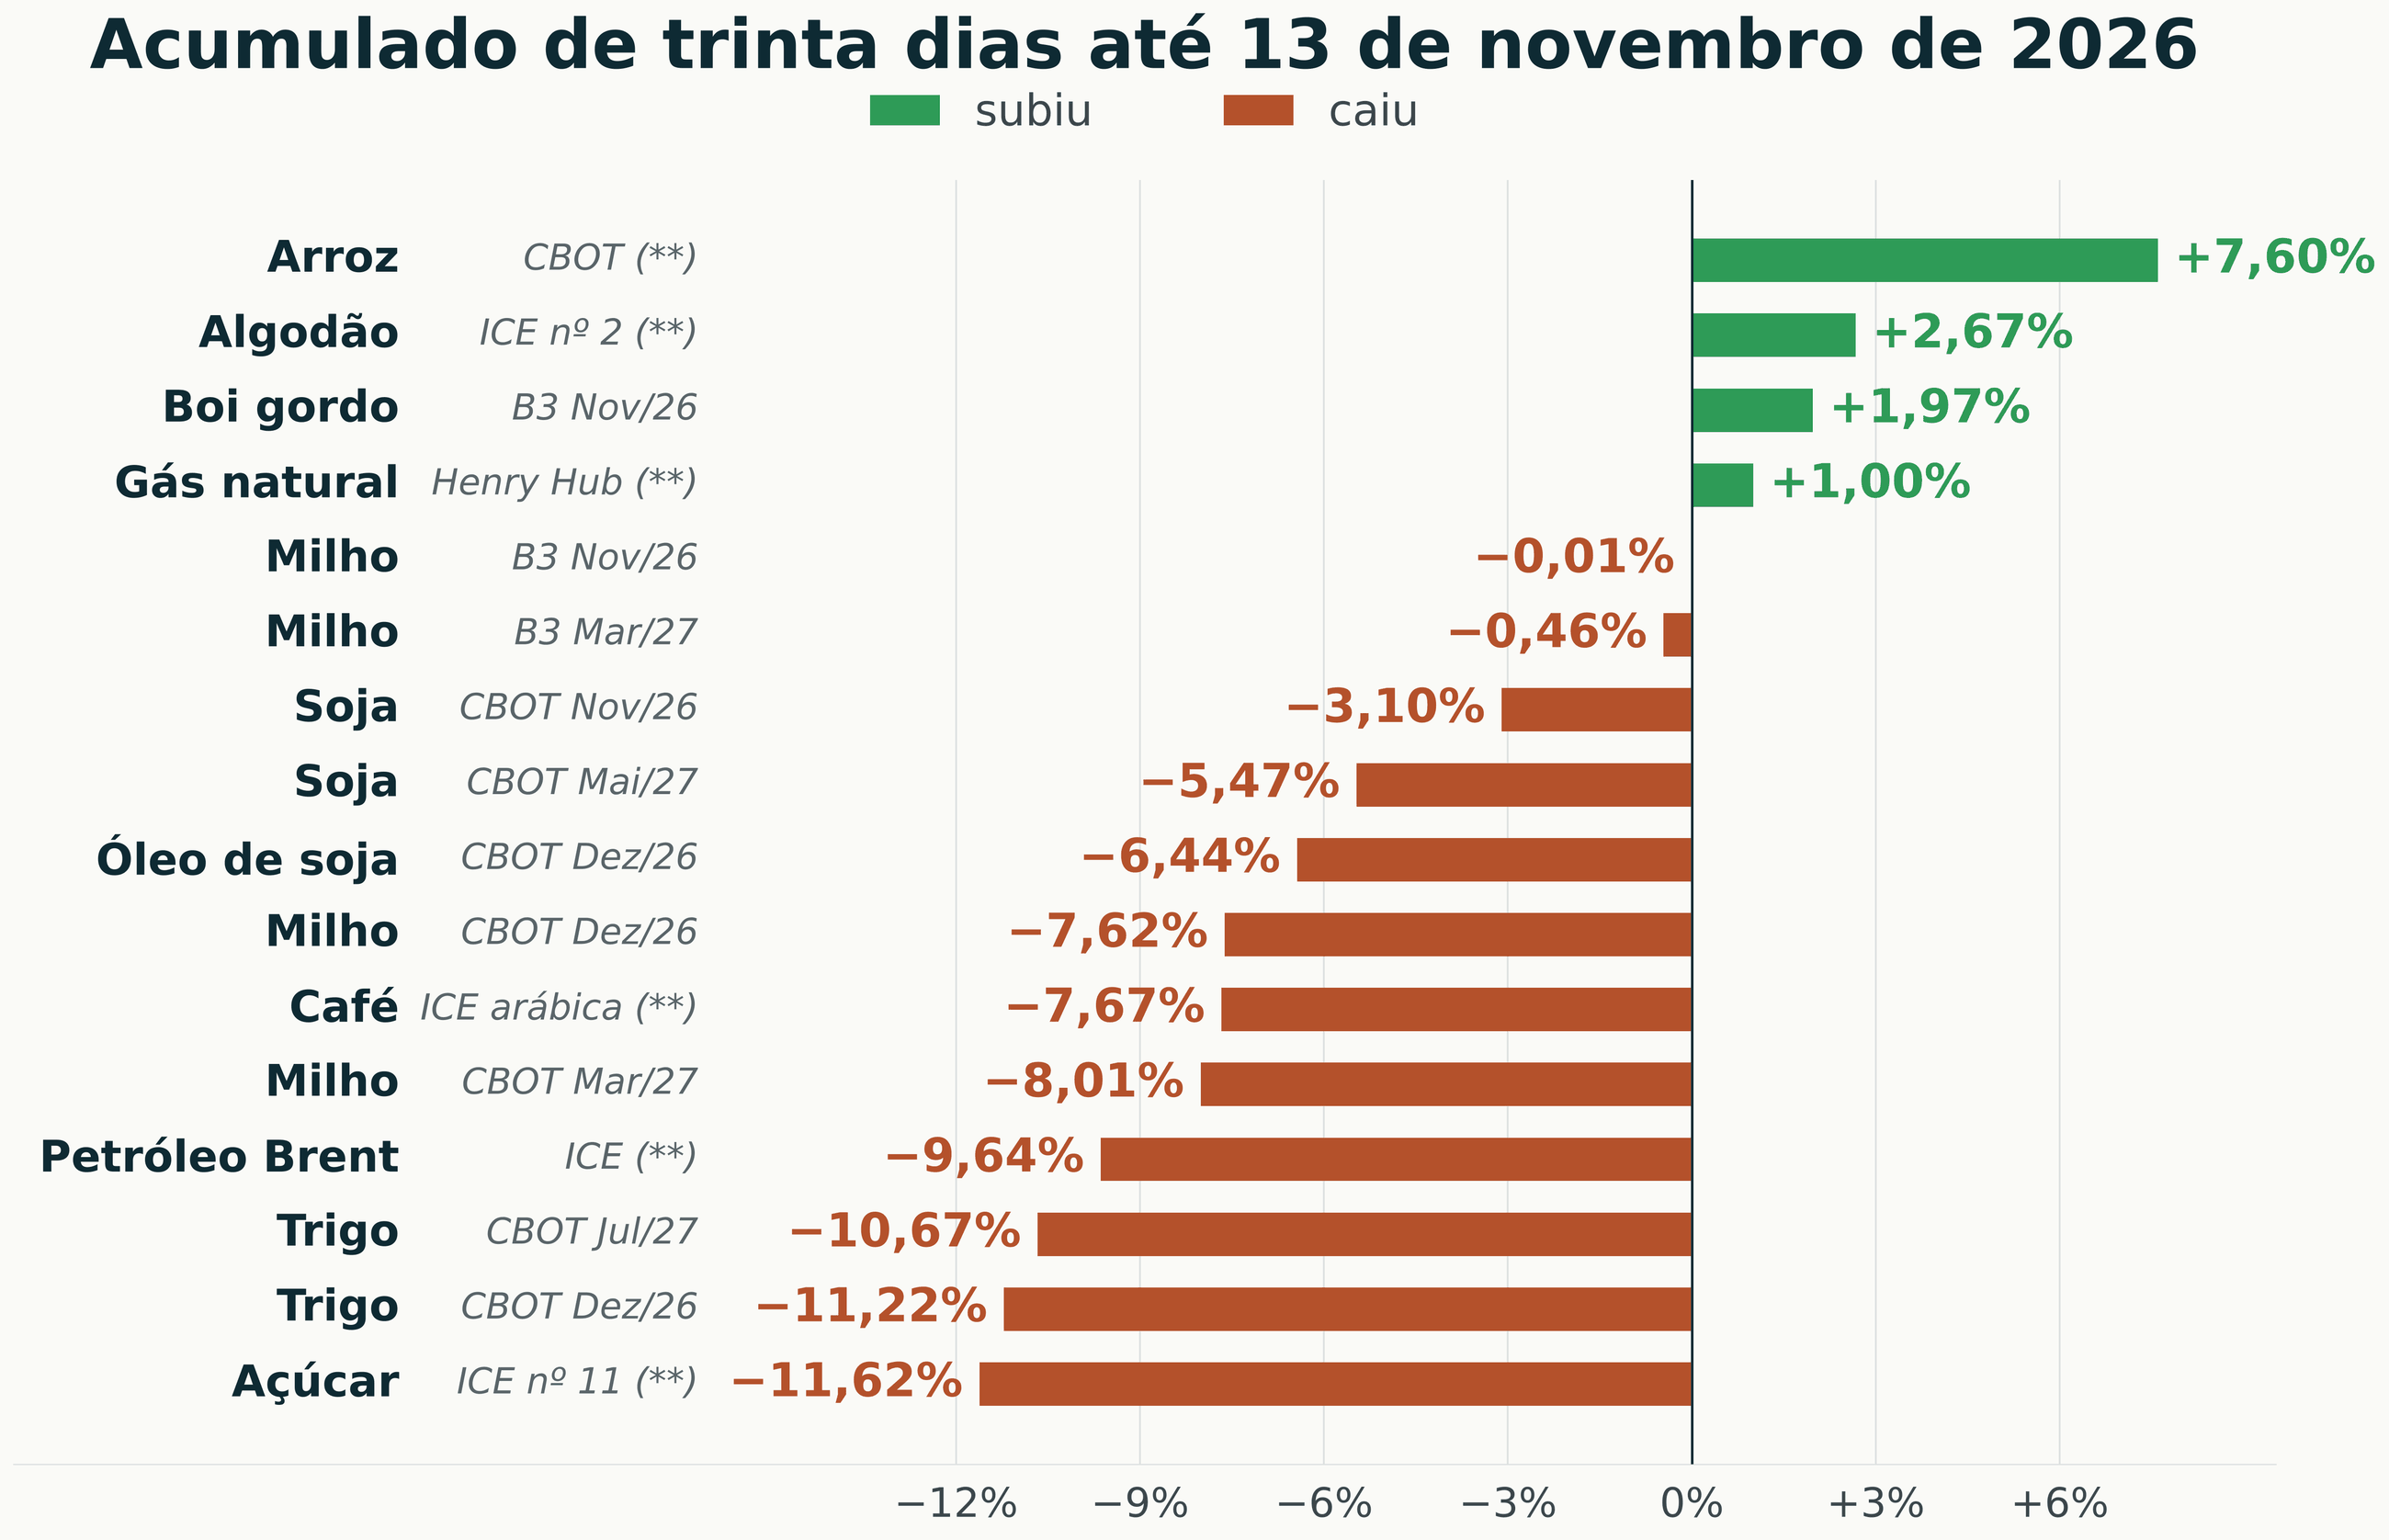 Acumulado de trinta dias encerrado em 13 de novembro de 2026. Mesma composição e os mesmos vencimentos do painel semanal, na coluna mensal da plataforma de cotações e na coluna mensal da apuração internacional para os itens com asterisco duplo.
arraste para o lado
Uma semana boa não apaga um mês ruim. Em trinta dias, o açúcar ainda perde 11,62%, o trigo de dezembro 11,22% e o Brent 9,64%. A soja de maio acumula queda de 5,47% e o milho de dezembro de 7,62%. Só o arroz, com 7,60%, o algodão, o boi gordo e o gás natural estão no positivo. O milho da B3 ficou praticamente parado no mês, com novembro em −0,01% e março em −0,46%, sustentado pelo câmbio enquanto Chicago caía.
O dólar subiu 2,64% de sexta a sexta ° e ficou fora do painel porque multiplica todos os outros. Nesta semana, Chicago e câmbio somaram na mesma direção, coisa que não acontecia desde a eleição. O bloco seguinte mede quanto disso chegou ao preço.
O indicador da soja em Paranaguá saiu de R$ 158,52 para R$ 164,49 por saca entre 6 e 13 de novembro, alta de R$ 5,97, com avanço em todos os pregões.
A soja de janeiro em Chicago subiu 3,16% e daria R$ 5,01 à saca. O dólar subiu 2,64% e daria R$ 4,32. ° Somadas, as pernas de fora davam R$ 9,33. O mercado brasileiro tirou R$ 3,36 e ficou com 36% da alta. ° Na semana passada, o porto tinha devolvido R$ 2,10 ao produtor. Agora tirou de volta mais do que isso. A explicação está no prêmio: com o real mais fraco, o comprador paga menos sobre Chicago, e a curva de prêmio de Paranaguá caiu em todos os meses, como mostra o bloco da soja.
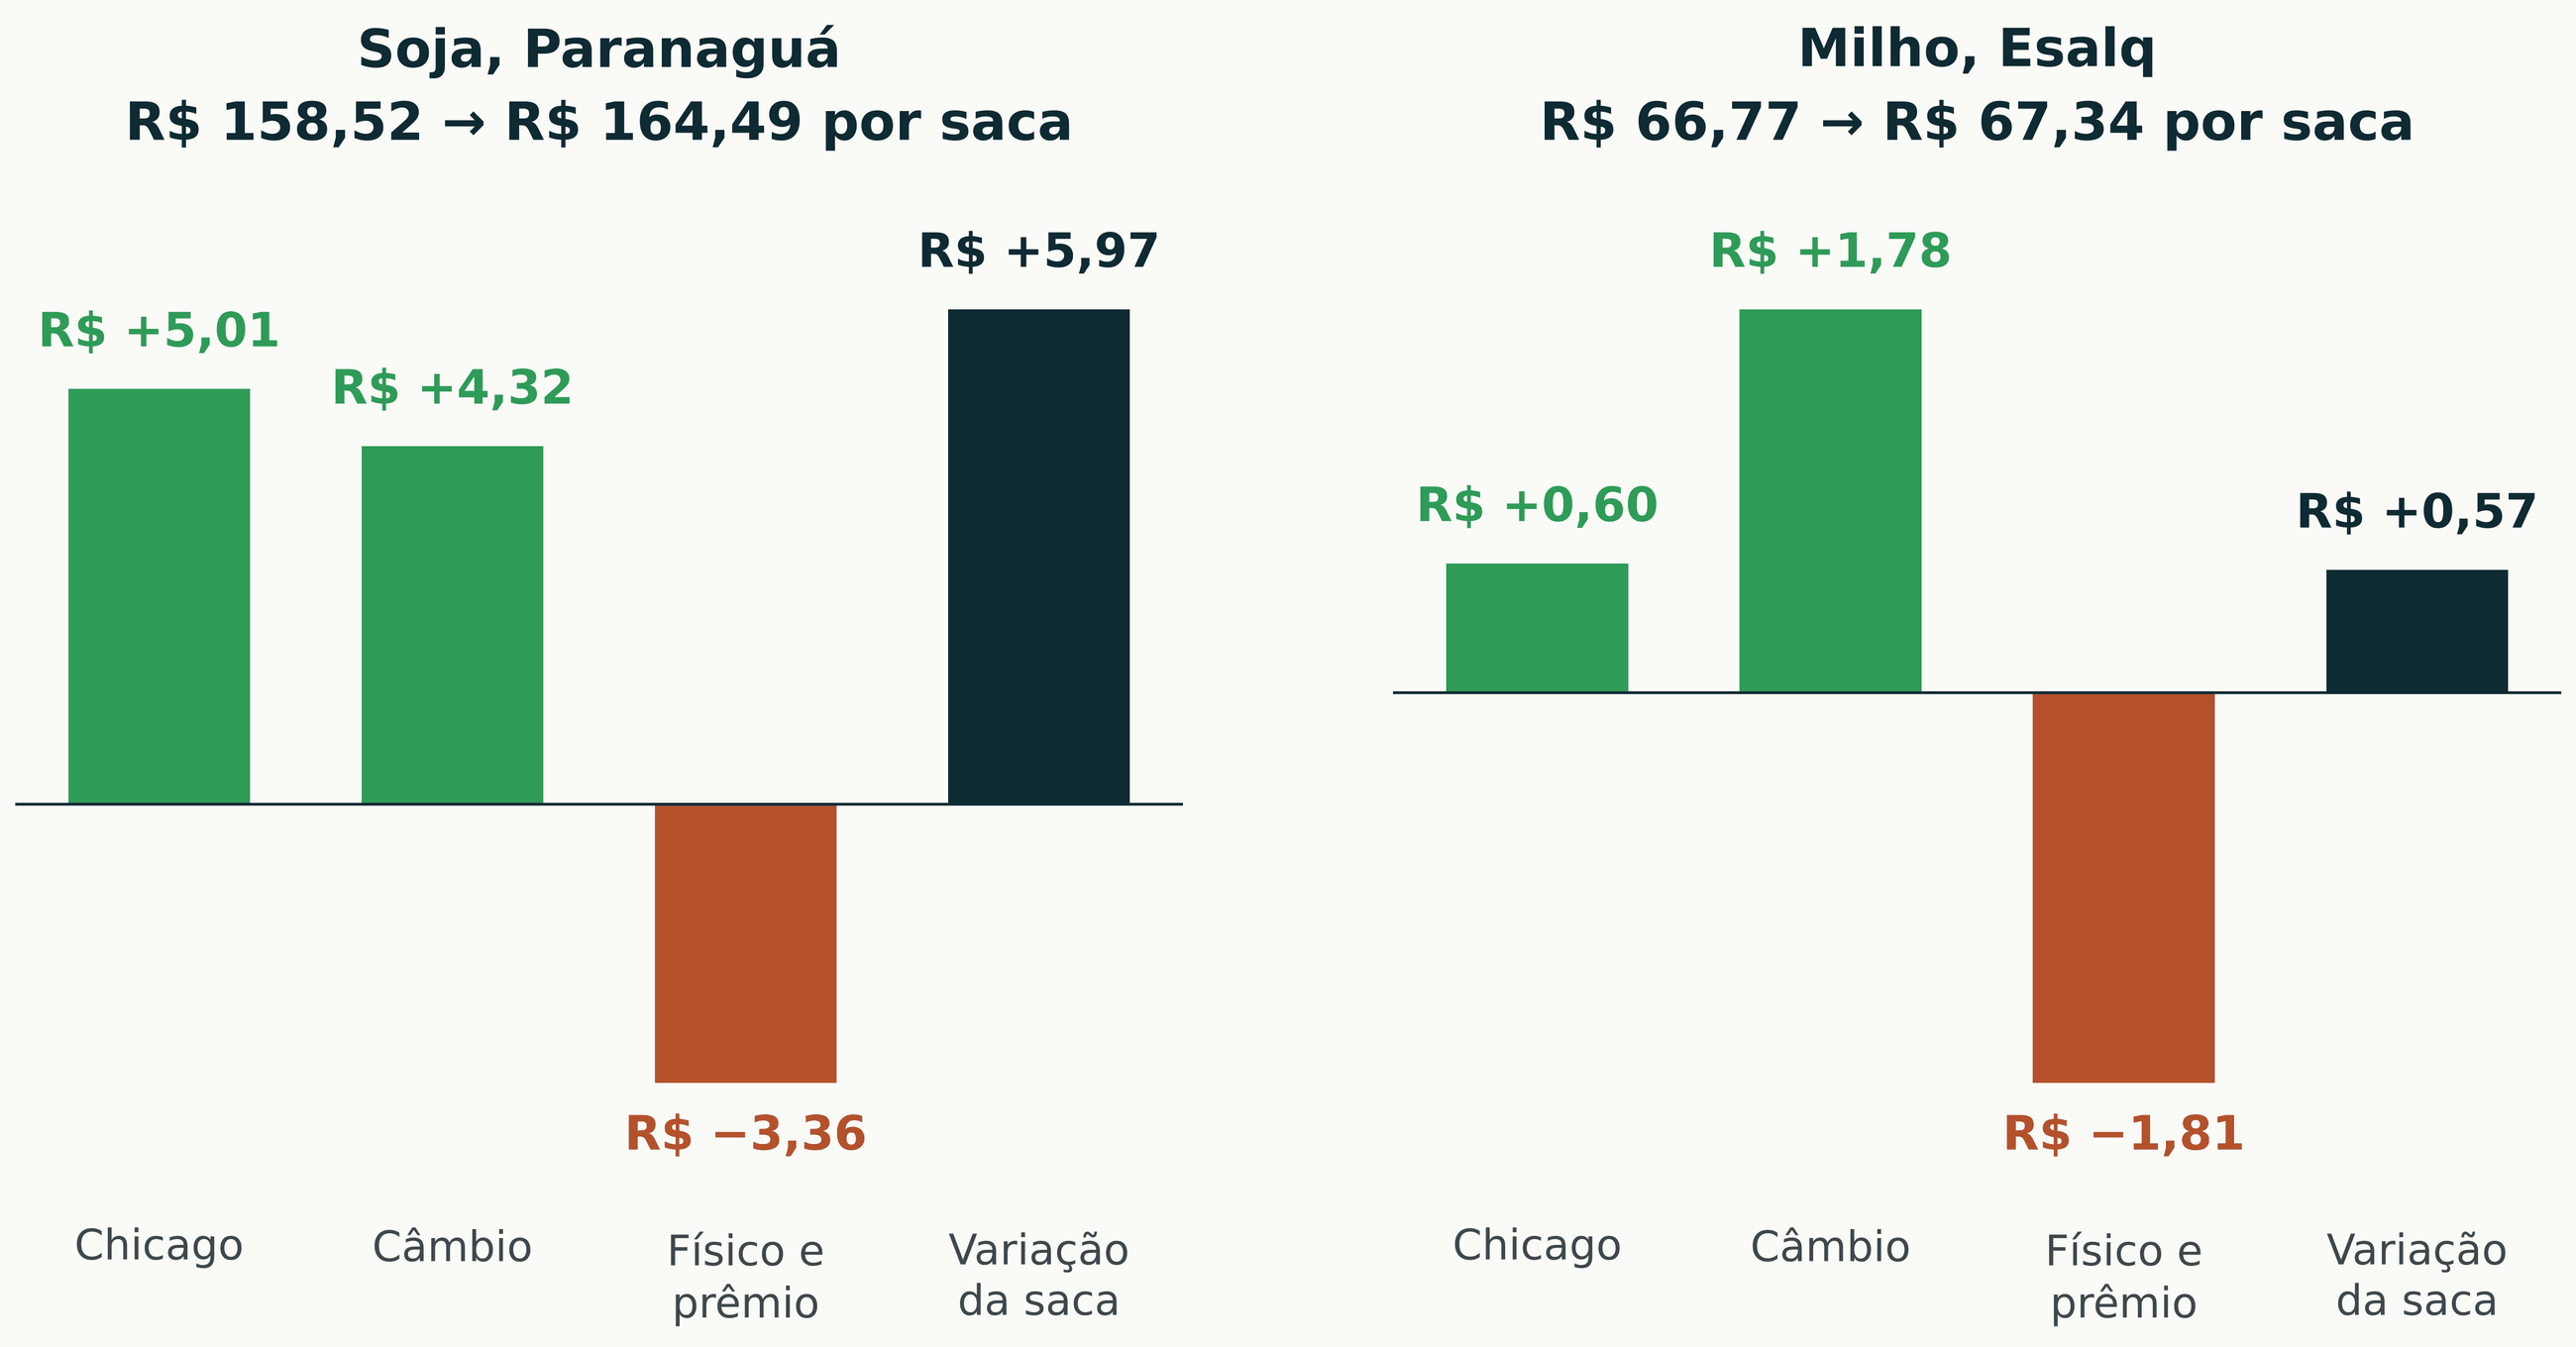 Decomposição da variação da saca entre 6 e 13 de novembro de 2026, em reais. ° Cada barra parte do zero: acima e em verde quando a força somou à saca, abaixo e em vermelho quando tirou. Chicago pelo janeiro na soja, porque o novembro venceu na sexta e deixou de ser referência de embarque, e pelo dezembro no milho. Câmbio pelo dólar à vista de fechamento, de R$ 5,5115 para R$ 5,657, aplicados em sequência sobre o preço de partida. O físico e prêmio é a diferença entre essa soma e a variação que de fato ocorreu. Indicadores Cepea e Esalq.
arraste para o lado
No milho, o câmbio fez quase tudo, e o físico devolveu
O indicador do milho subiu de R$ 66,77 para R$ 67,34, alta de R$ 0,57. Chicago daria R$ 0,60 e o câmbio R$ 1,78. ° O mercado interno tirou R$ 1,81, e só 24% da alta de fora chegou ao preço. ° É a semana em que a Conab confirmou mais milho sobrando no Brasil e em que o produtor de Mato Grosso vendeu forte. Oferta maior no balcão segura o preço mesmo com o dólar empurrando a paridade para cima.
No trigo, o dólar não chegou
O trigo do Paraná ficou em R$ 1.571,11 por tonelada, queda de 0,09%. Chicago e câmbio somados dariam R$ 47 a mais por tonelada. ° Nada disso chegou. O trigo que está sendo colhido no Sul tem muita qualidade baixa, e o que não serve para moinho vai para ração, sem a paridade de importação como teto ou piso. O preço do trigo bom e o do trigo que sobra estão se separando, e a média do indicador não mostra essa diferença.
Pela primeira vez desde a eleição, a dívida em dólar ficou menor
A saca de soja valia US$ 30,52 em 23 de outubro, US$ 28,76 em 6 de novembro e US$ 29,08 agora. ° Uma dívida de US$ 100 mil pedia 3.477 sacas na semana passada e pede 3.439 hoje, 38 a menos. ° Foi Chicago, e não o câmbio, que fez isso: o dólar subiu, mas a soja em dólar subiu mais. Ainda são 163 sacas a mais do que antes do segundo turno. °
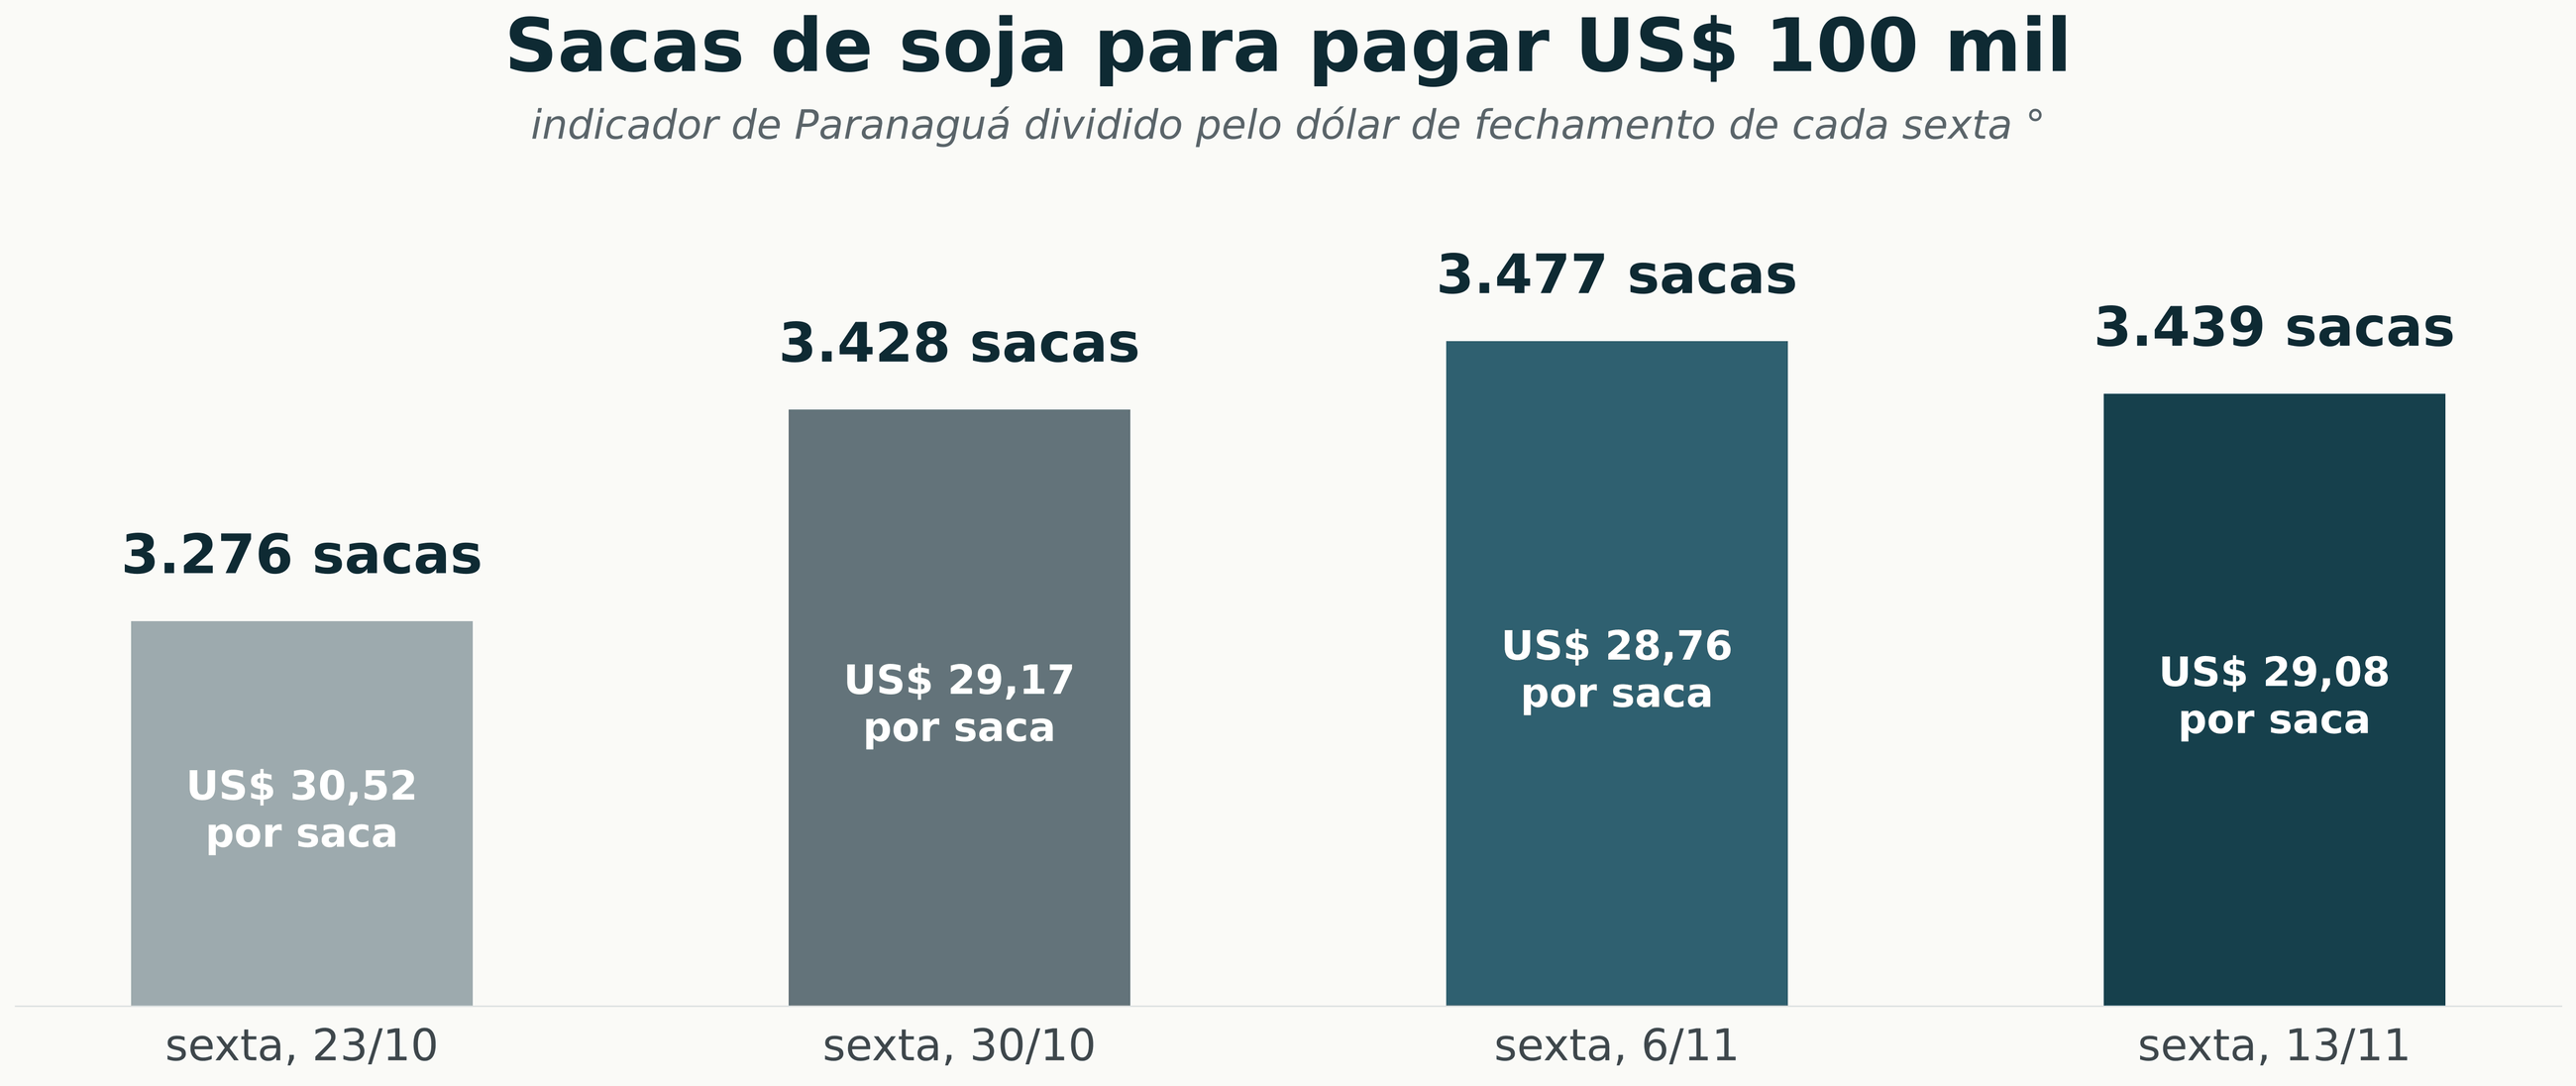 Sacas de soja necessárias para pagar US$ 100 mil nas sextas de 23 e 30 de outubro e de 6 e 13 de novembro de 2026. ° Indicador Cepea de Paranaguá dividido pelo dólar à vista de fechamento do mesmo dia.
arraste para o lado
Quando só o dólar sobe, o porto absorve parte pelo prêmio. Quando Chicago sobe junto, a saca em dólar melhora e a dívida em dólar alivia. Nesta semana, as duas coisas aconteceram, mas o mercado brasileiro ficou com mais de um terço da alta da soja e com três quartos da alta do milho. ° O preço em reais melhorou. A margem de quem vende depende de quanto prêmio ainda vai ceder.
R$ 9,33 por saca vieram de fora, e R$ 3,36 ficaram no caminho. ° Feita com a sua praça, o seu prazo, a sua dívida e o seu insumo, essa conta vira um mapa de exposição: quanto da safra, da dívida em dólar e da compra de adubo está sem preço definido, e quanto cada cenário de Chicago e câmbio muda o seu caixa. É por esse mapa que a Conte$to Agro começa o trabalho dentro da operação. Converse com a gente em contextoagro.com.br
Depois de nove pregões de queda até 5 de novembro, a soja de Chicago teve a melhor semana desde a eleição. O vencimento de janeiro fechou a sexta em 1.231,50 centavos, alta de 3,16%, e o maio, referência da safra brasileira, em 1.244,50, alta de 3,00%. ° O movimento não foi em linha reta: o salto veio na terça, com o relatório de oferta e demanda, a quinta devolveu cerca de 12 centavos com o dólar forte no mundo, e a sexta recuperou com novas compras chinesas.
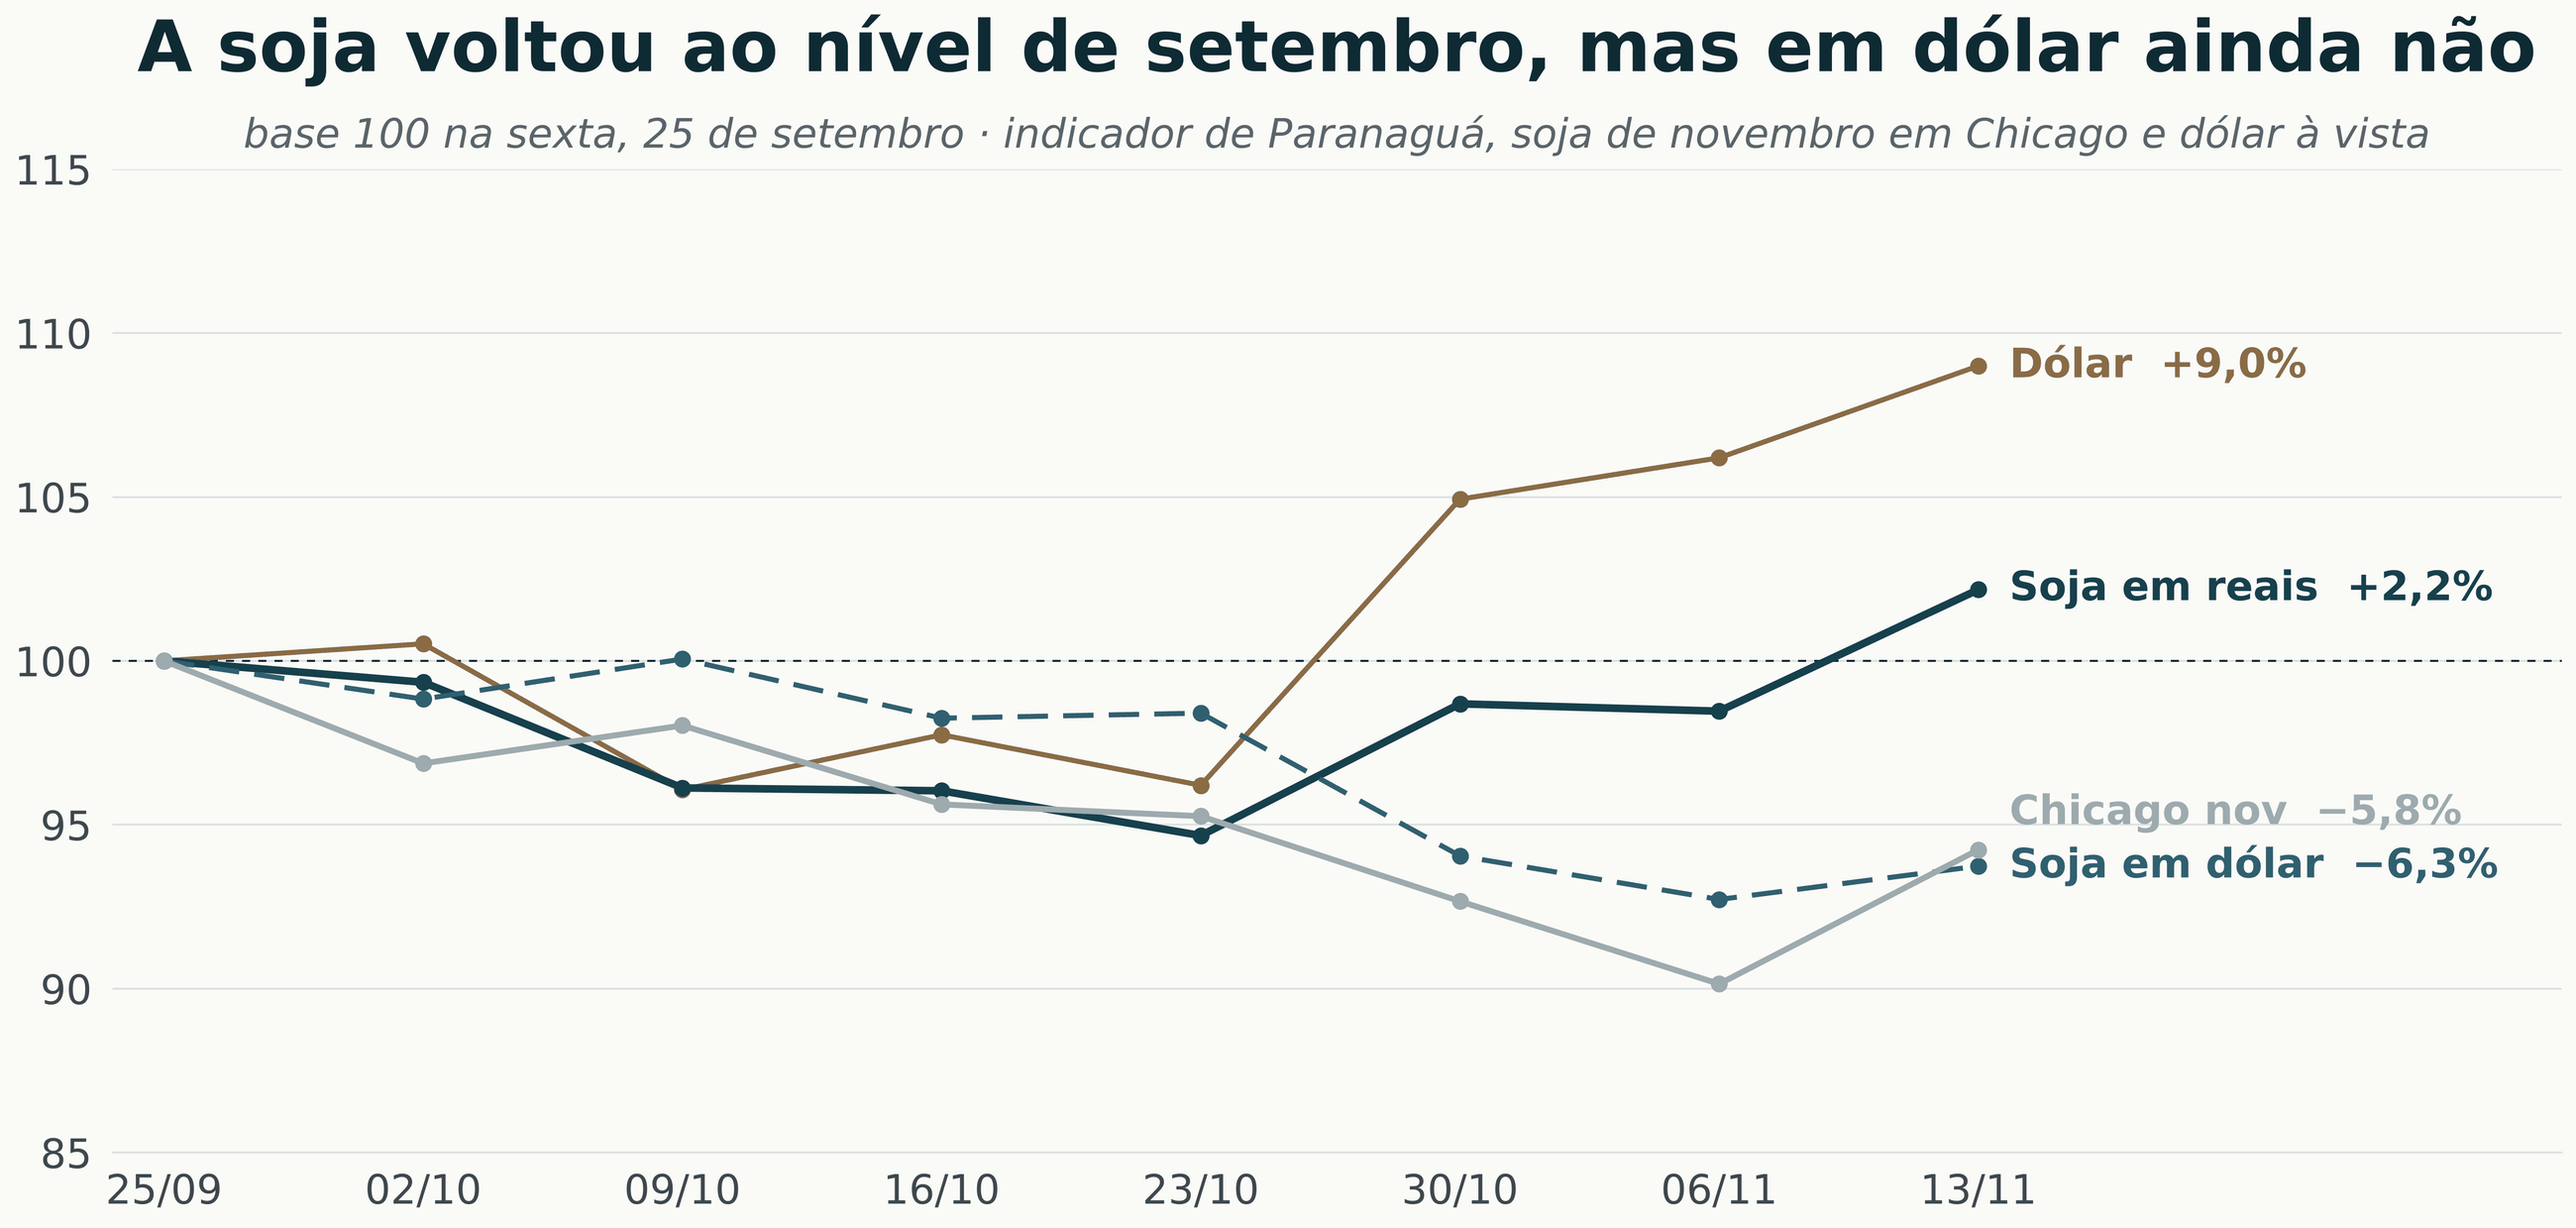 Índice base 100 na sexta, 25 de setembro de 2026, até 13 de novembro. Indicador Cepea de Paranaguá em reais e convertido em dólar pelo fechamento de cada sexta °, soja de novembro em Chicago até o último pregão do vencimento, e dólar à vista de fechamento.
arraste para o lado
O relatório que tirou soja do balanço americano
O USDA subiu a produtividade da soja americana de 59,5 para 59,7 sacas por hectare, ° um recorde, mas abaixo das 60,1 sacas que o mercado esperava. ° A produção ficou em 124,5 milhões de toneladas. ° O que mexeu no preço foi a demanda: a exportação subiu perto de 680 mil toneladas, ° e o estoque final caiu para 8,16 milhões de toneladas, ° abaixo dos 8,57 de outubro e dos 9,14 que o mercado esperava. ° No mundo, o estoque de soja ficou em 123,5 milhões de toneladas, abaixo da menor aposta do mercado.
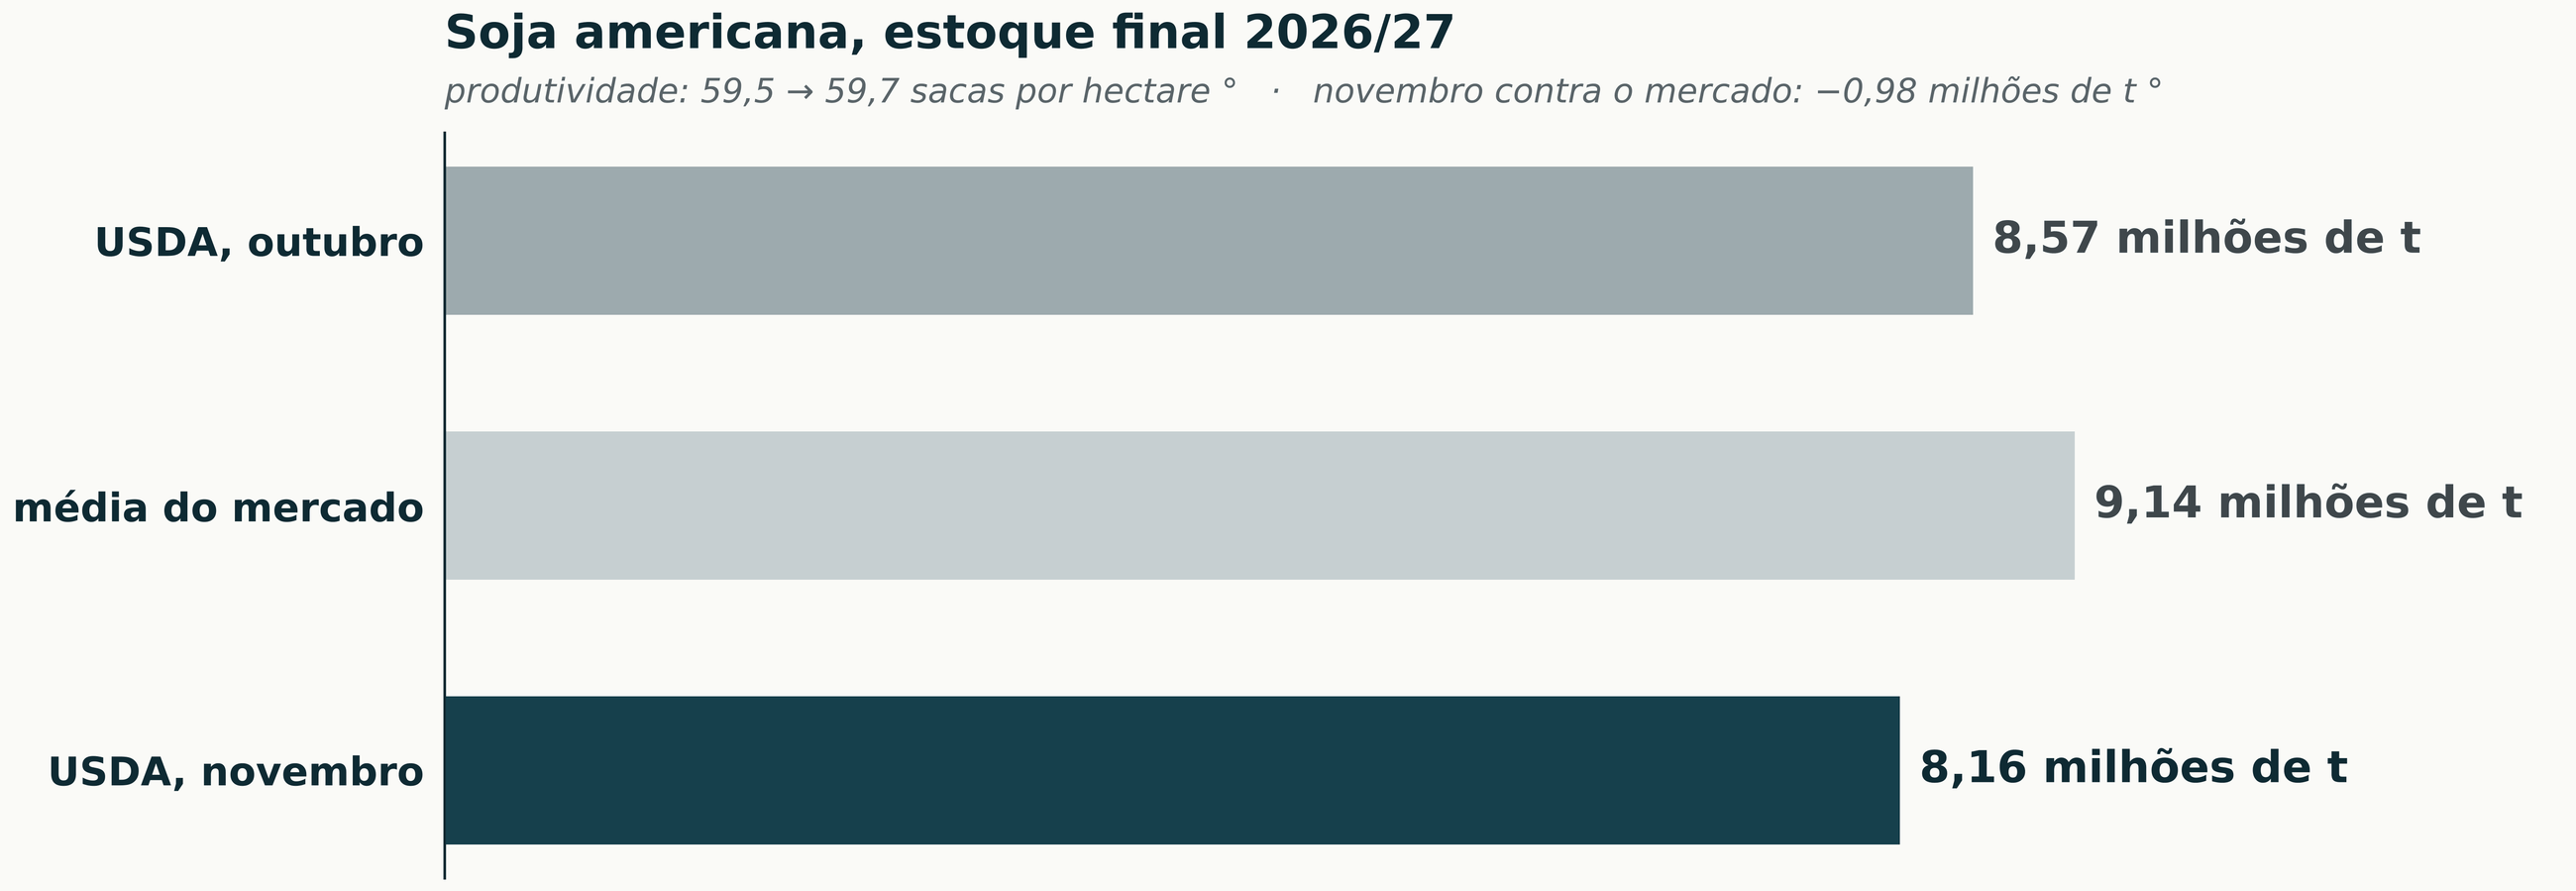 Estoque final da soja americana 2026/27 no relatório de outubro, na média das apostas do mercado e no relatório de 10 de novembro de 2026, em milhões de toneladas. ° Conversão da casa das unidades americanas para toneladas e para sacas de 60 kg por hectare. Fonte: USDA, relatório de oferta e demanda de 10 de novembro, e pesquisa de mercado da véspera.
arraste para o lado
A China está cumprindo, e o encontro é na quinta que vem
Os compromissos de exportação de soja americana somam 31,39 milhões de toneladas, 67% da projeção de 46,81 milhões. A China responde por 16,64 milhões, 53% do programa e 23% acima da mesma semana de 2024/25. Na sexta, o USDA anunciou mais 354 mil toneladas vendidas, 134 mil para a China, 120 mil para o Vietnã e 100 mil para destino não declarado. Pela conta de mercado, as compras das estatais chinesas já passam de 21 milhões das 25 milhões de toneladas prometidas para o ano. Trump e Xi se encontram na cúpula da APEC, em Shenzhen, na quinta, 19. O compromisso chinês de US$ 17 bilhões em agro americano segue de pé. Do lado americano, falta cumprir o corte recíproco de tarifas que a China pôs como condição para comprar além da soja.
No porto, o dólar subiu e o prêmio caiu em toda a curva
Em Paranaguá, o prêmio de compra do março caiu 9 centavos na semana, para −24, o abril caiu 14, para −28, e o fevereiro perdeu 15, para +5. Houve negócio de abril a −23 sobre o maio de Chicago e de junho a +5 sobre o julho. É o efeito direto do câmbio: com o real mais fraco, a saca em reais sobe sem que o comprador precise pagar prêmio, e ele reduz o que paga sobre Chicago. O produtor vendeu perto de 3,7 milhões de toneladas na semana, a maior venda desde agosto, segundo a leitura de mesa. A exportação puxou os negócios. A indústria comprou devagar, com margem de esmagamento apertada.
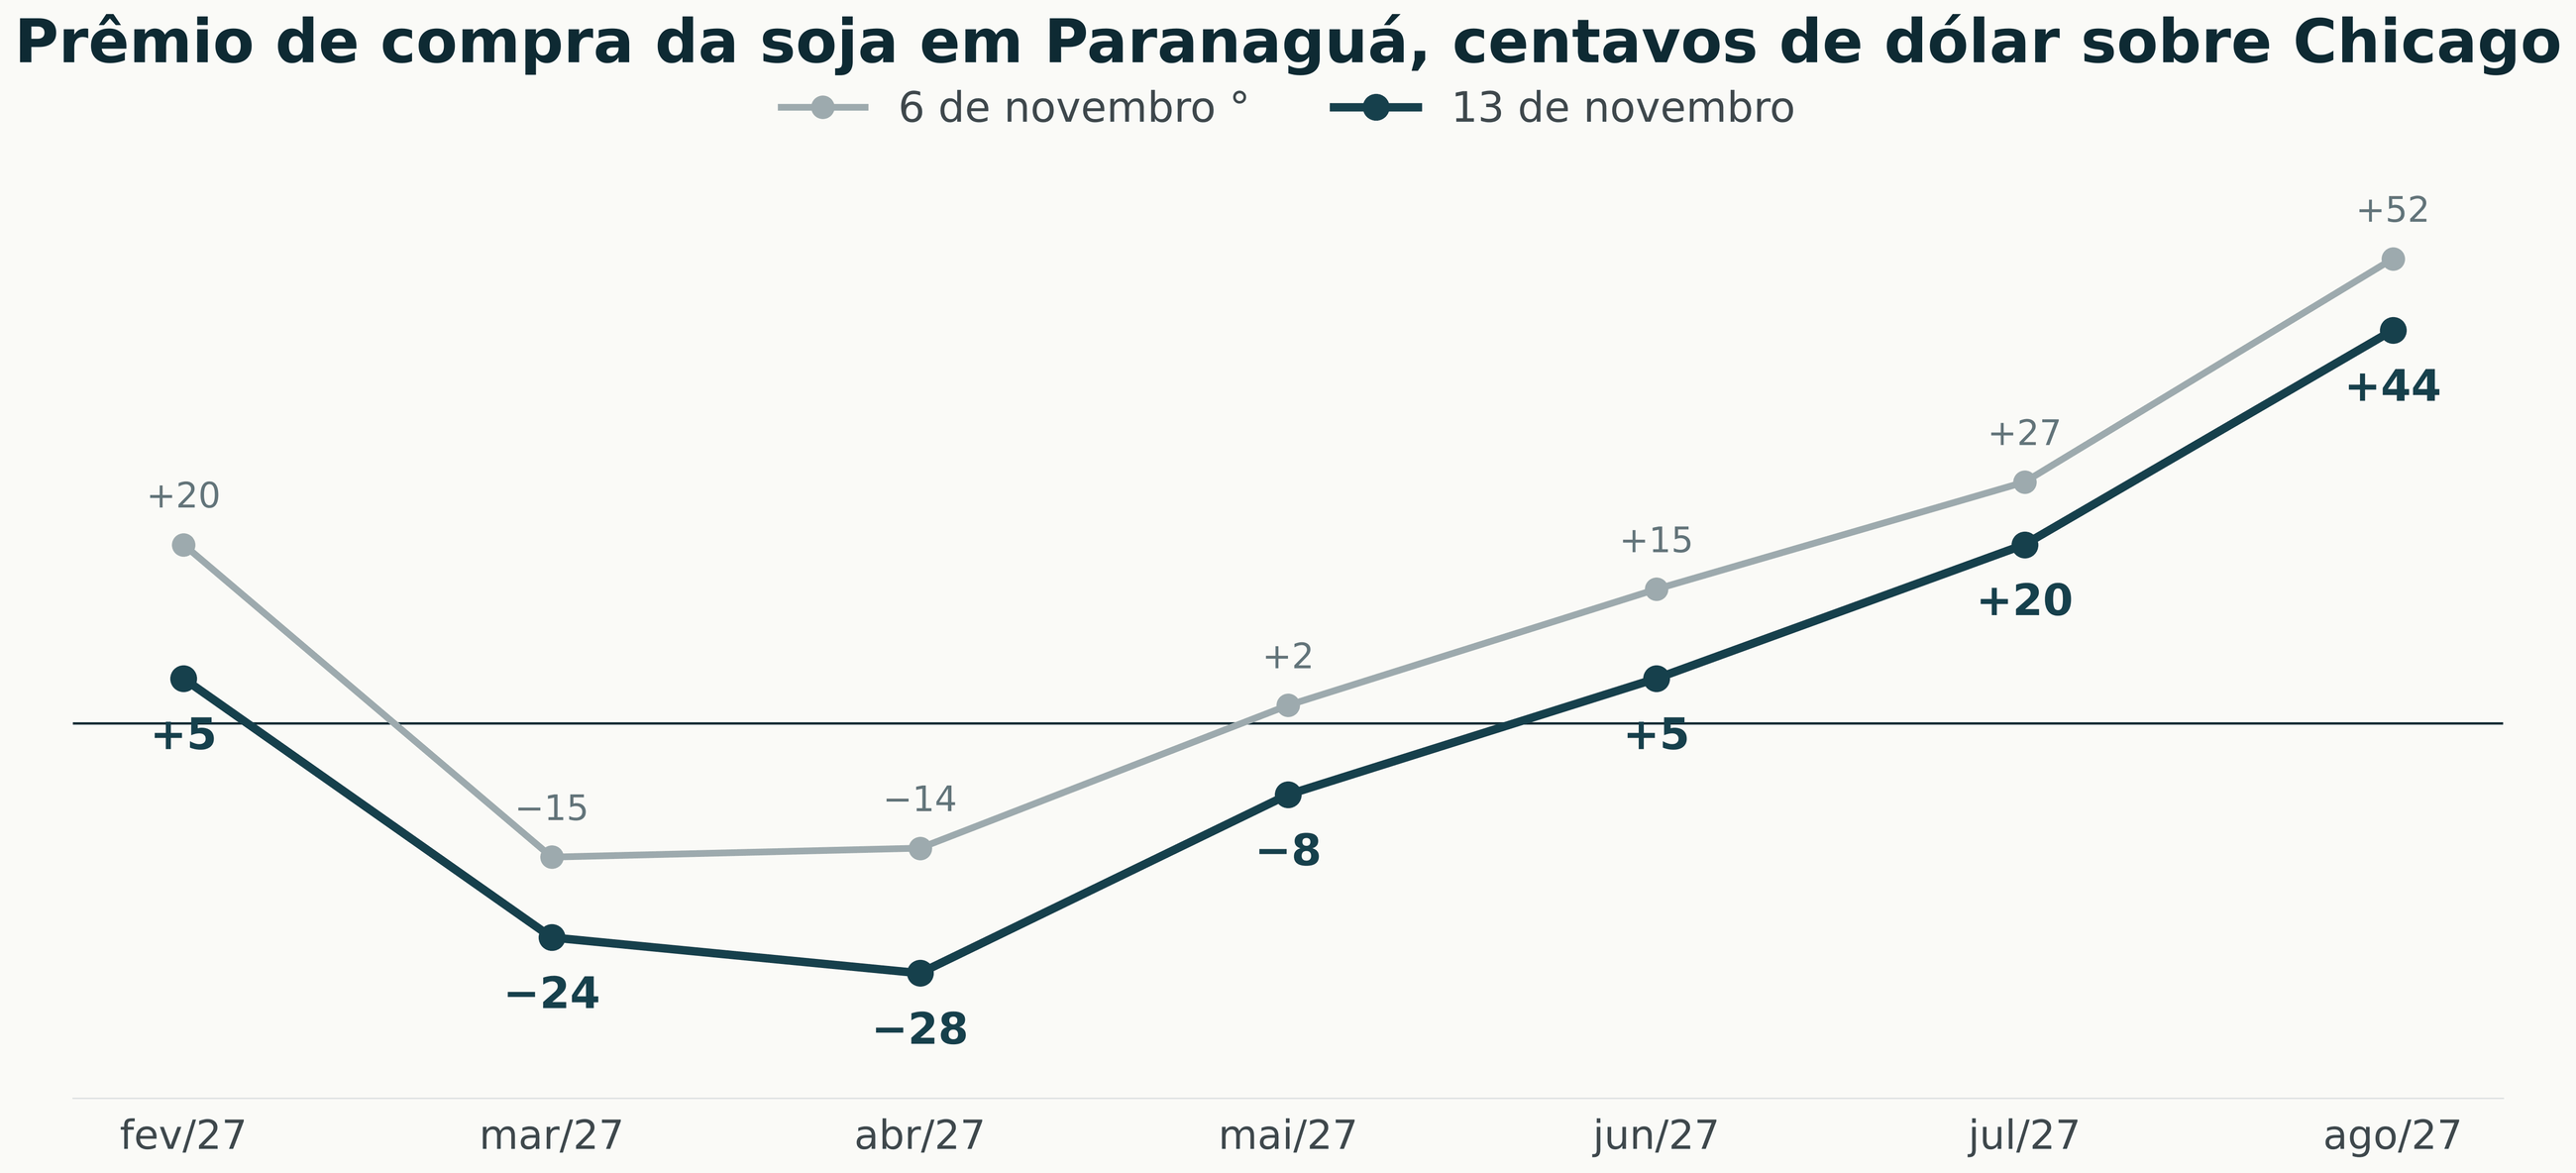 Prêmio de compra da soja FOB Paranaguá por mês de embarque, em centavos de dólar sobre Chicago, em 13 de novembro de 2026 e uma semana antes. ° A curva de 6 de novembro foi reconstruída pela variação semanal informada na referência de mercado. Fevereiro e março sobre o março de Chicago, abril e maio sobre o maio, junho a agosto sobre o julho.
arraste para o lado
A soja de janeiro também não está recebendo o prêmio que costumava pagar o plantio cedo. Mato Grosso plantou acima da média desde o começo de outubro e chegou a 98,3% da área na sexta. Com a soja nova garantida para janeiro, o comprador não precisa disputar as primeiras cargas. No interior, a soja nova foi negociada a R$ 132 por saca em Mato Grosso do Sul para entrega em abril, referência que o produtor começa a aceitar quando o preço em reais passa de certos níveis.
A Conab manteve a safra e cortou o estoque
O segundo levantamento manteve a soja 2026/27 em 181,62 milhões de toneladas, alta de 0,7%, com a área crescendo 1,4%, o menor avanço percentual em 20 anos, e a produtividade caindo 0,8%. A exportação ficou em 117,97 milhões de toneladas. A mudança foi no esmagamento, maior em 109 mil toneladas, para 63,87 milhões, o que levou o estoque final de 6,54 para 6,13 milhões de toneladas. Sem a mistura de 16% de biodiesel em 2026, sobrou mais óleo para exportar: a Conab subiu a exportação de óleo de 2027 de 1,4 para 1,8 milhão de toneladas.
Entre a Conab e o USDA, 4,4 milhões de toneladas
O relatório americano de terça manteve a soja brasileira 2026/27 em 186 milhões de toneladas, sem mudança desde outubro. A Conab está em 181,62. A diferença é de 4,38 milhões de toneladas, perto de 2,4% da safra. ° Não é detalhe de planilha: é o número americano que entra no balanço mundial e no preço de Chicago. Se dezembro e janeiro confirmarem a Conab, o USDA terá de cortar, e o corte apoia Chicago no começo de 2027. Se o clima confirmar o número americano, a oferta pesa no prêmio da colheita, que já está negativo em março e abril.
Biodiesel: o B16 ficou para depois, e o B20 entrou no calendário
A mistura obrigatória segue em 15%. O governo espera concluir em março de 2027 os testes da mistura de 20%, com aprovação técnica possível em maio ou em outubro, e o Ministério de Minas e Energia trabalha com o B20 em 2030. Pela estimativa da indústria, a mistura de 20% acrescentaria de 3,5 a 4 bilhões de litros de biodiesel por ano. Enquanto a mistura não sobe, o óleo consumido no país cresce só com o diesel, e o que sobra vai para fora, como a Conab acabou de mostrar. É a demanda interna de soja que fica no aguardo de uma decisão que não sai antes do segundo semestre de 2027.
Farelo: a Europa passa a exigir rastreabilidade em 30 de dezembro
A lei europeia contra o desmatamento vale a partir de 30 de dezembro de 2026 para empresas grandes e médias, e de 30 de junho de 2027 para as pequenas. Soja e farelo só entram na União Europeia com prova de que não vêm de área desmatada depois de 2020. O Brasil foi classificado como risco médio, e a Argentina e o Paraguai como risco baixo. O Brasil exportou o recorde de 23,3 milhões de toneladas de farelo em 2025 e fornece perto de metade do que a Europa importa. A federação europeia da indústria de ração calcula que até 4 milhões de toneladas do farelo brasileiro, cerca de 17% da exportação, podem ficar de fora por falta de rastreabilidade. Do outro lado, em 10 de novembro, cinco entidades europeias de ração, produtores e indústria de carne pediram flexibilização à Comissão Europeia, com alerta de falta de cerca de 5 milhões de toneladas de farelo em 2026/27.
O risco não está no volume de soja em grão, está no farelo. Farelo sem rastreabilidade não perde o mercado, perde o comprador que paga mais, e vai para a Ásia com desconto. Esse desconto volta para a margem do esmagamento, e é o esmagamento que sustenta a demanda interna de soja enquanto a mistura de biodiesel não sobe. No fim da cadeia, aparece na base do interior, sobretudo nas regiões mais longe do porto, onde rastrear a origem é mais difícil. Se a Comissão flexibilizar, o desconto não se forma. É uma decisão europeia com efeito no preço da soja de Mato Grosso.
O risco em números: a saca de abril em cada combinação de Chicago e dólar
Com o método de sempre, cada prazo com o seu dólar, a conta da safra nova ficou assim: Chicago maio a 1.244,50, prêmio de abril a −25, no meio das referências da semana, e dólar futuro de maio de 2027 a R$ 5,8242, interpolado entre abril e julho na curva da B3. ° A paridade de abril no porto vai a R$ 156,58, contra R$ 150,92 na edição passada, R$ 5,66 a mais. ° No disponível, a conta usa Chicago janeiro e o dólar à vista.
As sensibilidades: cada R$ 0,10 no dólar muda a soja disponível em R$ 2,91 e a de abril em R$ 2,69. Cada 10 centavos em Chicago mudam R$ 1,25 e R$ 1,28. ° Se o dólar voltar a R$ 5,51 e Chicago cair 10 centavos, a semana se desfaz: o disponível vai a R$ 159,00 e a safra de abril a R$ 151,26, perdas de R$ 5,49 e R$ 5,32 por saca. ° Na produtividade de 62,44 sacas por hectare que o Imea projeta para Mato Grosso, são R$ 332 por hectare. ° No extremo de baixo do quadro, Chicago 40 centavos menor e dólar a R$ 5,30, abril vai a R$ 141,89. No extremo de cima, Chicago 20 centavos maior e dólar a R$ 6,00, vai a R$ 168,80. °
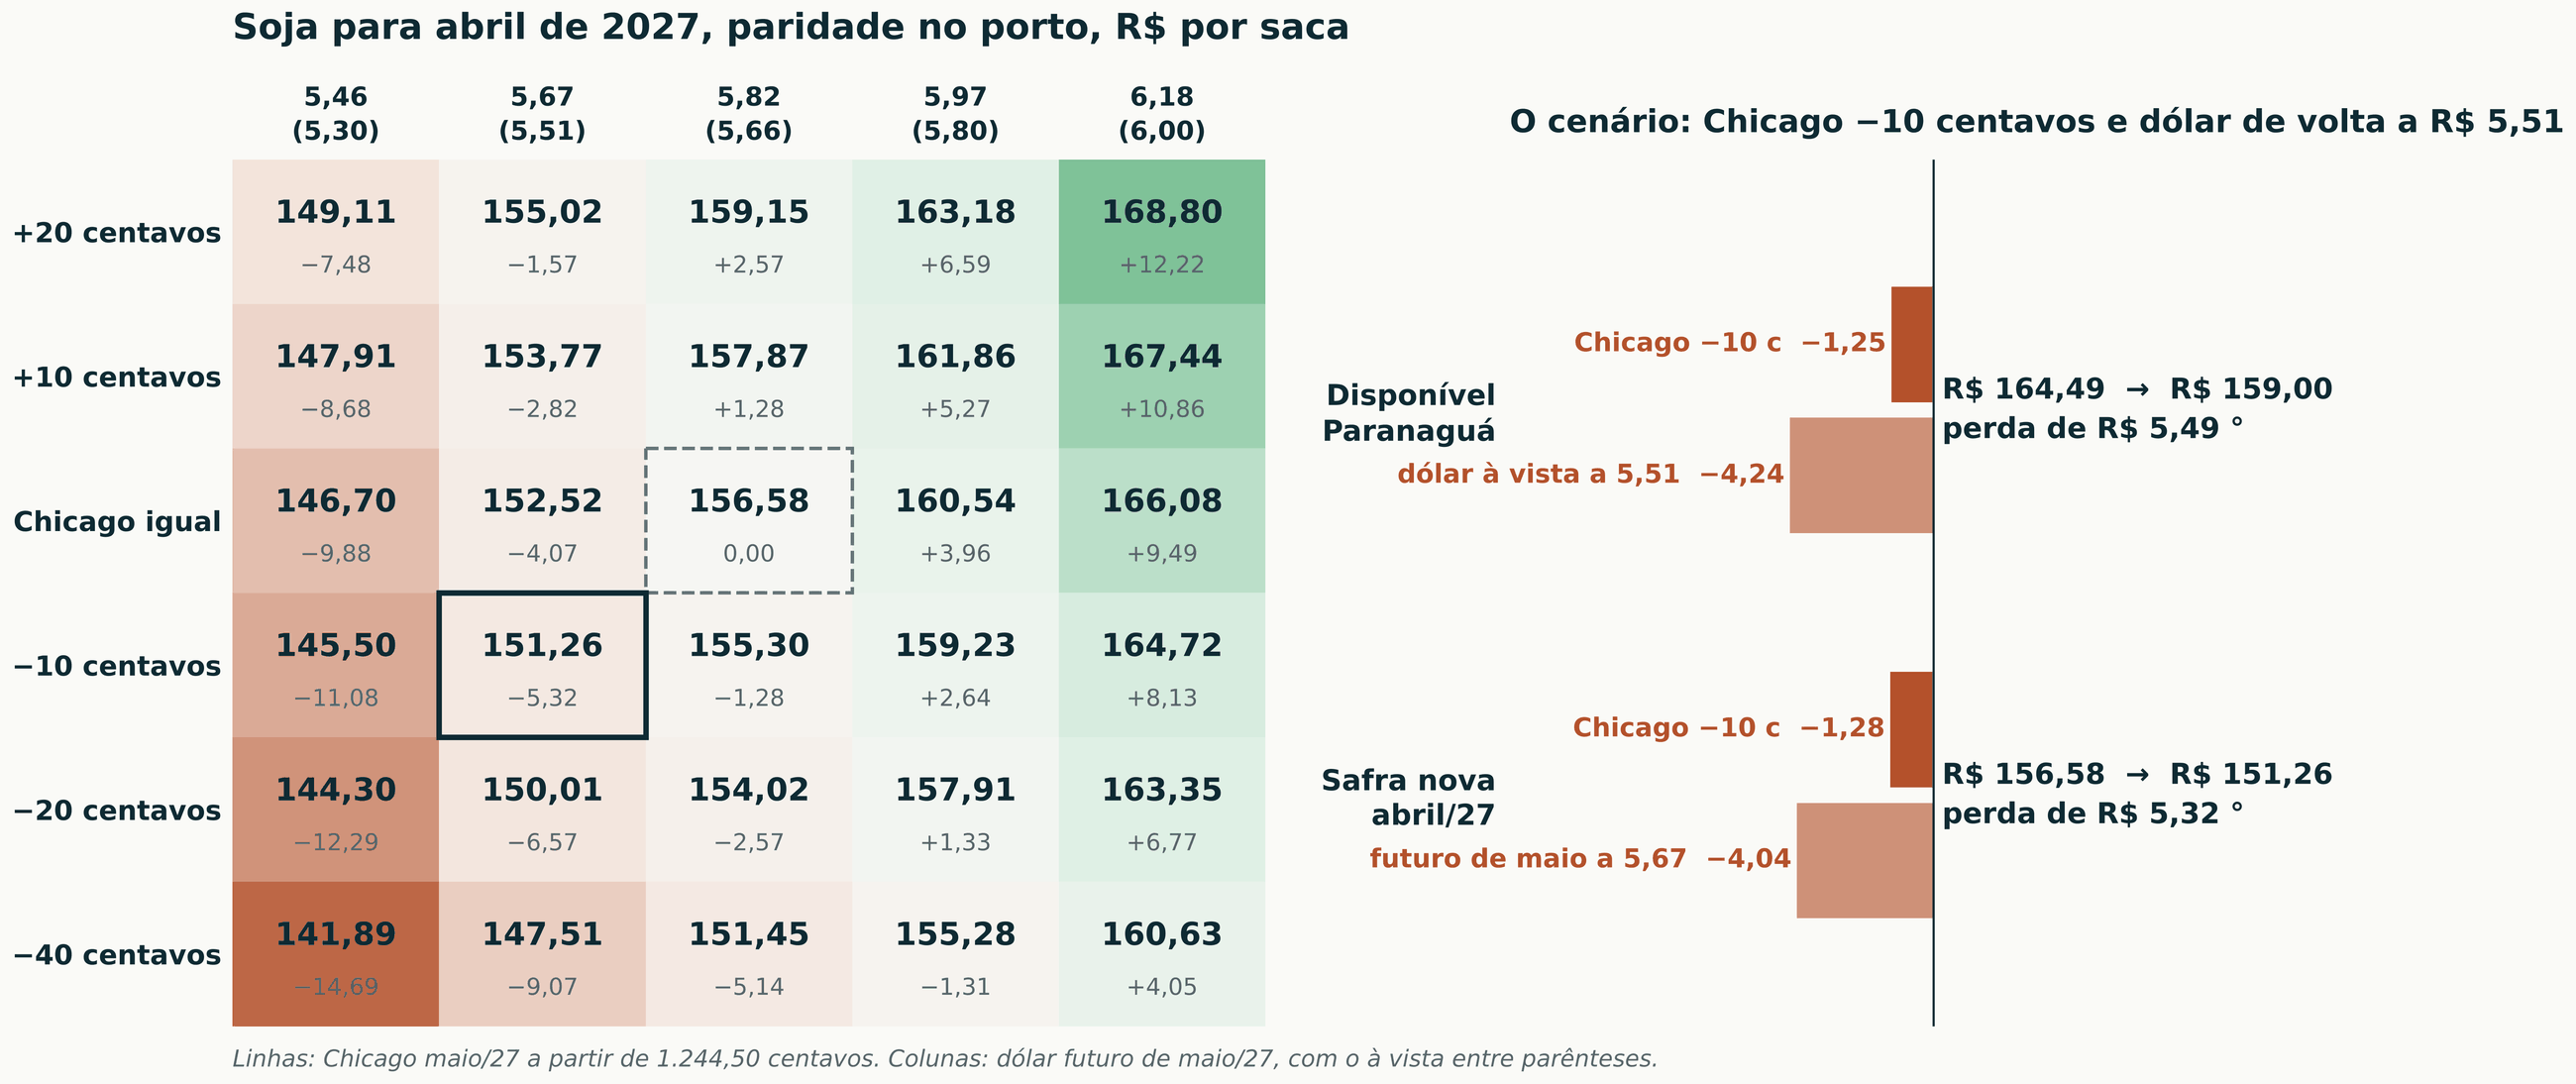 Paridade de exportação da soja para abril de 2027 em reais por saca, por combinação de Chicago maio e dólar futuro, e o cenário de Chicago −10 centavos com dólar de volta a R$ 5,51. ° Fórmula: (Chicago + prêmio) × 0,022046 × dólar. Disponível: Chicago janeiro 1.231,50 com o prêmio implícito no indicador de 13 de novembro e dólar à vista de R$ 5,657. Abril: Chicago maio 1.244,50, prêmio −25 e dólar futuro de maio interpolado. A célula com contorno tracejado é o ponto de partida. A de contorno cheio é o cenário.
arraste para o lado
O encontro de Trump e Xi, na quinta, 19. Um acordo que inclua o corte de tarifas abre espaço para a China comprar mais do que soja americana e tira parte da demanda que viria para o Brasil na safra nova.
O prêmio de março e abril. Cada 10 centavos de prêmio valem perto de R$ 1,28 por saca na safra nova. ° Com o dólar alto, o prêmio tende a ceder, e a conta precisa ser feita com os três números, não só com o câmbio.
A curva do dólar. O futuro de maio de 2027 está R$ 0,17 acima do à vista. ° É essa diferença que entra no preço da safra nova, e ela muda junto com o fiscal e com o juro.
Três pernas, três riscos. Na safra de abril, cada R$ 0,10 no dólar vale R$ 2,69 por saca, cada 10 centavos em Chicago R$ 1,28 e cada 10 centavos de prêmio perto de R$ 1,28. ° O dólar é hoje a perna que mais pesa e a que mais depende de Brasília.
A semana pode se desfazer. Dólar a R$ 5,51 e Chicago −10 centavos devolvem R$ 5,32 por saca na safra nova, R$ 332 por hectare em Mato Grosso. ° A alta de R$ 5,66 desta edição não está garantida.
Base do farelo. A partir de 30 de dezembro, farelo sem rastreabilidade perde o comprador europeu. O desconto chega à margem do esmagamento e, depois, à base do interior.
A soja subiu em Chicago por falta de soja no balanço americano e subiu em reais pelo dólar. O porto ficou com R$ 3,36 da alta, e o preço da safra nova subiu R$ 5,66. ° É o melhor preço em reais desde setembro, e ele está apoiado em duas pernas que não dependem do Brasil: um relatório e uma moeda.
O milho de dezembro em Chicago subiu 0,91%, para 445,50 centavos, e o março 0,33%, para 456,75. ° Foi a primeira semana de alta depois de seis seguidas de queda. O indicador Esalq subiu 0,85%, para R$ 67,34, e o março da B3 caiu 0,64%, para R$ 74,95. °
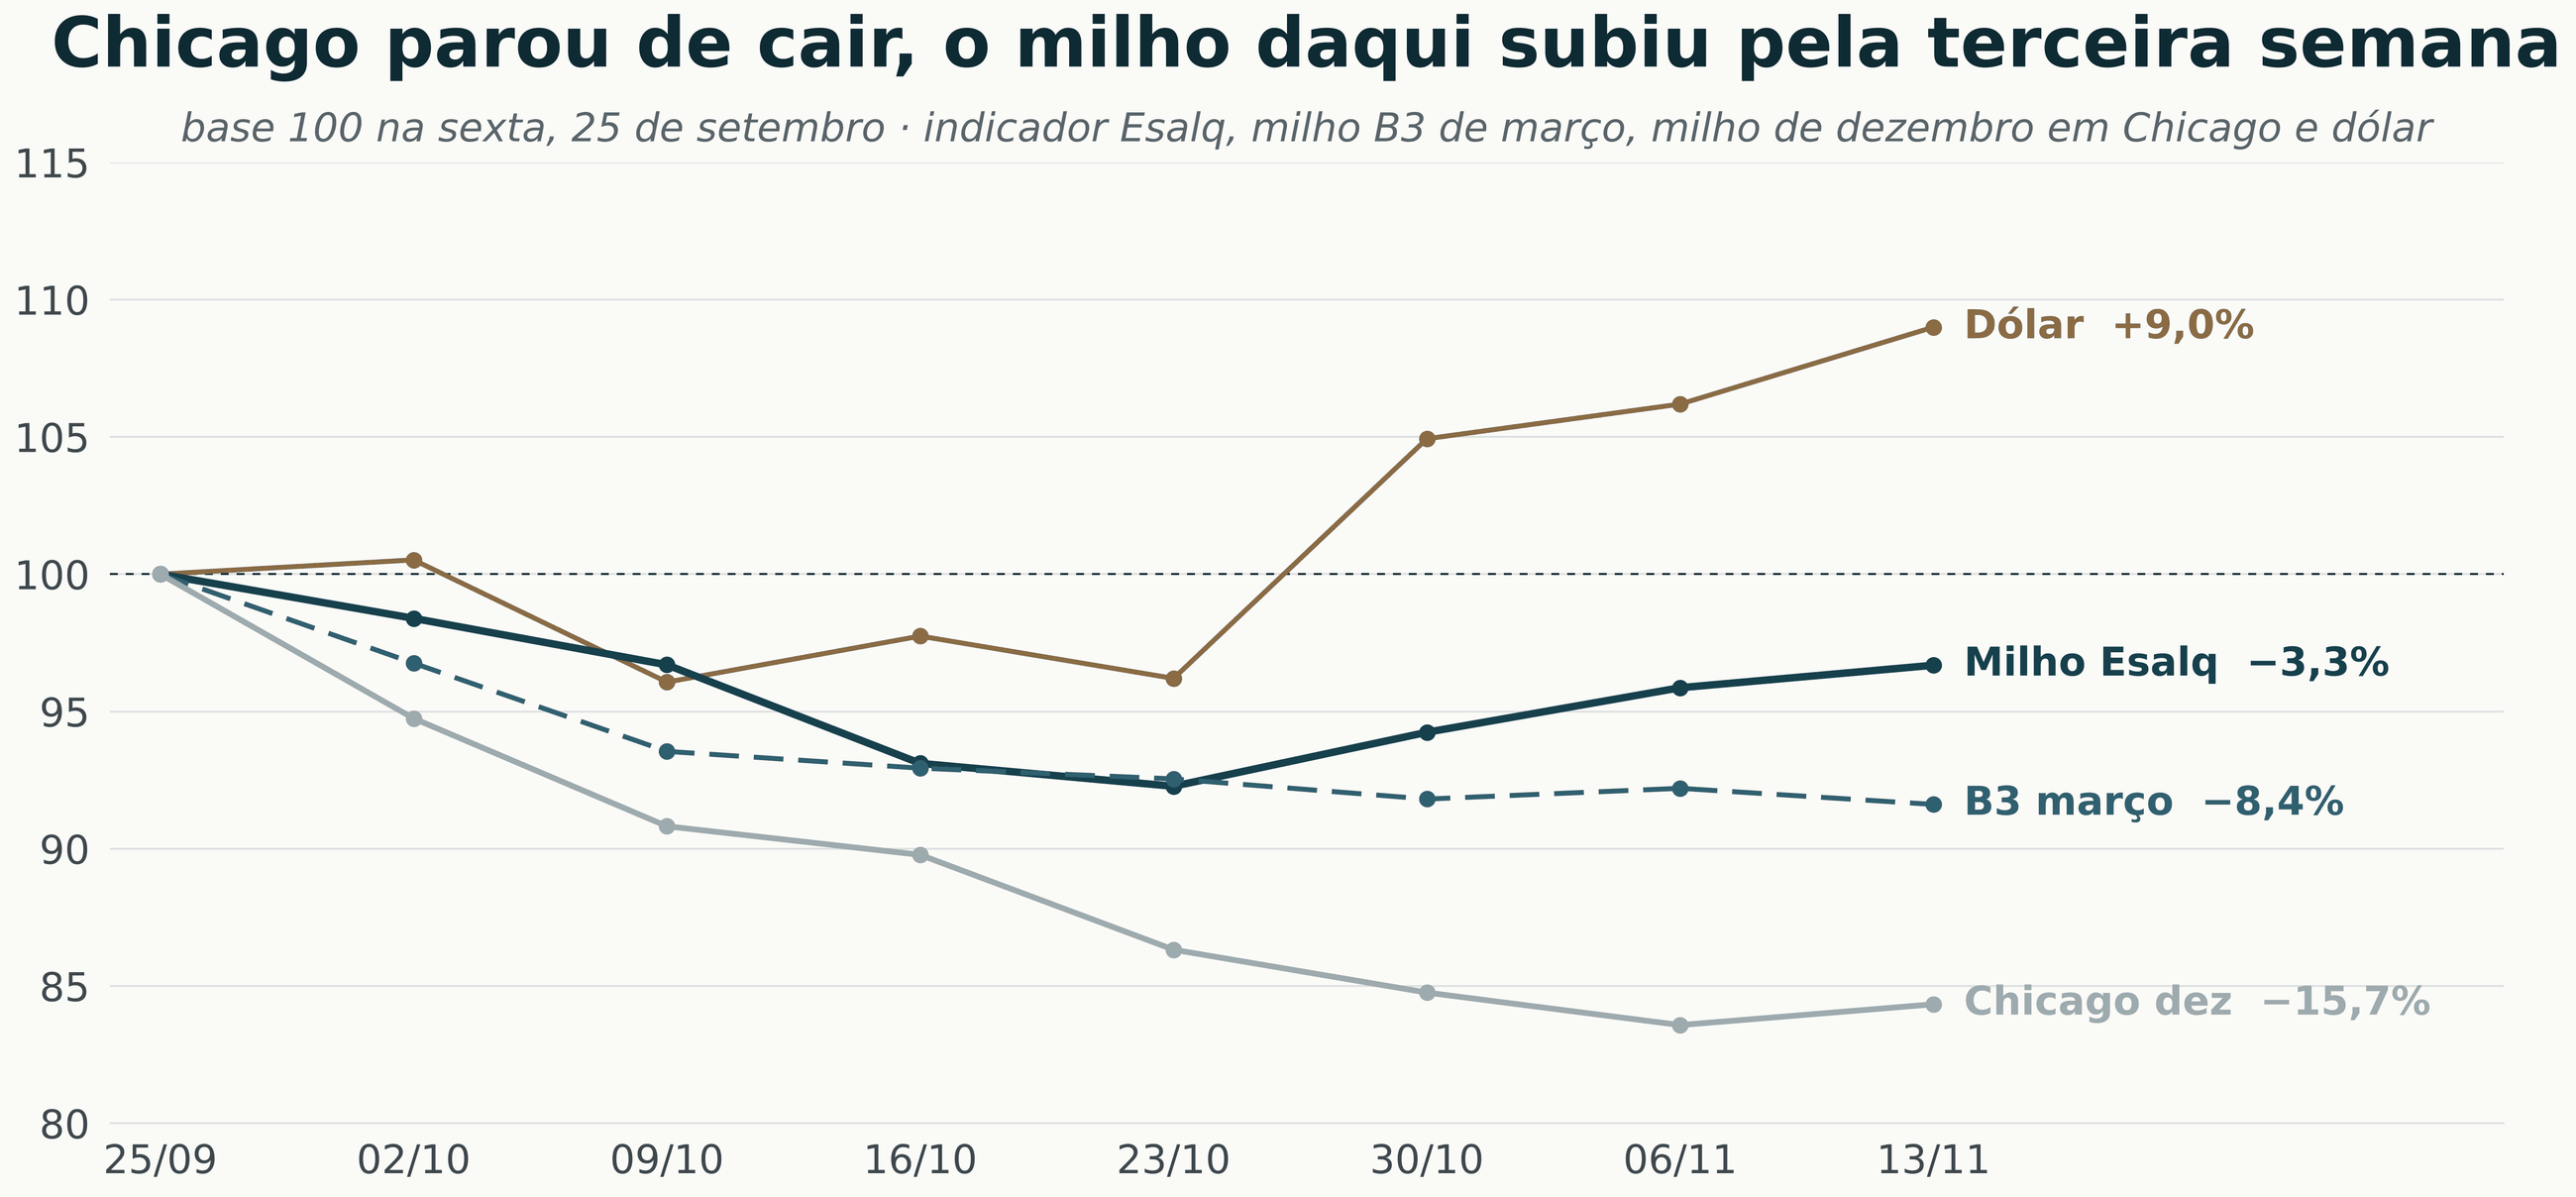 Índice base 100 na sexta, 25 de setembro de 2026, até 13 de novembro. Indicador Esalq, milho B3 de março pela plataforma de cotações, milho de dezembro em Chicago e dólar à vista de fechamento.
arraste para o lado
Os Estados Unidos colheram menos do que diziam
O USDA cortou a produtividade do milho de 189,6 para 187,9 sacas por hectare, ° abaixo das 188,8 que o mercado esperava. ° O corte veio de Illinois, que perdeu 8,4 sacas por hectare, para 209,2, e de Nebraska, que perdeu 4,2. ° A produção foi a 403,7 milhões de toneladas. ° O USDA tirou perto de 640 mil toneladas da ração e outro tanto da exportação, ° e o estoque final caiu para 44,65 milhões de toneladas, contra 46,97 em outubro e 46,38 na média do mercado. ° No mundo, porém, o estoque subiu para 281,9 milhões de toneladas, porque o USDA aumentou o milho da América do Sul. O corte americano foi compensado lá fora, e o milho reagiu menos do que a soja.
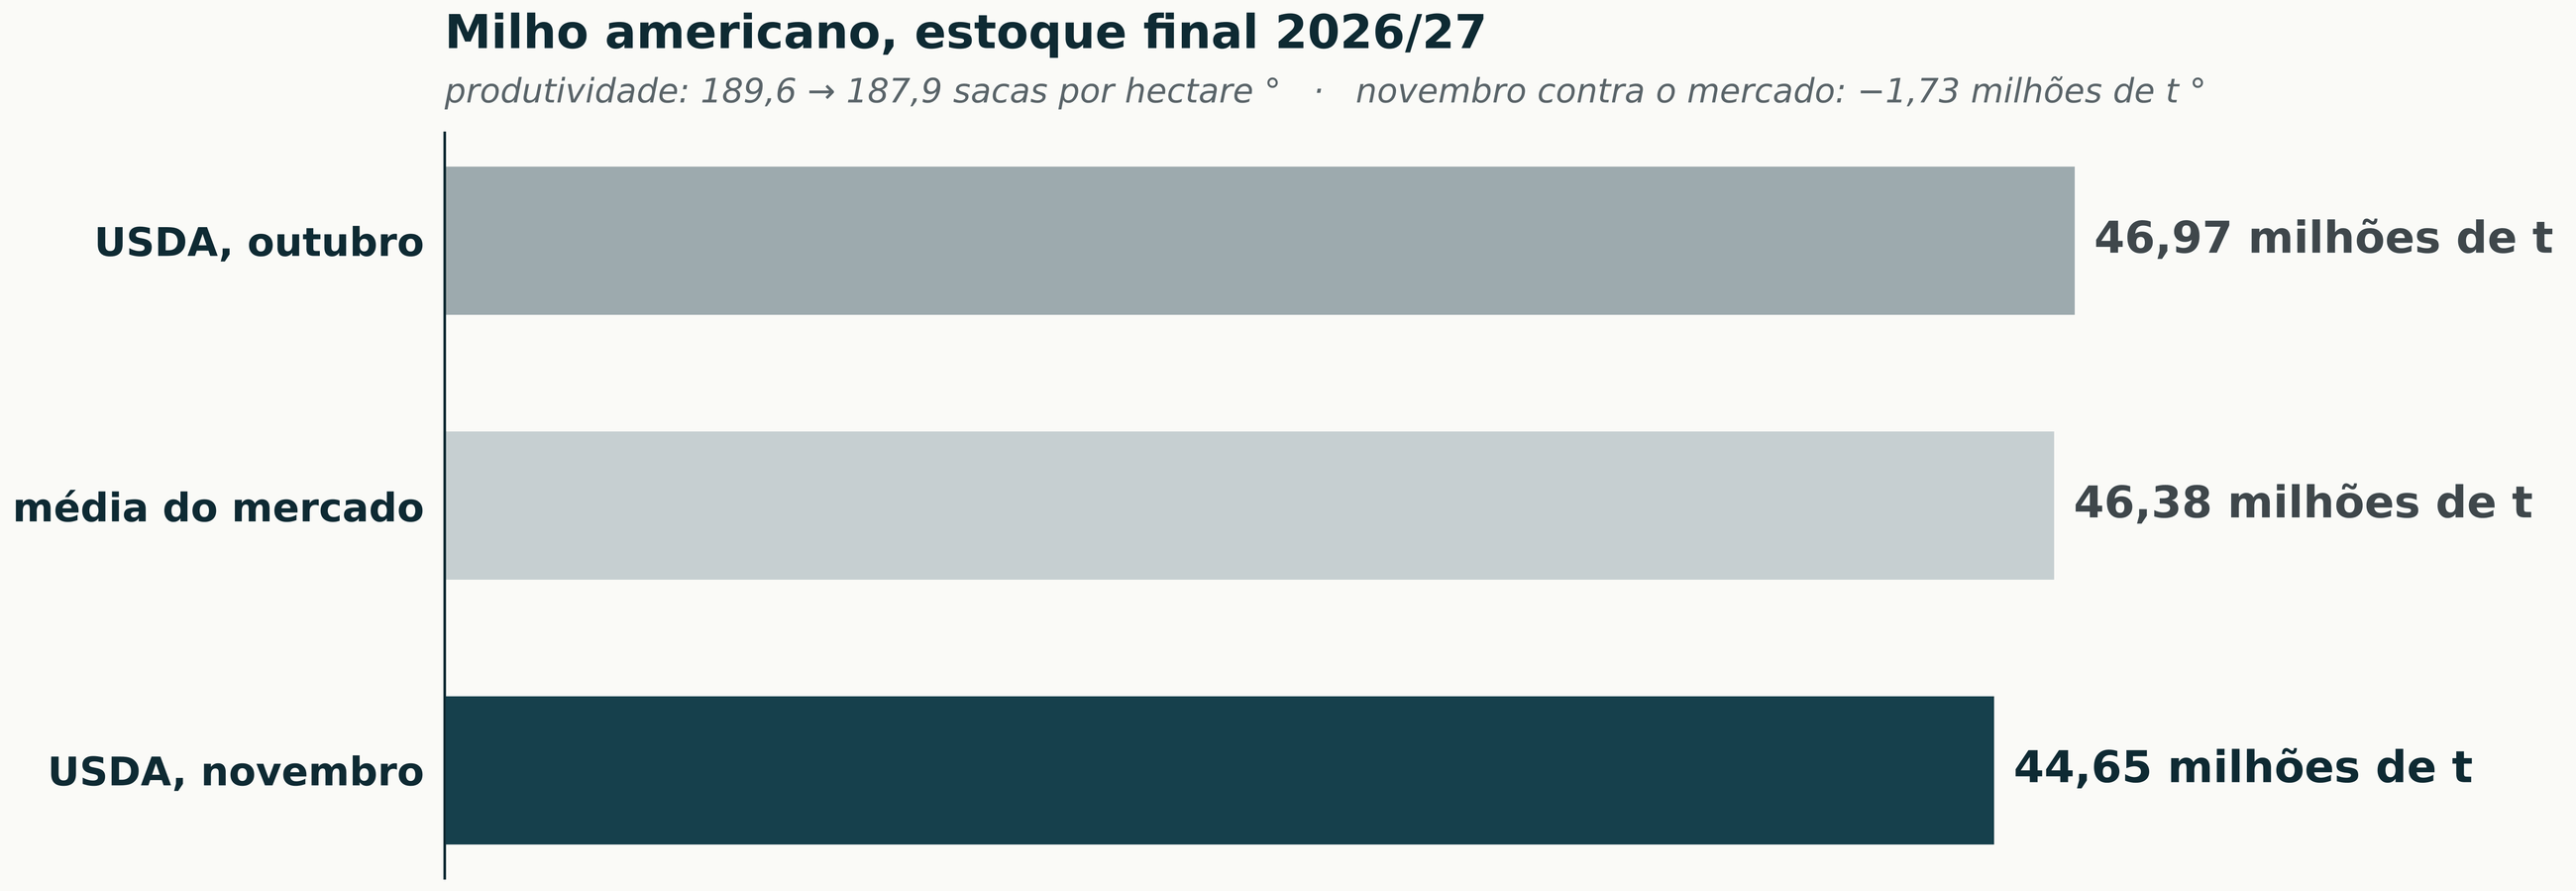 Estoque final do milho americano 2026/27 no relatório de outubro, na média das apostas do mercado e no relatório de 10 de novembro de 2026, em milhões de toneladas. ° Conversão da casa das unidades americanas para toneladas e para sacas de 60 kg por hectare. Fonte: USDA, relatório de oferta e demanda de 10 de novembro, e pesquisa de mercado da véspera.
arraste para o lado
A venda americana dobrou, puxada pelo México
Na semana até 5 de novembro, os Estados Unidos venderam 2,88 milhões de toneladas da safra atual, mais que o dobro das 1,30 milhão da semana anterior, e mais 594 mil da próxima. O México levou 1,96 milhão. Os embarques ficaram em 869 mil toneladas. Mesmo assim, o total comprometido, 27,67 milhões, segue 28% abaixo do ano passado. Na Ucrânia, a negociação de Abu Dhabi terminou sem corredor marítimo, e a exportação de milho pelo Mar Negro continua limitada.
A Conab cortou 3 milhões de toneladas da exportação
O ponto da semana para o milho brasileiro veio da Conab. A exportação da safra 2025/26 caiu de 43,92 para 40,92 milhões de toneladas, porque os embarques de julho a outubro ficaram abaixo da média de cinco anos. Esses 3 milhões ficam no Brasil. O estoque de fevereiro de 2027 sobe de 16,04 para 19,04 milhões. A Conab também tirou 3 milhões da exportação de 2026/27, para 43,02, e manteve a produção em 148,02 milhões e o consumo em 104,81. Resultado: o estoque de passagem de 2026/27 vai de 14,93 para 20,93 milhões de toneladas, 2,4 meses de consumo, contra 1,7 mês no levantamento de outubro. °
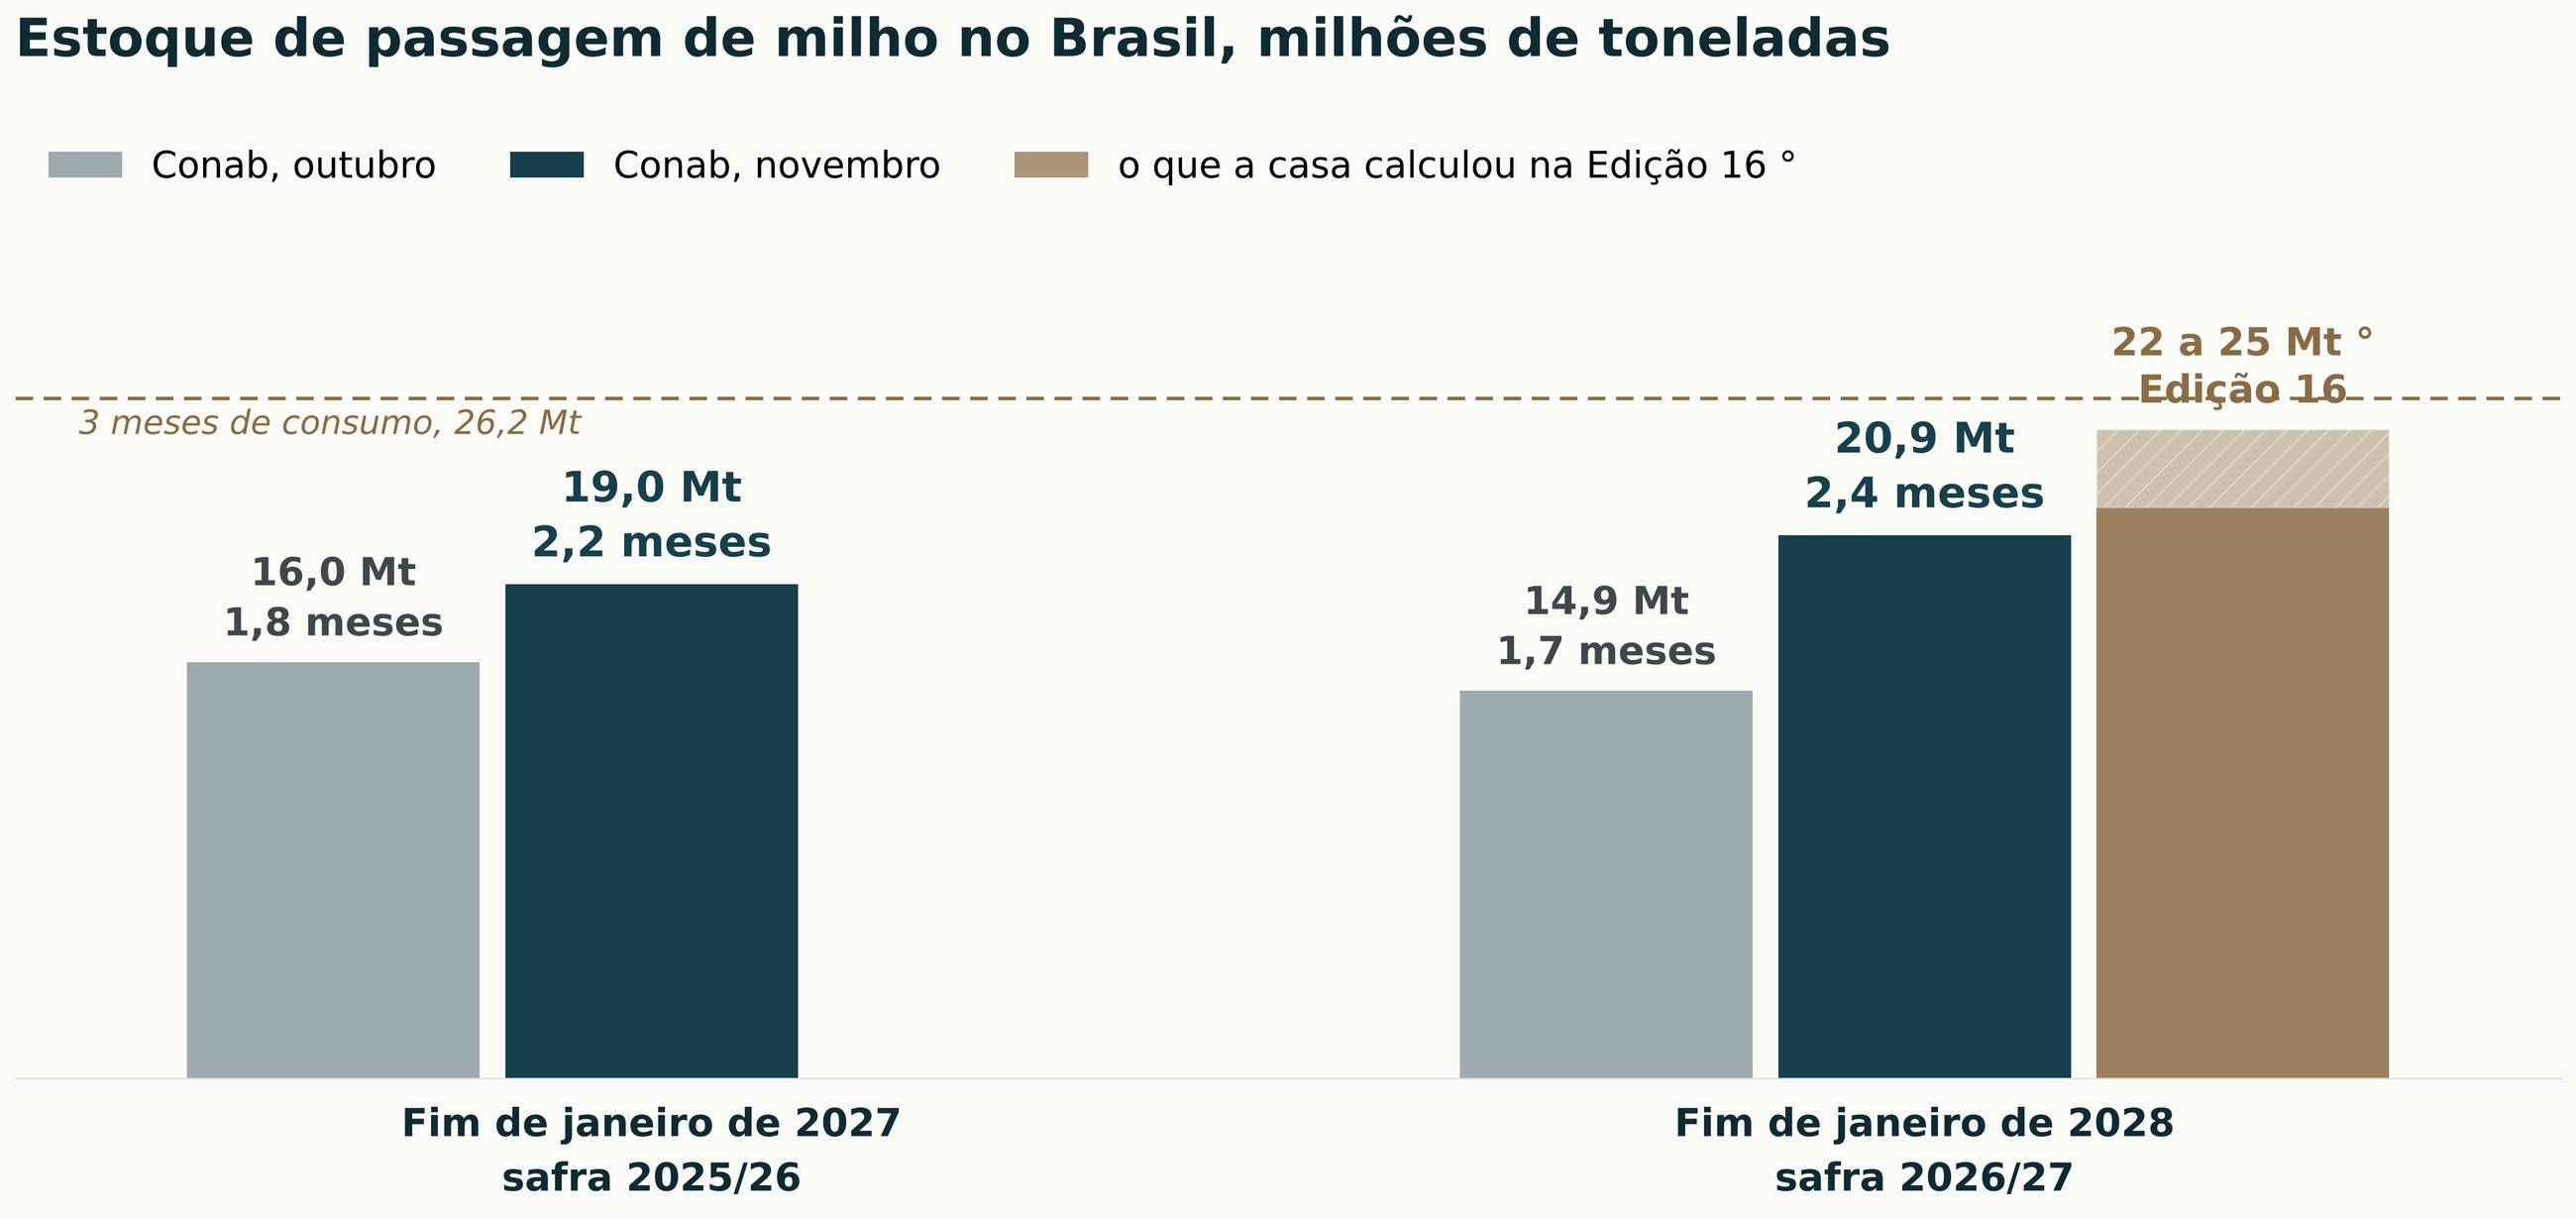 Estoque de passagem de milho no Brasil, em milhões de toneladas e em meses de consumo, nos levantamentos de outubro e de novembro de 2026 da Conab, e a faixa calculada pela casa na Edição 16. ° Meses de consumo sobre 104,81 milhões de toneladas por ano. Fonte: Conab, balanço de oferta e demanda de 13 de novembro.
arraste para o lado
Prestação de contas. Na Edição 16, calculamos que, com a exportação no ritmo real, o estoque de 2026/27 iria para 22 a 25 milhões de toneladas, contra os 14,9 que a Conab mostrava. ° A Conab caminhou na mesma direção e chegou a 20,9. A direção se confirmou. O número ainda está abaixo da nossa faixa, porque, mesmo depois do corte, a Conab ainda projeta 43 milhões de toneladas de exportação para 2026/27, mais do que o ritmo de embarque sugere. Classificamos como acerto de direção, com o tamanho em aberto até os próximos levantamentos.
O produtor vendeu, e o prêmio cedeu
Em Mato Grosso, perto de 90% do milho da safra velha já está vendido, e a safrinha de 2027 teve negócios entre R$ 50 e R$ 52 por saca na BR-163, com usinas de etanol disputando a originação com a exportação. Pela leitura de mesa, a venda da semana passou de 3 milhões de toneladas. Com tanto milho oferecido, o prêmio de dezembro em Santos caiu 5 centavos na compra, para +98. Com Chicago dezembro e o dólar futuro de dezembro de R$ 5,684, a paridade de exportação vai a R$ 72,97 por saca, R$ 2,57 acima da semana passada. ° Cada R$ 0,10 no dólar muda essa conta em R$ 1,28. °
O risco em números: a paridade do milho em cada cenário
Pela mesma fórmula, cada 10 centavos em Chicago valem R$ 1,34 por saca. ° Se o dólar de dezembro voltar a R$ 5,51 e Chicago cair 10 centavos, a paridade cai para R$ 69,44, perda de R$ 3,54 por saca. ° Só o dólar de volta a R$ 5,51 já tira R$ 2,23. ° No sentido contrário, dólar a R$ 5,80 e Chicago 10 centavos acima levam a paridade a R$ 75,83, ganho de R$ 2,86. ° O indicador do interior, de R$ 67,34, está R$ 5,63 abaixo da paridade, ° e essa distância é o retrato do estoque: com milho sobrando, o comprador interno não precisa pagar o porto. O que segura o preço é o câmbio, e é por isso que o risco do milho nesta safra está mais no dólar do que em Chicago.
O milho de verão no Sul
No Rio Grande do Sul, o plantio de milho chegou a 84% da área. O Paraná praticamente terminou. As lavouras seguem com excesso de chuva, pouca luz e nitrogênio de cobertura com menos eficiência, e a Emater ainda não estima perda. A primeira safra nacional está projetada em 32,10 milhões de toneladas, alta de 8,9% com área 10,7% maior.
O estoque de passagem. Com 2,4 meses de consumo sobrando, o preço interno do milho depende mais do dólar e do etanol do que de Chicago. Uma volta do dólar tira o principal apoio.
A exportação de dezembro e janeiro. Se o embarque não acelerar, a Conab tem espaço para novo corte, e o estoque sobe de novo.
A safrinha de 2027. A janela de plantio está garantida pelo ritmo da soja. O risco passa a ser a chuva de fevereiro a abril.
Câmbio antes de Chicago. No cenário de dólar a R$ 5,51 e Chicago −10 centavos, dois terços da perda de R$ 3,54 vêm do câmbio. ° Quem tem milho sem preço está mais exposto ao fiscal brasileiro do que ao clima americano.
Distância até o porto. Com o interior R$ 5,63 abaixo da paridade, ° a alta do dólar chega só em parte ao balcão. Na queda, o desconto do estoque continua.
Custo da safrinha. A ureia sobe com o mesmo dólar que segura o milho. A margem da safrinha de 2027 depende das duas pontas no mesmo câmbio.
Lá fora, o milho perdeu oferta. Aqui, ganhou estoque. O dólar segurou o indicador, mas o mercado interno ficou com três quartos da alta ° numa semana de muita venda. O preço da safrinha de 2027 já está sendo feito com 20,9 milhões de toneladas de estoque na conta da Conab.
A Conab cortou de novo a safra de trigo de 2026, de 5,74 para 5,26 milhões de toneladas, 8,3% em um mês e 33,2% abaixo de 2025. A área caiu para 1,914 milhão de hectares e a produtividade para 2.748 kg por hectare. Excesso de chuva, pouca luz e giberela no Paraná e no Rio Grande do Sul derrubaram rendimento e qualidade. O trigo fora de padrão vai para ração, no lugar do milho, e o moinho precisa importar trigo bom. A importação projetada subiu de 7,06 para 8,94 milhões de toneladas, o consumo de 12,0 para 13,2 milhões e o estoque final caiu para 437 mil toneladas.
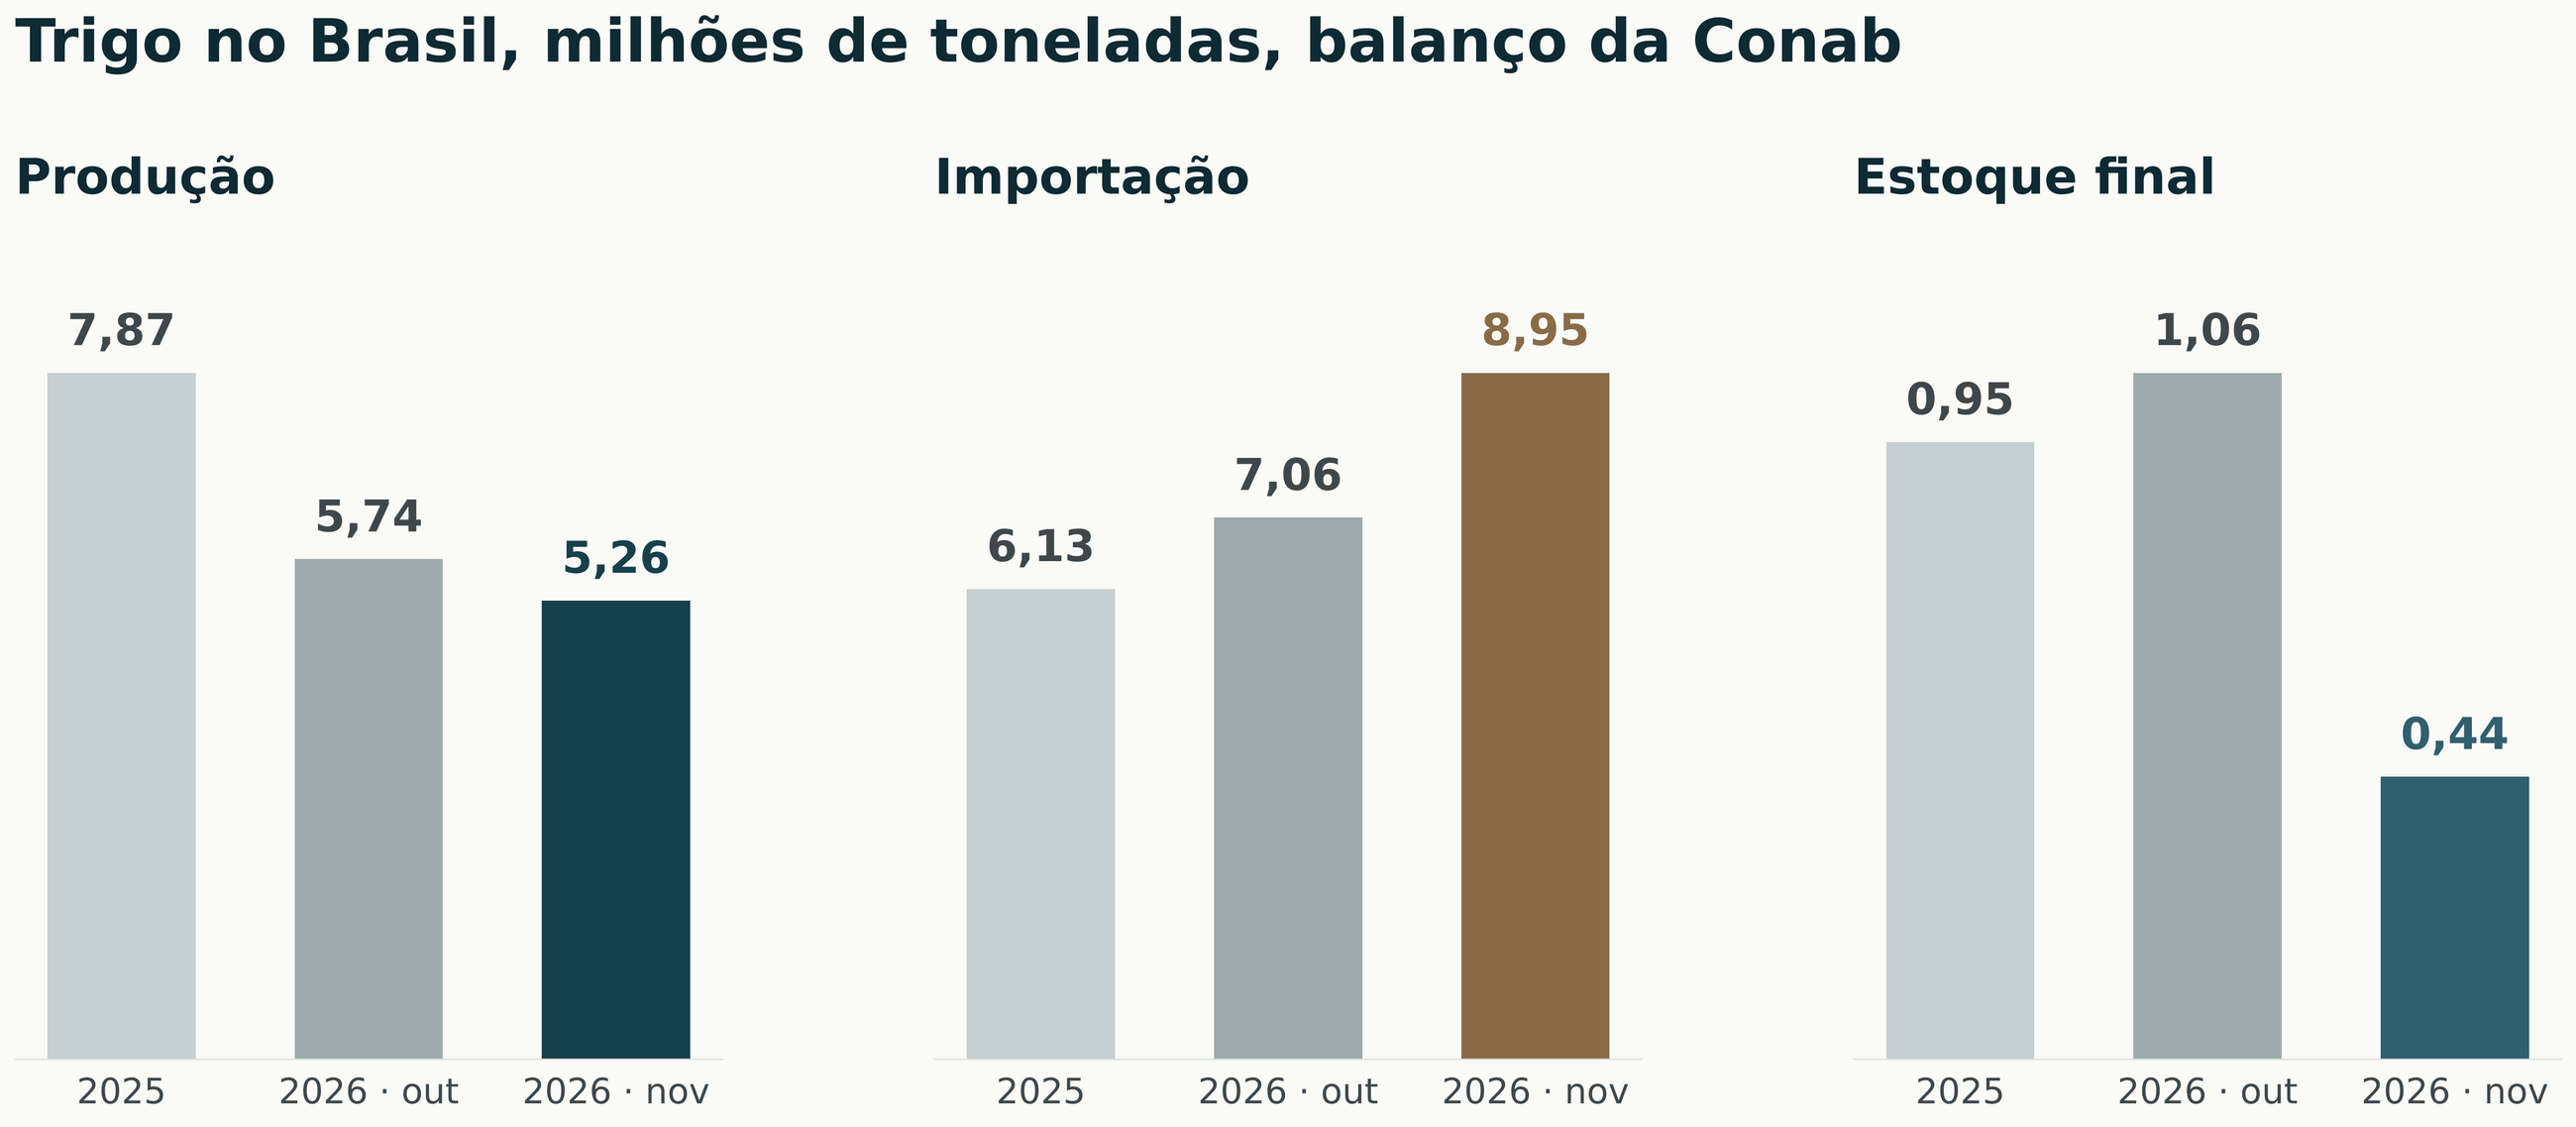 Produção, importação e estoque final de trigo no Brasil, em milhões de toneladas, na safra 2025 e nos levantamentos de outubro e novembro de 2026. Fonte: Conab, segundo levantamento da safra 2026/27, 13 de novembro.
arraste para o lado
Mais importação com dólar alto encarece a farinha. Lá fora, o trigo não ajuda a puxar o preço: Chicago dezembro subiu só 0,34% na semana e ainda perde 11,22% em trinta dias, ° o USDA aumentou o estoque mundial em 4,8 milhões de toneladas e subiu a safra argentina de 21,5 para 23,0 milhões. A colheita brasileira chegou a 66,9%, com quase 90% no Paraná. O preço do trigo bom e o do trigo de ração seguem separados, e o produtor que colheu fora de tipo não vai ver o câmbio no seu preço.
Arroz: safra menor e porto sem espaço
A Conab cortou a safra de arroz 2026/27 de 10,75 para 10,55 milhões de toneladas, 4,7% abaixo da anterior, com área irrigada 2,4% menor, e levou o estoque de fevereiro de 2028 de 1,40 para 1,20 milhão. O plantio gaúcho está perto de 80%. Na fronteira oeste, o arroz comercial saiu da faixa de R$ 80 para R$ 78 a R$ 79. Com o dólar acima de R$ 5,60, a exportação pagaria perto de R$ 94 a R$ 95 no porto de Rio Grande, mas o porto embarca contratos antigos e tem pouco espaço para negócio novo.
Feijão: o carioca cedeu, o preto subiu
A Conab projeta 2,90 milhões de toneladas de feijão, 1,8% menos, com a primeira safra 33,5% plantada. Nas praças da semana, o carioca nobre caiu para R$ 305 a R$ 320 em Goiás e Minas e R$ 325 a R$ 335 em São Paulo, depois de R$ 335 a R$ 360 na semana passada. O carioca comercial ficou de R$ 285 a R$ 300. O preto consolidou alta, de R$ 300 a R$ 310, com pouca oferta e empacotador esperando a semana que vem para comprar o fim do ano.
A qualidade do trigo. O que separa o preço é o tipo, não o indicador. Trigo para panificação continua com demanda e paridade de importação cara.
A compra de fim de ano do feijão. O empacotador concentra a compra de dezembro na semana que vem, e é ela que confirma ou não a queda do carioca.
O dólar à vista fechou a sexta em R$ 5,657, alta de 2,63% na semana e o maior fechamento de 2026. A máxima do dia foi R$ 5,667. A Ptax ficou em R$ 5,6518. Desde o último pregão antes do segundo turno, em 23 de outubro, a alta é de 13,3%. ° No mesmo dia, o índice do dólar contra as moedas fortes subiu só 0,19%, para 103,42 pontos. A maior parte do movimento é brasileira, não do mundo.
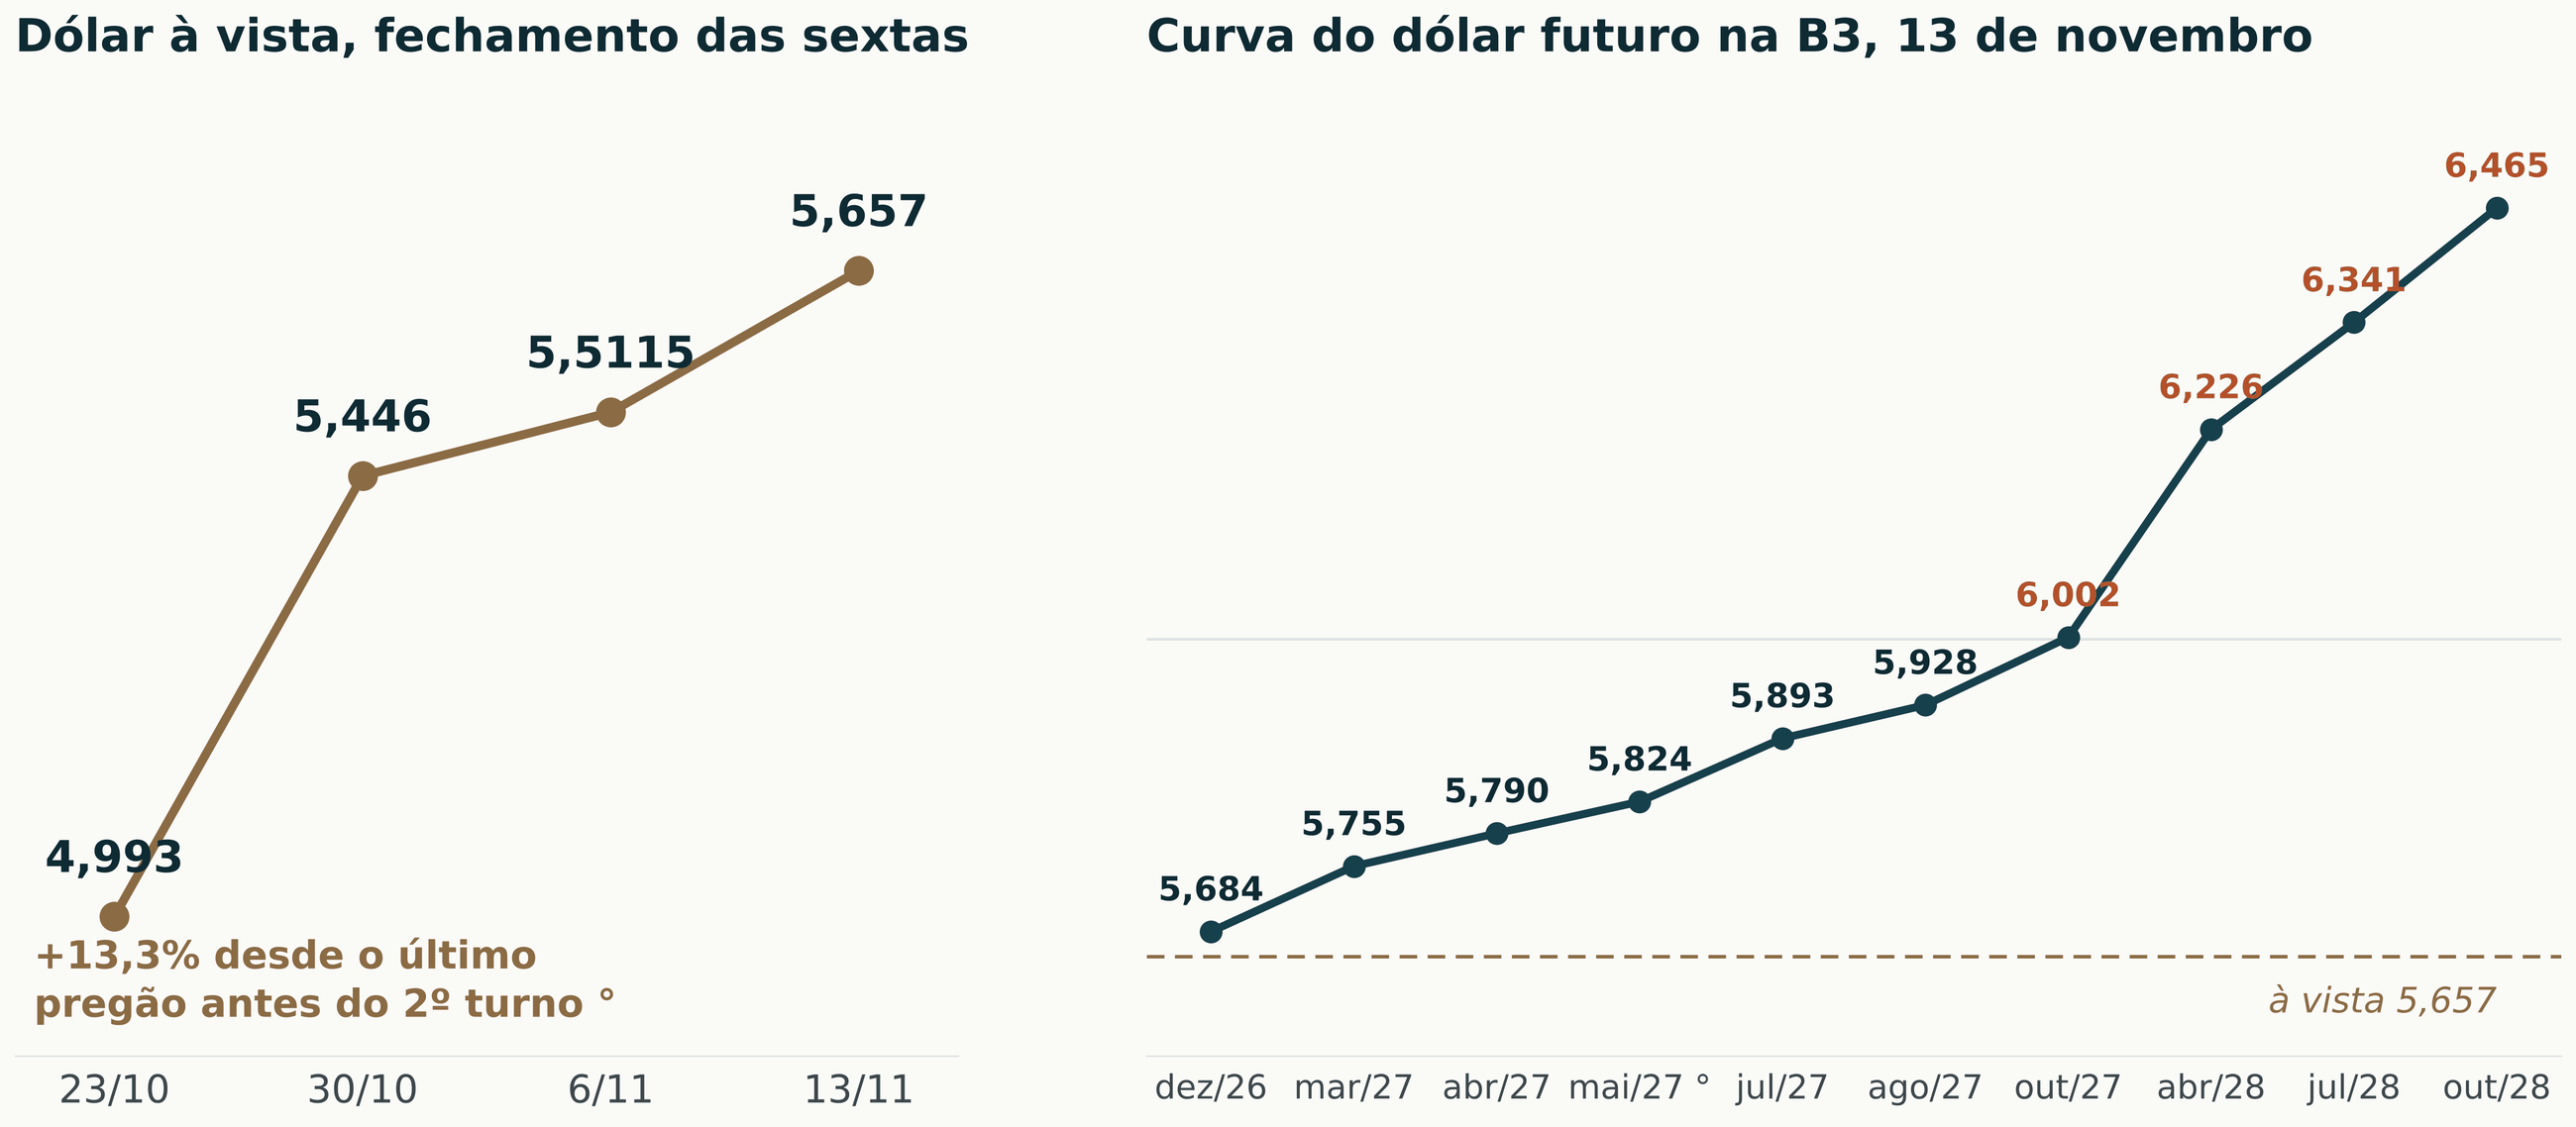 Dólar à vista de fechamento nas sextas de 23 de outubro a 13 de novembro de 2026, e curva do dólar futuro na B3 em 13 de novembro. Dezembro pelo fechamento de R$ 5,684 reportado pela imprensa econômica. Demais vencimentos pelo último negócio na plataforma de cotações, que nos contratos menos líquidos pode refletir pregões anteriores. Maio de 2027 interpolado entre abril e julho. °
arraste para o lado
A curva mostra quanto o mercado cobra pelo tempo. Pelos últimos negócios, o dólar de outubro de 2027 já passa de R$ 6,00, e o de outubro de 2028 está em R$ 6,465. A diferença entre o futuro e o à vista é, em grande parte, o juro brasileiro muito acima do americano. Para o produtor, é essa curva que entra no preço da safra nova, e não o dólar do dia.
O Copom deixou claro o que pode atrasar o corte
A ata do Copom, publicada na terça, 10, manteve o tom da decisão que deixou a Selic em 13,75%. O Banco Central projeta inflação de 5,6% em 2026, 4,7% em 2027 e 3,5% no horizonte relevante, e listou os riscos de alta: dólar, petróleo, El Niño e o custo da nova jornada de trabalho. A dúvida sobre a estabilização da dívida pública aparece como pano de fundo. A próxima reunião é em 8 e 9 de dezembro.
Na quinta, o IPCA de outubro veio em 0,14%, abaixo dos 0,25% esperados, mas o acumulado em 12 meses foi a 4,63%, acima do teto de 4,5% da meta. A energia caiu 1,92% com a bandeira verde. O que pesou foi a comida: alimentação e bebidas subiram 1,04%, e a alimentação no domicílio 1,31%, com tomate em 19,57%, arroz em 4,81% e carnes em 2,27%. O diesel subiu 1,66%. É a inflação que o câmbio de outubro e novembro ainda vai alimentar.
O dinheiro que entra pela soja e o que sai pela conta financeira
O fluxo cambial do Banco Central separa as duas portas do dólar. Pela comercial, a do agro, entraram US$ 56,02 bilhões líquidos em 2026 até 6 de novembro, com US$ 272,8 bilhões de exportação, sendo US$ 68,3 bilhões em pagamento antecipado e US$ 29,6 bilhões em adiantamento de contrato de câmbio. Pela financeira, saíram US$ 29,34 bilhões. O saldo do ano segue positivo em US$ 26,68 bilhões. Na primeira semana de novembro, a conta virou: a financeira tirou US$ 3,12 bilhões, a comercial trouxe US$ 1,07 bilhão, e o saldo da semana foi negativo em US$ 2,06 bilhões.
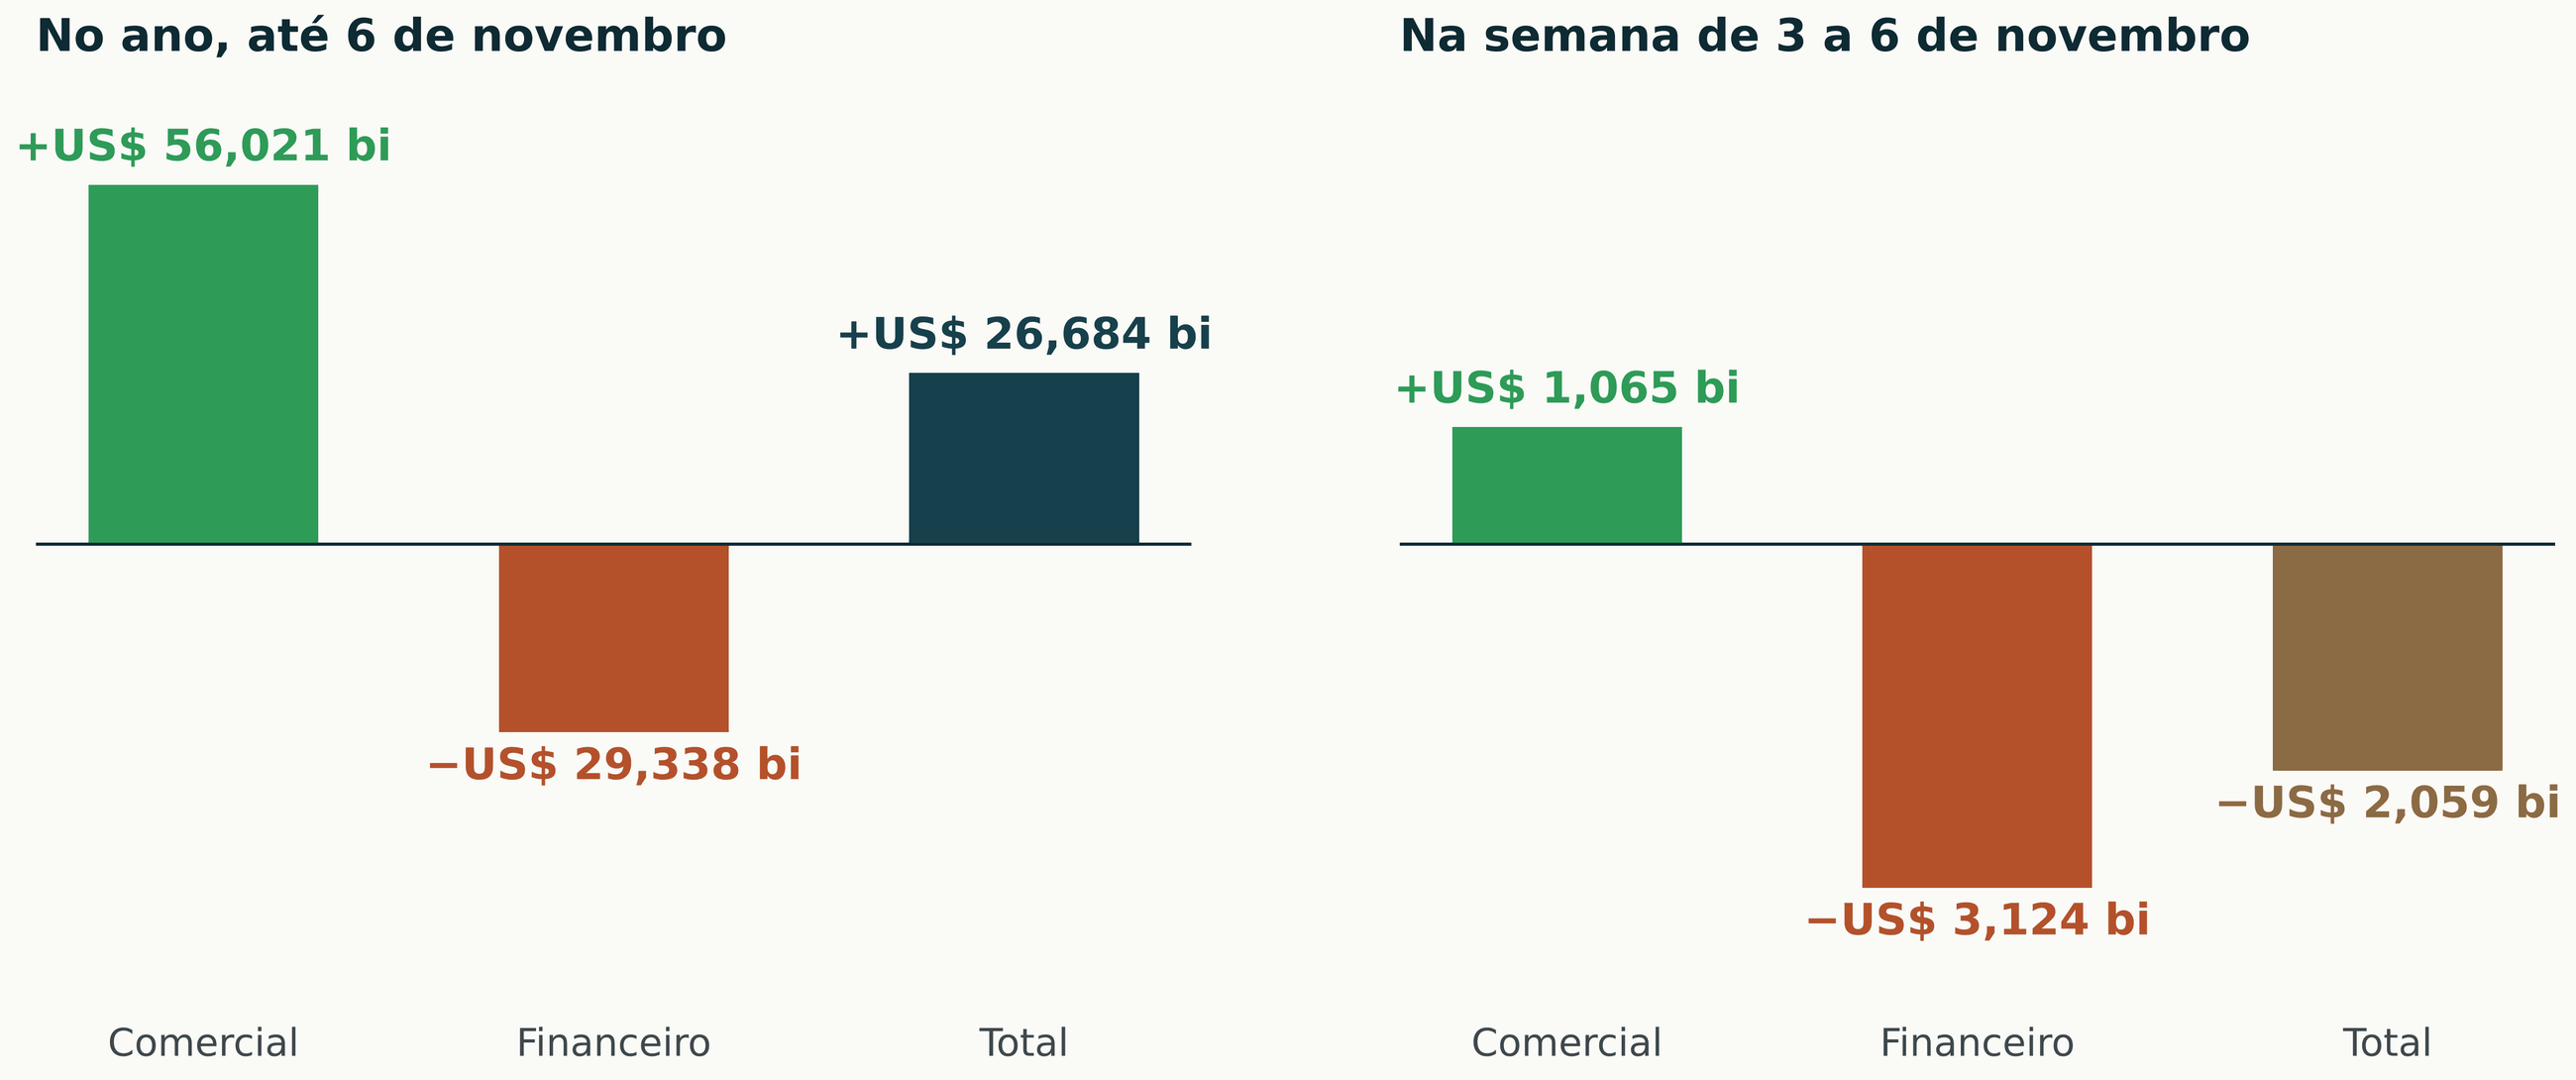 Fluxo cambial contratado, em bilhões de dólares, no acumulado de 2026 até 6 de novembro e na semana de 3 a 6 de novembro. Banco Central, dados preliminares divulgados em 11 de novembro. O próximo dado sai na quarta, 18. Barras a partir do zero: acima quando entrou dólar, abaixo quando saiu.
arraste para o lado
No mercado futuro, o movimento é de outra natureza. No primeiro pregão depois do segundo turno, 26 de outubro, o investidor estrangeiro comprou US$ 6,84 bilhões em dólar futuro na B3, a maior compra diária desde pelo menos julho de 2022, e chegou a US$ 11,15 bilhões no mês até aquele dia. Fundos e instituições financeiras locais venderam US$ 5,07 bilhões do outro lado. A distinção importa. O fluxo do Banco Central é dinheiro que sai do país. A compra no mercado futuro é proteção ou aposta: não tira um dólar do Brasil, mas empurra a cotação, e quando a posição é desfeita o dólar cai rápido. Parte da alta das últimas três semanas veio por esse canal, e por isso o dólar responde rápido a notícia, para cima e para baixo. O fluxo do agro é o contrapeso: ele fica mais forte a partir de fevereiro, com a colheita e o embarque da soja.
Os gatilhos de alta da edição passada apareceram
Na Edição 16, listamos o que levaria o dólar acima de R$ 5,51. Dois dos cinco gatilhos apareceram com clareza. Primeiro, o projeto fiscal chegou ao Congresso com medidas que o mercado considerou insuficientes. Segundo, a inflação americana de outubro veio acima do esperado, e uma alta de juro nos Estados Unidos em dezembro passou a ser precificada. O Ibovespa, por outro lado, subiu 2,35% na semana, para 172.457 pontos, e não houve fuga da bolsa.
| Acima de R$ 5,80 | Abaixo de R$ 5,40 |
|---|---|
| Ajuste de 2027 aprovado sem corte de gasto obrigatório e com receita incerta | Ajuste com medida de gasto identificada, valor e prazo, aprovado sem desidratação |
| Nome da Fazenda para o quarto mandato sem compromisso com a meta de 2027 | Nome com credibilidade fiscal anunciado antes da posse de 5 de janeiro |
| Ideias de controle de saída de capital ganhando espaço no entorno do governo | Banco Central firme e juro real alto atraindo dinheiro de curto prazo |
| Alta de 0,50 ponto nos Estados Unidos em dezembro e dólar forte no mundo | Alta de 0,25 ponto já precificada e dólar mais fraco contra as moedas fortes |
| Remessas de lucros de fim de ano e saída de investimento | Exportação forte de soja a partir de fevereiro e venda de dólar pelo produtor |
arraste para o lado
Na fazenda, cada R$ 0,10 no dólar muda a soja disponível em R$ 2,91 por saca, a paridade da soja de abril em R$ 2,69, a paridade do milho em R$ 1,28, a ureia importada em R$ 46,50 por tonelada e uma dívida de US$ 100 mil em R$ 10 mil. ° O mesmo movimento que melhora a receita encarece o insumo e a dívida, e é a posição de cada operação que decide de que lado ela está.
A votação dos destaques do ajuste, na terça, 17. Desidratação do texto no Senado ou na Câmara tende a manter o dólar perto do topo do ano.
O nome da Fazenda. É o evento com mais poder de mover o câmbio nas próximas semanas, para os dois lados.
Dezembro. O mês costuma ter remessa de lucro e pressão no dólar, e coincide com a decisão do Fed em 9 de dezembro e do Copom no mesmo dia.
O dólar subiu 2,63% e o índice contra as moedas fortes, quase nada. O preço que o mercado está cobrando é brasileiro, e tem nome: falta de corte de gasto e falta de nome na Fazenda. Enquanto isso não muda, o câmbio segura a saca em reais e encarece tudo o que vem de fora.
O presidente reafirmou o compromisso com a responsabilidade fiscal e com o equilíbrio da dívida, sem detalhar como o ajuste seria feito. O mercado esperava número e recebeu intenção.
O ministro do Planejamento apresentou o projeto de lei complementar 299/2026, com ajuste de R$ 60 bilhões em 2027. O crescimento real do gasto cai de 2,5% para 2% ao ano nos anos de contenção, e a receita extra do petróleo sai do cálculo dos pisos de saúde e educação. O orçamento de 2027 prevê superávit de R$ 83,4 bilhões e dívida de 87,8% do PIB em 2029.
O Senado aprovou o texto-base no dia seguinte, com impacto estimado entre R$ 45,1 bilhões e R$ 60 bilhões. Os destaques ficam para terça, 17, e o texto segue para a Câmara. No mesmo dia, o IPCA de outubro veio em 0,14%, com 4,63% em 12 meses.
O varejo cresceu 0,2% em setembro, contra queda de 0,2% esperada, e 1,7% em 12 meses. A economia desacelera devagar, o que dá pouco motivo ao Banco Central para cortar juro com a inflação acima do teto.
O debate sobre o ajuste é de composição, não de tamanho. Pelas contas que circularam entre economistas na semana, perto de dois terços do pacote dependem de receita, com revisão de benefícios tributários, e não de corte de gasto obrigatório. Estimativas independentes falam em algo perto de R$ 300 bilhões para estabilizar a dívida, o que colocaria os R$ 60 bilhões em um quinto do necessário. ° Não são números oficiais, mas são os números com que o mercado está trabalhando. E a experiência mostra que benefício tributário tem defensor organizado no Congresso.
Do outro lado, economistas próximos ao governo defenderam em entrevistas medidas como desindexação ampla, mudança no regime de metas e até controle de saída de capital. A Fazenda não endossou nenhuma delas, e um dos próprios autores disse não esperar que o governo vá por esse caminho. Mas a circulação dessas ideias é parte do preço do dólar: no fim de semana anterior, com o mercado tradicional fechado, o dólar negociado em plataformas de criptomoedas chegou a R$ 5,78. A posse do quarto mandato é em 5 de janeiro, e o nome da Fazenda ainda não foi anunciado.
Juro alto por mais tempo. Com inflação acima do teto, câmbio pressionado e ajuste considerado pequeno, a Selic de 13,75% tende a durar. Crédito sem equalização segue caro na próxima compra de insumo.
Câmbio para os dois lados. Um nome com credibilidade na Fazenda pode tirar parte do prêmio em poucos dias. Quem tem receita em reais e custo em dólar convive com essa amplitude até a definição.
O governo apresentou o ajuste e o Senado aprovou rápido. O mercado olhou a composição, achou receita demais e corte de menos, e cobrou no dólar. A próxima informação que mexe no câmbio não é econômica, é um nome.
A medida provisória 1.376 foi aprovada pela Câmara na terça, 10, e pelo Senado na quarta, 11, último dia de validade, e vai à sanção presidencial. A renegociação vale para quem teve perda em pelo menos duas safras entre 2019 e 2025, com redução mínima de 30% da renda esperada. Os juros ficam entre 6% e 12% ao ano, e entre 5% e 11% nos casos mais graves, com prazo de até 8 anos, ou 10 nos casos mais graves. O Senado retirou do texto três assuntos que não tinham relação com o crédito rural. A regulamentação e o prazo para contratar dependem da sanção.
Na véspera, o Banco do Brasil divulgou o resultado do terceiro trimestre, e a presidente do banco disse na teleconferência que parte dos médios e grandes produtores optou por não pagar nem renegociar e se recusou a apresentar garantias, e que o banco não contava com "a persistência e intencionalidade de risco moral". O banco localizou os atrasos em soja, milho e pecuária, principalmente no Centro-Oeste. Entidades de produtores repudiaram a fala, e o banco publicou nota no mesmo dia dizendo que não responsabilizou todo o setor e que segue ao lado dos produtores. O vice-presidente de agronegócios falou em produtores adiando a renegociação à espera de condições melhores. Recusar e esperar não são a mesma coisa.
O que os números mostram
A inadimplência acima de 90 dias da carteira de agronegócio do banco foi a 6,92% em setembro, contra 4,84% um ano antes. Mas a carteira total foi a 6,08%, contra 4,51%, e a de pessoa física a 9,14%, contra 6,01%. O atraso subiu em todo o banco, e mais rápido na pessoa física urbana do que no agro. Com a Selic em 13,75%, a dívida que não cabe no fluxo de caixa é a contratada a juro de mercado, e não a das linhas equalizadas.
É por isso que o crédito rural com juro controlado continua sendo o instrumento que segura o custo da safra, e não o problema. Quando o produtor é empurrado da linha equalizada para a taxa de mercado, o atraso aparece. A renegociação aprovada tenta fazer exatamente essa ponte, com juro e prazo compatíveis com a atividade. A espera por uma condição ainda melhor tem custo: cada mês sem contrato é um mês de juro e encargo correndo sobre o saldo.
A sanção e a regulamentação. Só depois delas se sabe o prazo de contratação e as exigências de documentação de perda. Laudos, notas de venda e decretos de emergência das safras de 2019 a 2025 são o que define o enquadramento.
Crédito mais seletivo. O banco cortou a projeção de crescimento da carteira para entre estabilidade e queda de 2%. A próxima safra deve ter mais exigência de garantia em todo o sistema.
Renegociação aprovada, banco mais seletivo e juro alto na mesma semana. A regulamentação vai pedir laudo, nota de venda e fluxo de caixa organizados, e decisão de dívida tomada na última hora costuma sair cara. O diagnóstico estratégico da Conte$to Agro leva de 30 a 45 dias e coloca dívida, prazo, custo e caixa na mesma régua antes que o banco faça essa conta por você. Converse com a gente em contextoagro.com.br
Na semana, o nitrogenado cedeu em dólar. No CFR Brasil, a ureia caiu US$ 10, para US$ 465 por tonelada, e o sulfato de amônio caiu US$ 8, para US$ 255. MAP, superfosfatos, nitrato e cloreto de potássio ficaram parados. Em reais, o câmbio anulou a queda: a ureia subiu 0,5% e o MAP 2,6%. ° No interior, a ureia subiu de R$ 24 a R$ 28 por tonelada, para R$ 3.643 em Sorriso, R$ 3.621 em Uberlândia, R$ 3.600 em Rio Verde e R$ 3.582 em Cascavel. A distância entre o porto e o interior segue perto de R$ 1.000 por tonelada. °
| Produto | US$/t 13/11 | Semana | Desde 2/10 em US$ | R$/t ° | Desde 2/10 em R$ ° |
|---|---|---|---|---|---|
| Ureia | 465 | −10 | −4,1% | 2.631 | +4,0% |
| Sulfato de amônio | 255 | −8 | +0,8% | 1.443 | +9,3% |
| Nitrato de amônio | 380 | 0 | −3,8% | 2.150 | +4,3% |
| MAP | 840 | 0 | 0,0% | 4.752 | +8,5% |
| Superfosfato triplo | 660 | 0 | 0,0% | 3.734 | +8,5% |
| Superfosfato simples 19% | 260 | 0 | +4,0% | 1.471 | +12,8% |
| Cloreto de potássio | 360 | 0 | −1,4% | 2.037 | +7,0% |
arraste para o lado
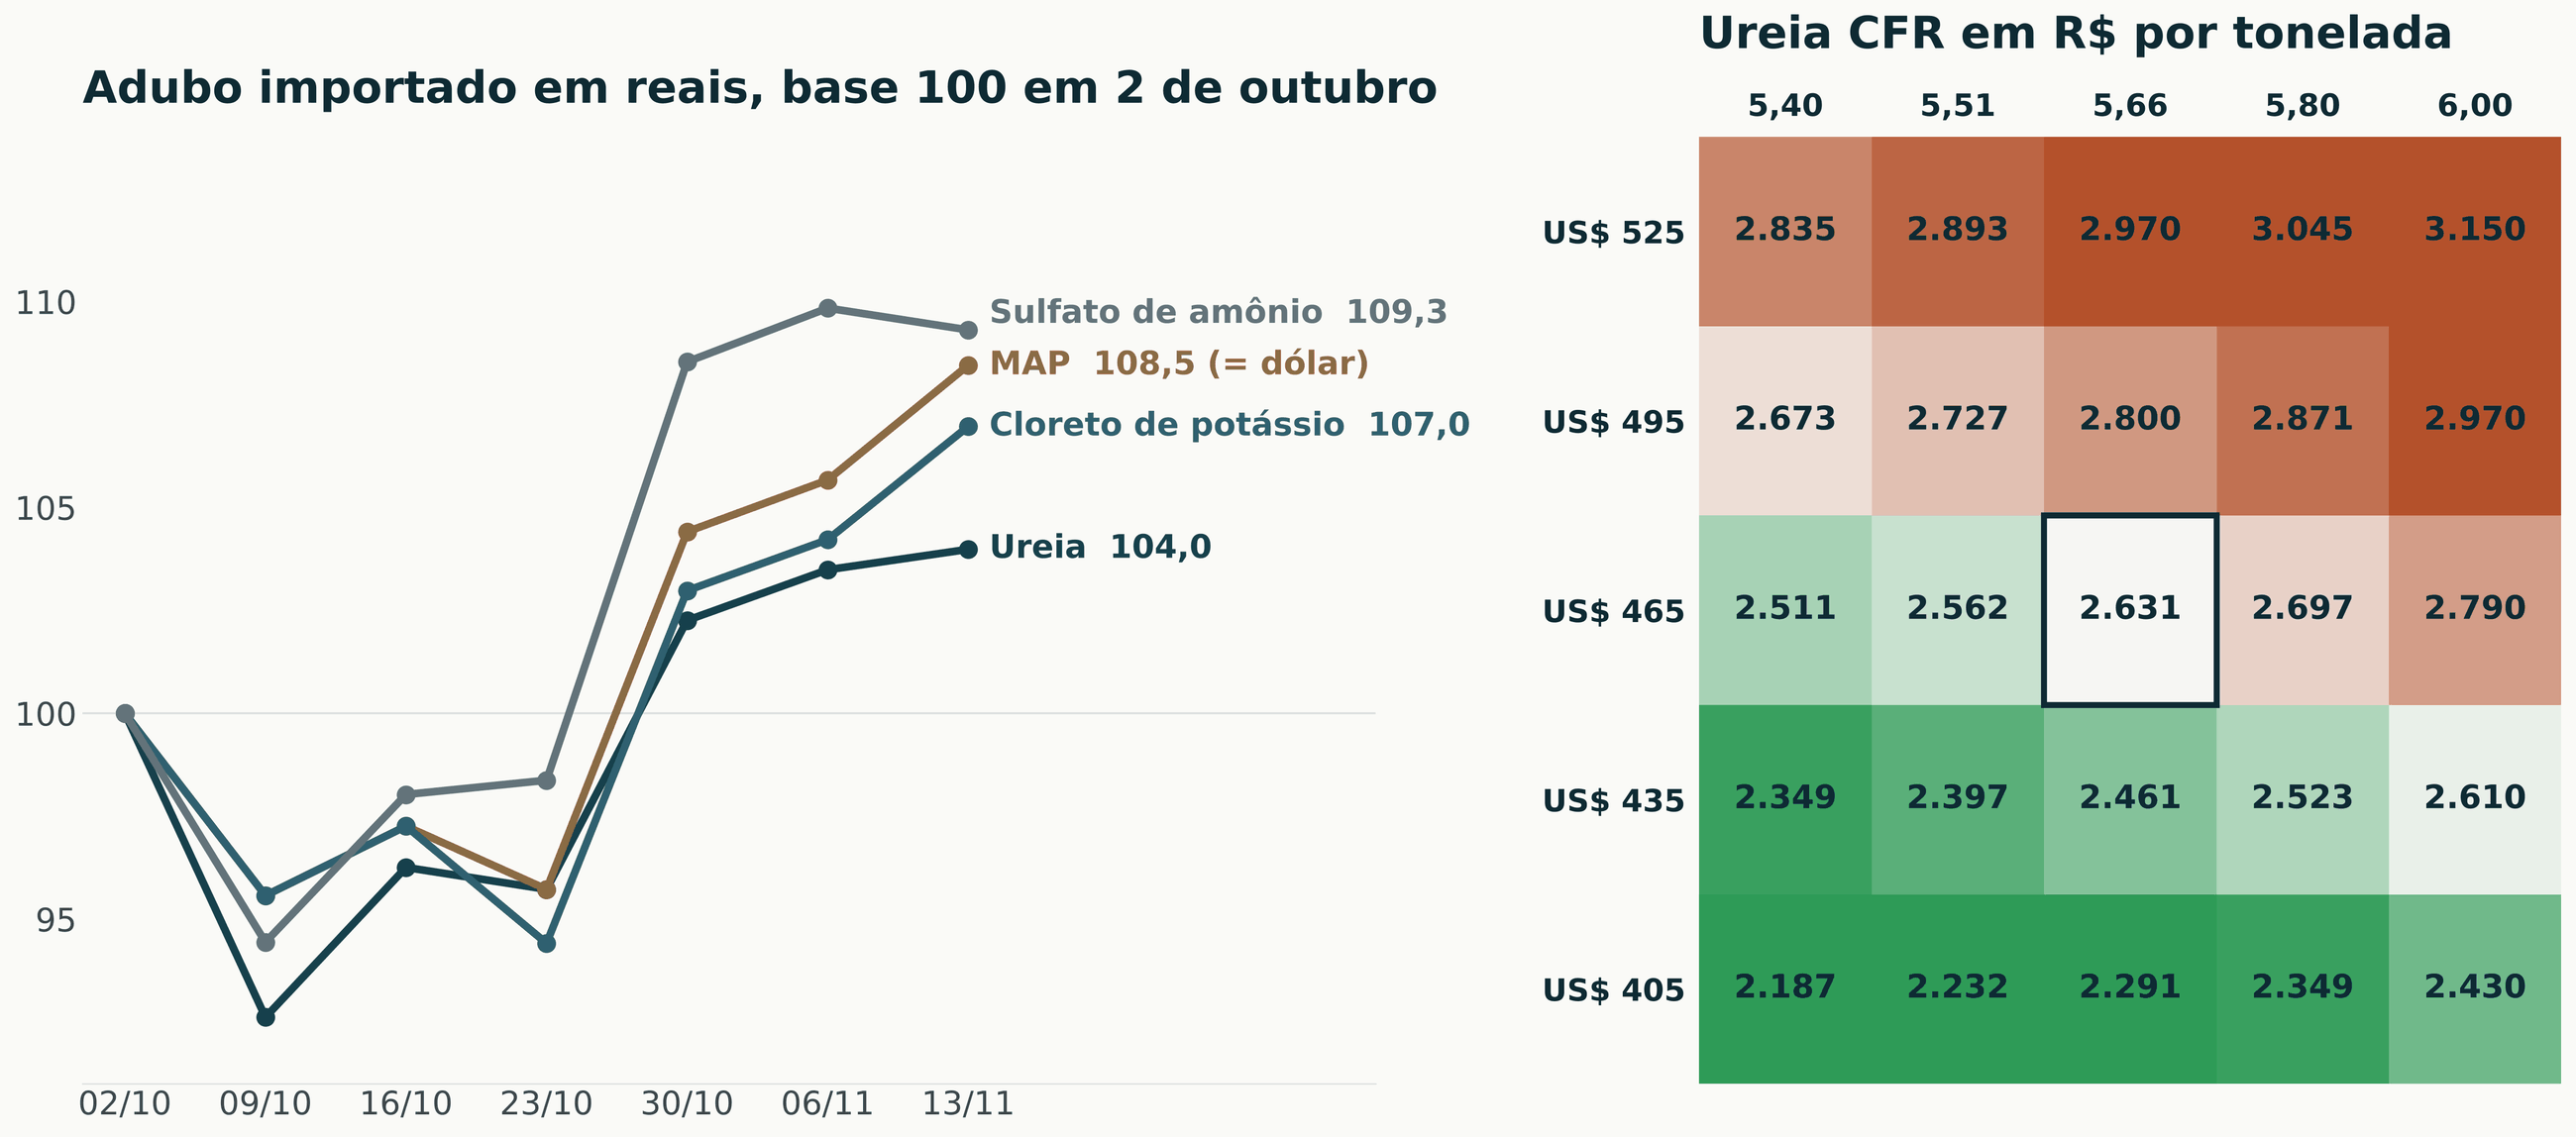 À esquerda, o adubo importado em reais, base 100 em 2 de outubro de 2026, até 13 de novembro. À direita, a ureia CFR em reais por tonelada para cada combinação de preço em dólar e câmbio. ° Referências CFR Brasil semanais de leitura de mesa, convertidas pelo dólar de fechamento de cada sexta. A célula com contorno é o ponto de 13 de novembro: US$ 465 a R$ 5,657.
arraste para o lado
Em um ano, o enxofre dobrou e o potássio ficou parado
A comparação com novembro de 2025 mostra onde está o choque. O enxofre subiu 115%, de US$ 393 para US$ 845 por tonelada, com a passagem por Ormuz restrita, e é ele que mantém o fosfatado caro: o MAP está 27,3% acima, o superfosfato simples 37,5%. No nitrogênio, o sulfato de amônio subiu 50,3%, depois que a China travou a exportação no meio do ano, e a ureia 13,1%. O cloreto de potássio, com 0,8%, é a exceção.
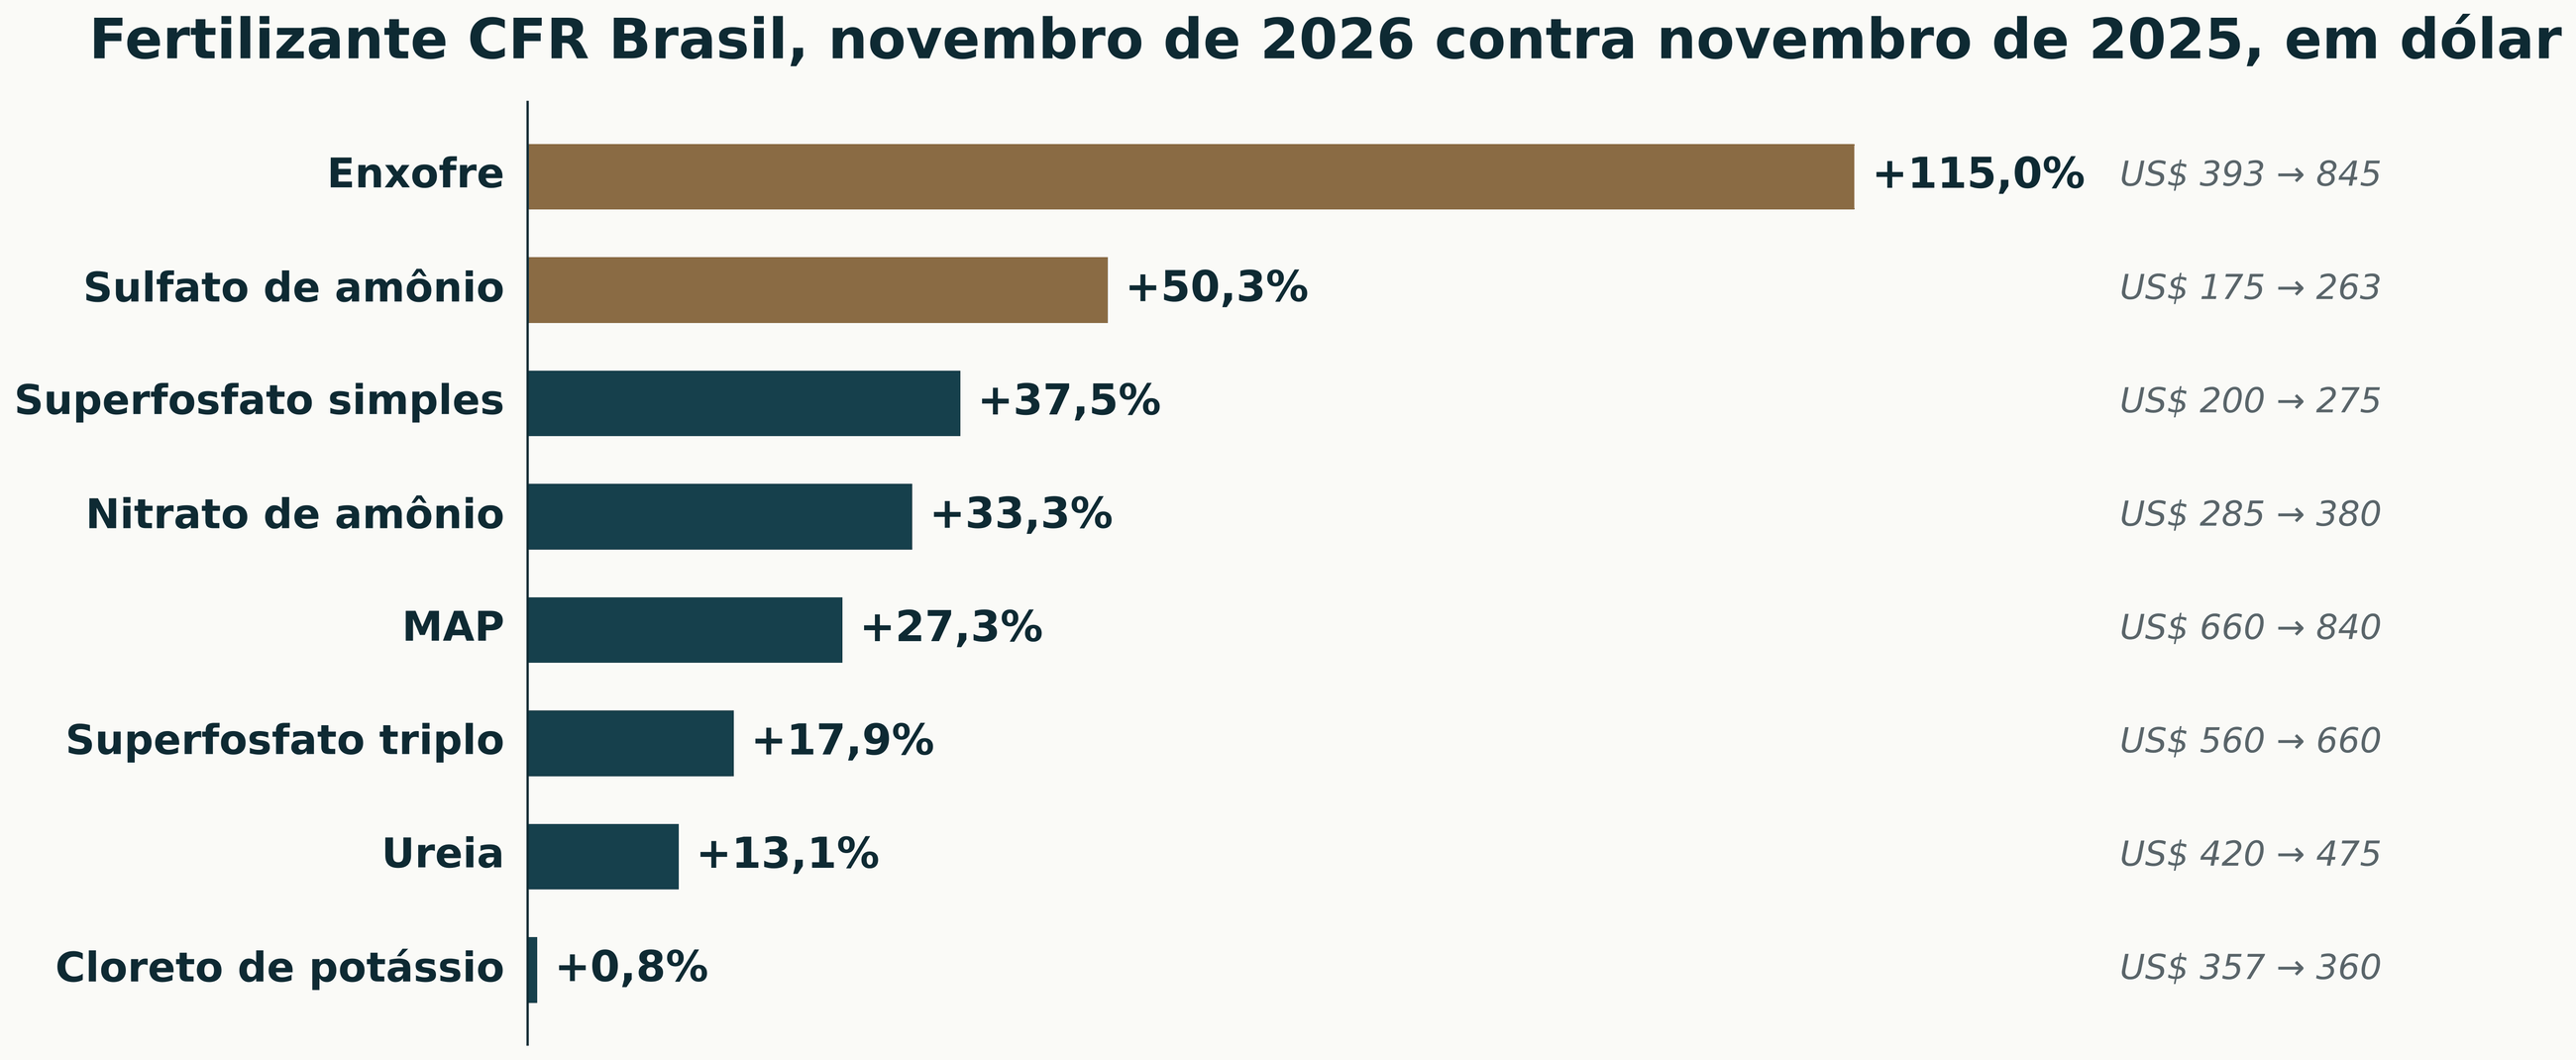 Fertilizante CFR Brasil em novembro de 2026 contra novembro de 2025, em dólar por tonelada, pagamento à vista. Referência anual de mercado para matérias-primas. Os dois produtos em destaque são os que mais subiram e os que mais dependem de oferta restrita, por Ormuz no enxofre e pela China no sulfato.
arraste para o lado
Nitrogênio atrasado para a safrinha
Os dados de comércio exterior de outubro confirmam o atraso. O Brasil importou 1,06 milhão de toneladas de ureia no mês, o maior volume de 2026, mas o menor para um outubro desde 2023. No ano, até outubro, são 4,59 milhões de toneladas, o menor volume desde 2019, e outubro sozinho respondeu por 23% do total. ° O preço médio de embarque do ano ficou em US$ 441 por tonelada, 11,6% acima da média de 2025 e o maior desde 2022. A compra foi deixada para o fim do ano, e é isso que transforma o prazo de entrega em parte do preço.
A importação de ureia de agosto a dezembro está 28% abaixo do mesmo período do ano passado, e o sulfato de amônio também segue com déficit, embora a programação de novembro e dezembro tenha melhorado. O fósforo o produtor conseguiu reduzir na soja. O nitrogênio do milho é mais difícil de cortar sem perder produtividade. O risco apontado pela leitura de mesa não é faltar produto, é o produto não chegar na janela de aplicação da safrinha, que vai abrir cedo com o plantio rápido da soja. A Índia comprou só uma parte do que pediu na última licitação e deve voltar ao mercado, e a China pode suspender a exportação de ureia no inverno, como já fez antes. Os dois eventos tendem a firmar a ureia.
Energia: o barril caiu de novo, o gás europeu subiu
O Brent fechou a semana em US$ 95,84, queda de 2,52%, e o WTI em US$ 88,56. A produção da Opep e seus aliados cresceu perto de 2 milhões de barris por dia em outubro, e a agência internacional de energia passou a projetar excedente no quarto trimestre. A gasolina americana caiu 5,59% e o óleo de aquecimento 1,69%. Na contramão, o gás natural europeu subiu 6,27%, para € 90,96 por megawatt-hora, e é o gás que define o custo do nitrogenado. No Brasil, o diesel subiu 1,66% no IPCA de outubro.
Diesel: o subsídio extra do importado acabou, o principal vence dia 26
O governo não renovou a subvenção extra de R$ 1,40 por litro ao diesel importado, criada pela portaria de 13 de outubro com prazo de trinta dias e encerrada na quinta, 12. Com isso, a ajuda máxima ao importador cai de R$ 3,52 para R$ 2,12 por litro. O extra custou R$ 1,6 bilhão em trinta dias, e a Fazenda diz que pode voltar a ele se o petróleo subir de novo. A subvenção de R$ 2,12 ao diesel rodoviário, paga a produtores e importadores, continua, mas só até 26 de novembro. A medida provisória que sustenta o programa ganhou mais 60 dias de validade no Congresso, o que mantém o instrumento de pé, mas não garante o valor. E o ajuste fiscal aprovado no Senado tira até R$ 10,5 bilhões de subsídio ao diesel do cálculo da meta de 2026, sem reduzir o gasto.
Mais de um quarto do diesel consumido no Brasil vem de fora, e para outubro a projeção oficial era de um terço. É o importado que fecha a conta no pico de demanda, e o pico é agora: plantio da soja no Sul, colheita do trigo e frete da safra. Sem o extra, o importador repassa parte do custo ou importa menos. O governo não estimou o efeito na bomba, e o diesel já tinha subido 1,66% no IPCA de outubro com as duas ajudas em vigor. A data a acompanhar é 26 de novembro. Sem nova prorrogação, sai também o subsídio principal, no meio do plantio e da colheita do Sul.
Ureia em reais, não em dólar. Cada R$ 0,10 no câmbio muda a tonelada em R$ 46,50. ° A queda de US$ 10 na semana foi anulada pelo câmbio em menos de dois dias.
Janela da safrinha. Com importação atrasada e logística trabalhando sob demanda, o prazo de entrega passou a ser parte do preço.
Diesel depois de 26 de novembro. O extra do importado já saiu e o subsídio de R$ 2,12 vence no dia 26. O diesel da colheita do Sul e do plantio da safrinha ainda não comprado está exposto a essa data.
A ureia caiu em dólar e subiu em reais, o fosfato está caro pelo enxofre e o potássio é o único parado. Entre o preço lá fora e o custo na fazenda estão o câmbio, o frete e o prazo, e nesta safrinha o prazo pesa mais do que de costume. No diesel, o governo começou a desmontar a ajuda pelo importado.
Ureia mais cara em reais, entrega atrasada e diesel com data para perder subsídio. Planejar a compra de insumo da safrinha com câmbio, prazo de entrega e caixa na mesma planilha é trabalho de executivo, não de balcão. A Conte$to Agro faz esse planejamento de dentro da operação, com número datado e revisão a cada semana. Converse com a gente em contextoagro.com.br
O Banco do Brasil lucrou R$ 1,27 bilhão ajustado no terceiro trimestre, 66,5% menos que um ano antes. O custo do crédito, que soma provisão para perda, desconto em renegociação e recuperação de dívida antiga, foi a R$ 21,2 bilhões no trimestre, alta de 18,4%. O retorno sobre o patrimônio caiu de 8,4% para 2,8%. O banco atribuiu a piora principalmente à continuidade da alta da inadimplência em parte da carteira de agronegócio.
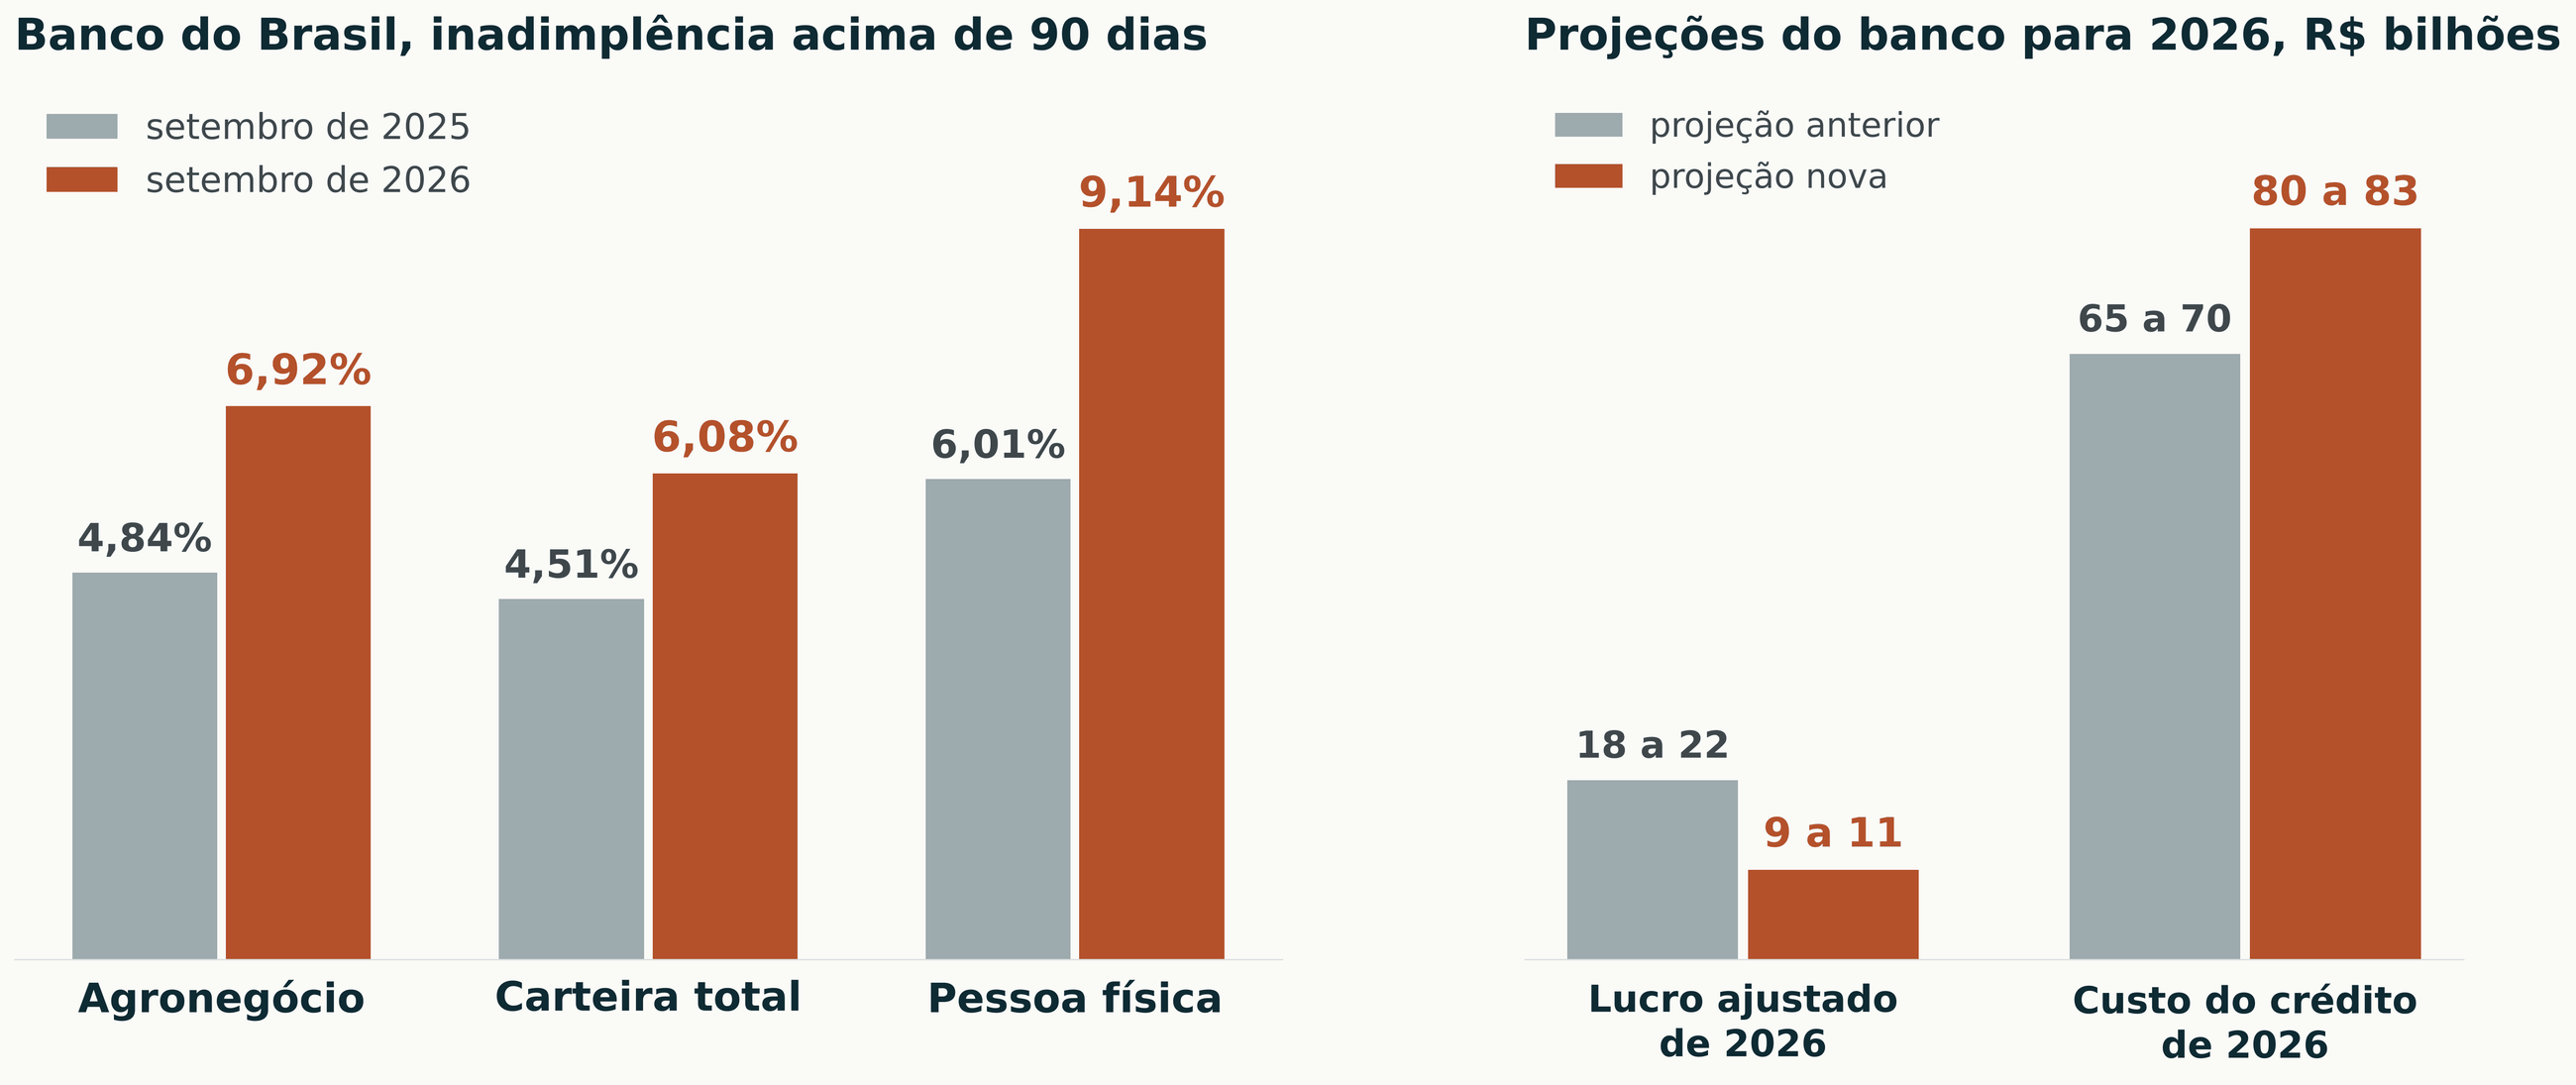 Inadimplência acima de 90 dias do Banco do Brasil em setembro de 2025 e de 2026, e as projeções do banco para 2026 antes e depois do resultado do terceiro trimestre, em bilhões de reais. Fonte: resultado do terceiro trimestre de 2026, divulgado em 11 de novembro, e reprodução da Agência Brasil.
arraste para o lado
As projeções para 2026 mudaram de patamar. O lucro esperado caiu de R$ 18 a 22 bilhões para R$ 9 a 11 bilhões. O custo do crédito subiu de R$ 65 a 70 bilhões para R$ 80 a 83 bilhões. A carteira, que deveria crescer entre 0,5% e 4,5%, agora deve ficar entre estabilidade e queda de 2%. O índice de capital principal caiu de 11,16% para 10,80%.
Para o produtor, o efeito prático não está na fala da teleconferência, está nessas três linhas. Banco que espera perder mais e emprestar menos exige mais garantia e escolhe a quem emprestar. Segundo relatos da teleconferência, a maior parte da safra 2026/27 financiada pelo banco já tem alienação fiduciária constituída. A disputa daqui em diante é sobre quem chega ao custeio de 2027/28 com o balanço em ordem.
Na Edição 16, os fabricantes de defensivo e de adubo mostraram venda menor e mais critério. Nesta, o maior financiador do agro mostrou o mesmo do lado do crédito. Insumo, crédito e prazo estão ficando mais seletivos ao mesmo tempo, e quem tem a operação organizada é quem vai ter acesso.
A inflação ao consumidor subiu 0,4% em outubro e o núcleo 0,3%, os dois 0,1 ponto acima do esperado. Não houve taxa anual, porque a paralisação do governo em 2025 impediu a coleta de outubro daquele ano. Um diretor do Fed defendeu alta de 0,25 ponto em dezembro e admitiu até 0,50. O mercado passou a precificar a alta integralmente. O título de 2 anos subiu 13 pontos-base no dia e o de 10 anos, 6.
A primeira negociação em nove meses, em Abu Dhabi, com mediação americana, terminou com acordo de princípio para a maior troca de prisioneiros da guerra, sem cessar-fogo e sem acordo para o corredor de grãos no Mar Negro. O enviado americano resumiu: "não há confiança entre os lados agora". Não há data para a próxima rodada.
A inflação ao produtor americana veio em 0,3%, abaixo dos 0,4% esperados, e aliviou os juros no fim da semana. O índice do dólar fechou em 103,42 pontos. A Nasdaq caiu 0,91% na sexta, ainda pressionada pela tecnologia, enquanto o Dow Jones subiu 0,1%.
O Brent caiu 2,52%, para US$ 95,84, com a Opep e aliados produzindo perto de 2 milhões de barris por dia a mais em outubro e a agência internacional de energia projetando excedente no quarto trimestre. Ataques a petroleiros em Ormuz continuam, e o fluxo pelo estreito segue abaixo do normal.
A cúpula da APEC, em Shenzhen, tem encontro de Trump e Xi. Em jogo, o corte recíproco de tarifas que a China pôs como condição para ampliar compras agrícolas e a trégua comercial que vence em janeiro. A China já comprou 16,64 milhões de toneladas de soja americana nesta temporada.
O quadro externo mudou de sinal em uma semana. Na edição passada, a tecnologia caía e o dinheiro corria para os títulos. Agora, a inflação americana voltou a subir, o Fed caminha para alta em dezembro e o dólar segue firme no mundo. Para o real, a combinação é ruim: juro americano mais alto encarece o dinheiro que vem para o Brasil justamente quando o fiscal brasileiro está em dúvida. Para os grãos, o efeito é mais ambíguo. O dólar forte pesa sobre Chicago, como se viu na quinta, mas o relatório americano e a China pesaram mais na semana.
O mapa de riscos para as próximas semanas
| Risco | Como chega à fazenda | O que observar | Quando |
|---|---|---|---|
| Ajuste desidratado no Congresso | Dólar e juro longo sobem juntos, crédito livre e insumo ficam mais caros | Votação dos destaques no Senado e tramitação na Câmara | 17/11 em diante |
| Nome da Fazenda sem credibilidade fiscal | Prêmio de risco maior no câmbio e na curva de juro | Anúncio da equipe do quarto mandato | até 5/1 |
| Alta de 0,50 ponto nos Estados Unidos | Dólar firme no mundo e pressão sobre Chicago | Ata do Fed na quarta, 18, e falas de diretores | 9/12 |
| Trump e Xi sem acordo de tarifas | China compra só soja e limita milho, trigo e sorgo americanos | Comunicados após a APEC | 19/11 |
| Chuva irregular no Centro-Norte com El Niño forte | Prêmio de porto e preço interno, não Chicago, reagem primeiro | Chuva acumulada em Mato Grosso, Pará e Matopiba | dezembro e janeiro |
| China suspender exportação de ureia | Nitrogenado da safrinha mais caro e mais atrasado | Anúncios do governo chinês e licitação indiana | inverno do hemisfério norte |
| Corredor do Mar Negro continuar fechado | Mais demanda por milho e trigo de outras origens | Próxima rodada de negociação | sem data |
arraste para o lado
Lá fora, o juro americano voltou a subir e a paz no Mar Negro não veio. O que mais pode mudar o preço dos grãos nas próximas semanas é uma reunião em Shenzhen e o clima de dezembro no Brasil. O que mais pode mudar o câmbio é Brasília.
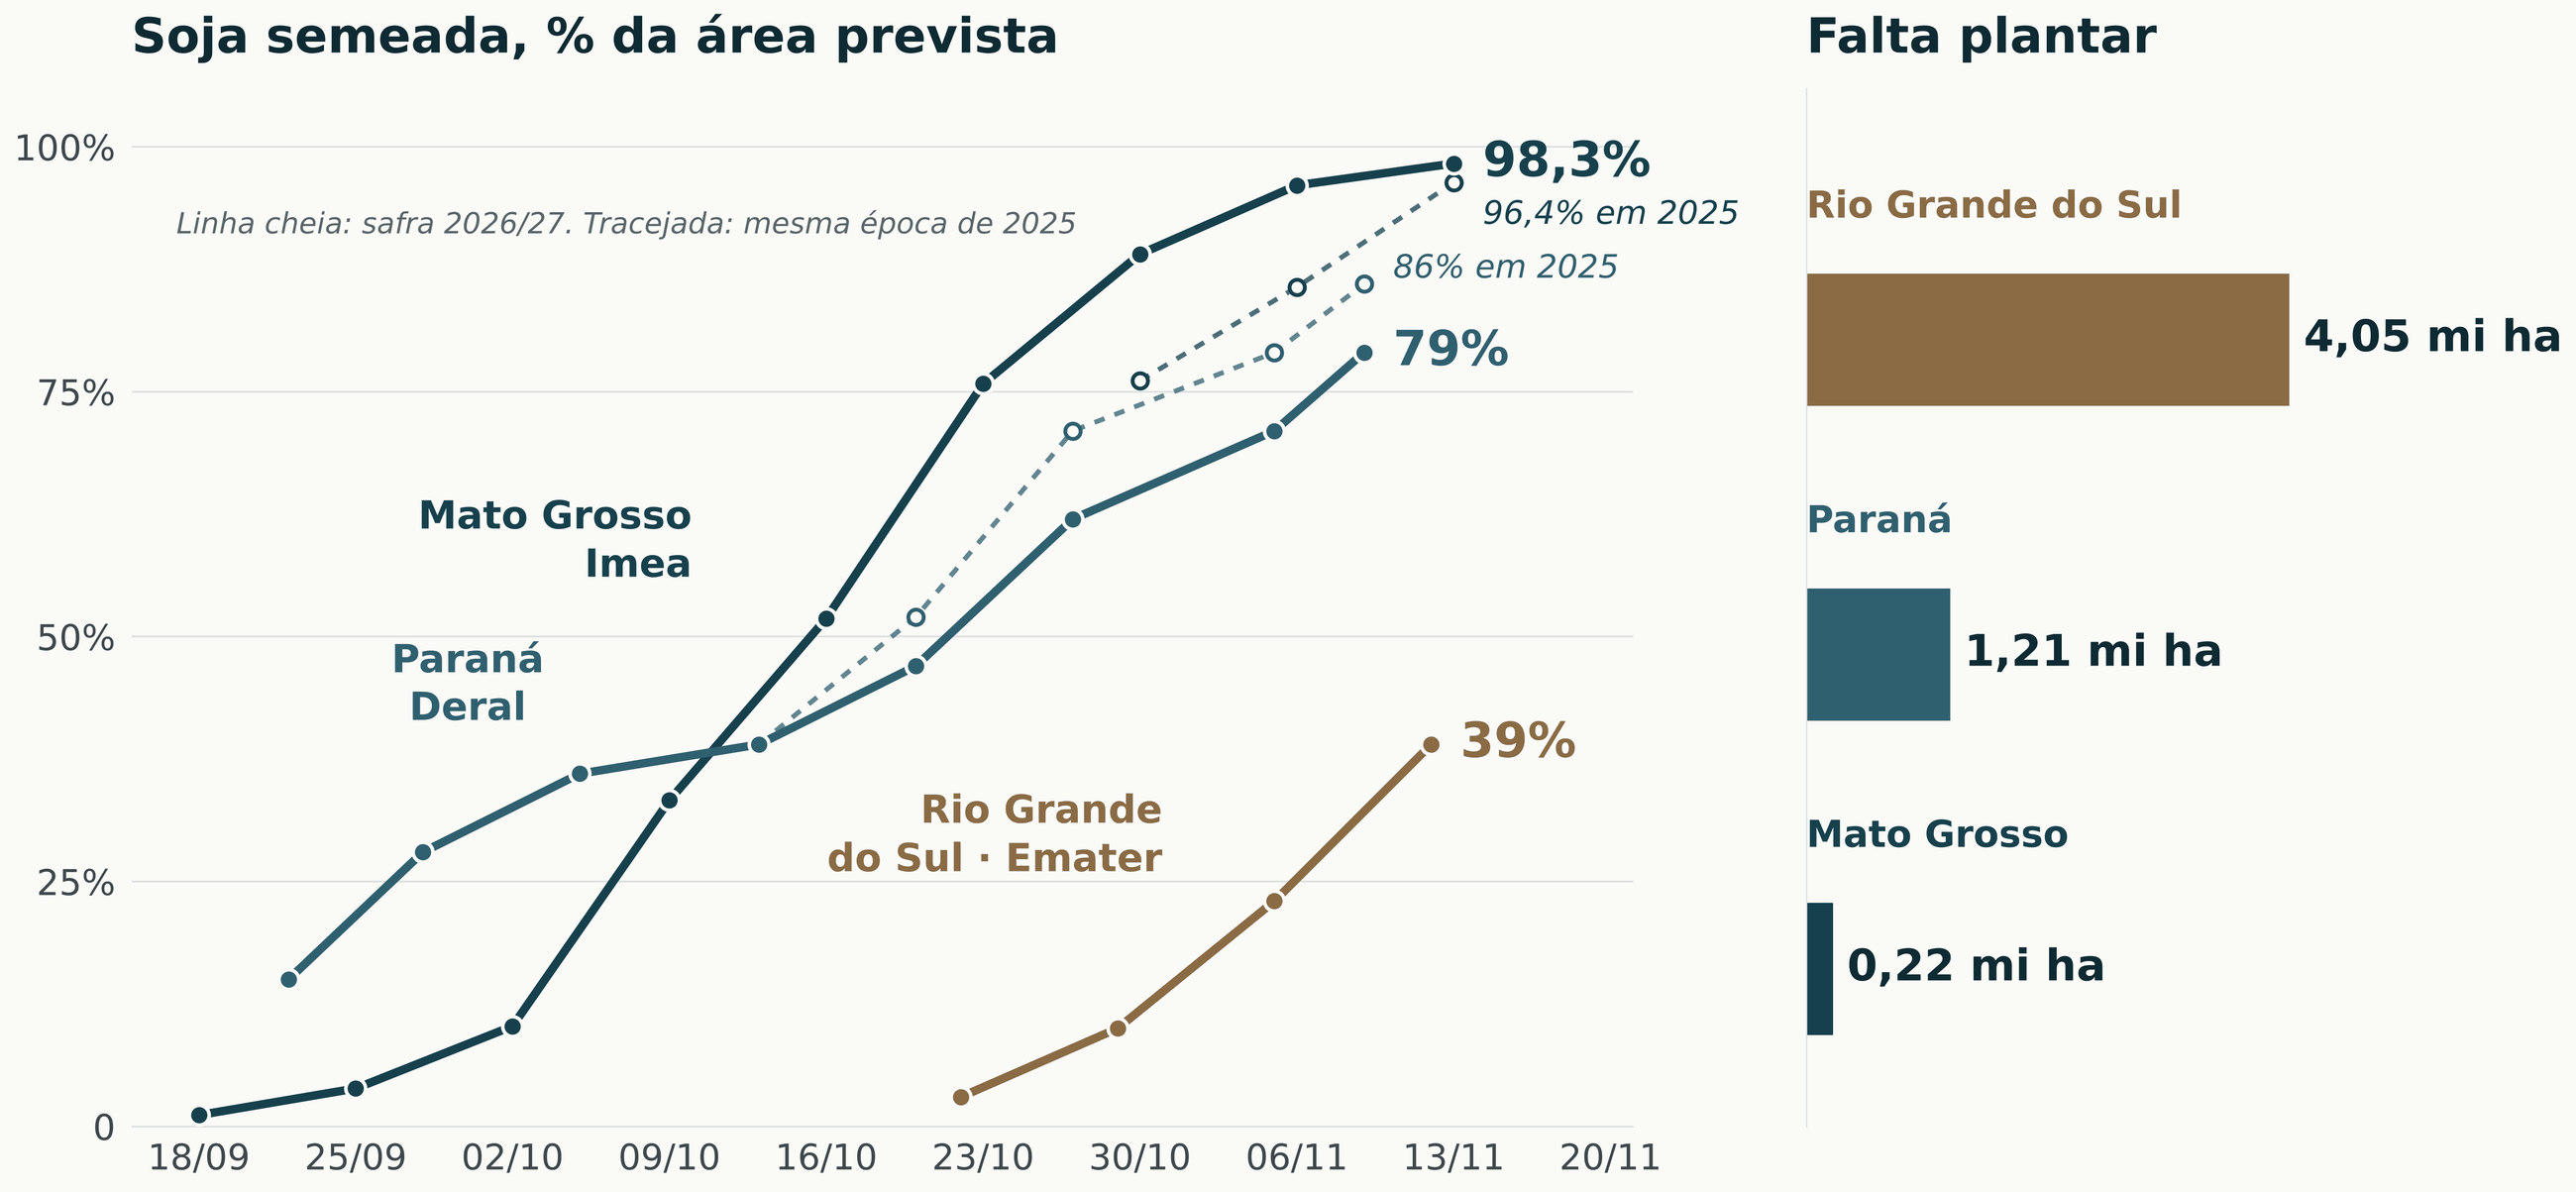 Soja semeada em porcentagem da área prevista, pela data de cada boletim, e área que falta plantar em milhões de hectares. ° Linha tracejada: mesma época da safra anterior. Imea, boletim de 13 de novembro de 2026. Deral, 9 de novembro. Emater, informativo de 12 de novembro. Área que falta plantar calculada pela casa sobre as áreas previstas de 13,05, 5,74 e 6,645 milhões de hectares.
arraste para o lado
Semana a semana, pelos institutos estaduais
Mato Grosso chegou a 98,3% da soja semeada na sexta, contra 96,36% no ano passado e 96,57% na média de cinco anos, e o Médio-Norte terminou. O Imea mantém a projeção de 48,88 milhões de toneladas, com 62,44 sacas por hectare em 13,05 milhões de hectares. O Paraná está em 79%, contra 86% no ano passado, porque o excesso de chuva encurtou as janelas de trabalho. O Rio Grande do Sul saltou 16 pontos em uma semana, para 39% de 6,65 milhões de hectares, com chuva forte atrasando o norte e falta de umidade limitando o sul do estado. Dos 5,5 milhões de hectares que faltam plantar nos três estados, 96% estão no Sul. °
O El Niño pelo serviço climático americano
O boletim mensal de quinta, 12, do centro de previsão climática da NOAA manteve o alerta de El Niño e trouxe os números mais altos do ciclo. A anomalia da temperatura da superfície do mar passou de +4 °C no leste do Pacífico equatorial e avançou mais para oeste do que no mês anterior. Em outubro, a região Niño 3.4, a de referência, marcou +2,5 °C, contra +2,1 °C em setembro. A região Niño 3 ficou em +3,6 °C e a Niño 1+2, colada à costa do Peru e do Equador, em +4,4 °C. Abaixo da superfície, a água segue mais de 10 °C acima do normal em profundidade no leste do Pacífico. A atmosfera responde junto: vento de oeste fora do normal em baixa altitude, chuva acima da média do centro ao leste do Pacífico e chuva abaixo da média sobre a Indonésia. É um evento acoplado, oceano e atmosfera na mesma direção.
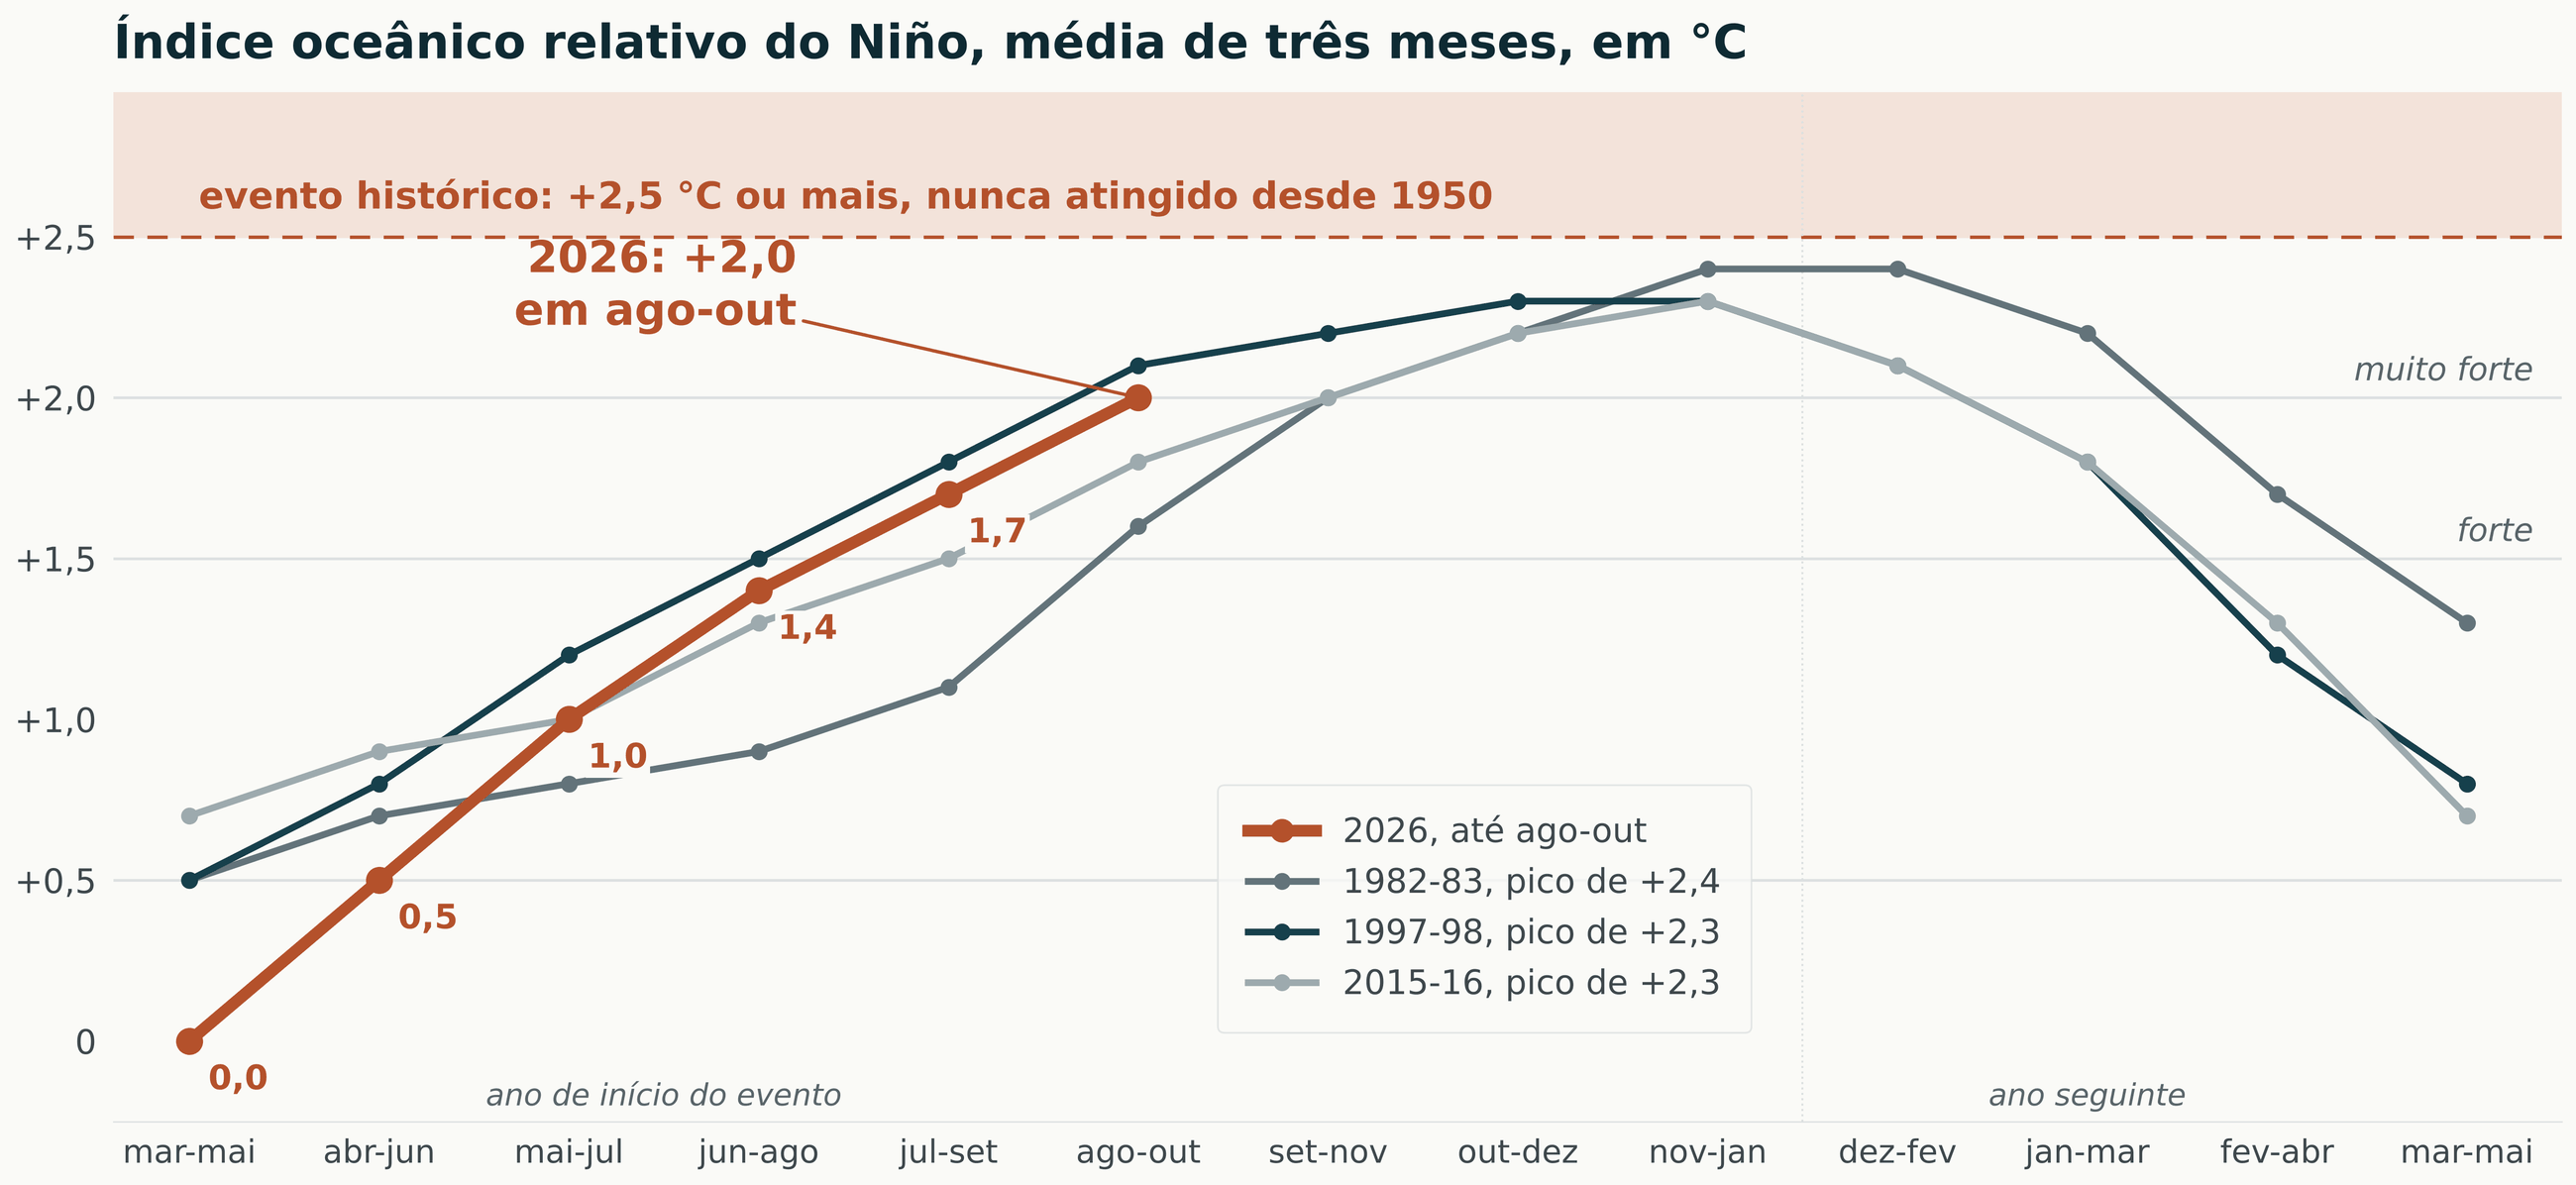 Índice oceânico relativo do Niño, média móvel de três meses, de março a maio do ano de início até março a maio do ano seguinte, em graus Celsius. NOAA, centro de previsão climática, tabela do índice relativo com base 1991 a 2020, consultada em 14 de novembro de 2026. O valor de agosto a outubro de 2026 é provisório e pode ser revisto por até dois meses. Faixas de intensidade como nas tabelas de probabilidade do próprio centro: forte a partir de +1,5 e muito forte a partir de +2,0. O evento histórico é o trimestre com +2,5 ou mais, acima de qualquer El Niño desde 1950.
arraste para o lado
Para medir intensidade e recorde, o centro usa um índice relativo, que desconta o aquecimento médio de todo o oceano tropical. Por isso ele fica abaixo das leituras tradicionais da mesma região. No trimestre de agosto a outubro, o índice relativo chegou a +2,0 °C, à frente de 2015 (+1,8) e de 1982 (+1,6) na mesma época e só um décimo atrás de 1997 (+2,1). Nenhum El Niño desde 1950 passou de +2,4. O evento histórico seria o primeiro a chegar a +2,5.
É aí que o boletim mudou o tom. A chance de evento histórico caiu de 83% para perto de 60% no trimestre de outubro a dezembro, e de 70% para perto de 60% no de novembro a janeiro. O El Niño não está perdendo força, ele ainda sobe. O que diminuiu foi a margem para quebrar o recorde. A chance de El Niño forte a muito forte até janeiro a março segue acima de 79%.
Até quando o El Niño fica
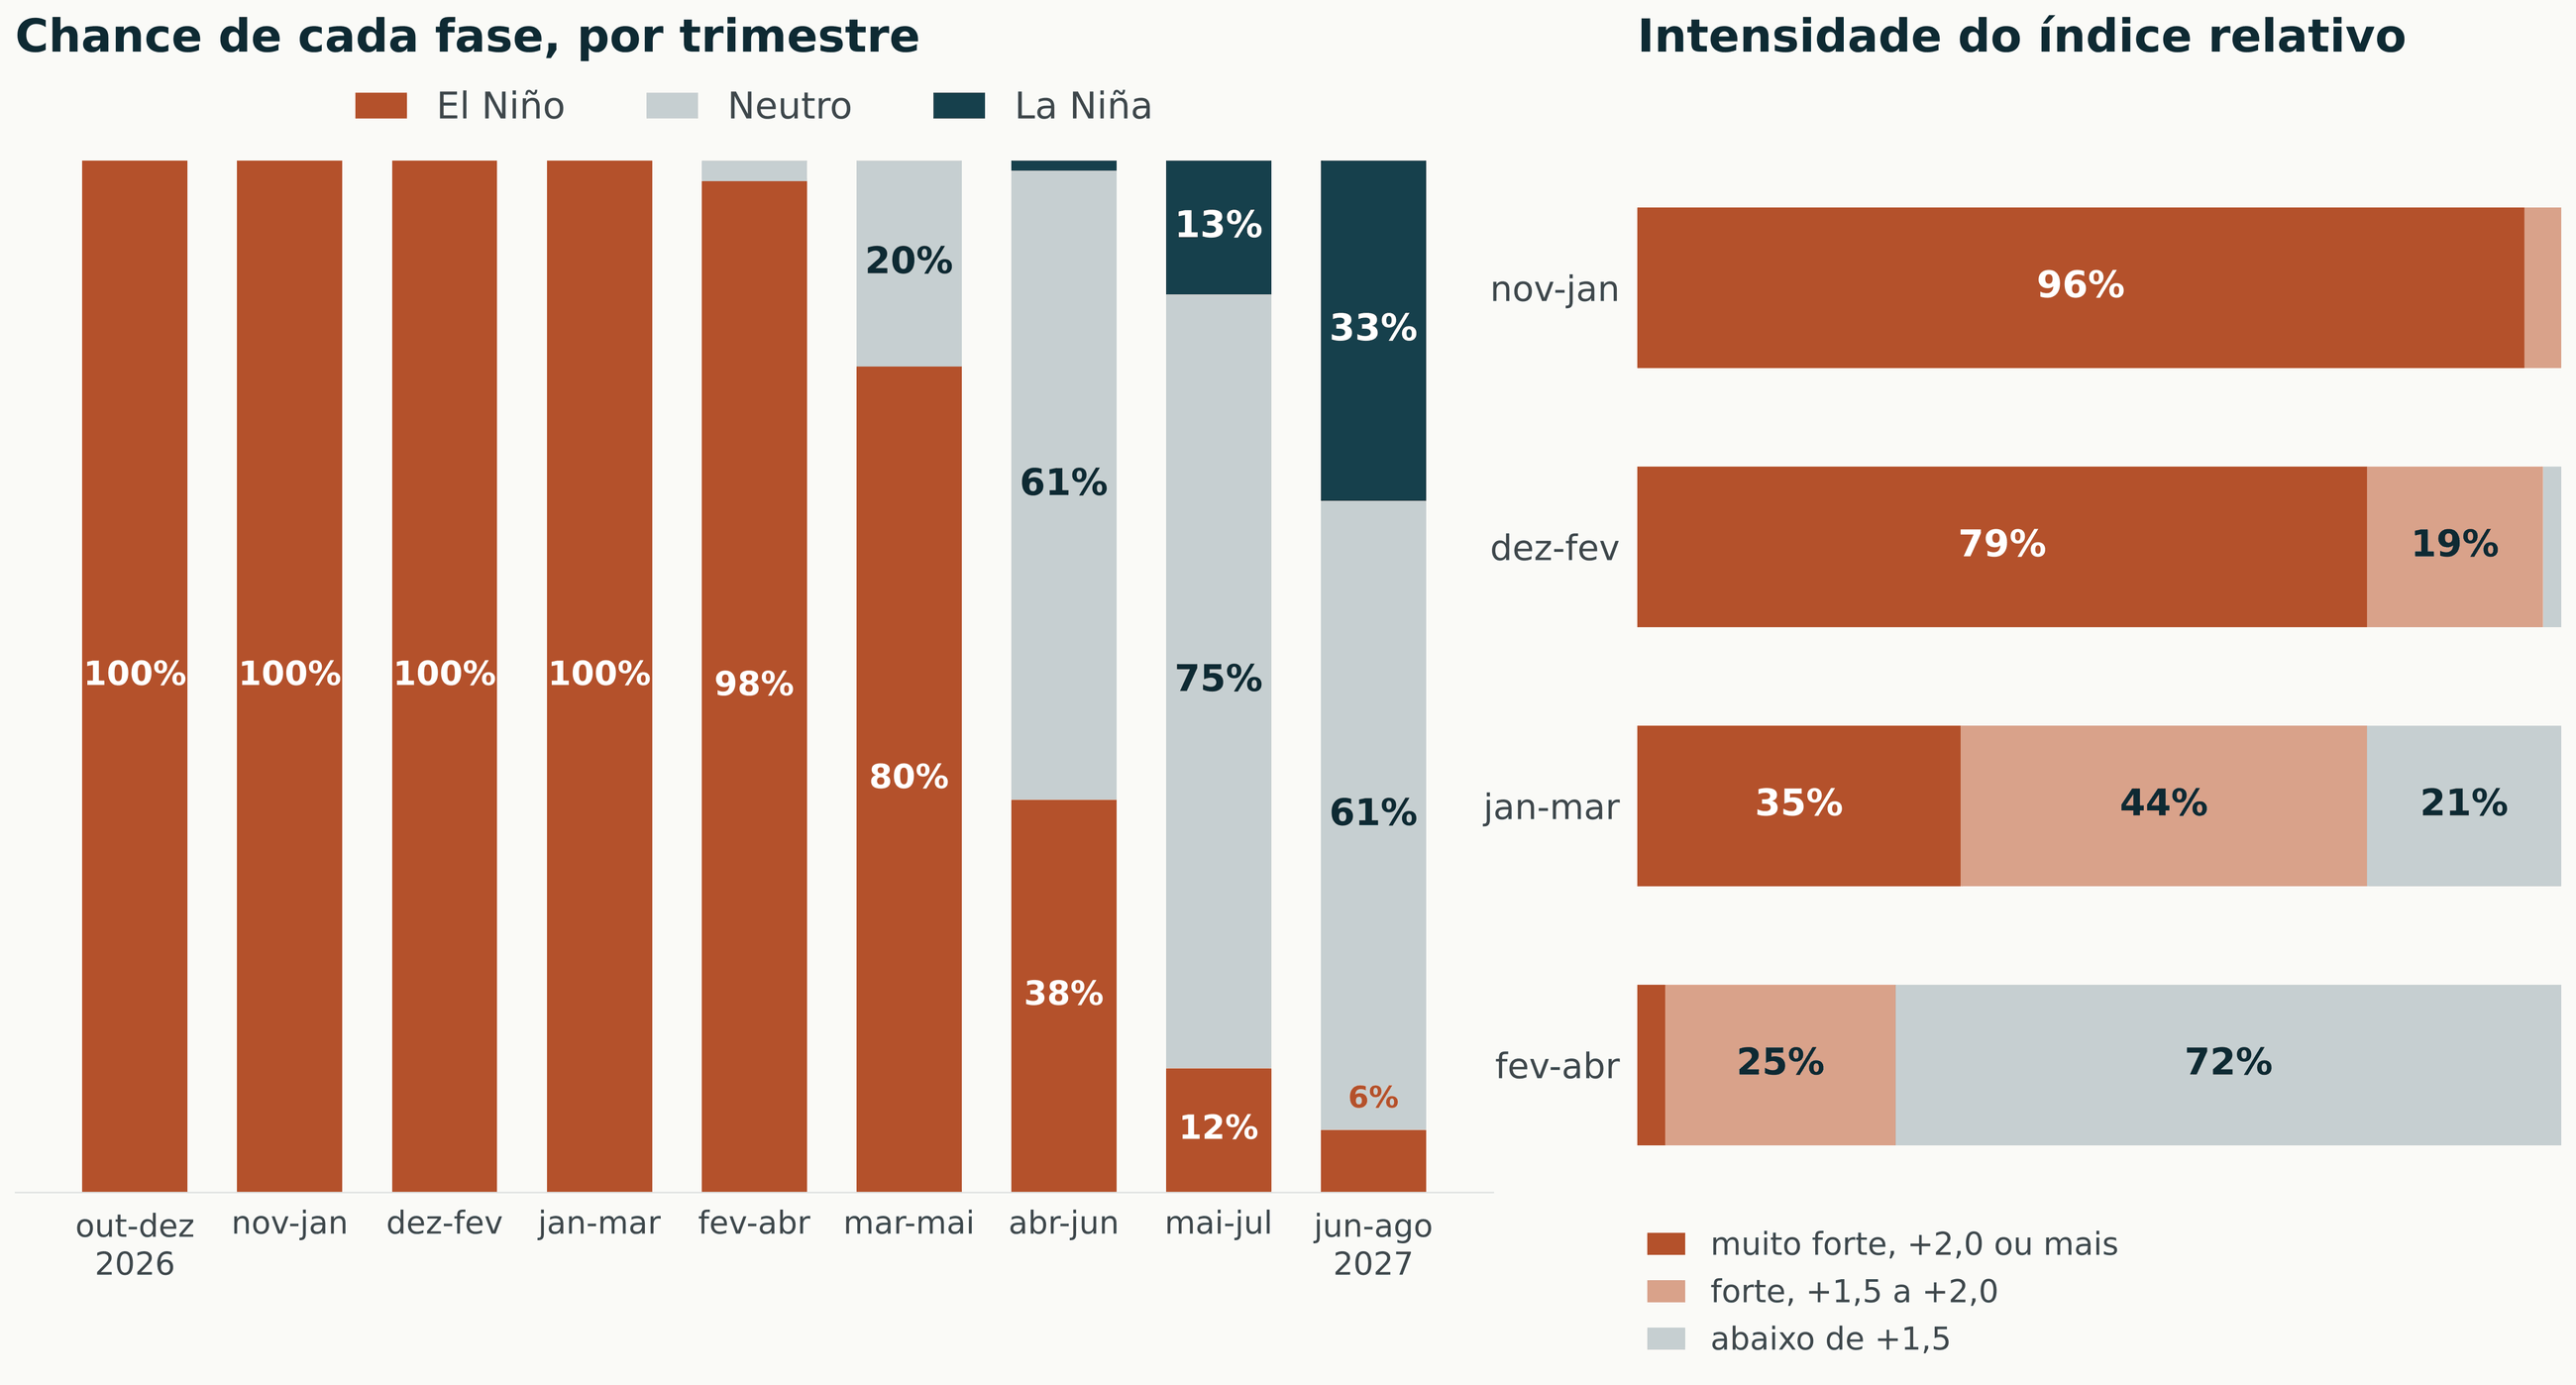 À esquerda, a chance de El Niño, de fase neutra e de La Niña em cada trimestre de outubro a dezembro de 2026 até junho a agosto de 2027. À direita, a chance de cada faixa de intensidade do índice relativo nos quatro trimestres seguintes. NOAA, centro de previsão climática, tabelas oficiais de probabilidade de fase e de intensidade de novembro de 2026, atualizadas na segunda quinta-feira de cada mês. Zero por cento é aproximado. Na intensidade, a faixa abaixo de +1,5 soma todas as demais.
arraste para o lado
A tabela de probabilidades dá 100% de El Niño até o trimestre de janeiro a março, 98% em fevereiro a abril e 80% em março a maio. A intensidade cai antes da fase: a chance de índice acima de +2,0 é de 96% em novembro a janeiro, de 79% em dezembro a fevereiro e de 35% em janeiro a março. Em abril a junho, a fase neutra passa a ser a mais provável, com 61%. Em junho a agosto de 2027, a La Niña já aparece com 33%, a primeira vez no ciclo que a virada de fase entra na tabela com peso.
O que isso quer dizer para o calendário brasileiro
O período que define a soja brasileira é dezembro e janeiro, e ele vai passar inteiro sob El Niño muito forte. Até lá, o risco é de distribuição, não de falta generalizada de chuva: algumas regiões recebem volume demais e outras ficam com intervalos secos no enchimento de grão. No Pará e em partes de Mato Grosso, a chuva desde meados de outubro ficou abaixo do que os modelos previam. Nos dois eventos mais parecidos com este, 1997-98 e 2015-16, o desenho no Brasil foi de Sul úmido e de chuva irregular e calor no Norte e no Nordeste. É o mesmo desenho da previsão do Inmet para novembro a janeiro, no boletim da Conab: chuva acima da média no Centro-Oeste e no Sul e abaixo em boa parte do Nordeste, do Sudeste e do centro-leste do Norte. Quebra localizada mexe primeiro no prêmio e no preço interno, antes de mexer em Chicago.
O calendário seguinte também muda. O milho safrinha será semeado com o El Niño ainda ativo e vai encher grão em abril e maio, quando o evento perde força e a fase neutra passa a dominar. E a primeira chance relevante de La Niña cai no inverno de 2027, a época do trigo no Sul e da compra de insumos da safra 2027/28. É cedo para cravar qualquer uma das duas coisas, mas são elas que vão estar na mesa a partir de fevereiro.
Nos Estados Unidos
Em 8 de novembro, a colheita de milho americana estava em 81%, contra 86% na média, e a de soja em 92%, contra 91%. O trigo de inverno estava 89% plantado, com 49% das lavouras em condição boa ou excelente, 5 pontos acima da semana anterior.
Chuva acumulada em dezembro no Centro-Norte. É o dado que pode mudar a conta de oferta da soja brasileira, e o primeiro a aparecer no prêmio de porto.
Boletim de El Niño de 10 de dezembro. Se a chance de evento histórico cair de novo, o mercado tende a tirar prêmio de risco climático da soja brasileira. Se voltar a subir, o contrário.
Granizo e temporal no Sul. Com a soja gaúcha ainda 61% por plantar, o temporal atrasa o plantio mais do que tira produção.
O plantio brasileiro está à frente do ano passado no Centro-Oeste e atrás no Paraná. ° O El Niño ainda sobe e só fica atrás de 1997 para a época, mas o recorde ficou menos provável e a La Niña já aparece no inverno de 2027. Até o fim de dezembro, a pergunta não é se chove, é onde.
O relatório da comissão americana de futuros com a posição de terça, 10 de novembro, dia do relatório de oferta e demanda, só sai na segunda, 16, atrasado pelo feriado de 11 de novembro nos Estados Unidos. O último dado disponível continua sendo o de 3 de novembro, publicado na Edição 16: fundos vendidos em 22.900 contratos de milho e comprados em 132.799 de soja.
O preço da semana dá uma pista, mas não substitui o extrato. A alta forte da soja no dia do relatório e a recuperação de sexta são compatíveis com fundo recomprando a posição que vinha reduzindo desde setembro. No milho, a alta menor e a queda de quinta sugerem cautela de quem tinha virado vendido. A posição de 10 de novembro entra na próxima edição, junto com a de 17 de novembro, que sai na sexta, 20.
Sem o extrato, a leitura fica pela metade. O que o preço mostrou foi demanda por soja e pouca convicção no milho, e o número de segunda vai dizer se isso foi o fundo ou o comprador físico.
Toda edição fecha com a lista do que fica em aberto. Esta tabela confere a lista da semana passada contra os fatos. Pergunta não é previsão, e por isso a coluna da direita só diz o que aconteceu. As duas leituras que a casa de fato afirmou estão classificadas abaixo da tabela, pela régua de sempre: erramos quando o fato desmentiu a leitura, meio certo quando a tese se confirmou e a direção ou o motivo não, e em aberto quando o dado ainda não saiu.
| Ajuste fiscal com número? | Sim. R$ 60 bilhões em 2027, com texto-base aprovado no Senado em 12 de novembro e destaques na terça, 17. O mercado considerou pouco, e o dólar fez o maior fechamento do ano, R$ 5,657. |
| Relatório americano muda a produtividade? | Sim, no milho. De 189,6 para 187,9 sacas por hectare. ° A soja subiu de 59,5 para 59,7. ° Os dois estoques finais vieram abaixo do que o mercado esperava. |
| Fundo recompra milho? | Em aberto. O extrato de 10 de novembro atrasou para segunda, 16. |
| China compra soja americana sem acordo? | Sim. Venda de 134 mil toneladas anunciada em 13 de novembro, e 16,64 milhões de toneladas já comprometidas com a China na safra. |
| Corredor ucraniano reabre? | Não. Abu Dhabi terminou com troca de prisioneiros acertada em princípio, sem cessar-fogo e sem corredor. |
| Renegociação ganha prazo? | Sim. A medida provisória 1.376 passou na Câmara e no Senado no último dia, com até 8 anos de prazo, 10 nos casos graves, e foi à sanção. |
| Paraná termina o plantio da soja? | Não. 79% semeado, contra 86% no ano passado. |
| Granizo de 3 de novembro no milho gaúcho? | Em aberto. Não houve número oficial de perda até 13 de novembro. |
| Petróleo segura a queda sem acordo com o Irã? | Sim. Brent em US$ 95,84, queda de 2,52% na semana e de 9,64% em trinta dias. |
| Subvenção do diesel prorrogada? | Em parte. O extra de R$ 1,40 ao importado acabou em 12 de novembro. Os R$ 2,12 seguem até 26 de novembro. |
| Queda da tecnologia vira fuga de risco? | Não, nesta semana. A Nasdaq caiu 0,91% na sexta, mas o Ibovespa subiu 2,35% na semana. |
arraste para o lado
Dólar: meio certo. Na Edição 16, escrevemos que promessa fiscal sem número tenderia a manter o dólar perto do topo do ano. O número veio, e o dólar subiu mesmo assim, porque o mercado achou o ajuste pequeno. A direção se confirmou, o gatilho foi outro. Milho: direção certa, tamanho em aberto. Calculamos que o estoque de passagem de 2026/27 iria para 22 a 25 milhões de toneladas. ° A Conab foi de 14,9 para 20,9. Nenhuma leitura da Edição 16 foi desmentida pelos fatos desta semana, e por isso não há erramos nesta edição.
Horários de Brasília. A semana tem quatro dias de mercado no Brasil, por causa do feriado de sexta. Os eventos que mais podem mexer no preço são a votação dos destaques do ajuste, a ata do Fed e o encontro de Trump e Xi.
| segunda 16/11 | Posição de fundos com referência de 10 de novembro, atrasada pelo feriado americano. Pesquisa semanal de expectativas às 8h25. Índice de atividade do Banco Central de setembro às 9h. Esmagamento americano de outubro às 14h. Progresso de safra americano às 18h. Vencimento de opções do trigo em Paris. |
| terça 17/11 | Votação dos destaques do ajuste fiscal de 2027 no Senado. Produção industrial americana de outubro. Previsão de temporal com granizo no Rio Grande do Sul na terça e na quarta. |
| quarta 18/11 | Fluxo cambial semanal do Banco Central às 14h30. Ata da última reunião do Fed às 16h. Inflação ao consumidor da zona do euro e do Reino Unido. Abertura da cúpula da APEC em Shenzhen. |
| quinta 19/11 | Encontro de Trump e Xi na APEC. Vendas externas americanas da semana. |
| sexta 20/11 | Feriado da Consciência Negra no Brasil, sem pregão na B3. Posição de fundos com referência de 17 de novembro. |
| quinta 26/11 | Vence a subvenção de R$ 2,12 por litro ao diesel rodoviário, sem prorrogação anunciada até 13 de novembro. |
| dezembro | Decisão de juros americana e do Copom em 9 de dezembro. Relatório americano de oferta e demanda e boletim mensal de El Niño da NOAA em 10 de dezembro. Prazo para o orçamento de 2027. |
| 5 de janeiro de 2027 | Posse do quarto mandato presidencial, com a equipe econômica ainda por anunciar. |
arraste para o lado
Fica em aberto: se o ajuste de 2027 passa sem desidratação no Senado e na Câmara, quem será o ministro da Fazenda do quarto mandato, se a inflação americana leva o Fed a subir 0,50 ponto em dezembro, se Trump e Xi fecham o corte de tarifas que abre a China ao milho e ao trigo americanos, se a exportação brasileira de milho acelera o bastante para segurar o estoque de passagem em 20,9 milhões de toneladas, se o prêmio da soja de março e abril continua cedendo com o dólar alto, se o fundo recomprou soja no dia do relatório, se a Comissão Europeia flexibiliza a exigência de rastreabilidade do farelo antes de 30 de dezembro, se o fluxo financeiro segue negativo em novembro, se a renegociação de dívidas rurais é sancionada sem veto, se a subvenção de R$ 2,12 ao diesel é prorrogada depois de 26 de novembro, se a ureia volta a subir com a Índia e a China, se o Paraná termina o plantio da soja e se o El Niño entrega chuva irregular no Centro-Norte em dezembro.
Fontes desta edição
Fechamentos: contratos nomeados de Chicago e da B3 em 6 e 13 de novembro de 2026, variação calculada pela casa com os dois fechamentos, e coluna mensal da plataforma de cotações. ° Itens com asterisco duplo: coluna semanal e mensal da apuração internacional de commodities, 13 de novembro. Preço doméstico: indicadores Cepea e Esalq de soja em Paranaguá, milho e trigo no Paraná, 6 a 13 de novembro. Câmbio: dólar à vista de fechamento de 23 e 30 de outubro e de 6 e 13 de novembro, de R$ 4,993 a R$ 5,657, Ptax e dólar futuro de dezembro de 13 de novembro reproduzidos pela imprensa econômica, e curva de dólar futuro pelo último negócio na plataforma de cotações. Cenários de soja, milho, ureia e câmbio: cálculo da casa sobre os fechamentos de 13 de novembro e as referências de prêmio da semana. Prêmios: referências de mercado FOB Paranaguá e Santos de 13 de novembro, sem identificação de comprador. Copom: ata da 282ª reunião, 10 de novembro, por resumo da imprensa econômica. Inflação: IBGE, IPCA de outubro, 12 de novembro. Macro Brasil: Senado Federal, audiência de 11 de novembro e votação de 12 de novembro, projeto de lei complementar 299/2026, e imprensa econômica. Renegociação: votações da medida provisória 1.376/2026 na Câmara e no Senado, 10 e 11 de novembro. Banco do Brasil: resultado do terceiro trimestre de 2026, 11 de novembro, e teleconferência de 12 de novembro reproduzida pela imprensa. Estados Unidos: USDA, relatório de oferta e demanda de 10 de novembro, progresso de safra de 9 de novembro, vendas externas de 13 de novembro e venda anunciada no mesmo dia, e inflação ao consumidor e ao produtor de outubro. Conab: segundo levantamento da safra 2026/27, boletim e planilha de 13 de novembro. Safra brasileira: Imea, 13 de novembro, Deral, 9 de novembro, Emater, 12 de novembro. Clima: NOAA, centro de previsão climática, boletim de diagnóstico do El Niño de 12 de novembro, tabelas oficiais de probabilidade de fase e de intensidade de novembro e tabela do índice oceânico relativo, consultadas em 14 de novembro, e Inmet no boletim da Conab. Mar Negro: imprensa internacional, negociação de Abu Dhabi de 10 e 11 de novembro. Fertilizantes: importação de ureia de outubro pelos dados oficiais de comércio exterior compilados pela imprensa setorial em 14 de novembro, referências CFR Brasil semanais de leitura de mesa de 2 de outubro a 13 de novembro, comparação anual de matérias-primas e preços regionais de ureia de 13 de novembro. Fluxo cambial: Banco Central, dados preliminares divulgados em 11 de novembro, e compras de estrangeiros nos derivativos de dólar da B3 em 26 de outubro reproduzidas pela imprensa econômica. Soja no Brasil pelo USDA: relatório de oferta e demanda de 10 de novembro. Biodiesel: Ministério de Minas e Energia, 10 de novembro, por agência internacional. Farelo e lei europeia: regulamento europeu contra o desmatamento, classificação de risco por país, estimativas da federação europeia da indústria de ração e carta de 10 de novembro à Comissão Europeia, reproduzidas pela imprensa. Diesel: Ministério da Fazenda, portarias de 13 e de 27 de outubro e comunicado de 13 de novembro, ato do Congresso de 6 de novembro sobre a medida provisória 1.391/2026, e anúncio de 9 de outubro com custo e participação do importado, reproduzidos pela imprensa. Energia: fechamentos de 13 de novembro na apuração internacional. Posição de fundos: comissão americana de futuros, calendário de divulgação. Referências de mercado de soja, milho, arroz e feijão: praças e faixas da semana, sem identificação de comprador. Leitura de mesa: análises de mercado recebidas na semana, conferidas em fonte primária antes do uso.
Em uma semana, o dólar bateu o maior fechamento do ano, Chicago subiu com o relatório americano, o prêmio de porto devolveu um terço da alta, a Conab mudou o estoque de milho e o maior banco do agro mudou o crédito. Nenhuma dessas decisões aconteceu dentro da porteira, mas todas chegam ao caixa. A Conte$to Agro trabalha como um executivo de mercado dentro da operação de produtores, revendas e cooperativas: cruza câmbio, juro, prêmio e insumo com o caixa de cada um e acompanha cada decisão com número datado e fonte declarada. Não vendemos previsão. Entregamos método, o Método CAMPO: captura dos números da operação, análise, modelagem de cenários, plano e otimização. O trabalho começa por um diagnóstico estratégico de 30 a 45 dias e segue como um executivo de mercado dentro da sua operação, até que a decisão possa ser tomada antes da urgência. Fale com a gente em contextoagro.com.br.
Conte$to Agro
Conte$to Agro Executive, Edição 17, semana de 9 a 13 de novembro de 2026. Análise por Jonas Oliveira, Avaré, São Paulo. Este material é informativo e analítico, destinado a apoiar a leitura de mercado de quem decide. Não constitui recomendação de compra, de venda ou de qualquer operação financeira, e não substitui assessoria profissional individualizada. As cotações apresentadas referem-se às datas declaradas em cada bloco e podem ter mudado desde a publicação. Projeções e cenários são estimativas sujeitas a erro, e valores calculados estão marcados com o símbolo de grau. Decisões comerciais e financeiras são de responsabilidade exclusiva de quem as toma.