Dólar no topo do ano, Chicago no fundo de meses. A saca de soja ficou onde estava.
Leitura semanal de mercado de grãos, câmbio, posição de fundos, insumos, energia e clima. Todo número com data de referência e fonte declarada.
O dólar fechou a sexta em R$ 5,5115, o maior fechamento de 2026, e já sobe 10,4% desde o último pregão antes da eleição. ° Chicago foi para o lado oposto: a soja de novembro perdeu 2,72% e emendou nove pregões de queda, e o milho completou seis semanas seguidas no vermelho. Em Paranaguá, a saca terminou em R$ 158,52, praticamente parada. O milho subiu 1,7%. No meio disso, o Copom parou de cortar o juro e o fundo virou vendido em milho pela primeira vez desde junho. A próxima semana tem pronunciamento do presidente, relatório americano, IPCA e Conab.
leitura de mercado pra quem decide · Análise por Jonas Oliveira · Conte$to Agro, Avaré, SP
O que não se controla, se mede. Câmbio, juro e Chicago não dependem da porteira para dentro, mas o efeito deles no caixa pode ser medido antes de decidir. É esse o trabalho da Conte$to Agro: transformar a semana do mercado em número da sua operação, para que a decisão chegue antes da urgência.
Doze dos dezesseis itens fecharam a semana em queda. O maior tombo foi do petróleo: o Brent perdeu 13,32%, puxado pela aposta de acordo entre Estados Unidos e Irã depois da eleição americana. Nos grãos, a soja de maio, que é a referência da safra brasileira, caiu 3,61%, mais que o novembro, e o óleo de soja perdeu 5,52%, acompanhando o barril. No verde ficaram o gás natural americano, o arroz, o algodão e o milho de março da B3.
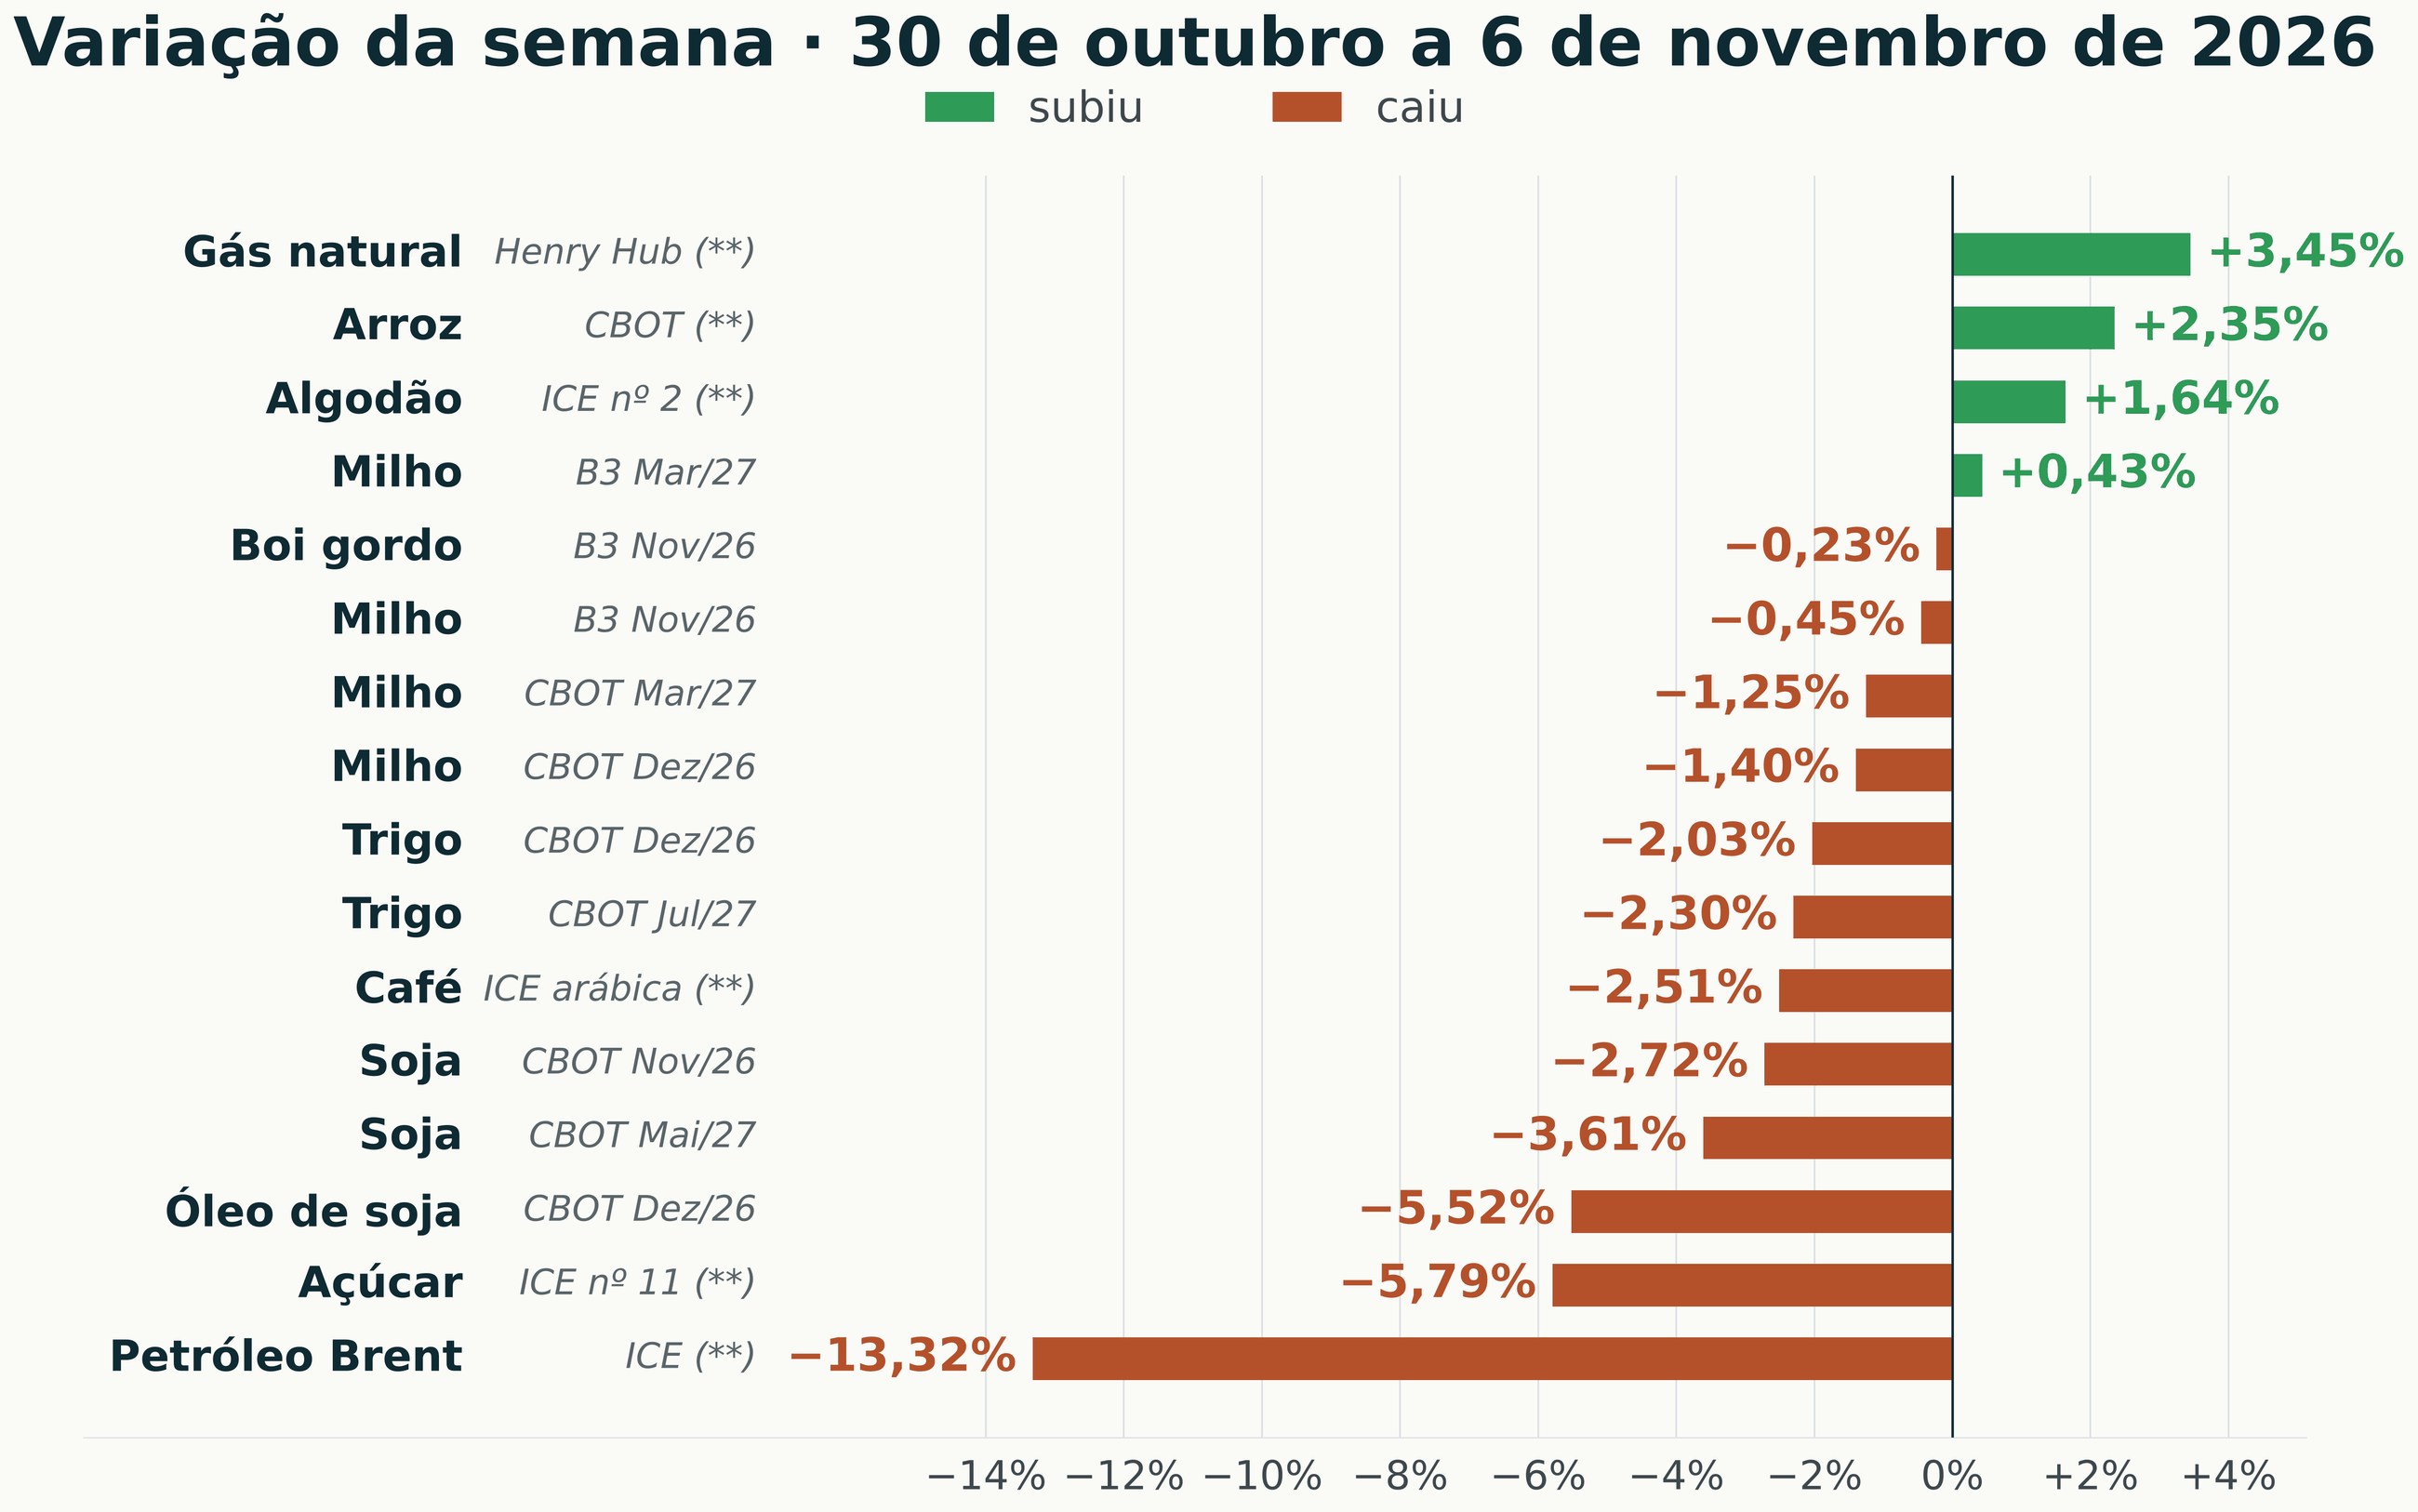 Variação da semana de 30 de outubro a 6 de novembro de 2026, fechamento contra fechamento. Sem marca, contrato nomeado calculado pela casa com os dois fechamentos de sexta-feira. ° Os itens com asterisco duplo vêm da coluna semanal da apuração internacional, com dados de sexta. A âncora foi conferida: soja de novembro a 1.189 centavos, queda de 2,72%, igual nas duas fontes.
arraste para o lado
Em trinta dias, só o arroz e o boi subiram
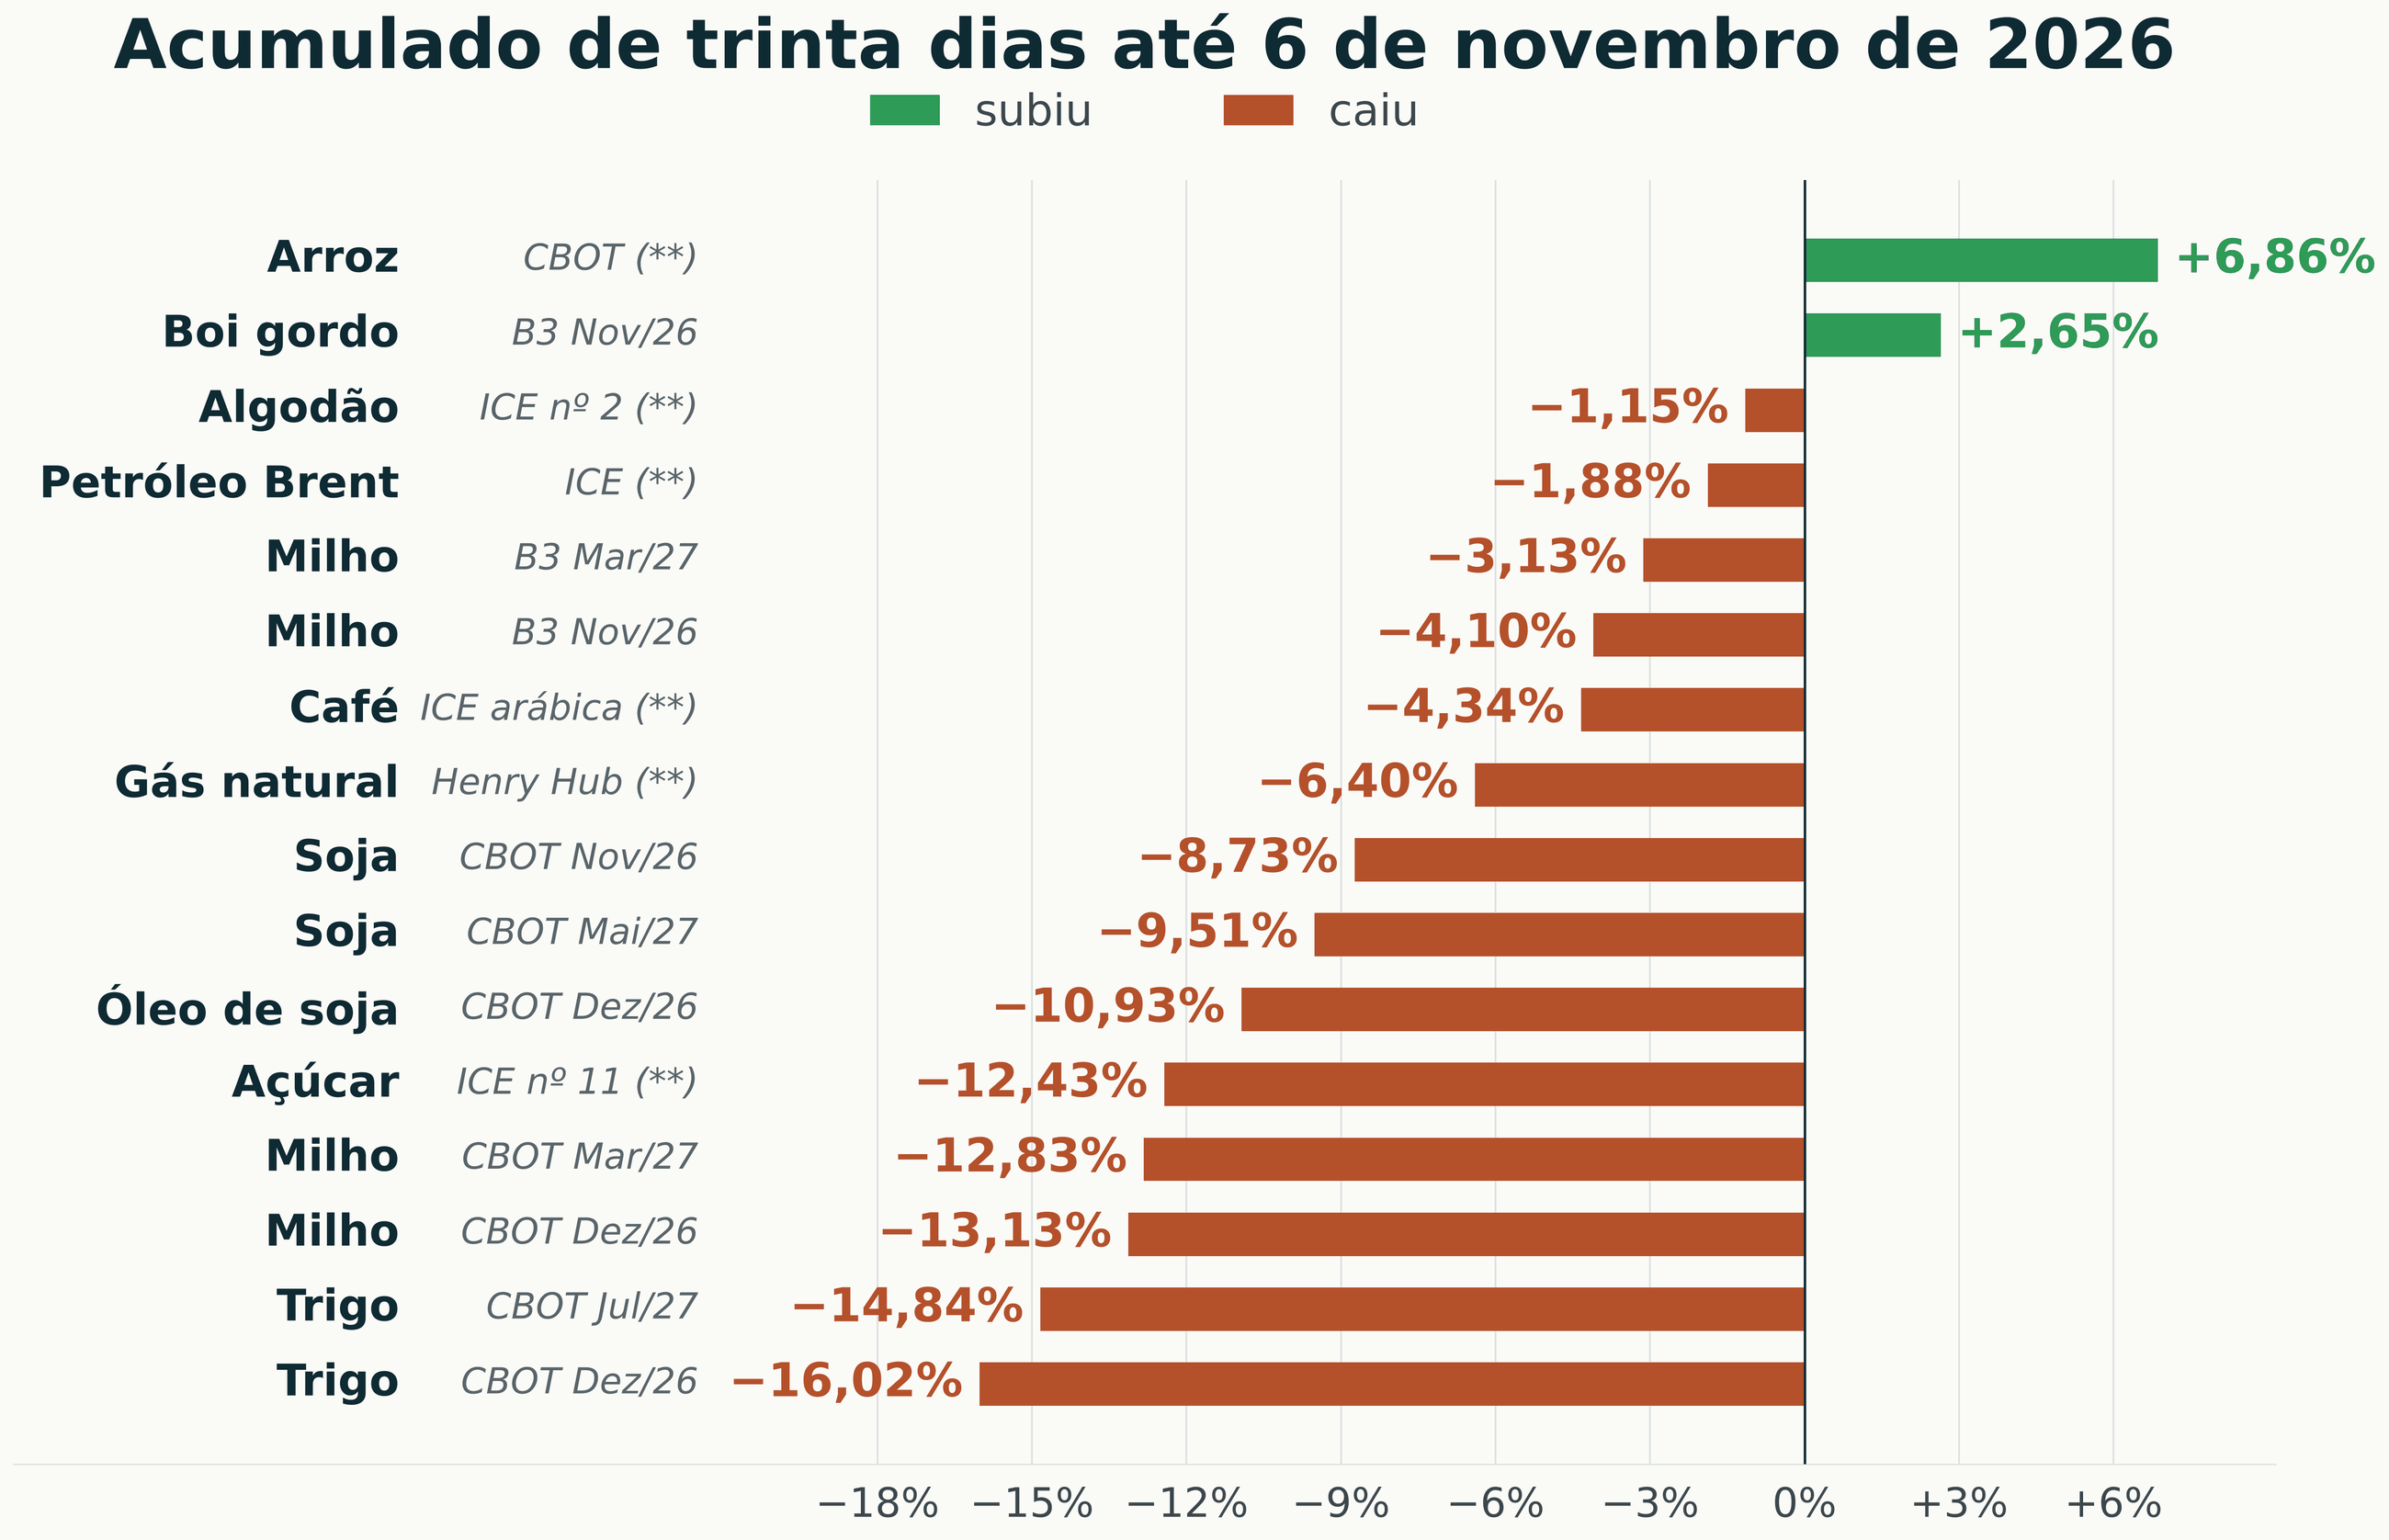 Acumulado de trinta dias encerrado em 6 de novembro de 2026. Mesma composição e os mesmos vencimentos do painel semanal, na coluna mensal da plataforma de cotações e na coluna mensal da apuração internacional para os itens com asterisco duplo.
arraste para o lado
Em trinta dias, o trigo de dezembro em Chicago perdeu 16,02%, o milho de dezembro 13,13% e a soja de novembro 8,73%. O açúcar caiu 12,43%. Só o arroz, com alta de 6,86%, e o boi gordo da B3, com 2,65%, terminaram o mês no positivo. O Brent, que tinha subido quase 11% no mês anterior, devolveu tudo em uma semana e fechou os trinta dias com queda de 1,88%.
O dólar subiu 1,20% de sexta a sexta ° e ficou fora do painel porque multiplica todos os outros. Nesta semana ele compensou parte da queda de Chicago, mas não toda. O bloco seguinte mede quanto sobrou para o produtor.
O indicador da soja em Paranaguá saiu de R$ 158,88 para R$ 158,52 por saca entre 30 de outubro e 6 de novembro, queda de R$ 0,36.
A soja de Chicago caiu 2,72%, o que tiraria R$ 4,32 da saca. O dólar subiu 1,20% e daria R$ 1,86. ° Somadas, as pernas de fora tiravam R$ 2,46. O mercado brasileiro, prêmio de porto e disputa entre indústria e exportação, devolveu R$ 2,10 e segurou o preço. ° Na semana da eleição tinha acontecido o contrário: o físico tirou R$ 2,83, porque muito produtor vendeu ao mesmo tempo. Passada a venda concentrada, o prêmio se recompôs.
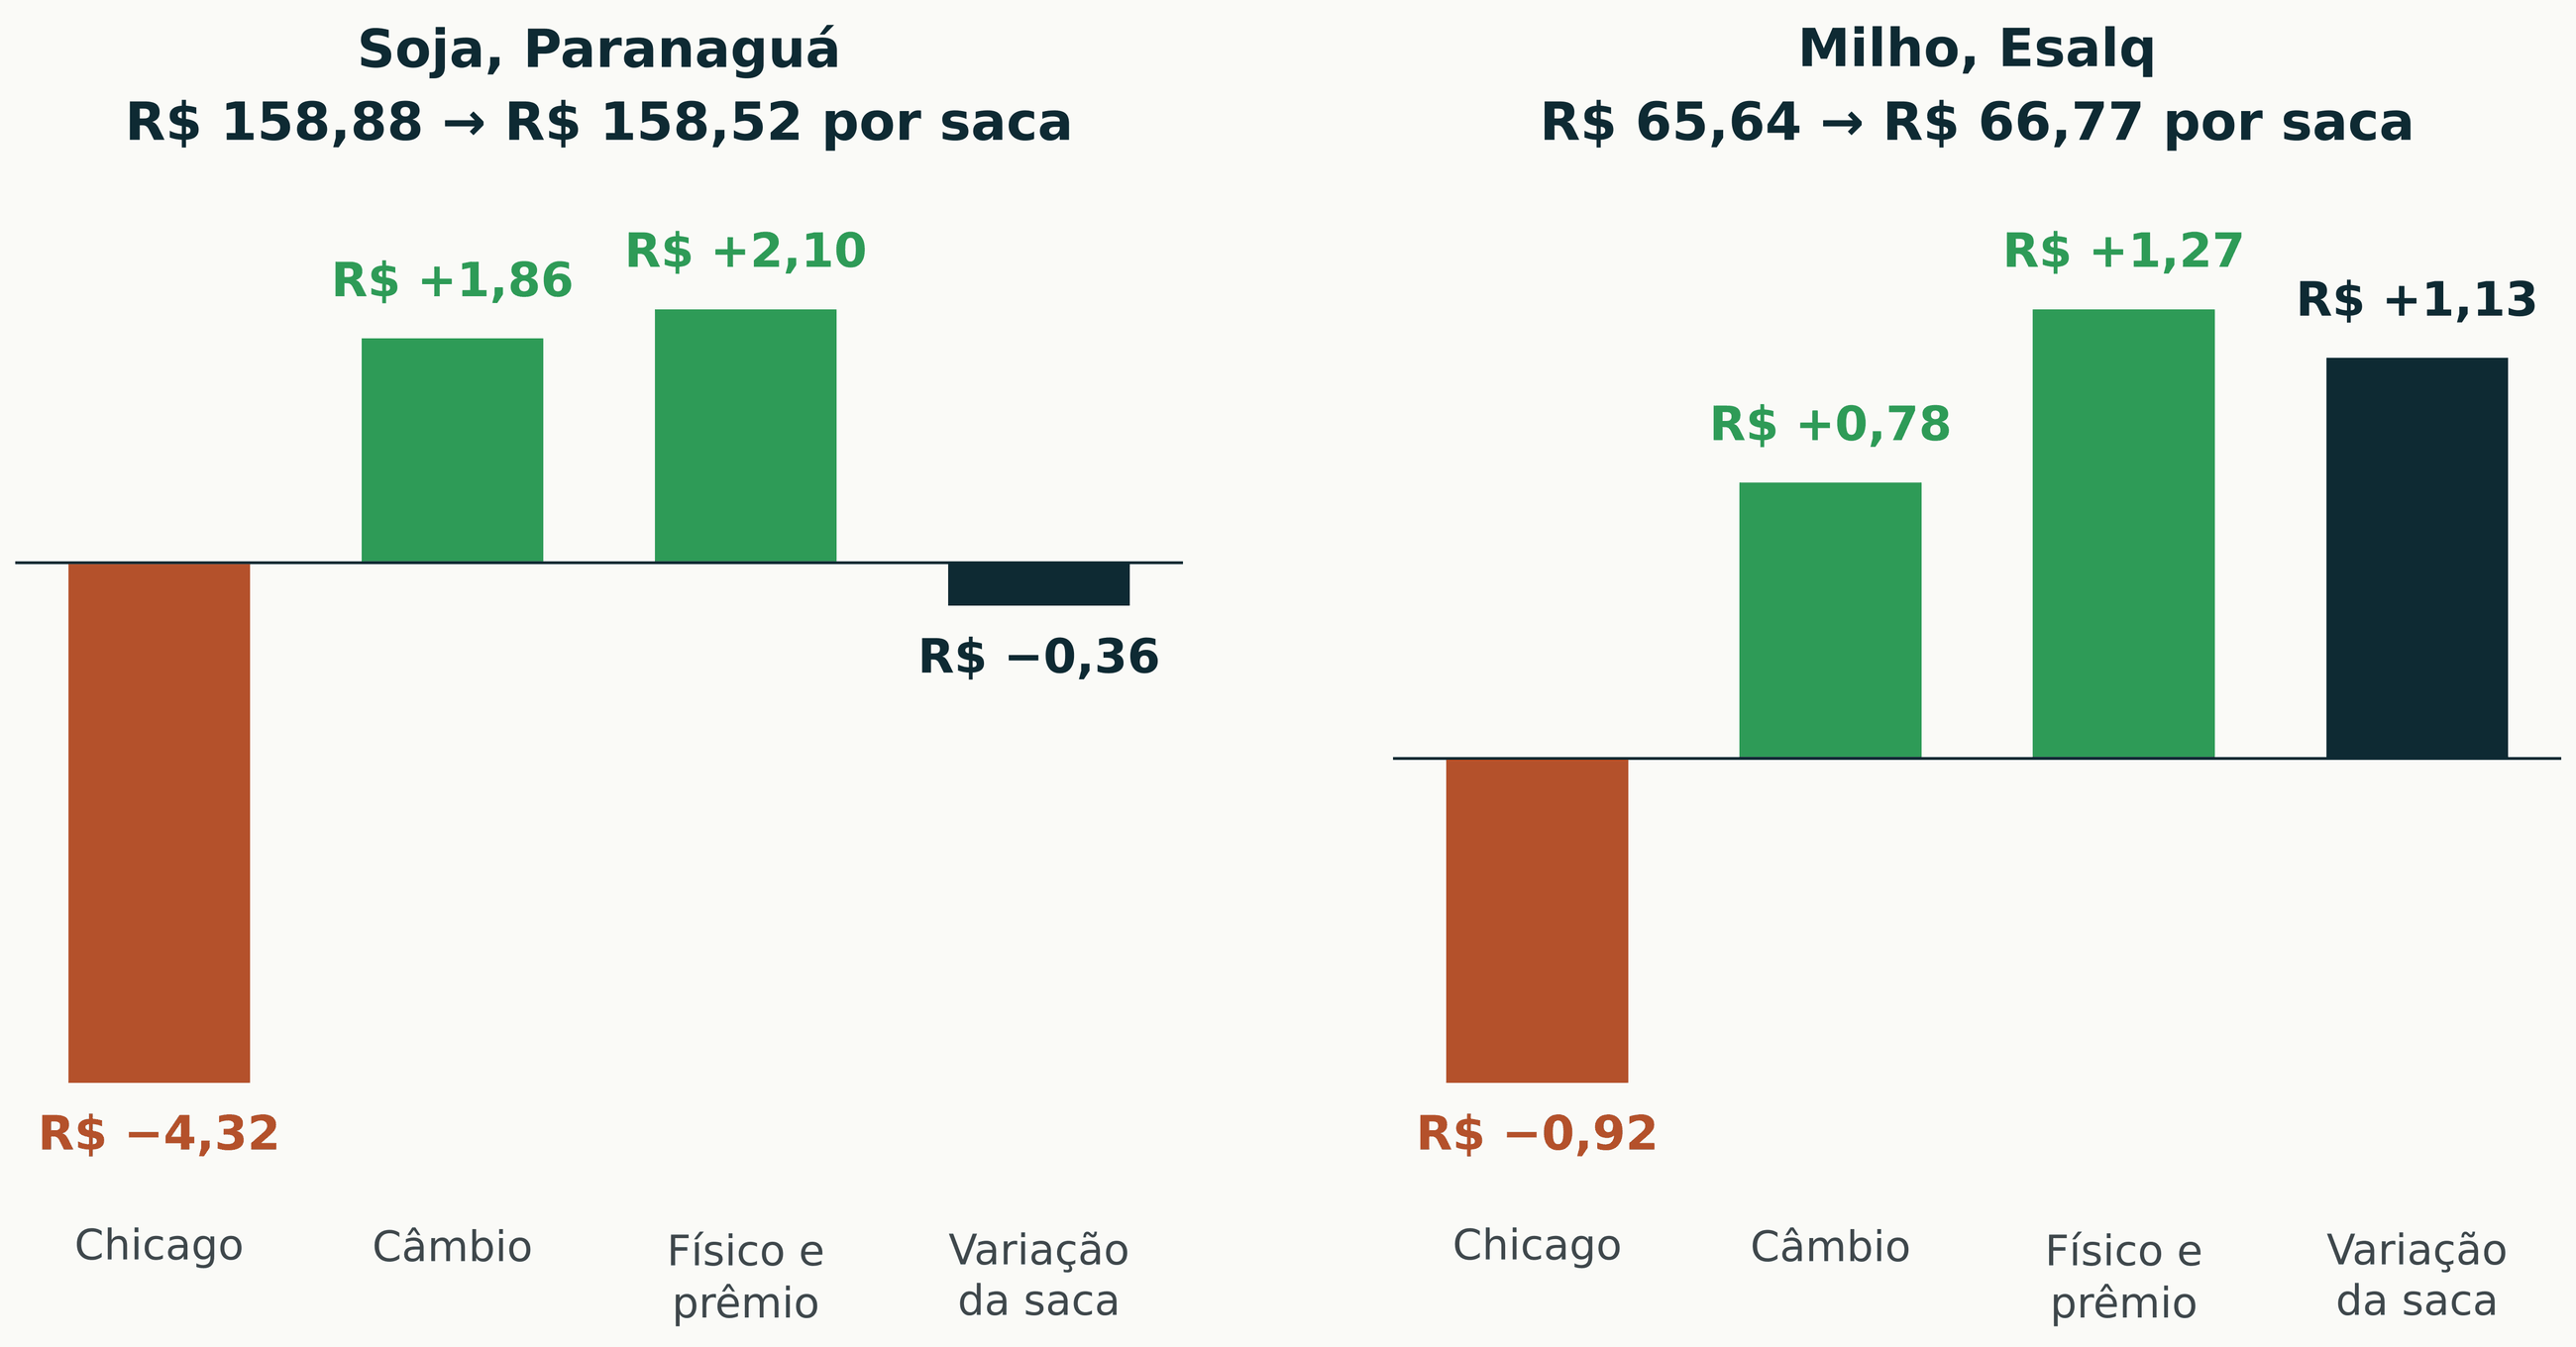 Decomposição da variação da saca entre 30 de outubro e 6 de novembro de 2026, em reais. ° Cada barra parte do zero: acima e em verde quando a força somou à saca, abaixo e em vermelho quando tirou. Chicago pelo novembro na soja e pelo dezembro no milho, câmbio pelo dólar à vista de fechamento, de R$ 5,446 para R$ 5,5115, aplicados em sequência sobre o preço de partida. O físico e prêmio é a diferença entre essa soma e a variação que de fato ocorreu. Indicadores Cepea e Esalq.
arraste para o lado
No milho, o comprador interno pagou mais
O indicador do milho subiu de R$ 65,64 para R$ 66,77, alta de R$ 1,13 com avanço em todos os pregões. Chicago e câmbio somados tiravam R$ 0,14. ° O mercado brasileiro acrescentou R$ 1,27 por conta própria. ° É o oposto da semana anterior, quando o físico tirou R$ 3,19. Foi o mercado interno, e não Chicago, que puxou o preço, enquanto o março da B3 subiu só 0,43%.
Em duas semanas, a soja ficou com 90% do câmbio
Olhando as duas semanas desde a eleição, a conta muda. De 23 de outubro a 6 de novembro, Chicago e câmbio somados dariam R$ 6,79 à saca de soja, e o indicador subiu R$ 6,11. Chegaram ao preço 90%, contra 70% medidos uma semana antes. ° No milho, o repasse acumulado foi de 57%, e no trigo do Paraná, de 18%. °
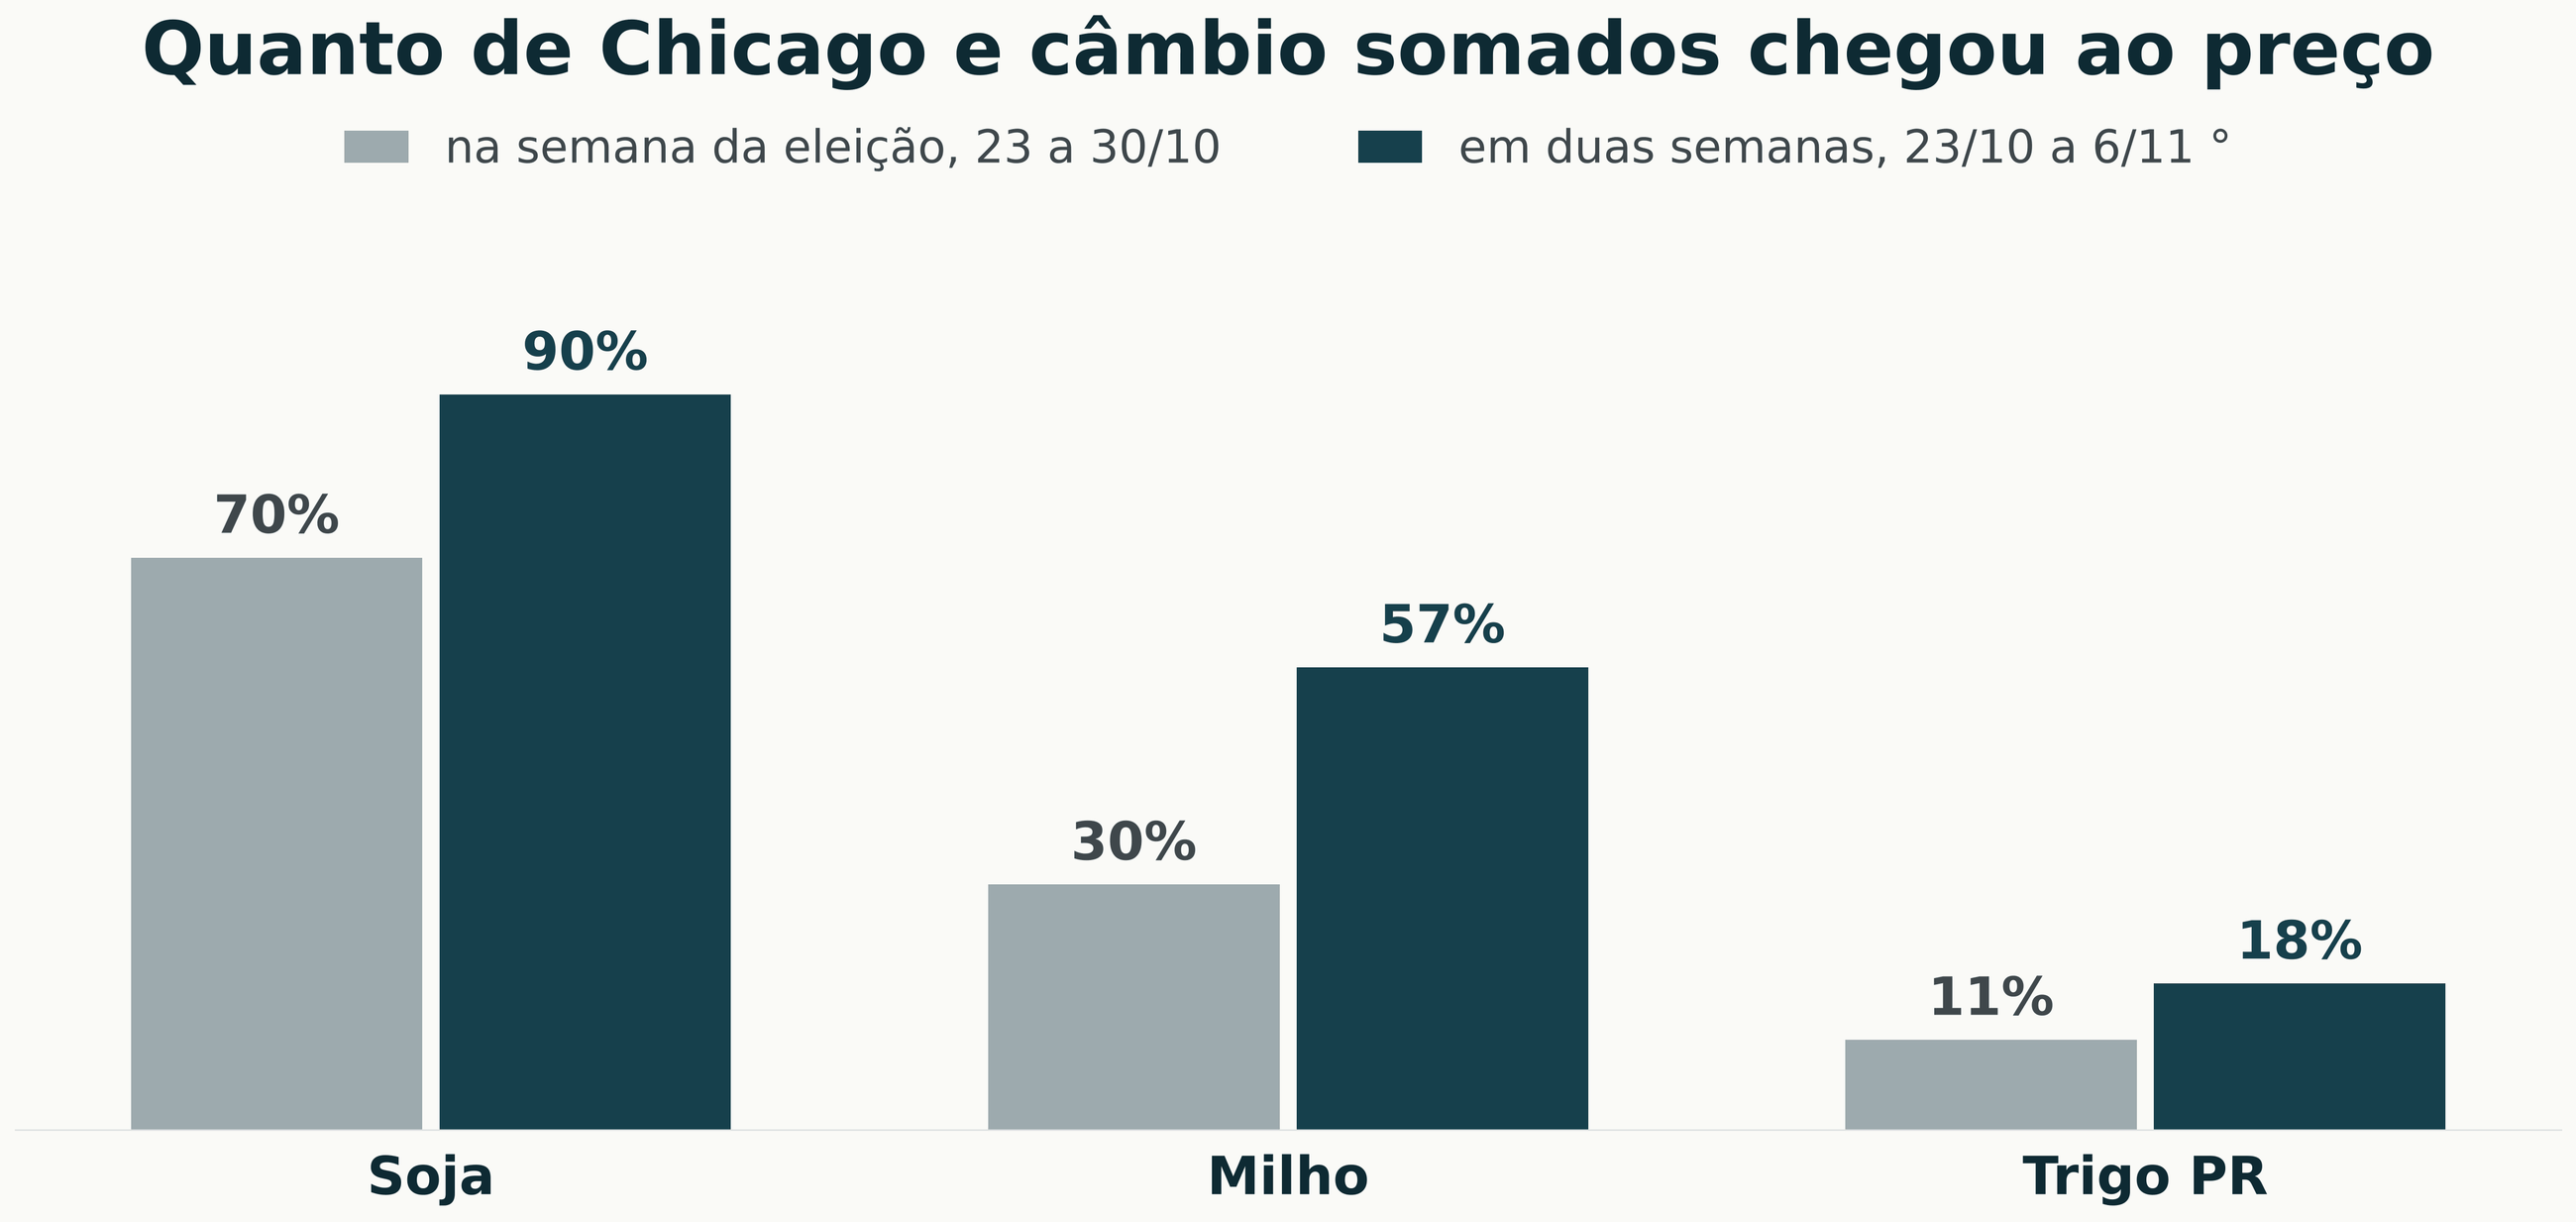 Parcela da variação de Chicago e câmbio somados que chegou ao preço ao produtor, na semana de 23 a 30 de outubro e no acumulado de 23 de outubro a 6 de novembro de 2026. ° Soja e milho pelos indicadores Cepea e Esalq em reais por saca, trigo pelo indicador do Paraná em reais por tonelada, Chicago pelo novembro na soja e pelo dezembro no milho e no trigo, dólar de R$ 4,993 para R$ 5,5115.
arraste para o lado
Quem deve em dólar perdeu de novo
A saca de soja valia US$ 30,52 na sexta, 23 de outubro, US$ 29,17 na sexta, 30, e US$ 28,76 agora. ° Uma dívida de US$ 100 mil pedia 3.276 sacas antes da eleição e pede 3.477 sacas hoje, 201 a mais em duas semanas. ° Na segunda semana a alta foi menor, de 49 sacas, mas foi na mesma direção.
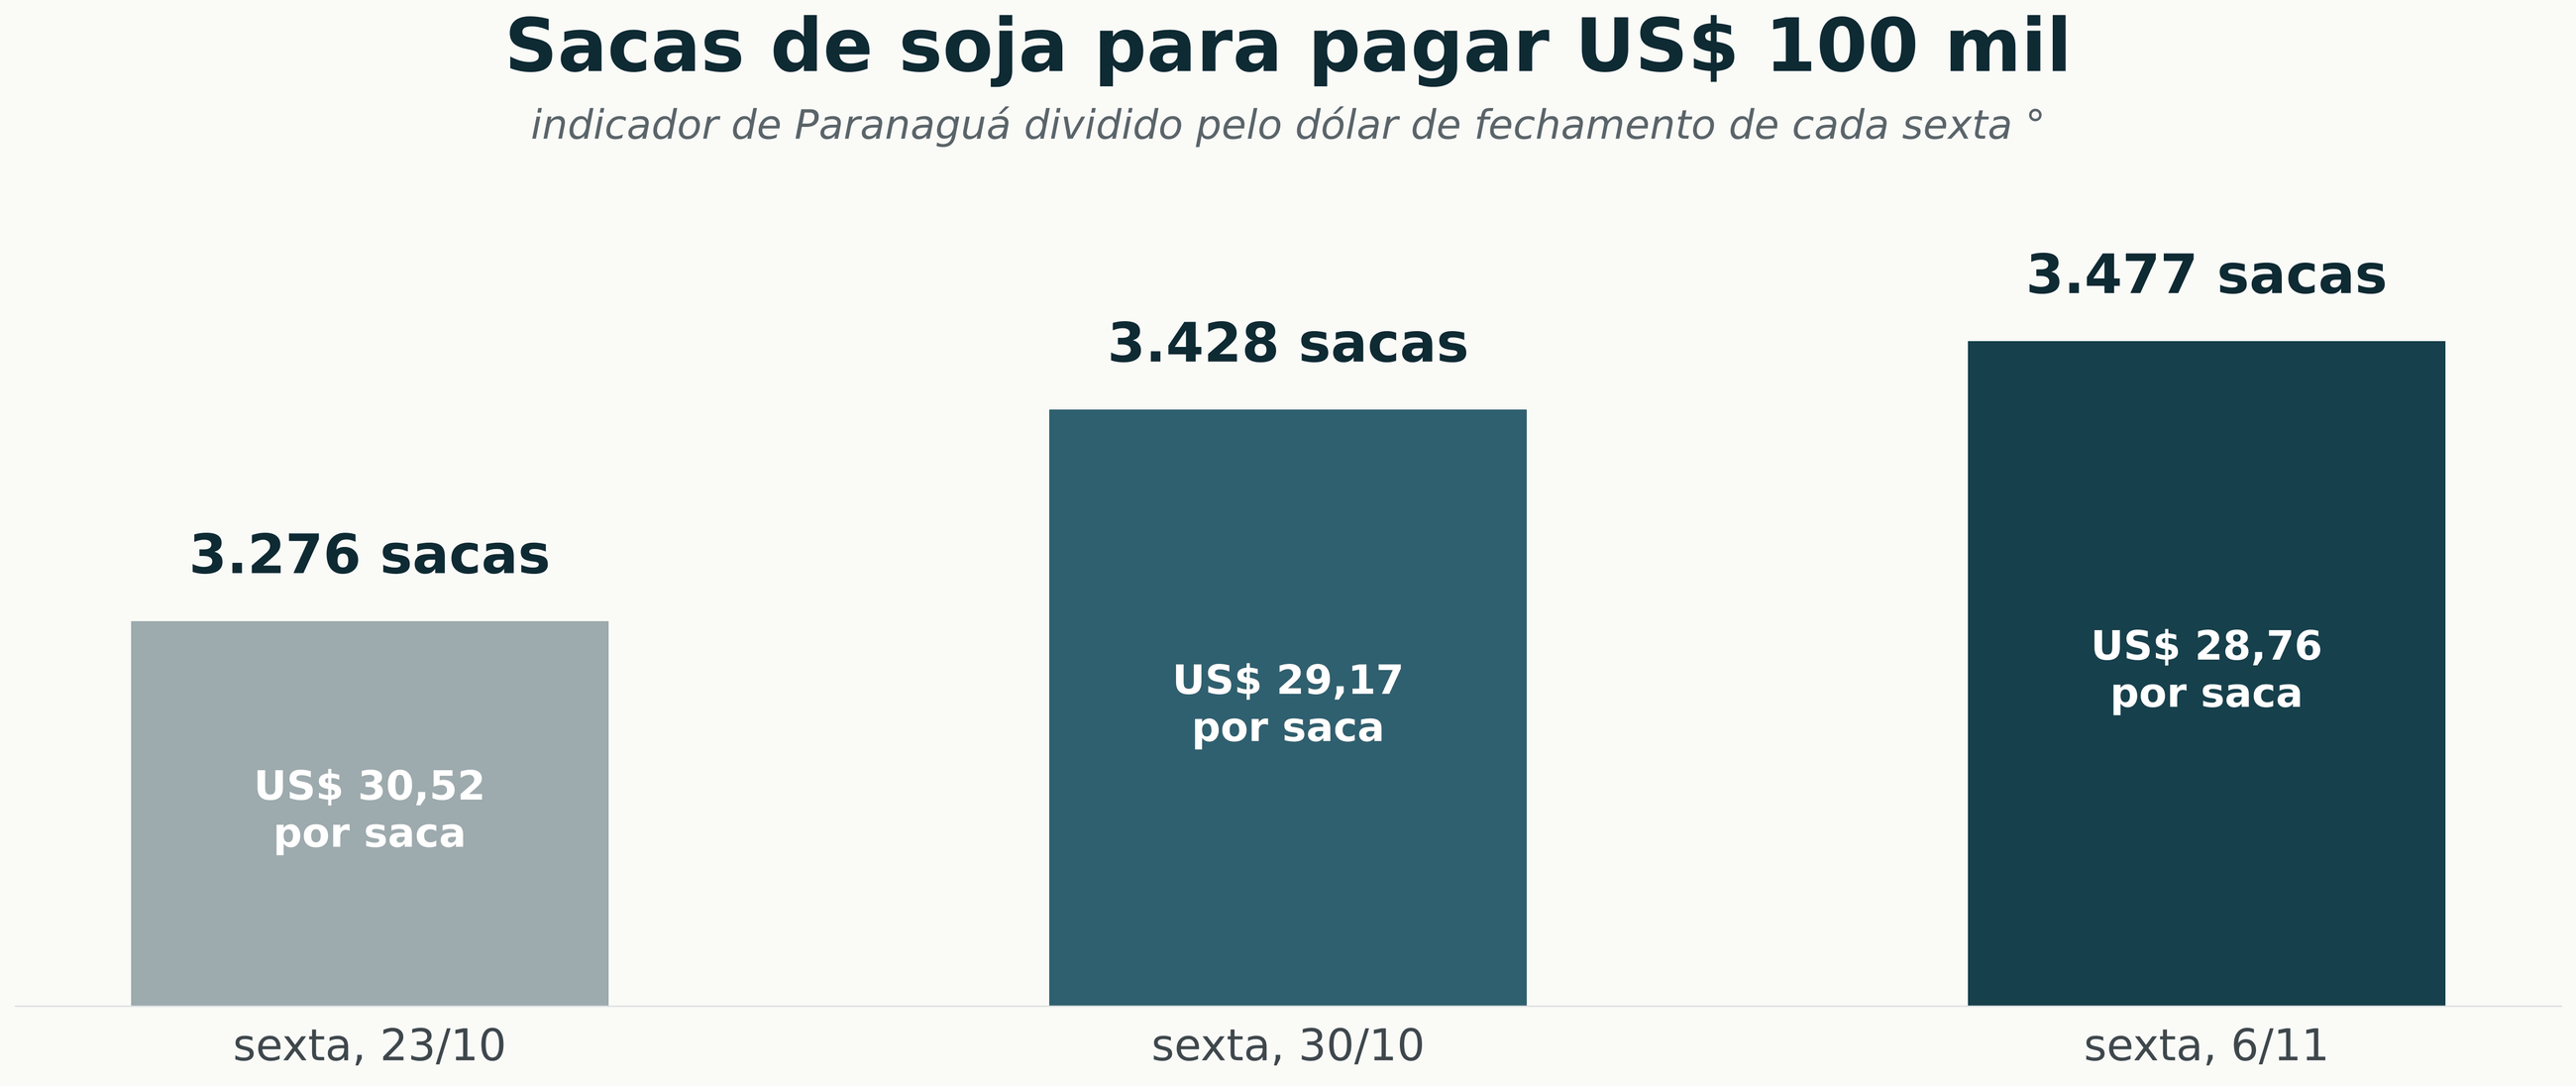 Sacas de soja necessárias para pagar US$ 100 mil nas sextas de 23 e 30 de outubro e de 6 de novembro de 2026. ° Indicador Cepea de Paranaguá dividido pelo dólar à vista de fechamento do mesmo dia.
arraste para o lado
Na primeira semana, o mercado de dentro tirou parte do que o dólar deu. Na segunda, devolveu. Somadas as duas, a soja ficou com quase todo o câmbio, e o milho com pouco mais da metade. Para quem vende em real, o dólar ajudou. Para quem deve em dólar, a conta continuou piorando.
201 sacas a mais em duas semanas para pagar a mesma dívida de US$ 100 mil. ° Nenhuma delas apareceu na lavoura, todas vieram do câmbio. A Conte$to Agro faz essa conta dentro da sua operação, com dívida, custo e venda na mesma régua, para que ela apareça antes de virar surpresa. Converse com a gente em contextoagro.com.br
A soja de novembro em Chicago fechou a sexta em 1.189 centavos, queda de 33¼ centavos e de 2,72% na semana, a maior desde o fim de julho. O janeiro perdeu 3,28%, para 1.193,75 centavos. Foram nove pregões seguidos de queda até quinta, interrompidos por uma alta de 8 centavos na sexta. O óleo de dezembro perdeu 5,52%, acompanhando a queda do petróleo, e o farelo caiu 1,66%.
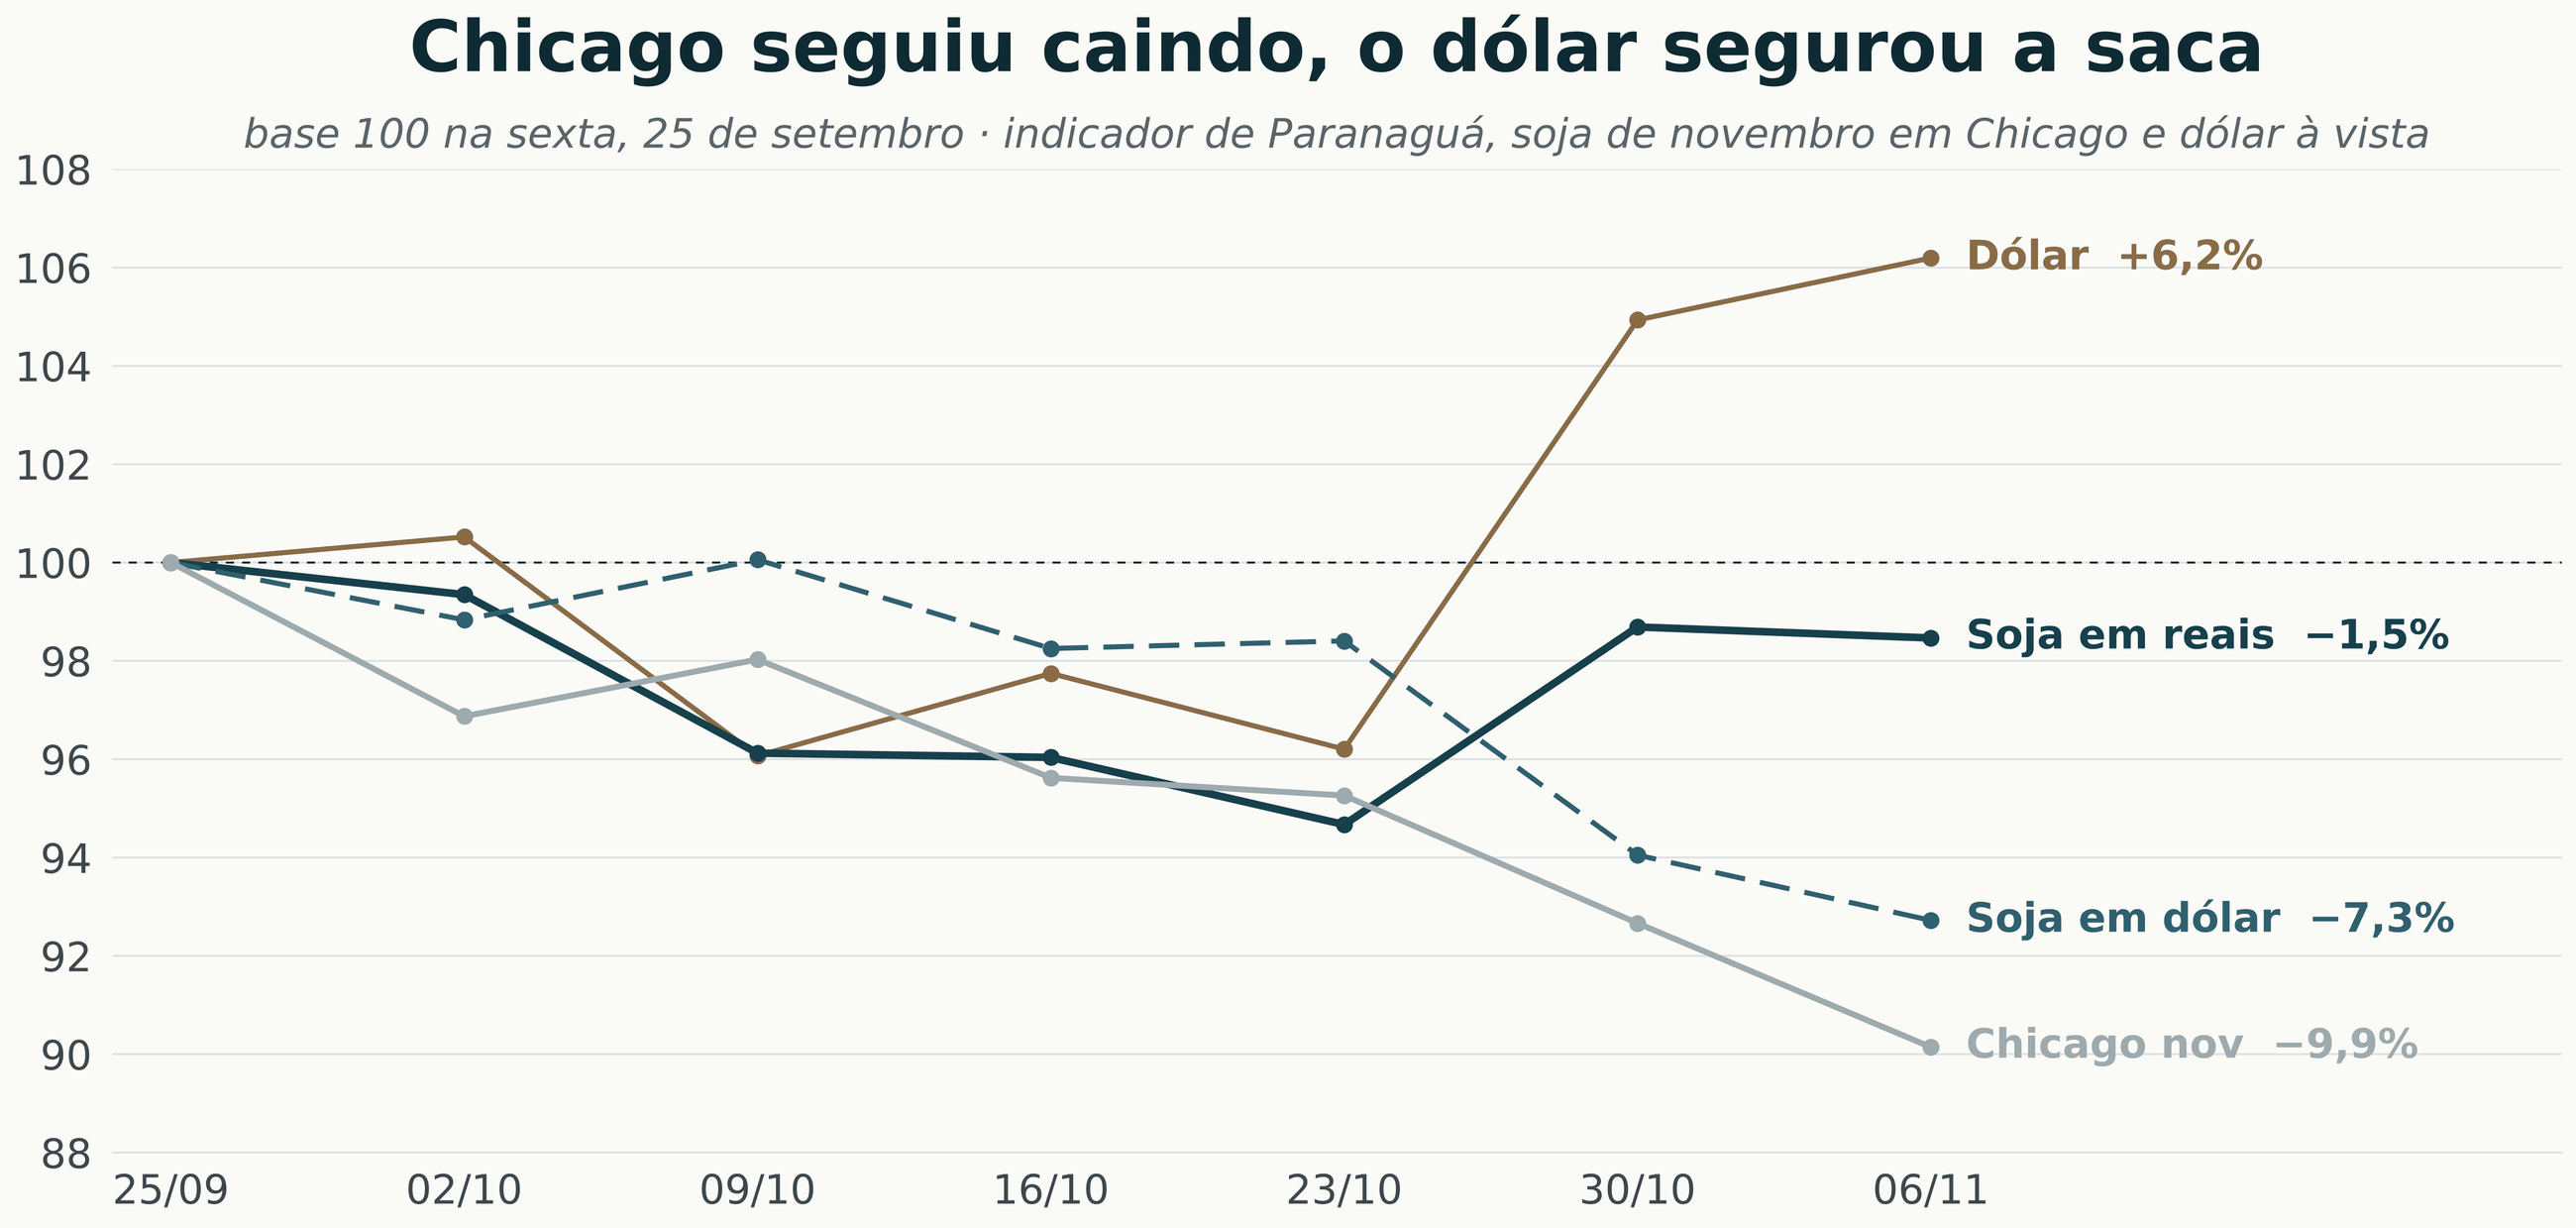 Sete semanas da soja, base 100 no fechamento de sexta, 25 de setembro de 2026. ° Indicador Cepea de Paranaguá em reais por saca, o mesmo indicador dividido pelo dólar de fechamento de cada sexta, soja de novembro em Chicago e dólar à vista. Fechamentos de sexta de 25 de setembro a 6 de novembro.
arraste para o lado
Desde 25 de setembro, Chicago perdeu 9,9% e a saca em dólar perdeu 7,3%. A saca em reais caiu só 1,5%, porque o dólar subiu 6,2% no período. ° A queda tem três motivos lá fora. A colheita americana chegou a 88% da área no domingo, 1º de novembro, acima dos 84% da média. A produtividade americana pode subir no relatório de terça, 10: o mercado espera 60,0 sacas por hectare, contra 59,5 em outubro, e uma estimativa privada já fala em 61,6. ° E o petróleo em queda tirou sustentação do óleo, que é parte da conta de esmagamento.
A China compra, mas condiciona o resto
Os Estados Unidos embarcaram 2,53 milhões de toneladas de soja na semana até 29 de outubro, o maior volume da temporada, e 1,59 milhão foi para a China. Na mesma semana, a China comprou 874 mil toneladas, e os compromissos de exportação de soja americana já somam perto de 30 milhões de toneladas, cerca de 76% acima do mesmo ponto do ano passado. Estimativas de mercado colocam o total comprado pelos chineses na temporada entre 19 e 19,5 milhões de toneladas, contra a meta de 25 milhões. Em 5 de novembro, o Ministério do Comércio chinês disse que só amplia as compras agrícolas americanas se o corte recíproco de tarifas sobre US$ 30 bilhões de cada lado sair do papel. A soja em grão nem entrou nesse acordo e segue com tarifa de 10%. Fora a soja, a China comprou só US$ 7,2 bilhões em produtos agrícolas americanos de janeiro a setembro, o menor valor para o período desde 2019, contra o compromisso de US$ 17 bilhões por ano anunciado em maio.
O Brasil embarcou menos em outubro e já passou de 107 milhões no ano
Pela associação dos exportadores, o Brasil embarcou 6,01 milhões de toneladas de soja em outubro, 6,1% abaixo de outubro de 2025, ° e o dado oficial da Secretaria de Comércio Exterior aponta 6,34 milhões, queda de 5,7%. De janeiro a outubro foram 107,4 milhões de toneladas, 5,8% acima do mesmo período de 2025 e a 1,3 milhão do total do ano passado inteiro. ° A China levou 71% desse volume. Para novembro, a programação de navios aponta 3,33 milhões, 21% abaixo de novembro de 2025. ° O farelo segue em ritmo forte: 2,19 milhões de toneladas em outubro, 26,7% acima de um ano antes. °
O produtor vendeu menos, e o prêmio subiu
A conta em reais do bloco 01 mostrou o mercado de dentro devolvendo R$ 2,10 à saca. A leitura de mesa explica o porquê. O produtor vendeu perto de 1,0 milhão de toneladas na semana, contra 2,3 milhões na semana da eleição, 40% da safra velha e 60% da nova. Com o interior sem mexer no preço, a venda secou, e a safra velha já está mais de 91% comercializada. No porto de Paranaguá, o prêmio da safra nova subiu em todos os meses de 2027. Para embarque em novembro, o comprador paga perto de US$ 2,87 por saca acima de Chicago, e para março, cerca de US$ 0,33 abaixo. ° Junho e julho já voltam ao positivo, com US$ 0,33 e US$ 0,60 por saca. °
No porto, a safra nova vale menos que o disponível
Nas referências de mesa de sexta, sem identificação de comprador, a soja para entrega em dezembro no porto estava entre R$ 157 e R$ 159 por saca, e a de março e abril, entre R$ 144 e R$ 148. A diferença de R$ 11 a R$ 13 por saca é o desconto que o mercado já cobra pela concentração da colheita no primeiro trimestre. ° No farelo, o mercado interno ficou parado, com ofertas perto de R$ 2.000 por tonelada no Paraná e em Santa Catarina e de R$ 2.050 no Rio Grande do Sul.
Dois apoios a menos e um peso ainda em cima
O óleo de soja de dezembro caiu 5,52% na semana, acompanhando o petróleo, e a conta de esmagamento perdeu sustentação lá fora. Aqui dentro, o apoio do biodiesel também ficou mais longe: a leitura de mercado é de que a mistura de 16% só entra em agosto de 2027, e uma das maiores processadoras do mundo disse no balanço de 3 de novembro que a margem de esmagamento na América do Sul está pressionada pelo atraso da política de biocombustíveis do Brasil. Do outro lado, o fundo de investimento ainda carrega 132.799 contratos comprados em soja, como mostra o bloco de fundos. Depois de nove pregões de queda, o mercado está tecnicamente esticado para baixo, mas uma posição comprada desse tamanho ainda pode ser vendida se o relatório de terça vier pesado.
O risco em números: quanto a saca perde se Chicago cair e o dólar ceder
Para medir o risco, a casa decompôs o preço da saca em Chicago, prêmio de porto e dólar, cada prazo com o seu próprio dólar. O disponível em Paranaguá é Chicago de novembro, a 1.189 centavos, mais o prêmio de embarque imediato, multiplicados pelo dólar à vista, de R$ 5,5115. Os R$ 158,52 do indicador embutem um prêmio perto de 116 centavos sobre Chicago. ° A safra nova de abril é Chicago de maio de 2027, a 1.208,25 centavos, mais o prêmio de abril, perto de 5 centavos abaixo de Chicago entre março e junho, ° multiplicados pelo dólar futuro de maio de 2027, perto de R$ 5,69. ° Nessa conta, a paridade de abril fica em R$ 150,92 por saca, ° acima dos R$ 144 a R$ 148 que o porto indicava na sexta. A diferença de R$ 3 a R$ 7 é o desconto que o comprador já cobra pela colheita concentrada. °
Na safra nova, cada R$ 0,10 no dólar futuro move a saca em R$ 2,65, e cada 10 centavos em Chicago movem R$ 1,25. ° O dólar à vista voltar de R$ 5,51 para R$ 5,30, com a curva futura acompanhando, pesa sobre a safra de abril o mesmo que Chicago cair 46 centavos. °
No cenário de Chicago perder mais 10 centavos em toda a curva e o dólar à vista perder o teto de R$ 5,50 e voltar a R$ 5,30, por exemplo com o anúncio de um ajuste fiscal crível, a soja disponível em Paranaguá cairia de R$ 158,52 para perto de R$ 151,27, perda de R$ 7,25 por saca, e a paridade de abril, de R$ 150,92 para perto de R$ 143,92, perda de R$ 7,00, com o futuro de maio indo a perto de R$ 5,47. ° Mais de 80% do prejuízo viria do câmbio nos dois prazos. ° Na produtividade média nacional estimada para 2026/27, perto de 61 sacas por hectare, são cerca de R$ 430 a menos por hectare na safra nova, ou R$ 430 mil em cada mil hectares ainda não vendidos. ° No sentido contrário, Chicago 20 centavos acima com o dólar à vista a R$ 5,70 levaria a paridade de abril para perto de R$ 158,67. °
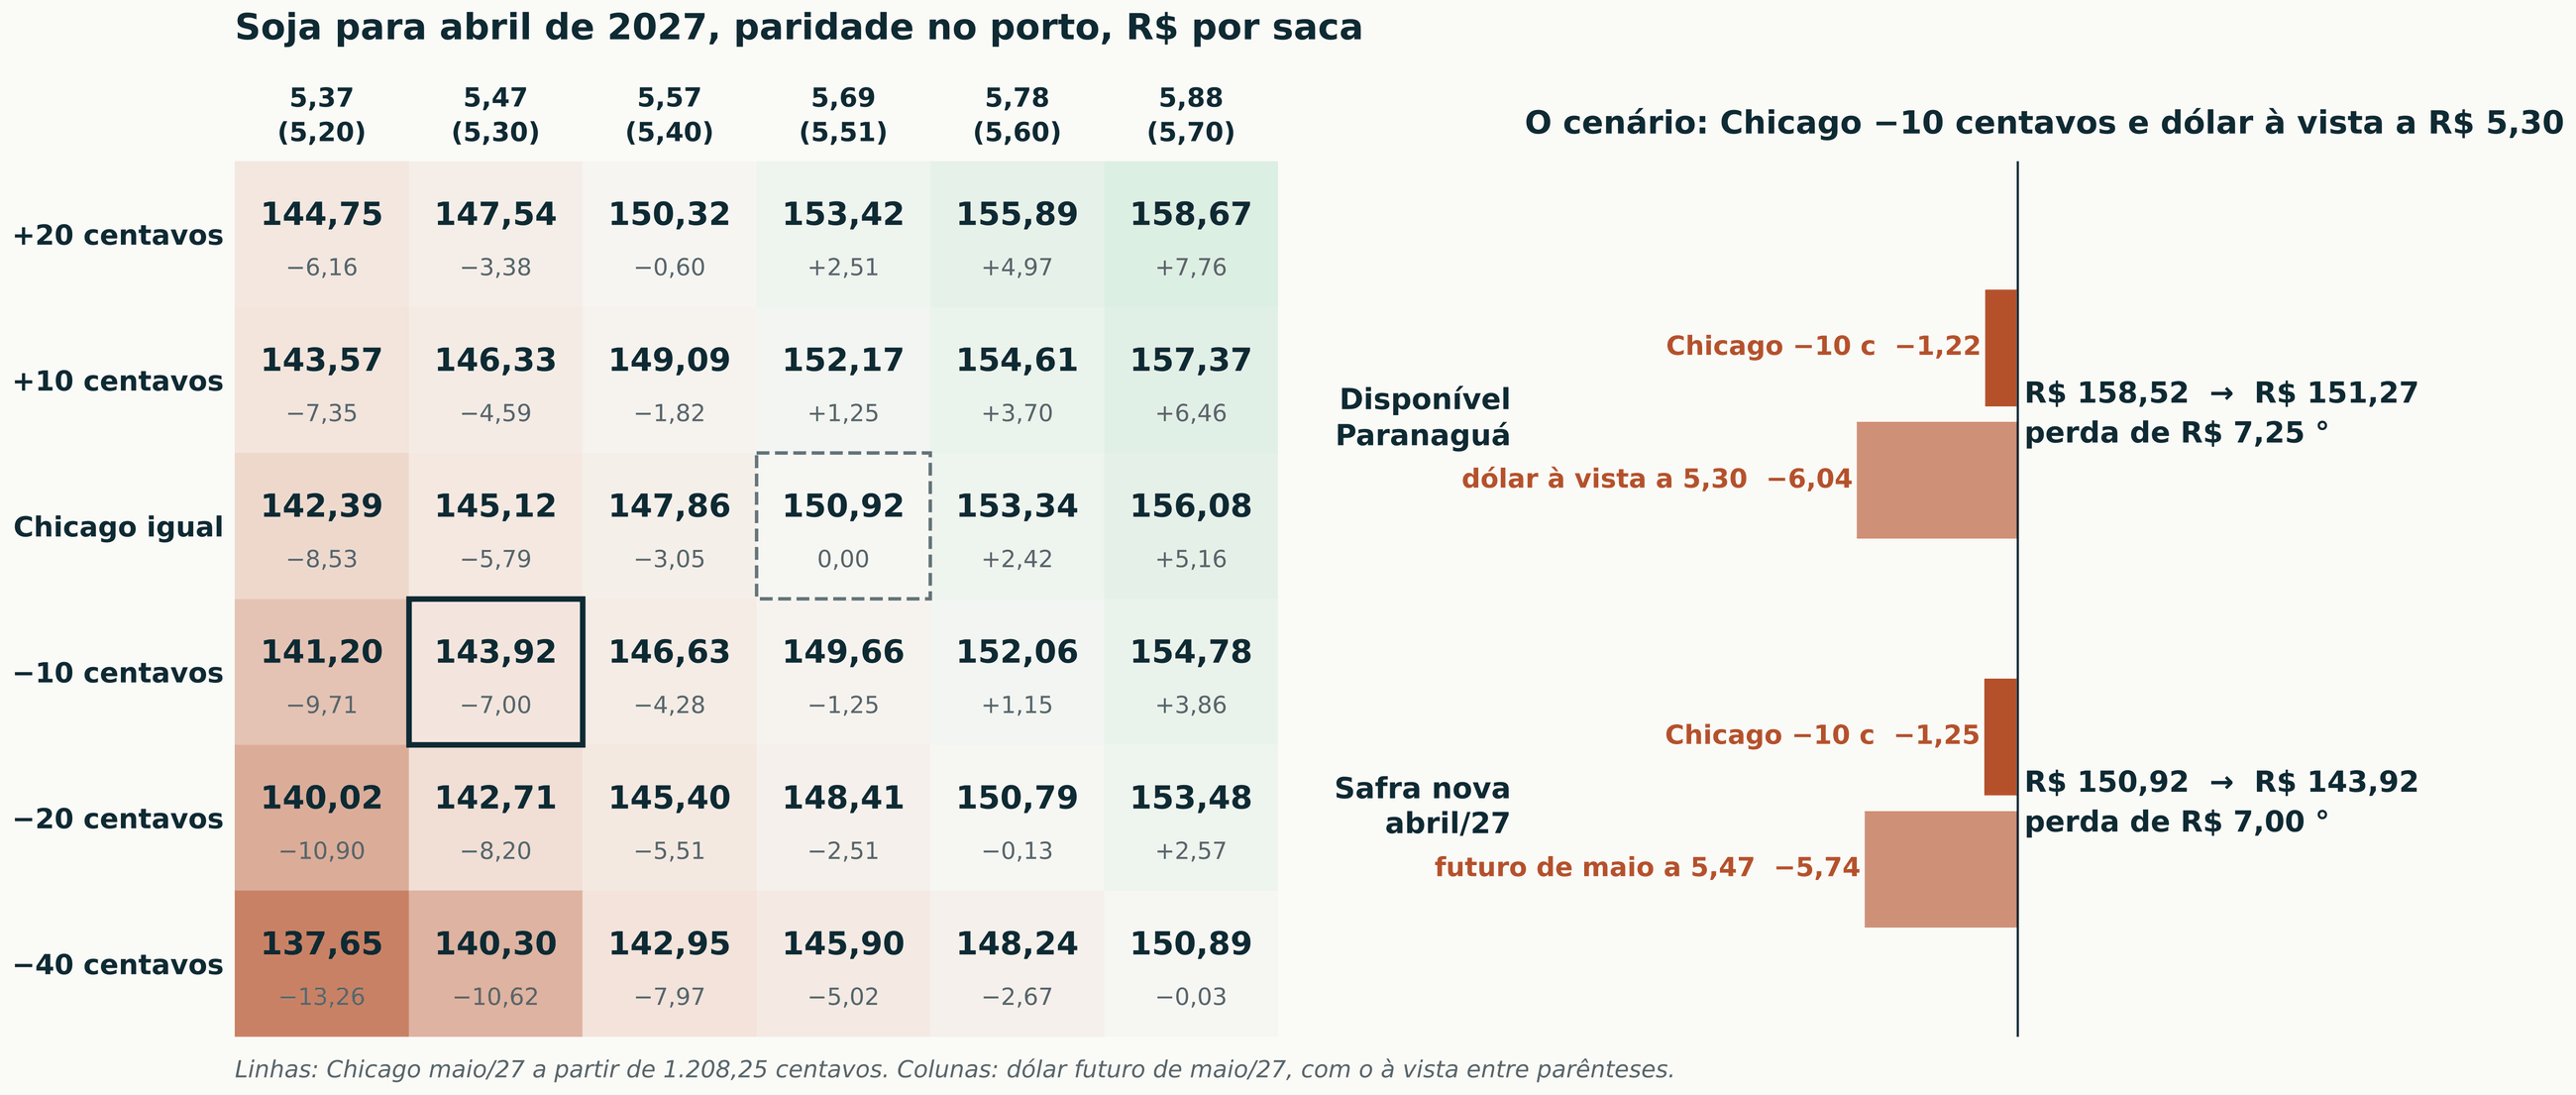 À esquerda, paridade da soja para entrega em abril de 2027 no porto, em reais por saca, para cada combinação de Chicago de maio de 2027 e dólar futuro de maio de 2027, com o dólar à vista correspondente entre parênteses, e a variação contra os R$ 150,92 de hoje. À direita, o cenário de Chicago 10 centavos abaixo e dólar à vista a R$ 5,30, no disponível e na safra nova. ° Cálculo da casa. Disponível: Chicago de novembro mais o prêmio implícito no indicador Cepea de 6 de novembro, vezes o dólar à vista. Safra nova: Chicago de maio de 2027 mais o prêmio de abril interpolado entre os prêmios de março e junho de Paranaguá, vezes o dólar futuro de maio de 2027, interpolado entre os contratos de abril, a R$ 5,6535, e de julho, a R$ 5,7605, da curva da B3 consultada em 7 de novembro. No cenário, a curva futura acompanha o dólar à vista na mesma proporção. Quadro tracejado: posição atual. Quadro cheio: o cenário.
arraste para o lado
O mesmo cenário não ajuda quem deve em dólar. Com Chicago caindo junto, a saca em dólar quase não muda, de US$ 28,76 para US$ 28,54, e a dívida de US$ 100 mil passaria de 3.477 para 3.504 sacas. ° O dólar mais baixo só alivia a dívida em dólar se Chicago não cair junto. É por isso que, para quem tem custo ou dívida em moeda americana, o risco do câmbio e o risco de Chicago precisam ser olhados na mesma conta, e não separados.
Relatório americano de terça, 10. Se a produtividade subir mais do que as 60,0 sacas por hectare esperadas, o estoque americano cresce e Chicago perde mais um apoio.
Câmbio de domingo. O pronunciamento do presidente no domingo, 8, é o próximo gatilho do dólar. Cada R$ 0,10 no dólar à vista move a soja disponível em perto de R$ 2,88 e a paridade de abril em R$ 2,74 por saca, com a curva futura acompanhando. °
Conab de sexta, 13. O segundo levantamento revisa a primeira estimativa, de 181,6 milhões de toneladas de soja, com o plantio adiantado no Centro-Oeste e o excesso de chuva no Sul na conta.
Diferença entre disponível e safra. O desconto de R$ 11 a R$ 13 entre dezembro e o pico da colheita é o número a acompanhar no porto, porque é nele que a oferta concentrada aparece primeiro.
Chicago caiu por colheita grande, petróleo mais fraco e uma China que compra mas impõe condição. O dólar compensou quase tudo no preço de hoje, e é justamente por isso que ele virou o maior risco da safra que vem. A soja de abril já está R$ 11 a R$ 13 abaixo do disponível no porto, e um dólar de volta a R$ 5,30 tiraria mais R$ 5,74 por saca da paridade, o equivalente a uma queda de 46 centavos em Chicago. °
O milho de dezembro em Chicago fechou a sexta em 441,50 centavos, queda de 1,40% na semana, a sexta seguida. O março terminou em 455,25 centavos. Desde 25 de setembro, o dezembro perdeu 16,4%. ° A colheita americana chegou a 74% da área, ainda abaixo dos 77% da média, com Iowa 13 pontos atrás. E o fundo de investimento, que tinha 431 mil contratos comprados em 1º de setembro, terminou a semana vendido em 22.900 contratos, como mostra o bloco de fundos.
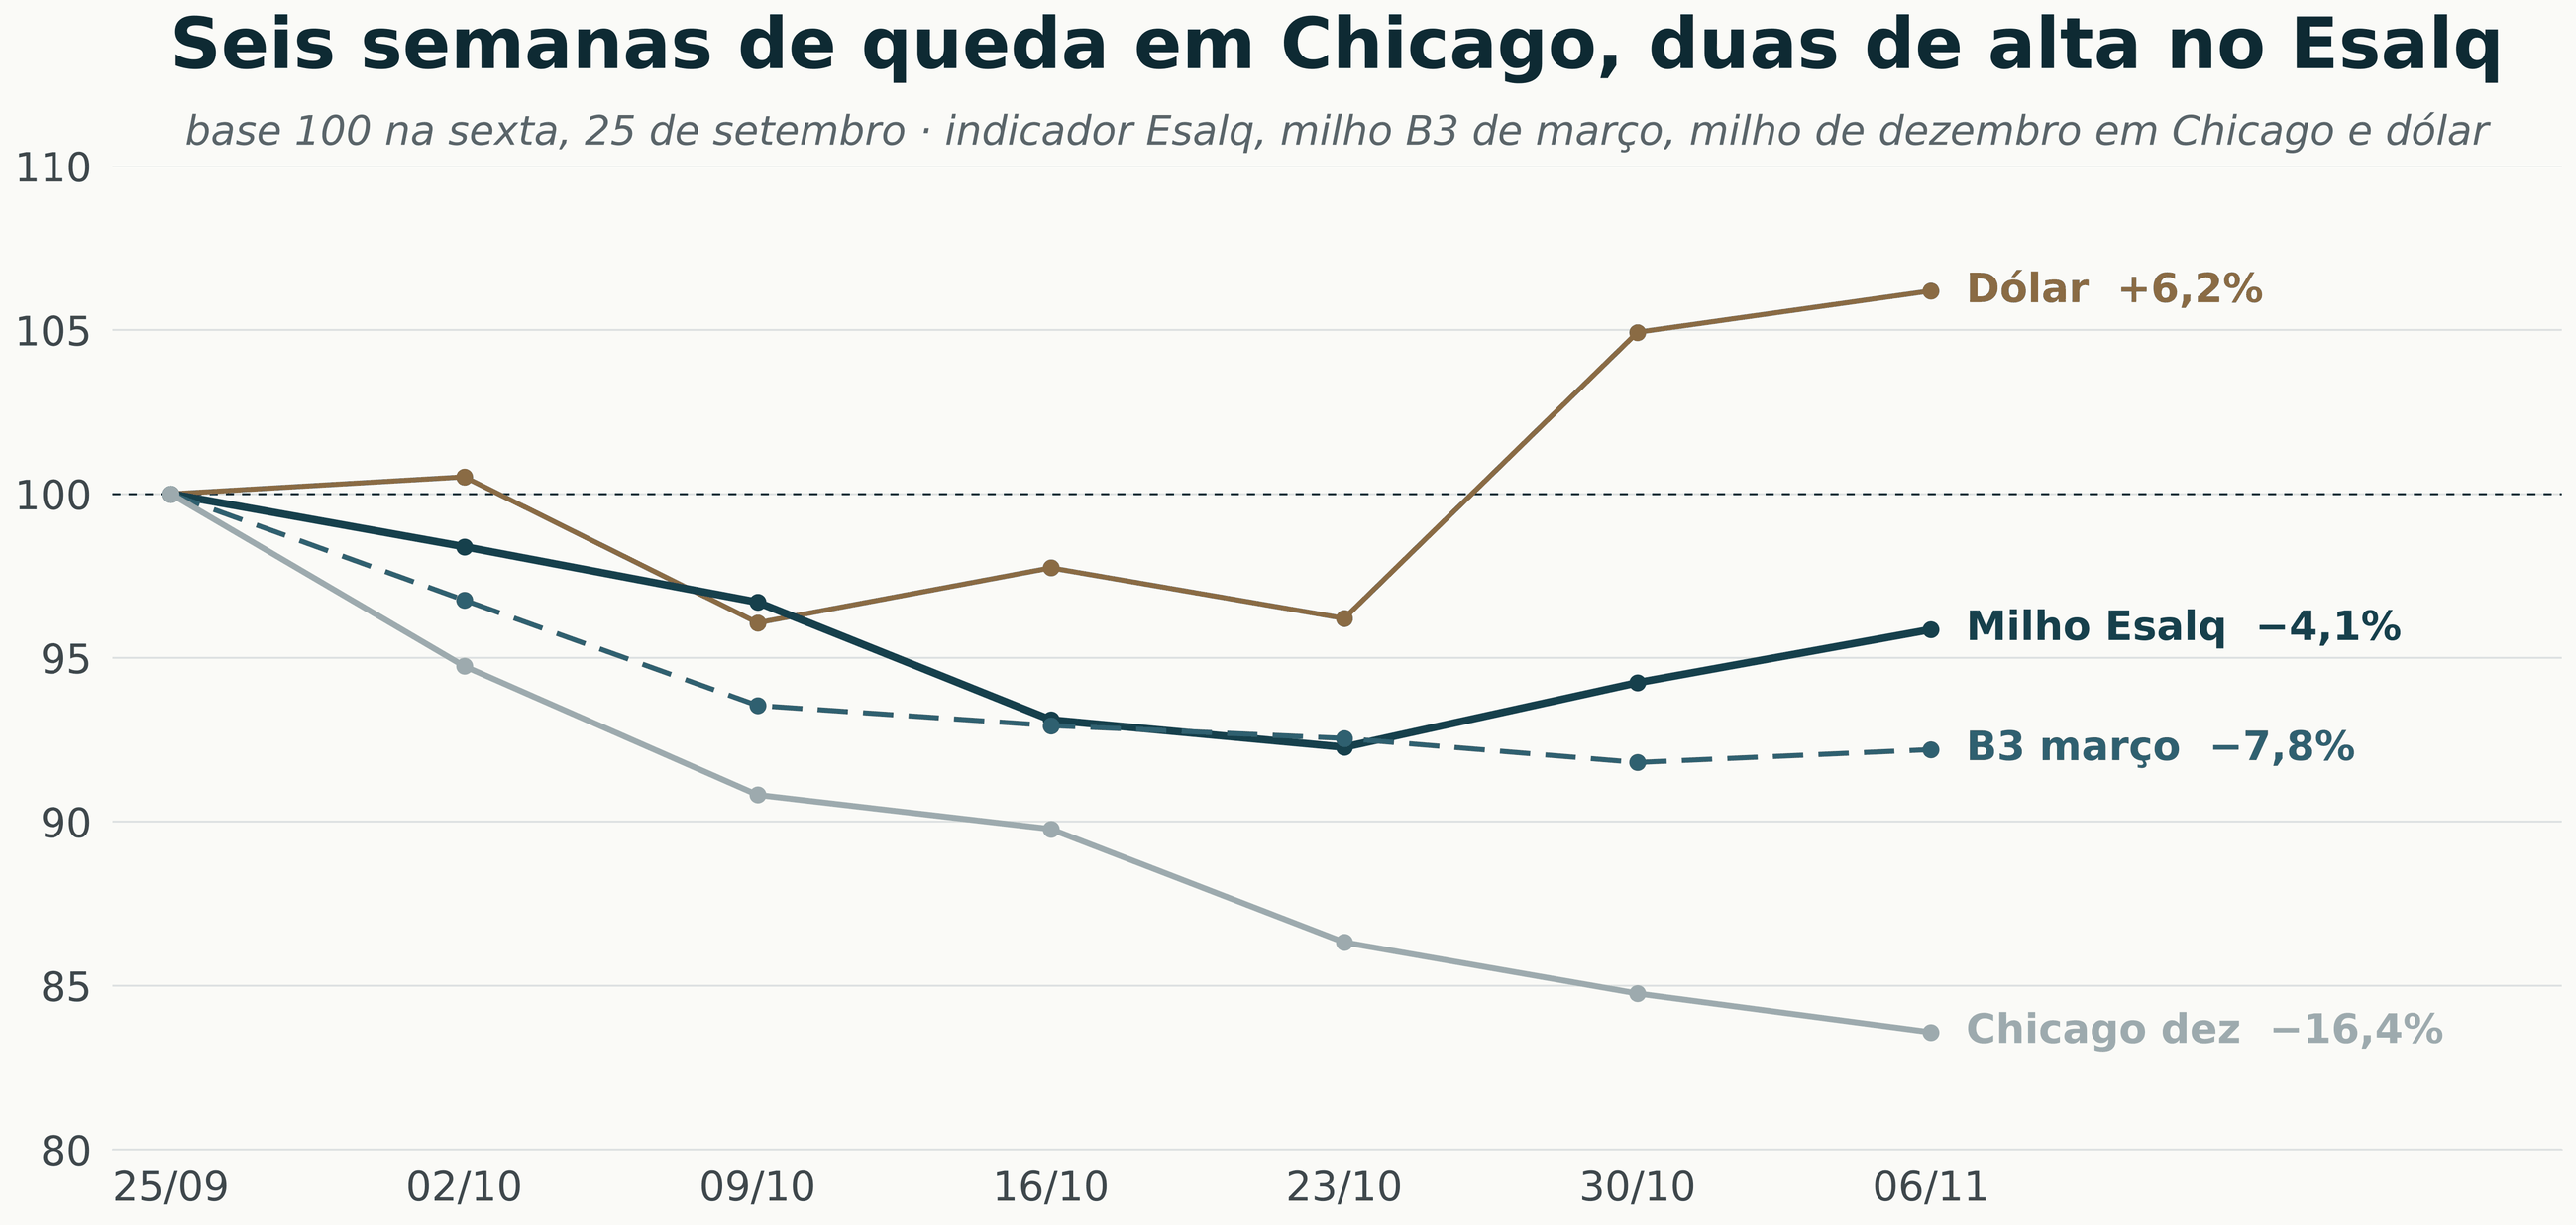 Sete semanas do milho, base 100 no fechamento de sexta, 25 de setembro de 2026. ° Indicador Esalq em reais por saca, milho B3 de março de 2027, milho de dezembro em Chicago e dólar à vista. Fechamentos de sexta de 25 de setembro a 6 de novembro.
arraste para o lado
No Brasil, o movimento foi outro. O indicador Esalq subiu 1,7%, para R$ 66,77, a segunda semana seguida de alta. A B3 andou pouco: o novembro perdeu 0,45%, para R$ 67,05, e o março subiu 0,43%, para R$ 75,43. Em sete semanas, Chicago perdeu 16,4% e o indicador brasileiro 4,1%. ° O milho daqui é formado pelo consumo interno e pelo dólar, e Chicago chega ao preço por uma porta estreita, a da exportação.
Menos venda, mais disputa entre vendedores
O produtor vendeu perto de 1,6 milhão de toneladas de milho na semana, contra 2,5 milhões na anterior, pela leitura de mesa. Novembro costuma ser mês de pouca liquidez no físico, com o produtor retraído e o comprador consumindo estoque. Desta vez, quem baixou preço na sexta foram vendedores que precisam fazer caixa, e não o produtor. Em Campinas, o comprador pagava R$ 65 e o vendedor pedia R$ 67,50 por saca. Em Mato Grosso houve negócio a R$ 47, abaixo de US$ 9 por saca. ° No porto de Santos, o prêmio para embarque em dezembro ficou perto de US$ 2,31 por saca acima de Chicago, praticamente de lado, ° e já há venda antecipada do safrinha 2027 para etanol e para exportação.
O relatório de terça pode mexer mais no milho que na soja
Para o relatório americano de 10 de novembro, o mercado espera produtividade de 188,9 sacas por hectare, contra 189,6 em outubro. ° O que chama atenção é a dispersão: as apostas vão de 181,2 a 191,6 sacas, uma faixa de 10 sacas por hectare num mês em que o número costuma mudar pouco. ° O estoque final esperado é de 46,9 milhões de toneladas, praticamente o de outubro. ° Em outra pesquisa de mercado, a produção americana de milho cai de 407,3 para 405 milhões de toneladas e a de soja sobe de 124,2 para 125,2 milhões. Uma estimativa privada divulgada na sexta fica no meio do caminho, com 124,7 milhões de toneladas de soja. Se vier assim, a soja americana ganha oferta justamente quando o fundo ainda carrega 132.799 contratos comprados nela, como mostra o bloco de fundos.
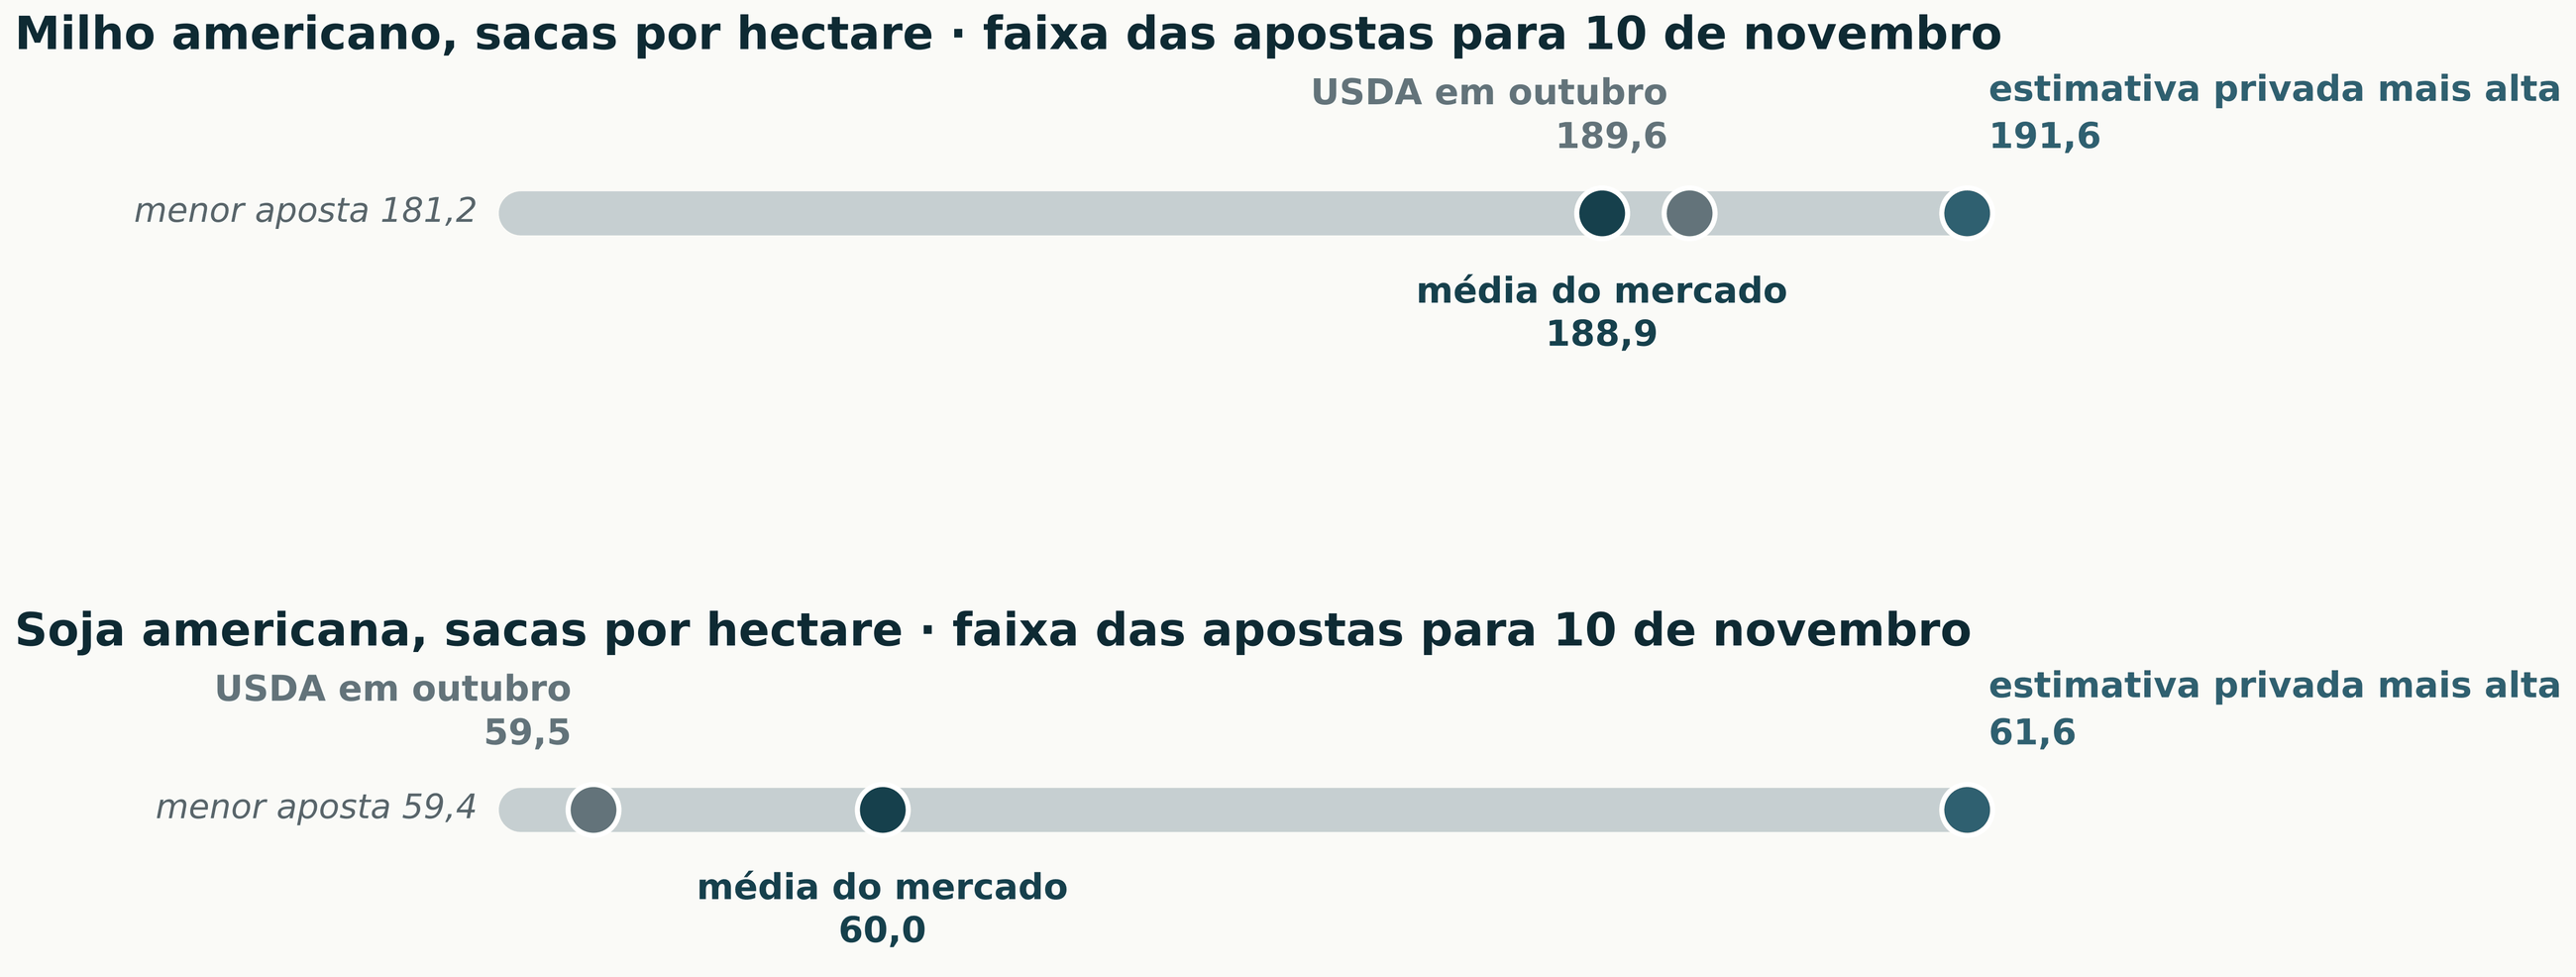 Produtividade de milho e de soja dos Estados Unidos em sacas por hectare: número oficial de outubro, média e faixa das apostas para o relatório de 10 de novembro de 2026 e a estimativa privada mais alta. ° Pesquisa de mercado divulgada em 6 de novembro e estimativa de consultoria de 3 de novembro, convertidas pela casa da unidade americana para sacas de 60 kg por hectare.
arraste para o lado
Outubro embarcou menos do que estava programado
Na semana 42, a programação de navios apontava 6,10 milhões de toneladas de milho em outubro. Embarcaram 5,61 milhões, 8% menos que o programado e 1,5% abaixo de outubro de 2025. ° O sorgo ficou em 0,98 milhão, contra 1,24 programado. ° O dado oficial da Secretaria de Comércio Exterior mostra 5,69 milhões de toneladas de milho, 12% abaixo de um ano antes. No ano, até outubro, o país embarcou 25,1 milhões de toneladas, 15,4% menos que em 2025. ° Para novembro, a programação aponta 6,02 milhões, 1,8% acima de novembro de 2025. ° Lá fora, o México comprou 1,73 milhão de toneladas de milho americano numa única venda anunciada em 2 de novembro.
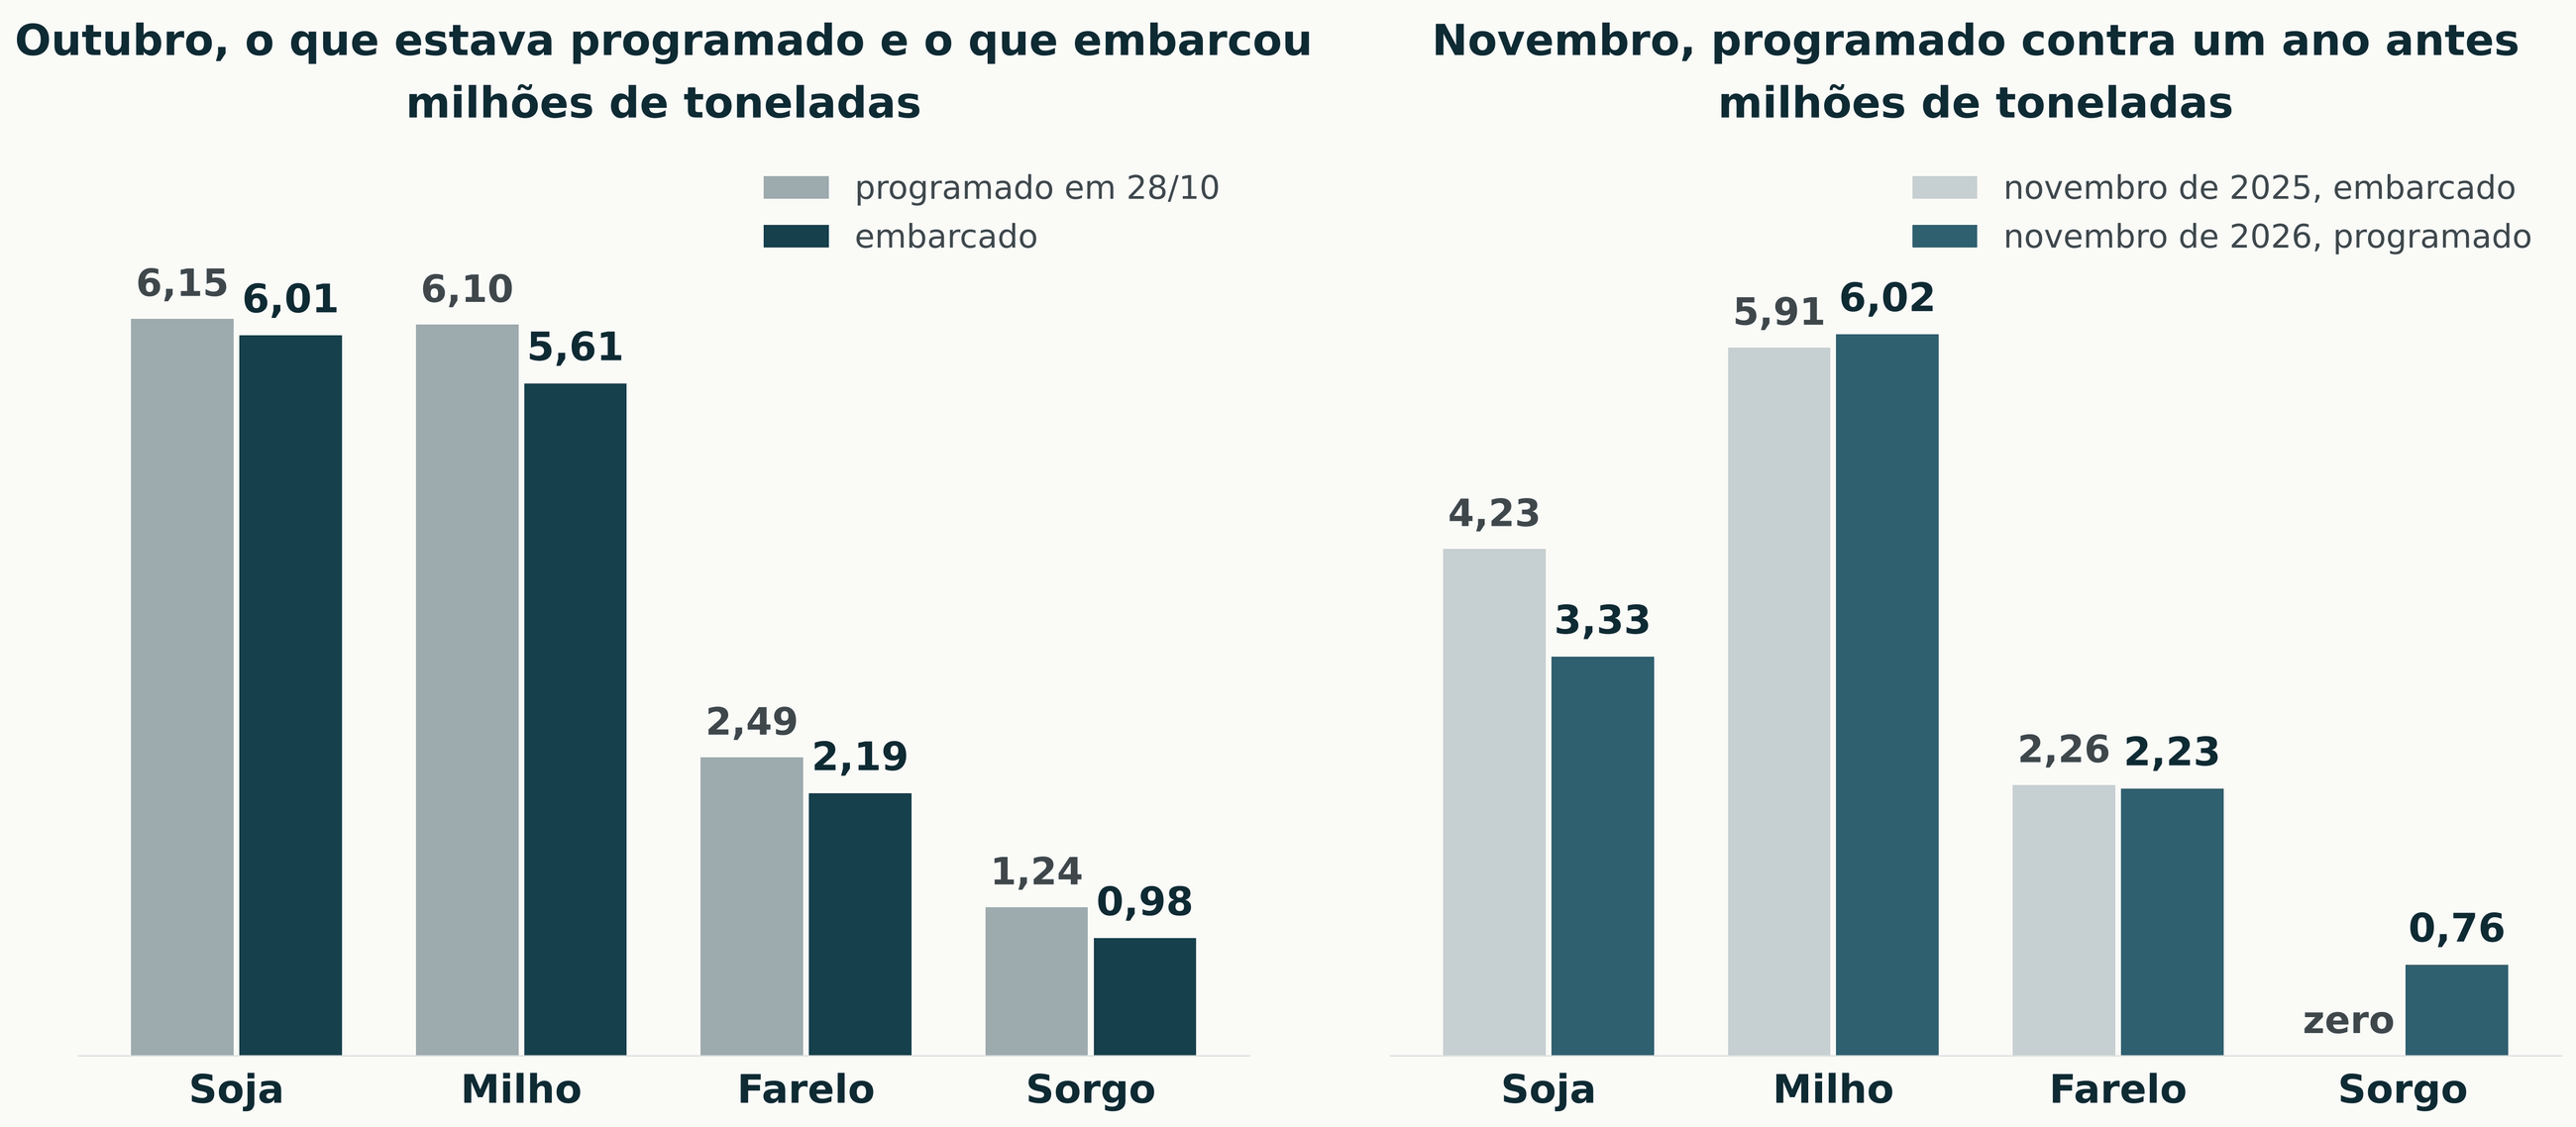 À esquerda, embarque brasileiro de outubro de 2026 programado em 28 de outubro e efetivamente embarcado. À direita, programação de novembro de 2026 contra o embarcado em novembro de 2025, em milhões de toneladas. Associação dos exportadores, semanas 42 e 43, com dados de agenciamento marítimo. ° Comparações calculadas pela casa. Em novembro de 2025 não houve embarque de sorgo.
arraste para o lado
O milho de verão no Sul: área maior, lavoura sofrendo
O milho de verão está praticamente plantado no Sul, como mostra o bloco de clima. A questão agora é a lavoura. No Rio Grande do Sul, onde a Emater estima 896 mil hectares, produtividade de 7.711 quilos por hectare, perto de 128 sacas, e produção de 6,9 milhões de toneladas, ° 95% das lavouras estavam em desenvolvimento e 5% em floração no fim de outubro. O excesso de chuva, o frio e a pouca luz atrasam o crescimento, a adubação nitrogenada de cobertura perde eficiência, há falhas de estande e replantios, e a umidade aumenta a doença e a pressão de cigarrinha. Os temporais de 3 e 4 de novembro atingiram dezenas de municípios do norte gaúcho e do Vale do Taquari, com relatos de perda de pelo menos 30% em lavouras atingidas perto da floração, muitas sem seguro, e a Emater ainda levanta o tamanho do dano. A leitura de mesa já fala em produtividade de 10% a 15% menor nas lavouras com doença. No país, a Conab estimou em outubro 32,1 milhões de toneladas de primeira safra, 8,9% acima da anterior, com área 10,7% maior.
Para o preço, o efeito é de prazo e de região. O comprador do Sul sabe que tem milho novo a partir de janeiro e compra só o necessário até lá. Uma quebra localizada mexe no prêmio regional, não no preço nacional, enquanto o tamanho do safrinha de 2027 não estiver definido.
Estados Unidos: colheita atrasada e venda fraca, com uma exceção
A colheita americana chegou a 74% em 1º de novembro, contra 77% da média, com Iowa em 66%. Na semana até 29 de outubro, os Estados Unidos venderam 1,295 milhão de toneladas de milho e embarcaram 1,029 milhão, e o acumulado da temporada segue cerca de um terço abaixo do ano passado. A exceção foi o México, que comprou 1,73 milhão de toneladas numa única venda anunciada em 2 de novembro. Na leitura de mesa, o milho brasileiro posto no navio custa perto de US$ 208 por tonelada, contra US$ 209 do americano e US$ 203 do argentino. O Brasil segue competitivo, mas sem folga.
A Europa precisa de milho, e quem está vendendo é o americano
Na última revisão, de 30 de outubro, a Comissão Europeia cortou a safra de milho do bloco para 47,0 milhões de toneladas, contra 48,3 milhões um mês antes, e projeta importação de 25 milhões na temporada, contra 19,3 milhões na anterior. Até 25 de outubro, a União Europeia importou 7,11 milhões de toneladas, 35,7% a mais que um ano antes. Os Estados Unidos lideram, com 3,19 milhões, à frente do Brasil, com 1,95 milhão, e da Ucrânia, com 1,66 milhão. A Ucrânia exportou só 208 mil toneladas nos primeiros 26 dias de outubro, contra 807 mil um ano antes, com a colheita atrasada e o porto de Odessa parado no início de novembro.
É demanda que pode puxar o milho brasileiro do safrinha de 2027, que chega aos portos a partir de julho. Mas há dois riscos na mesa. Um acordo em Abu Dhabi que reabra o corredor ucraniano devolve oferta barata à Europa, e o milho americano, com colheita grande e o fundo vendido, segue disputando o mesmo comprador com preço.
Quanto milho sobra no Brasil
No primeiro levantamento da safra 2026/27, de outubro, a Conab projeta produção de 148,0 milhões de toneladas, consumo interno de 104,8 milhões e exportação de 46,0 milhões. Consumo e exportação somam 150,8 milhões, mais que a produção, e o estoque de passagem cai de 16,0 milhões em janeiro de 2027 para 14,9 milhões em janeiro de 2028, perto de 1,7 mês de consumo. ° O ponto fraco dessa conta está no ano que termina agora. Para a safra 2025/26, de fevereiro de 2026 a janeiro de 2027, a Conab ainda considera exportação de 43,9 milhões de toneladas. De fevereiro a outubro, o país embarcou perto de 20,9 milhões, ° a programação de novembro é de 6,0 milhões e, com dezembro e janeiro somando de 7 a 10 milhões, a temporada fecharia entre 33,9 e 36,9 milhões. °
Se for assim, sobram de 7 a 10 milhões de toneladas a mais do que a Conab prevê, e o estoque de passagem de janeiro de 2027 iria para 23,1 a 26,1 milhões de toneladas, de 2,6 a 3,0 meses de consumo. ° Mantidos os demais números da Conab, a sobra passa para a safra seguinte, e janeiro de 2028 terminaria com 22,0 a 25,0 milhões, e não 14,9. ° Estoque perto de três meses de consumo é oferta confortável para o comprador, e ajuda a explicar por que o milho brasileiro depende tanto do dólar e da exportação para subir. O segundo levantamento da Conab, na sexta, 13, é a primeira chance de a exportação de 2025/26 ser revista.
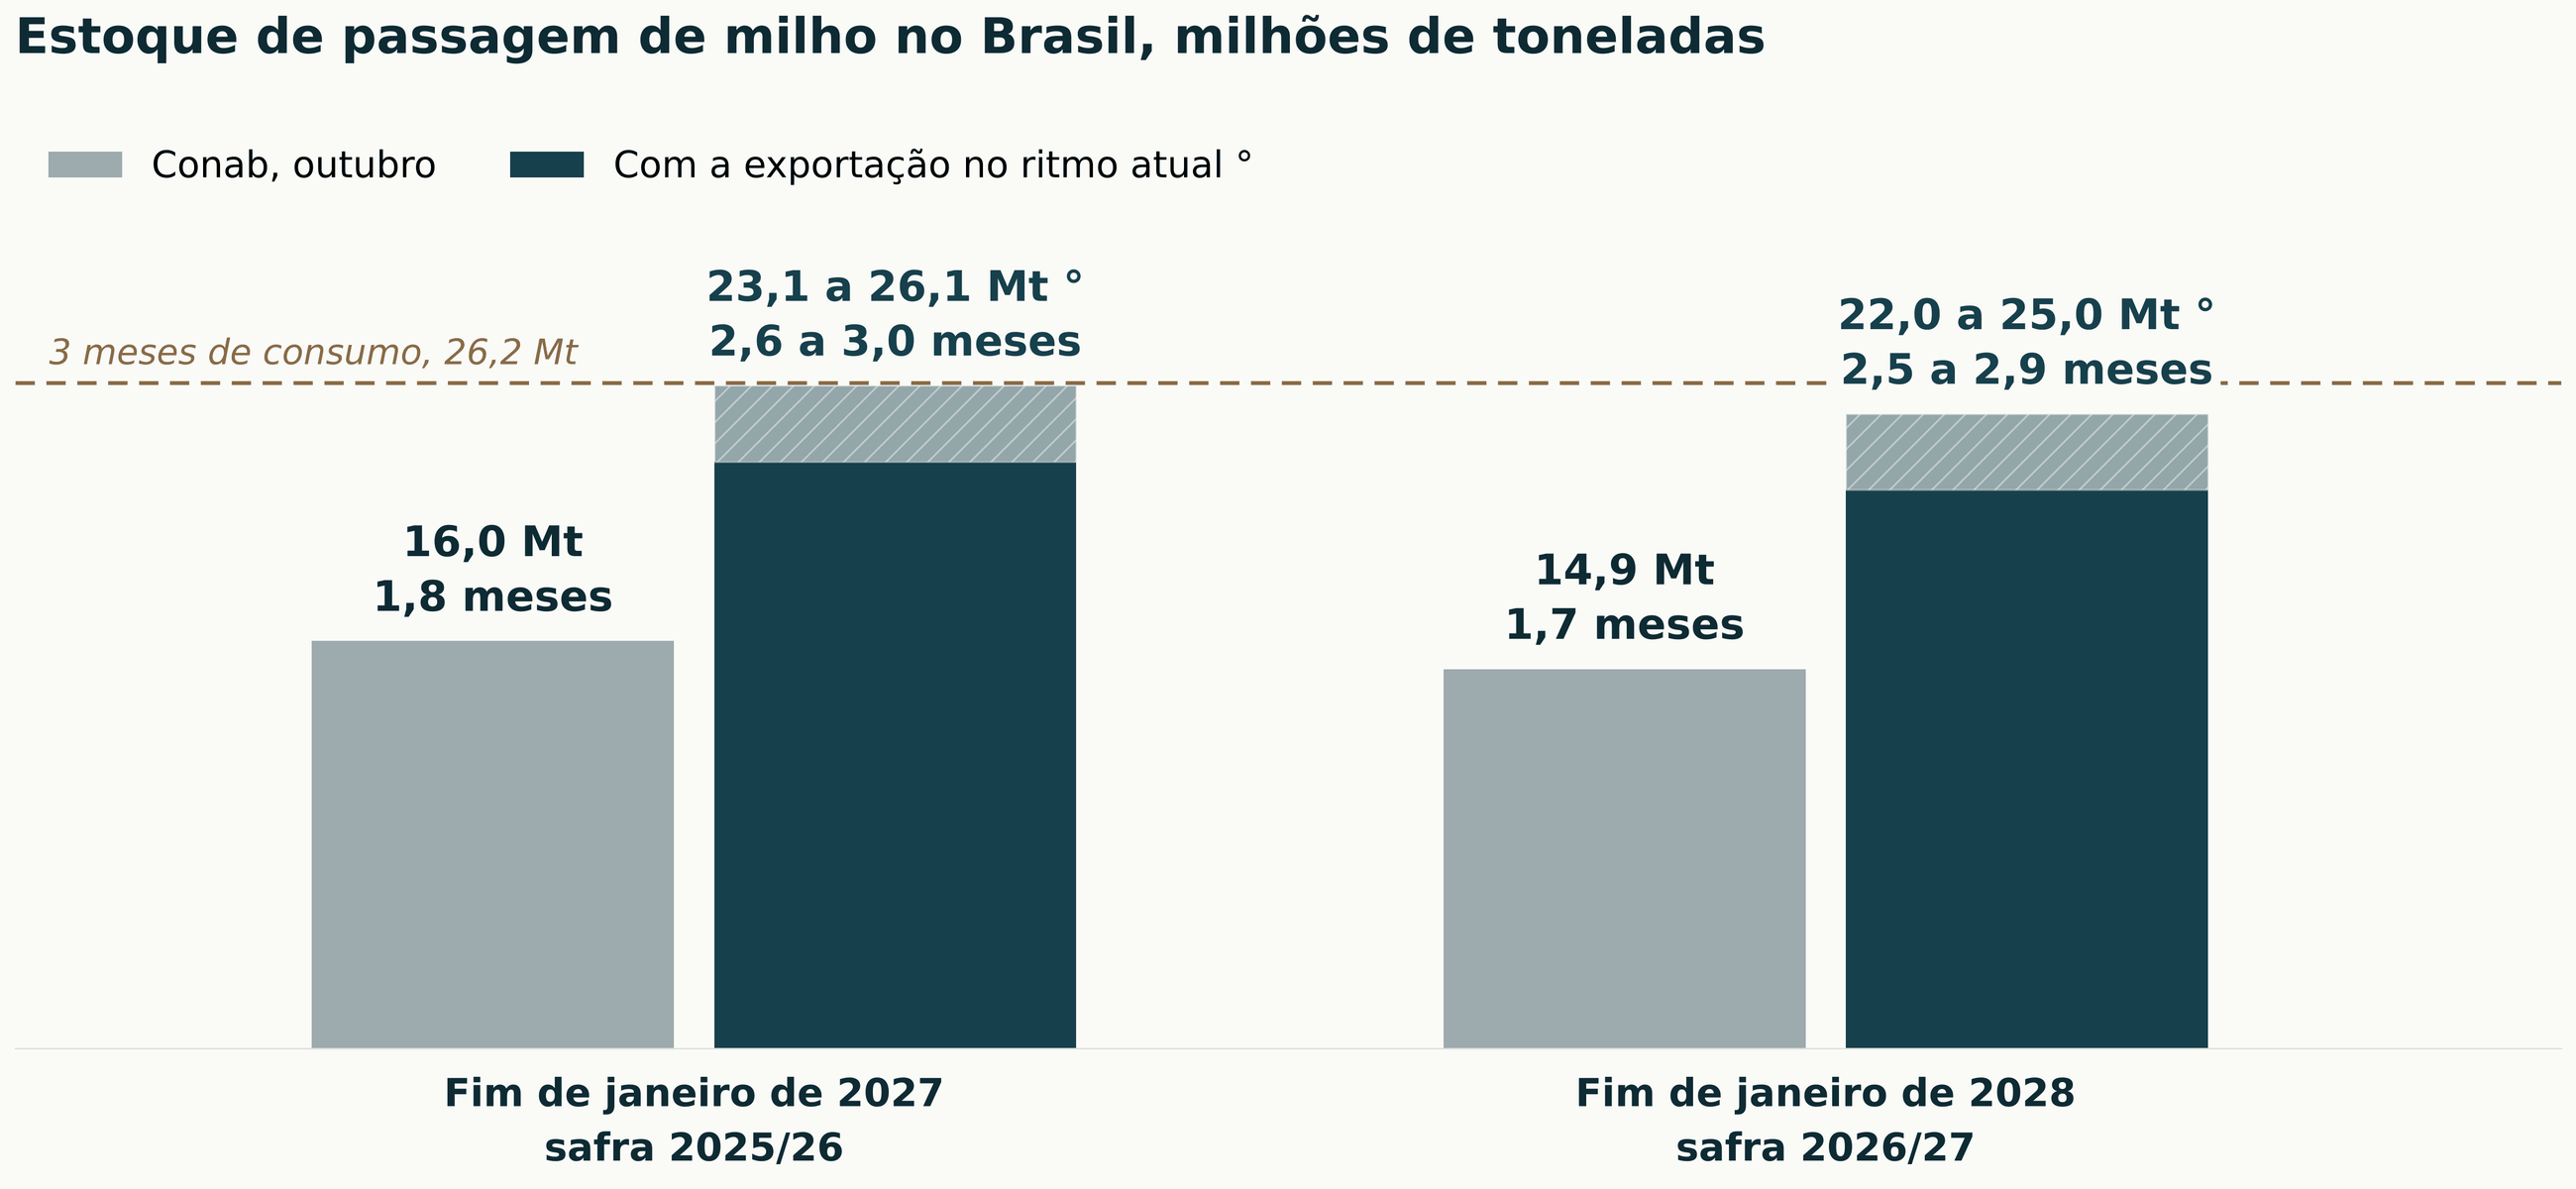 Estoque de passagem de milho no Brasil no fim de janeiro de 2027 e de 2028, em milhões de toneladas e em meses de consumo interno, pela Conab e com a exportação de 2025/26 no ritmo atual. Conab, primeiro levantamento da safra 2026/27, de 15 de outubro de 2026. ° Cálculo da casa: exportação de fevereiro a outubro de 2026 pela Secretaria de Comércio Exterior, 25,1 milhões de toneladas de janeiro a outubro menos 4,25 milhões de janeiro, programação de navios de novembro de 6,02 milhões e hipótese de 7 a 10 milhões para dezembro e janeiro. Meses de consumo sobre os 104,8 milhões de toneladas de 2026/27. Parte hachurada: a faixa da hipótese.
arraste para o lado
Relatório de terça, 10. Com o fundo já vendido, um corte de produtividade americana pode provocar recompra rápida. Um aumento reforça a pressão sobre Chicago.
Conab de sexta, 13. O segundo levantamento traz o primeiro ajuste da área de milho de verão e da intenção de safrinha, e pode rever a exportação de 2025/26, que decide o tamanho do estoque de passagem.
Milho de verão no Sul. O granizo de 3 e 4 de novembro atingiu lavouras perto da floração no Rio Grande do Sul. O tamanho da perda ainda não foi medido e aparece primeiro no preço regional.
Câmbio na paridade. Com Chicago de dezembro a 441,50 centavos, o prêmio de dezembro em Santos e o dólar futuro de dezembro a R$ 5,524, a paridade de exportação fica perto de R$ 70,40 por saca, e cada R$ 0,10 no dólar a muda em R$ 1,27. °
Chicago está perto do menor nível em quatro meses e o fundo apostou na queda. O milho brasileiro subiu na mesma semana, puxado pelo dólar e pelo consumo interno. O preço daqui depende menos de Chicago e mais do câmbio, do ritmo de embarque e da safrinha que ainda vai ser plantada.
O trigo de dezembro em Chicago perdeu 2,03% na semana e fechou em 591,25 centavos. A pressão veio do Mar Negro. A Rússia, que fechou o Mar de Azov em 10 de julho, começou a liberar em 28 de outubro a passagem de navios de grãos pelo estreito de Kerch, com escolta militar e licenças válidas até 15 de novembro. Estados Unidos, Rússia e Ucrânia marcaram negociação em Abu Dhabi para 10 e 11 de novembro. Na quinta, 5, depois de receber o enviado do governo russo na Casa Branca, o presidente americano disse que as partes estão muito perto de um acordo, e a leitura de mesa atribuiu a esse sinal, junto com a espera pelo relatório de terça, parte da venda de grãos em Chicago no fim da semana. O porto de Odessa, porém, seguia com operações paradas no início da semana.
Do lado da demanda, compradores chineses fecharam US$ 600 milhões em sorgo e trigo americanos na feira de importação de Xangai, em 6 de novembro, sem volume divulgado. Até ali, a China não tinha compra oficial de trigo americano em 2026.
No Sul, o preço se separou entre os estados
O trigo do Paraná fechou em R$ 1.572,66 por tonelada, alta de 0,18%, e o do Rio Grande do Sul caiu 1,8%, para R$ 1.454,93. A diferença entre os dois estados chegou a R$ 117,73 por tonelada. ° O Rio Grande do Sul colheu 53% de 763 mil hectares, e a chuva constante prejudica a qualidade de parte do grão. No Paraná, com a colheita perto do fim, a última estimativa oficial aponta 1,9 milhão de toneladas, 34% abaixo da safra anterior. Na Argentina, a colheita chegou a 8,5% da área, com produtividade de 4 a 5 toneladas por hectare na zona núcleo e relatos de geada e de giberela.
Feijão firme, arroz com área menor no Sul
O feijão carioca de nota 9 ou mais foi negociado entre R$ 335 e R$ 360 por saca, R$ 10 acima da semana anterior, e o comercial, entre R$ 305 e R$ 330. O preto ficou entre R$ 280 e R$ 295, com o vendedor pedindo R$ 300, e o indicador Cepea do feijão preto no Paraná e em Santa Catarina chegou ao maior preço nominal desde outubro de 2024, com alta de 11,67% em outubro e de 91,29% no ano. No sul do Paraná, que responde por cerca de 80% do feijão das águas do estado, algumas estações registraram mais de 700 milímetros, perto do dobro do esperado, segundo o órgão estadual. No arroz, a leitura de mercado aponta área gaúcha perto de 860 mil hectares, contra mais de 890 mil na safra passada.
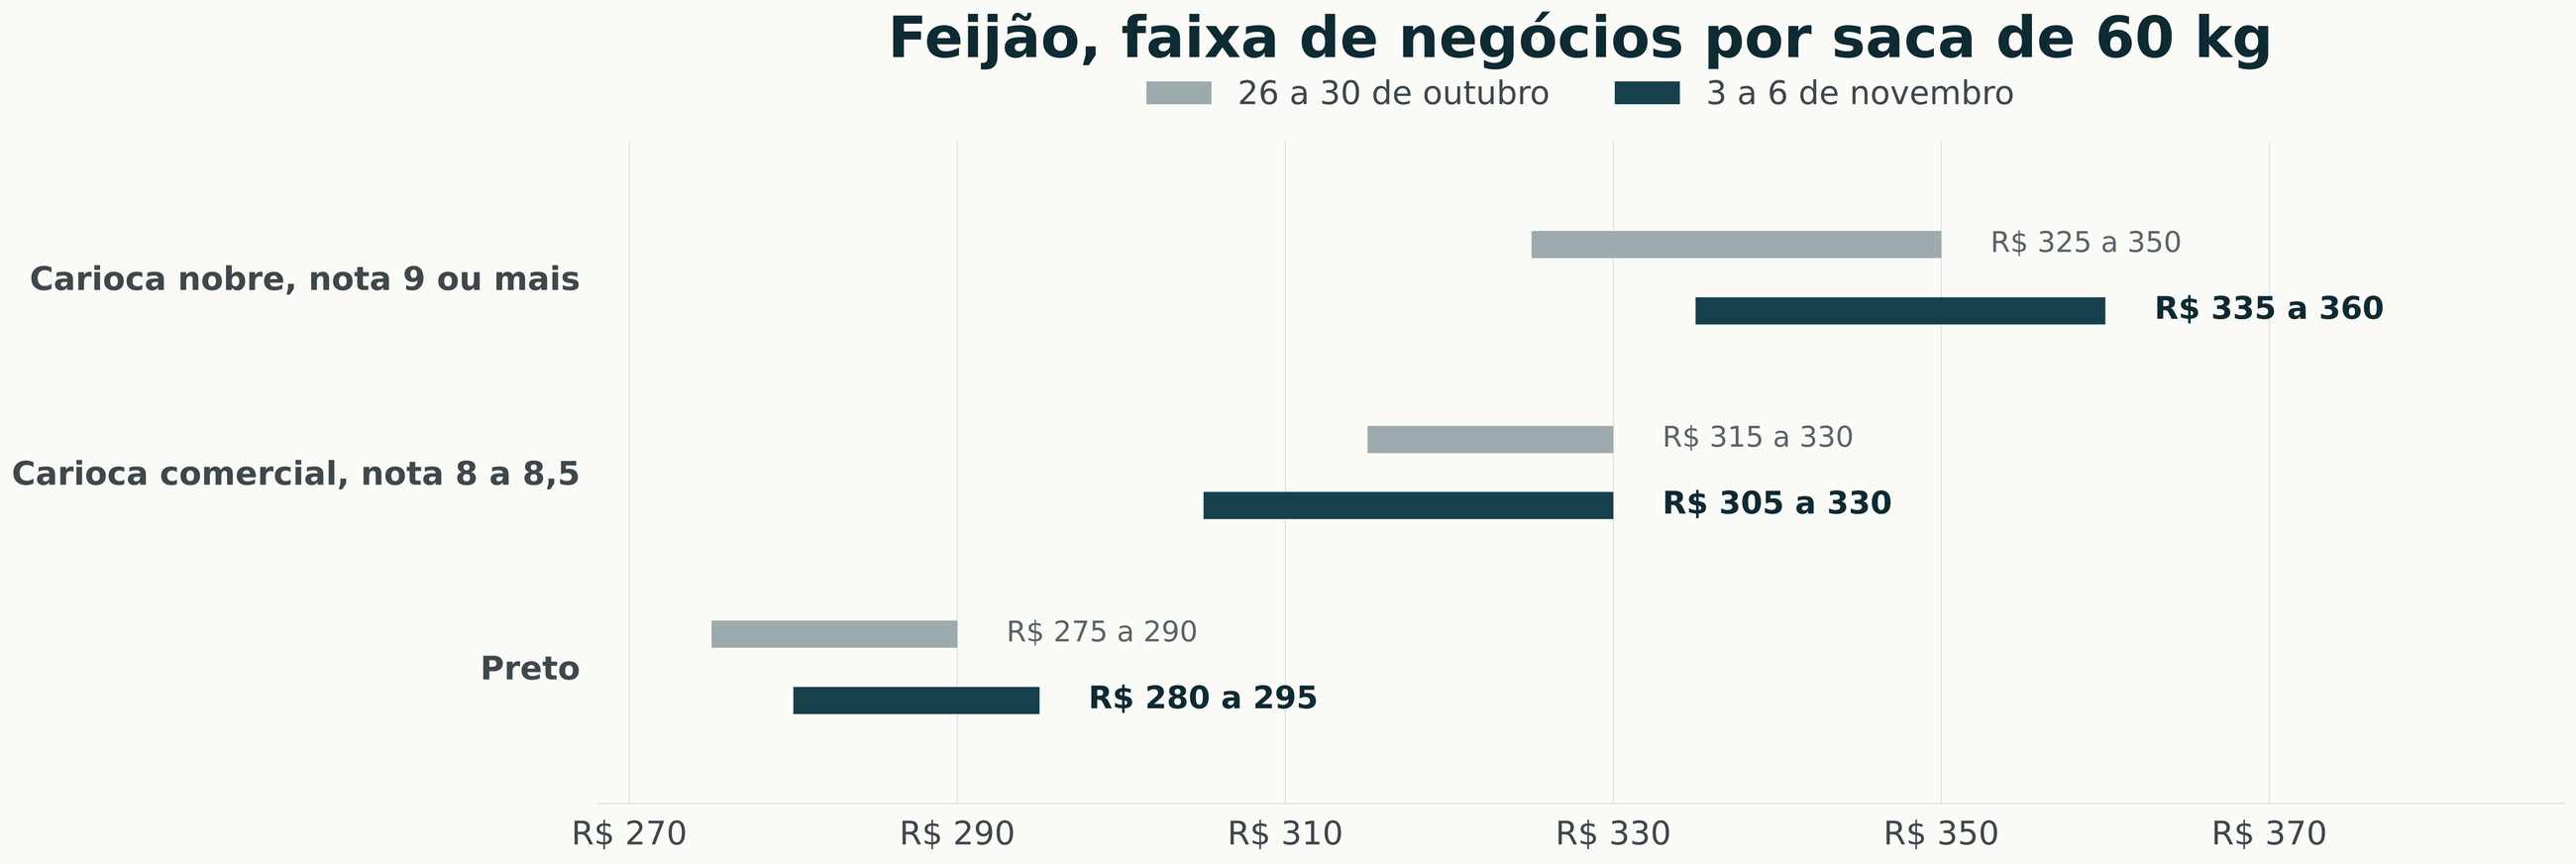 Faixa de negócios do feijão por saca de 60 kg nas semanas de 26 a 30 de outubro e de 3 a 6 de novembro de 2026. Referências de mercado das praças paulistas, sem identificação de comprador. Na primeira semana, carioca nobre e comercial pela praça de São Paulo.
arraste para o lado
Abu Dhabi, 10 e 11. Um acordo que reabra o corredor ucraniano pressiona o trigo de Chicago e a paridade do importado. Sem acordo, as licenças russas em Kerch vencem em 15 de novembro.
Qualidade do trigo gaúcho. Com metade da área por colher e chuva frequente, a parcela que vai para ração tende a crescer, e é ela que define a distância de preço entre o Rio Grande do Sul e o Paraná.
Feijão das águas no Paraná. Excesso de chuva no sul do estado aumenta o risco de doença e de perda de qualidade numa safra que já tem pouca área.
O dólar à vista fechou a sexta em R$ 5,5115, alta de 1,20% na semana e o maior fechamento de 2026. ° Desde o último pregão antes da eleição, em 23 de outubro, a alta é de 10,4%. ° A semana teve dois dias de alta e um de queda até quinta, e na sexta o dólar subiu mais 0,44%, depois que o emprego americano de outubro veio muito acima do esperado e o dólar se fortaleceu no mundo inteiro.
O juro futuro fez o caminho contrário. O contrato de janeiro de 2031 caiu de 15,27% para 14,90%, devolvendo 37 dos 263 pontos-base que tinha subido na semana da eleição, e o de janeiro de 2028 caiu de 14,48% para 14,30%. ° A bolsa terminou a semana com alta de 0,34%. O mercado reduziu o susto com o juro longo, mas não com o câmbio.
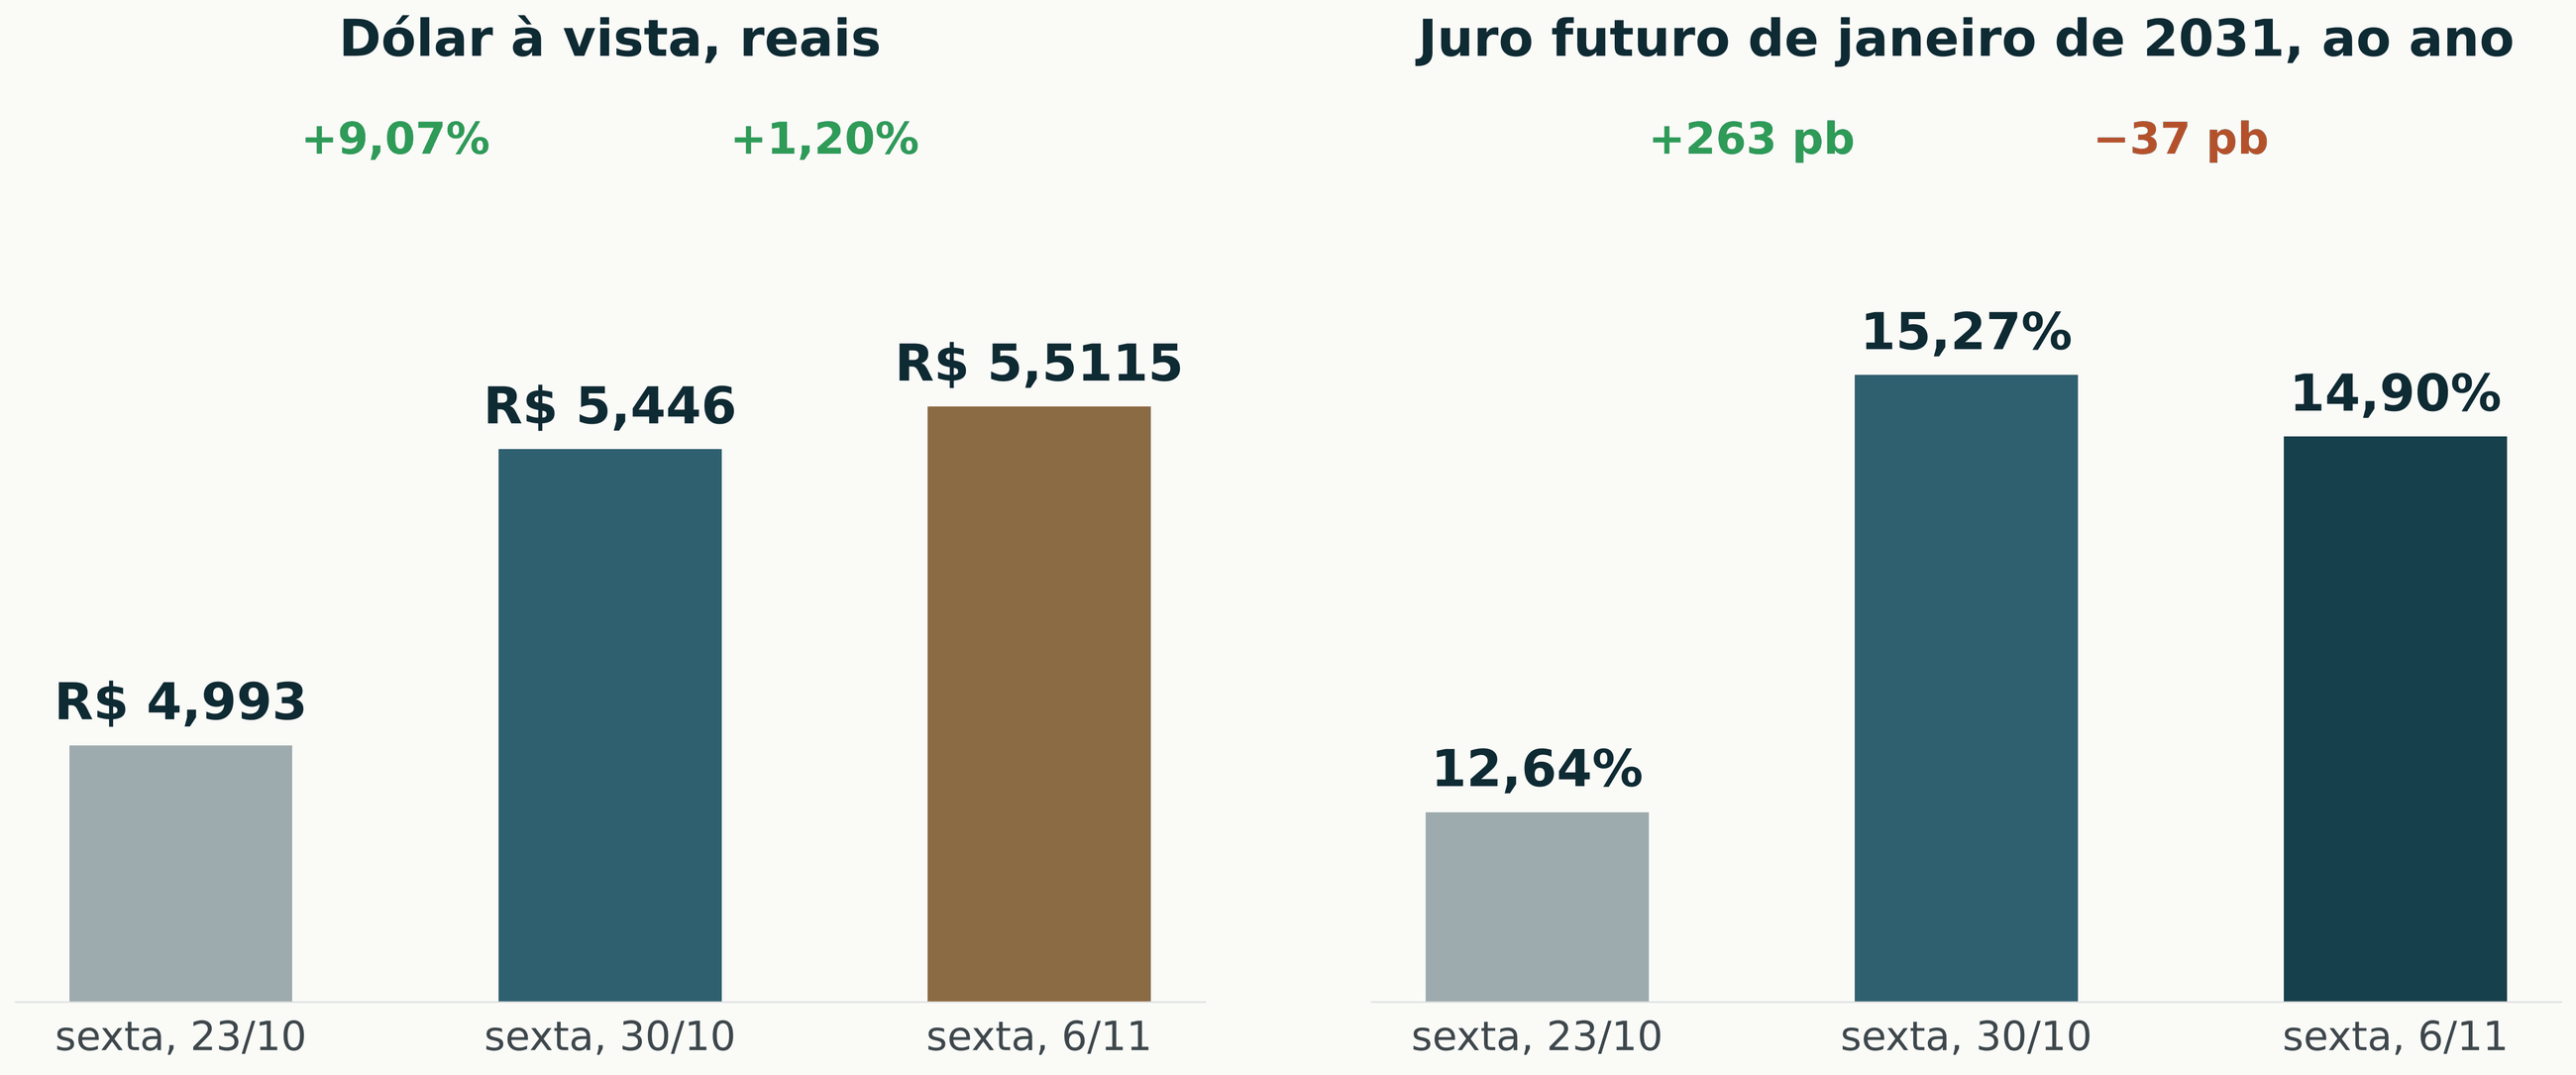 Dólar à vista e juro futuro de janeiro de 2031 nas sextas de 23 e 30 de outubro e de 6 de novembro de 2026. Dólar pelo fechamento de mercado, juro pelo ajuste da B3 em 23 e 30 de outubro e pela taxa de fechamento em 6 de novembro. ° Variações calculadas pela casa.
arraste para o lado
O Copom parou de cortar
Na quarta, 4, o Copom manteve a taxa básica em 13,75% ao ano, por unanimidade, e encerrou o ciclo de cortes iniciado em março. O comunicado descreveu o cenário como desafiador e pediu "serenidade e cautela". A projeção de inflação do próprio comitê para o segundo trimestre de 2028, o horizonte que guia a decisão, subiu para 3,5%, e o texto diz que acompanha como a política fiscal afeta a inflação e os ativos. A conta usou dólar de R$ 5,20, abaixo do atual, porque é a média dos dias que antecederam a reunião.
A pesquisa de expectativas divulgada em 3 de novembro, a primeira coletada depois da eleição, mudou de patamar. A taxa básica esperada para o fim de 2027 subiu de 11,75% para 12,50%, a de 2026 foi de 13,25% para 13,50%, a inflação de 2027 de 4,34% para 4,76% e o dólar de fim de 2026 de R$ 5,05 para R$ 5,34.
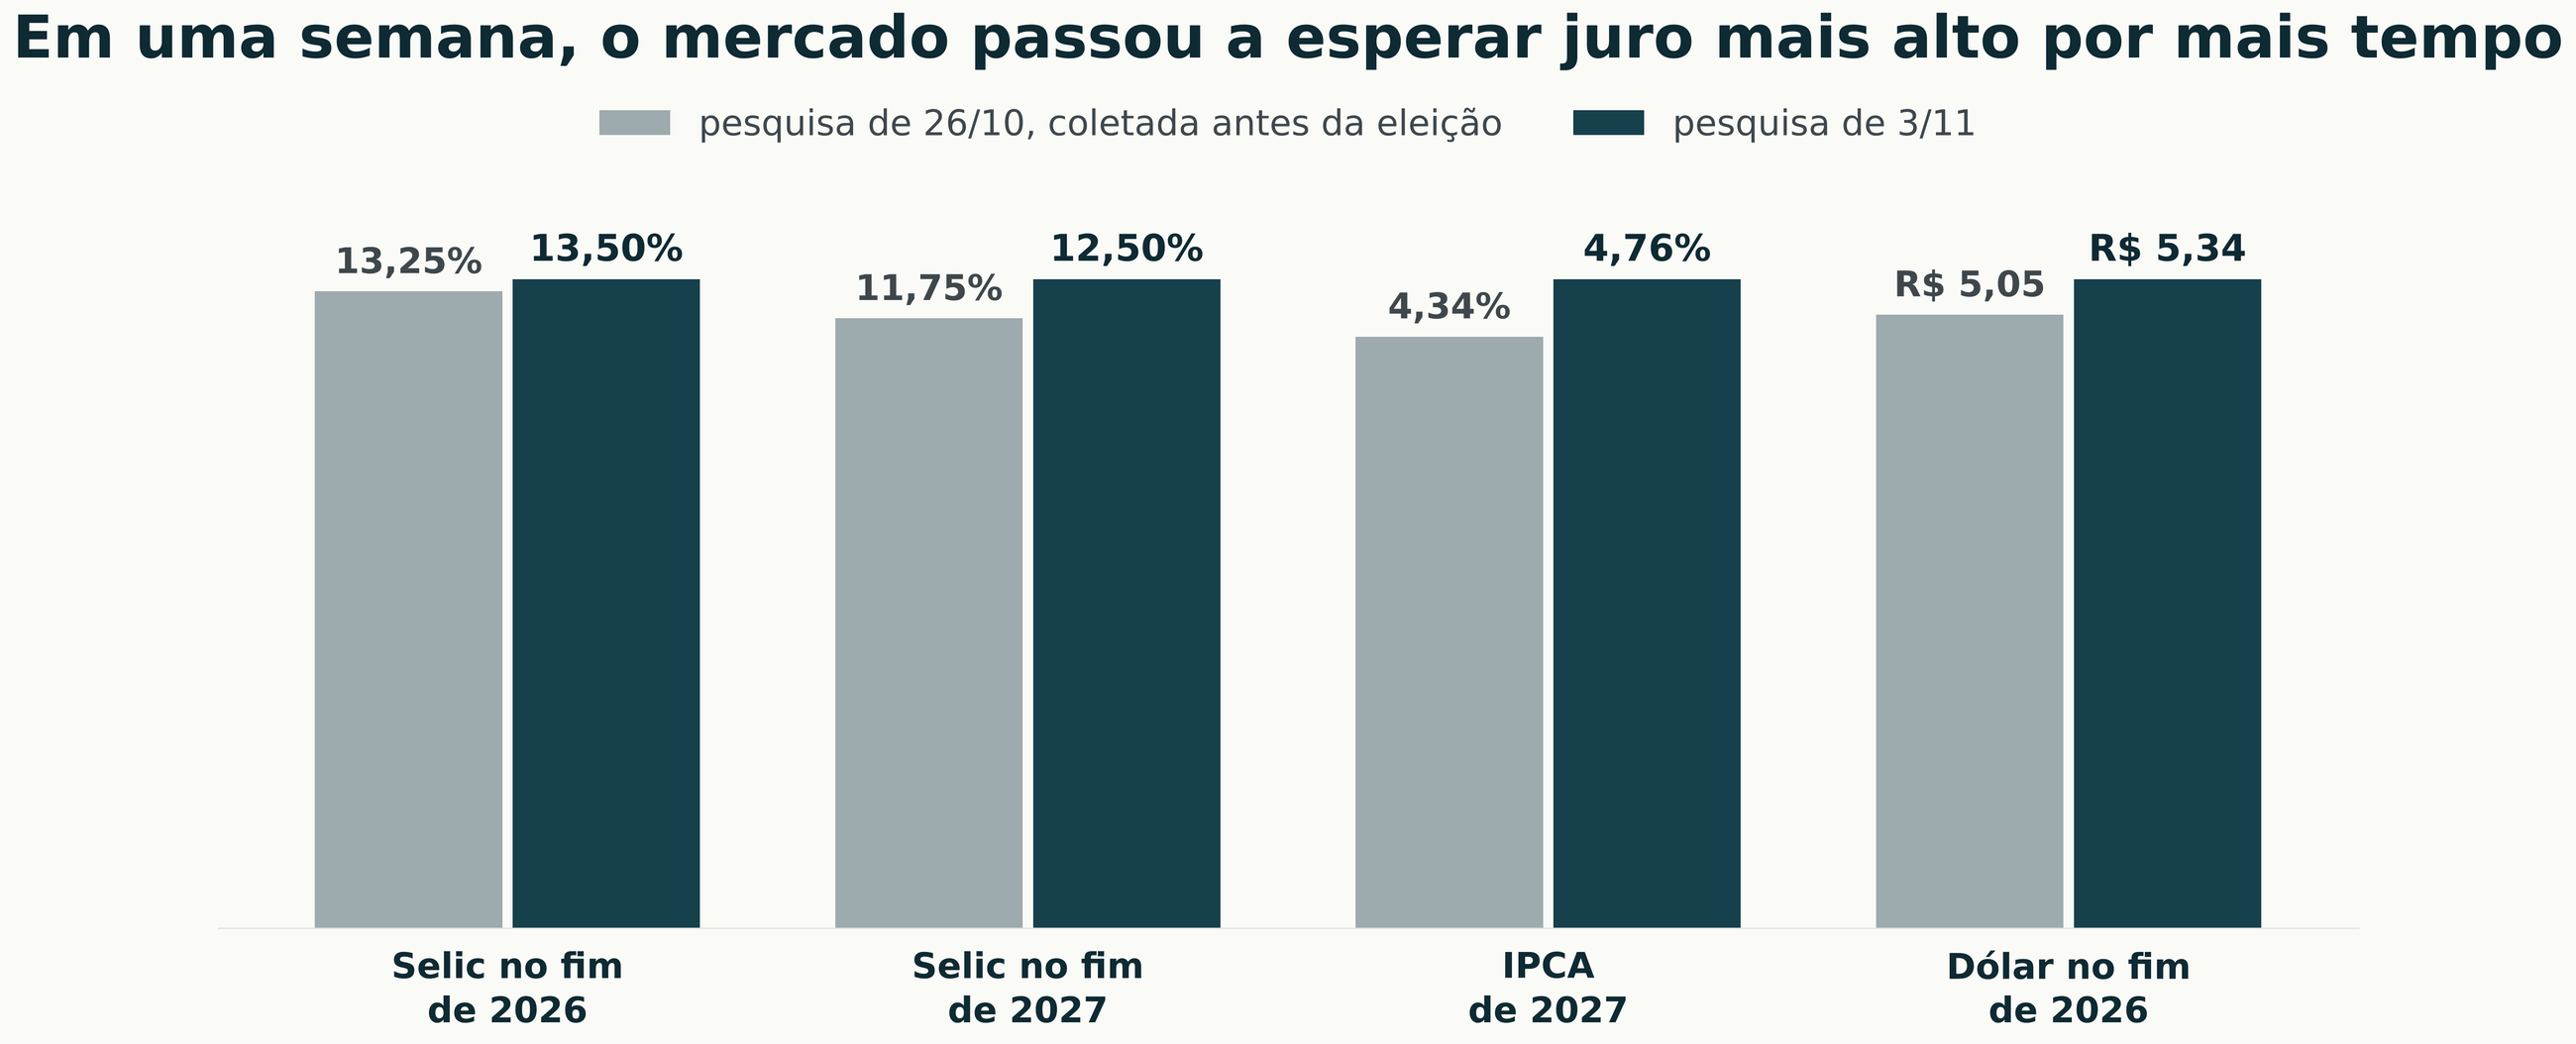 Projeções da pesquisa semanal de expectativas do Banco Central divulgadas em 26 de outubro, coletadas até 23 de outubro, e em 3 de novembro de 2026. Medianas para a taxa básica no fim de 2026 e de 2027, a inflação de 2027 e o dólar no fim de 2026. Barras na mesma escala dentro de cada par.
arraste para o lado
O fluxo: o dólar subiu sem faltar dólar
Pelos dados do Banco Central, o fluxo de dólar contratado foi positivo em US$ 9,50 bilhões na semana de 26 a 30 de outubro, a da eleição, com US$ 6,43 bilhões vindos do comércio e US$ 3,07 bilhões do canal financeiro. Em outubro inteiro, entraram US$ 18,15 bilhões, US$ 9,34 bilhões do comércio e US$ 8,81 bilhões do financeiro. ° No ano, até 30 de outubro, o comércio trouxe US$ 54,96 bilhões e o canal financeiro levou US$ 26,21 bilhões, saldo positivo de US$ 28,74 bilhões. O dado da semana de 2 a 6 de novembro sai na quarta, 11. Na bolsa, o estrangeiro tirou R$ 12,4 bilhões em oito pregões desde 22 de outubro, mas ainda fechou outubro com saldo positivo de R$ 8,6 bilhões, depois de colocar o recorde de R$ 10,06 bilhões num único dia, 5 de outubro.
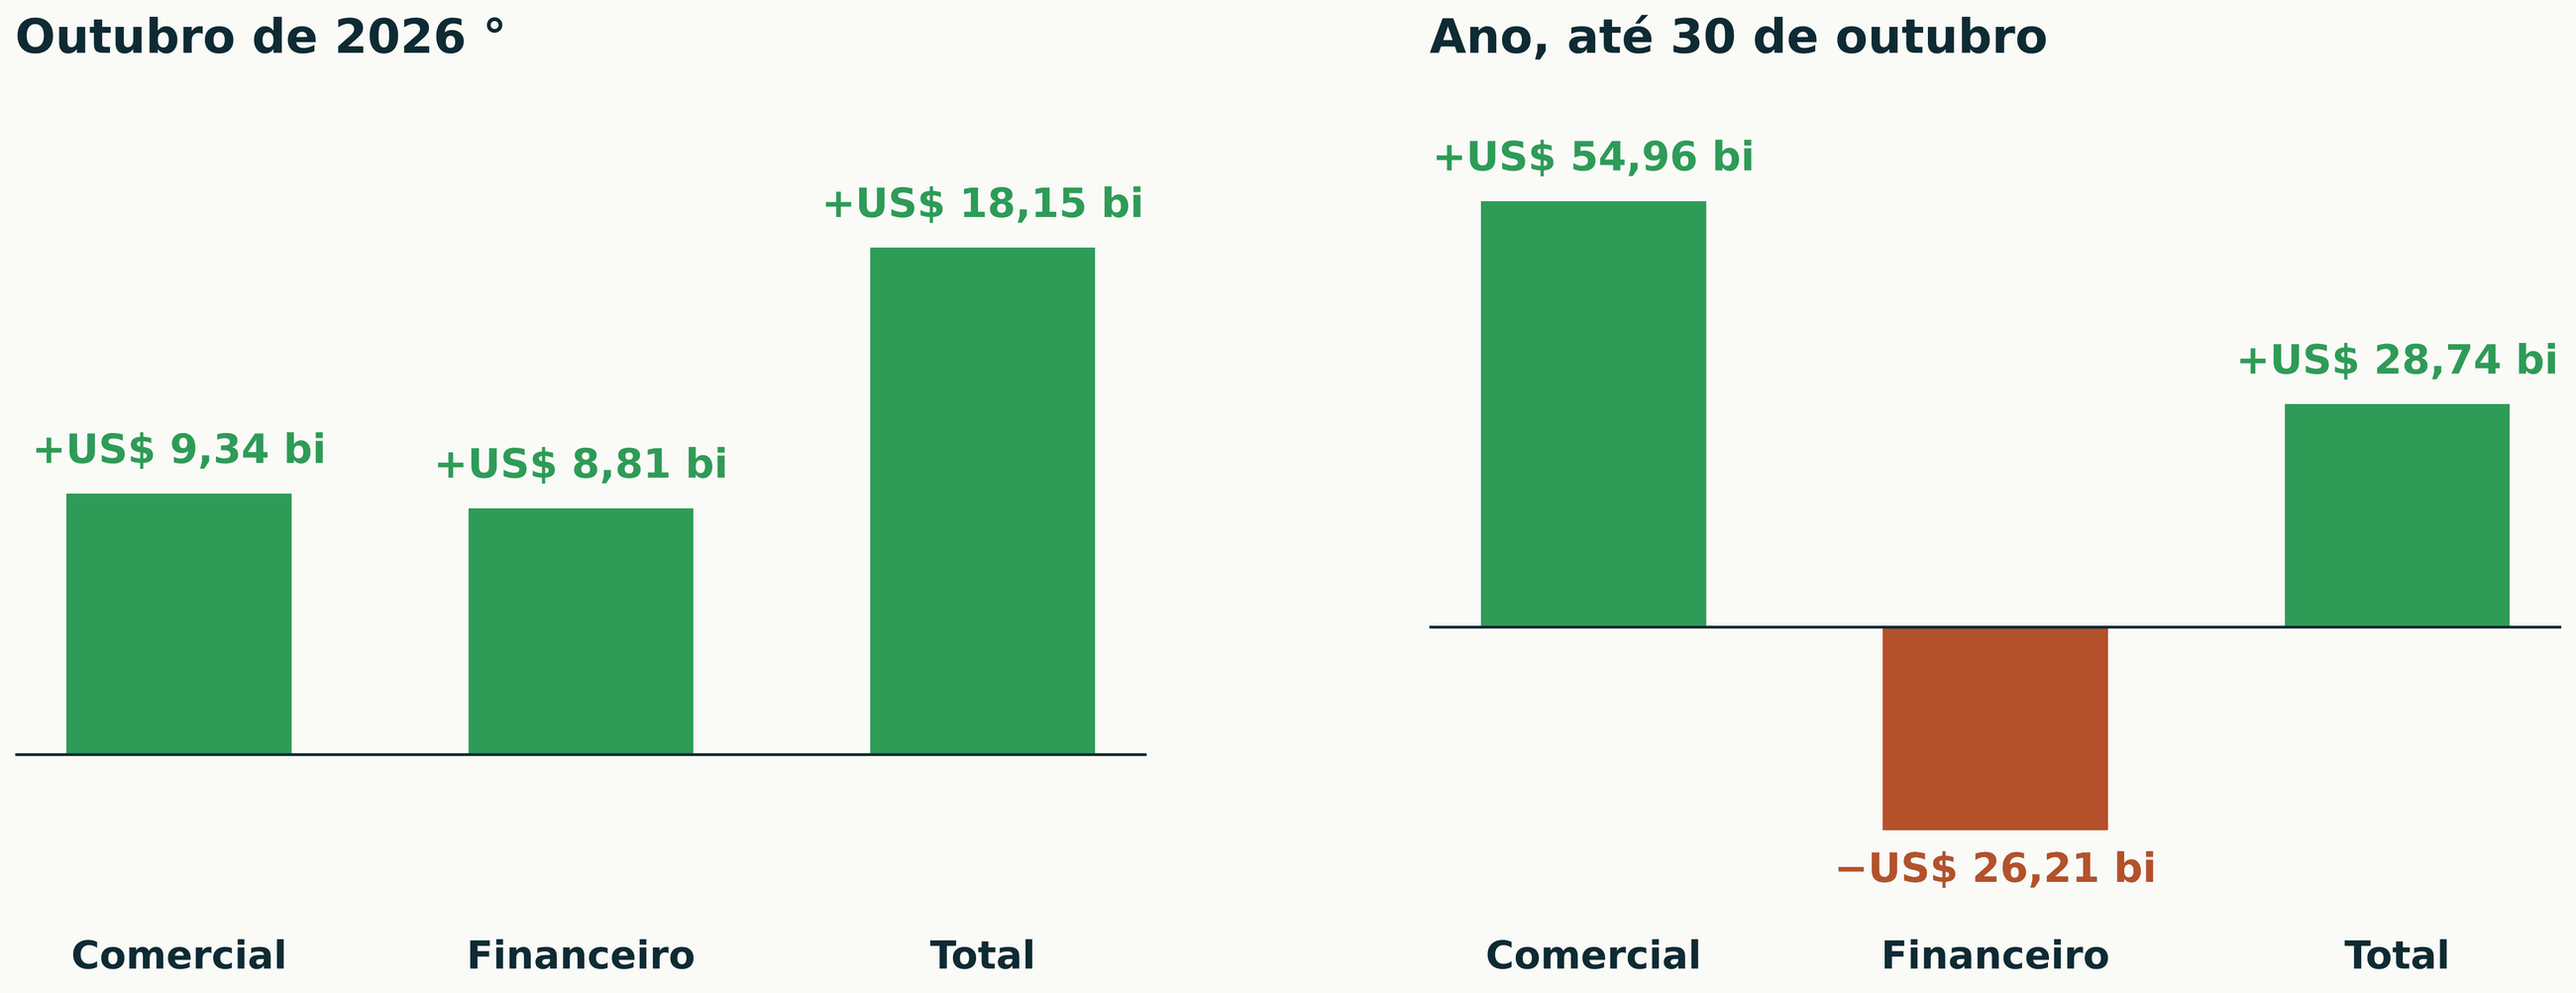 Fluxo cambial contratado, comercial e financeiro, em outubro de 2026 e no ano até 30 de outubro, em bilhões de dólares. Banco Central, dados preliminares divulgados em 21 de outubro e 4 de novembro. ° O mês de outubro é calculado pela casa como o acumulado até 30 de outubro menos o acumulado até 30 de setembro, obtido do dado divulgado em 21 de outubro.
arraste para o lado
A conta mostra que o dólar não subiu por falta de dólar à vista. O comércio segue trazendo moeda, e o canal financeiro ficou positivo no mês. A alta veio do preço que o mercado cobra para carregar risco no Brasil, e esse preço se forma principalmente no mercado futuro e na proteção de quem tem ativo aqui. É o dinheiro de curto prazo, o especulativo, que mexe no preço na margem, e ele reage a cada fala sobre juro e gasto. O dinheiro de investimento, mais lento, decide se fica, e a saída da bolsa nos últimos oito pregões mostra que parte dele está revendo a posição. O que segura o real é o diferencial de juro: com a taxa básica em 13,75% e o juro americano entre 3,75% e 4,00%, a diferença é de pelo menos 9,75 pontos, ° atraente para quem aplica em juro, desde que o risco fiscal não coma esse ganho.
O que leva o dólar acima de R$ 5,51 e o que traz para R$ 5,30
| Acima de R$ 5,51 | Abaixo de R$ 5,30 |
|---|---|
| Pronunciamento sem número e projeto fiscal sem medida que sustente a meta de 2027 | Projeto de lei complementar com corte de gasto identificado, valor e prazo |
| A ideia do juro cortado na marra ganhar espaço dentro do governo | Banco Central firme, com juro real alto atraindo dinheiro de curto prazo |
| Alta de juro nos Estados Unidos em dezembro e dólar forte no mundo | Pausa nos Estados Unidos e dólar mais fraco contra todas as moedas |
| A queda das ações de tecnologia virar fuga de risco de emergentes | Volta do estrangeiro à bolsa, que ainda tem saldo positivo em outubro |
| Saída de investimento continuar e as remessas de lucros de fim de ano | Comércio exterior forte e a colheita de soja exportando a partir de fevereiro |
arraste para o lado
A mediana do mercado aponta R$ 5,34 no fim de 2026 e R$ 5,40 no fim de 2027, mais perto do piso do que do teto desse quadro. Na fazenda, cada R$ 0,10 no dólar muda a soja disponível em R$ 2,88 por saca, a paridade da soja de abril em R$ 2,74, a paridade do milho em R$ 1,27, a ureia importada em R$ 47,50 por tonelada e uma dívida de US$ 100 mil em R$ 10 mil. ° O mesmo movimento que tira da receita alivia o custo e a dívida, e é a posição de cada operação que decide de que lado ela está.
Pronunciamento de domingo. Um compromisso fiscal com número e prazo pode devolver parte do câmbio. Promessa sem número tende a manter o dólar perto do topo do ano.
Ata do Copom, na terça, e inflação de outubro, na quinta. Os dois dizem se a pausa é curta ou longa, e é isso que define o juro do crédito sem equalização na próxima compra de insumo.
Volatilidade do dólar. Em duas semanas o câmbio andou 10%. Quem tem custo em dólar e receita em real convive com essa amplitude até a definição fiscal.
Na semana da eleição, câmbio e juro subiram juntos. Nesta, o juro longo devolveu uma parte e o dólar subiu mais. O mercado parou de cobrar o pior cenário no juro, mas ainda não confia no câmbio. Para o produtor, é o dólar que segura a saca em reais e é o mesmo dólar que encarece o insumo da próxima safra.
Voltou ao debate a proposta do economista André Lara Resende de levar a Selic de 13,75% para 7,5% em até doze meses, depois que a deputada Gleisi Hoffmann a chamou de "fundamental". O ministro da Fazenda, Dario Durigan, disse que ela tem deficiências e não está em discussão. No dia, o Ibovespa caiu 1,42% e o dólar subiu 0,74%.
O decreto que regulamenta o fim da escala 6x1 sai na segunda, 9. A partir de 16 de dezembro, valem cinco dias de trabalho, dois de descanso e 42 horas semanais, e 40 horas em dezembro de 2027. A jornada está no artigo da Constituição que vale para trabalhadores urbanos e rurais.
Superávit de US$ 9,32 bilhões em outubro, o maior para o mês desde 1989, com exportações 20% maiores, petróleo bruto subindo 122,6% e agropecuária somando US$ 7,63 bilhões, alta de 12,8%. No ano, o saldo chega a US$ 71,04 bilhões.
O presidente disse que ninguém pode falar mais de responsabilidade fiscal do que a sua equipe, que o resultado possível "não é o que o sistema financeiro quer" e que "o pobre não pagará a conta". A meta de 2027 é superávit de 0,5% do PIB. O pronunciamento é no domingo, 8, e as medidas só depois de 16 de novembro.
Os detalhes contam. O próprio Lara Resende disse depois que a taxa e o prazo são indicativos, que não se trata de tabelar juros e admitiu risco de inflação mais alta na transição. No Copom de quarta, o Banco Central manteve a taxa e escreveu que acompanha o efeito da política fiscal sobre a inflação. A Fazenda prometeu um projeto de lei complementar para perseguir o centro da meta, ainda sem texto conhecido. E, na nova jornada, o ministro do Trabalho avisou que "não tem lista de flexibilidade" para atividades que não param.
Na mesma semana, o governo prometeu responsabilidade fiscal, uma deputada do partido do presidente chamou de fundamental a proposta de levar o juro para quase a metade em um ano, e o país bateu o recorde de superávit comercial para outubro. O dólar terminou no maior fechamento do ano mesmo com o país vendendo ao exterior US$ 9,32 bilhões a mais do que comprou em outubro. A conta mostra de onde vem a pressão: não falta dólar do comércio, falta confiança para trazer dólar financeiro.
O ciclo que o mercado teme
O que preocupa não é um número isolado, é um ciclo. O déficit nominal do setor público, que soma o resultado primário e os juros, está em 9,51% do PIB, e o serviço da dívida das famílias chegou a 28,9% da renda em junho, o maior da série do Banco Central. Com balanço frágil dos dois lados, a dúvida sobre o ajuste encarece o crédito, o crédito caro reduz o crescimento, e menos crescimento piora a conta fiscal, que realimenta a dúvida. Uma estimativa privada recebida na semana mede esse ciclo em quatro frentes, e os números abaixo são dela, salvo os marcados como da casa.
Crescimento. Dólar acima de R$ 5,40, juro longo perto de 15% e Ibovespa saindo de mais de 200 mil para perto de 170 mil pontos formam condições financeiras compatíveis com um PIB fora da agropecuária perto de zero em 2027. O efeito já chegou ao balcão: na semana seguinte à eleição, dois grandes bancos privados subiram o juro mínimo do crédito imobiliário, um de 11,7% para 15% ao ano e o outro de 11,99% para 12,95%, mais a variação da TR. É o mesmo canal pelo qual o crédito rural a juro livre fica mais caro.
Conta fiscal. A pesquisa da Fazenda com economistas esperava, em outubro, déficit primário de R$ 44 bilhões em 2027. Somando o reajuste do Bolsa Família, a receita perdida com as apostas, o benefício ao microempreendedor e o efeito de um PIB menor, a estimativa vai para perto de R$ 113 bilhões, quase 1% do PIB. A meta é superávit de 0,5% do PIB, cerca de R$ 73 bilhões, com piso de 0,25%. Só para chegar ao piso, faltariam perto de R$ 150 bilhões. ° A dívida bruta, hoje em 82,9% do PIB, iria a 94% em quatro anos no cenário base e a 104% se juro mais alto e crescimento mais baixo vierem juntos.
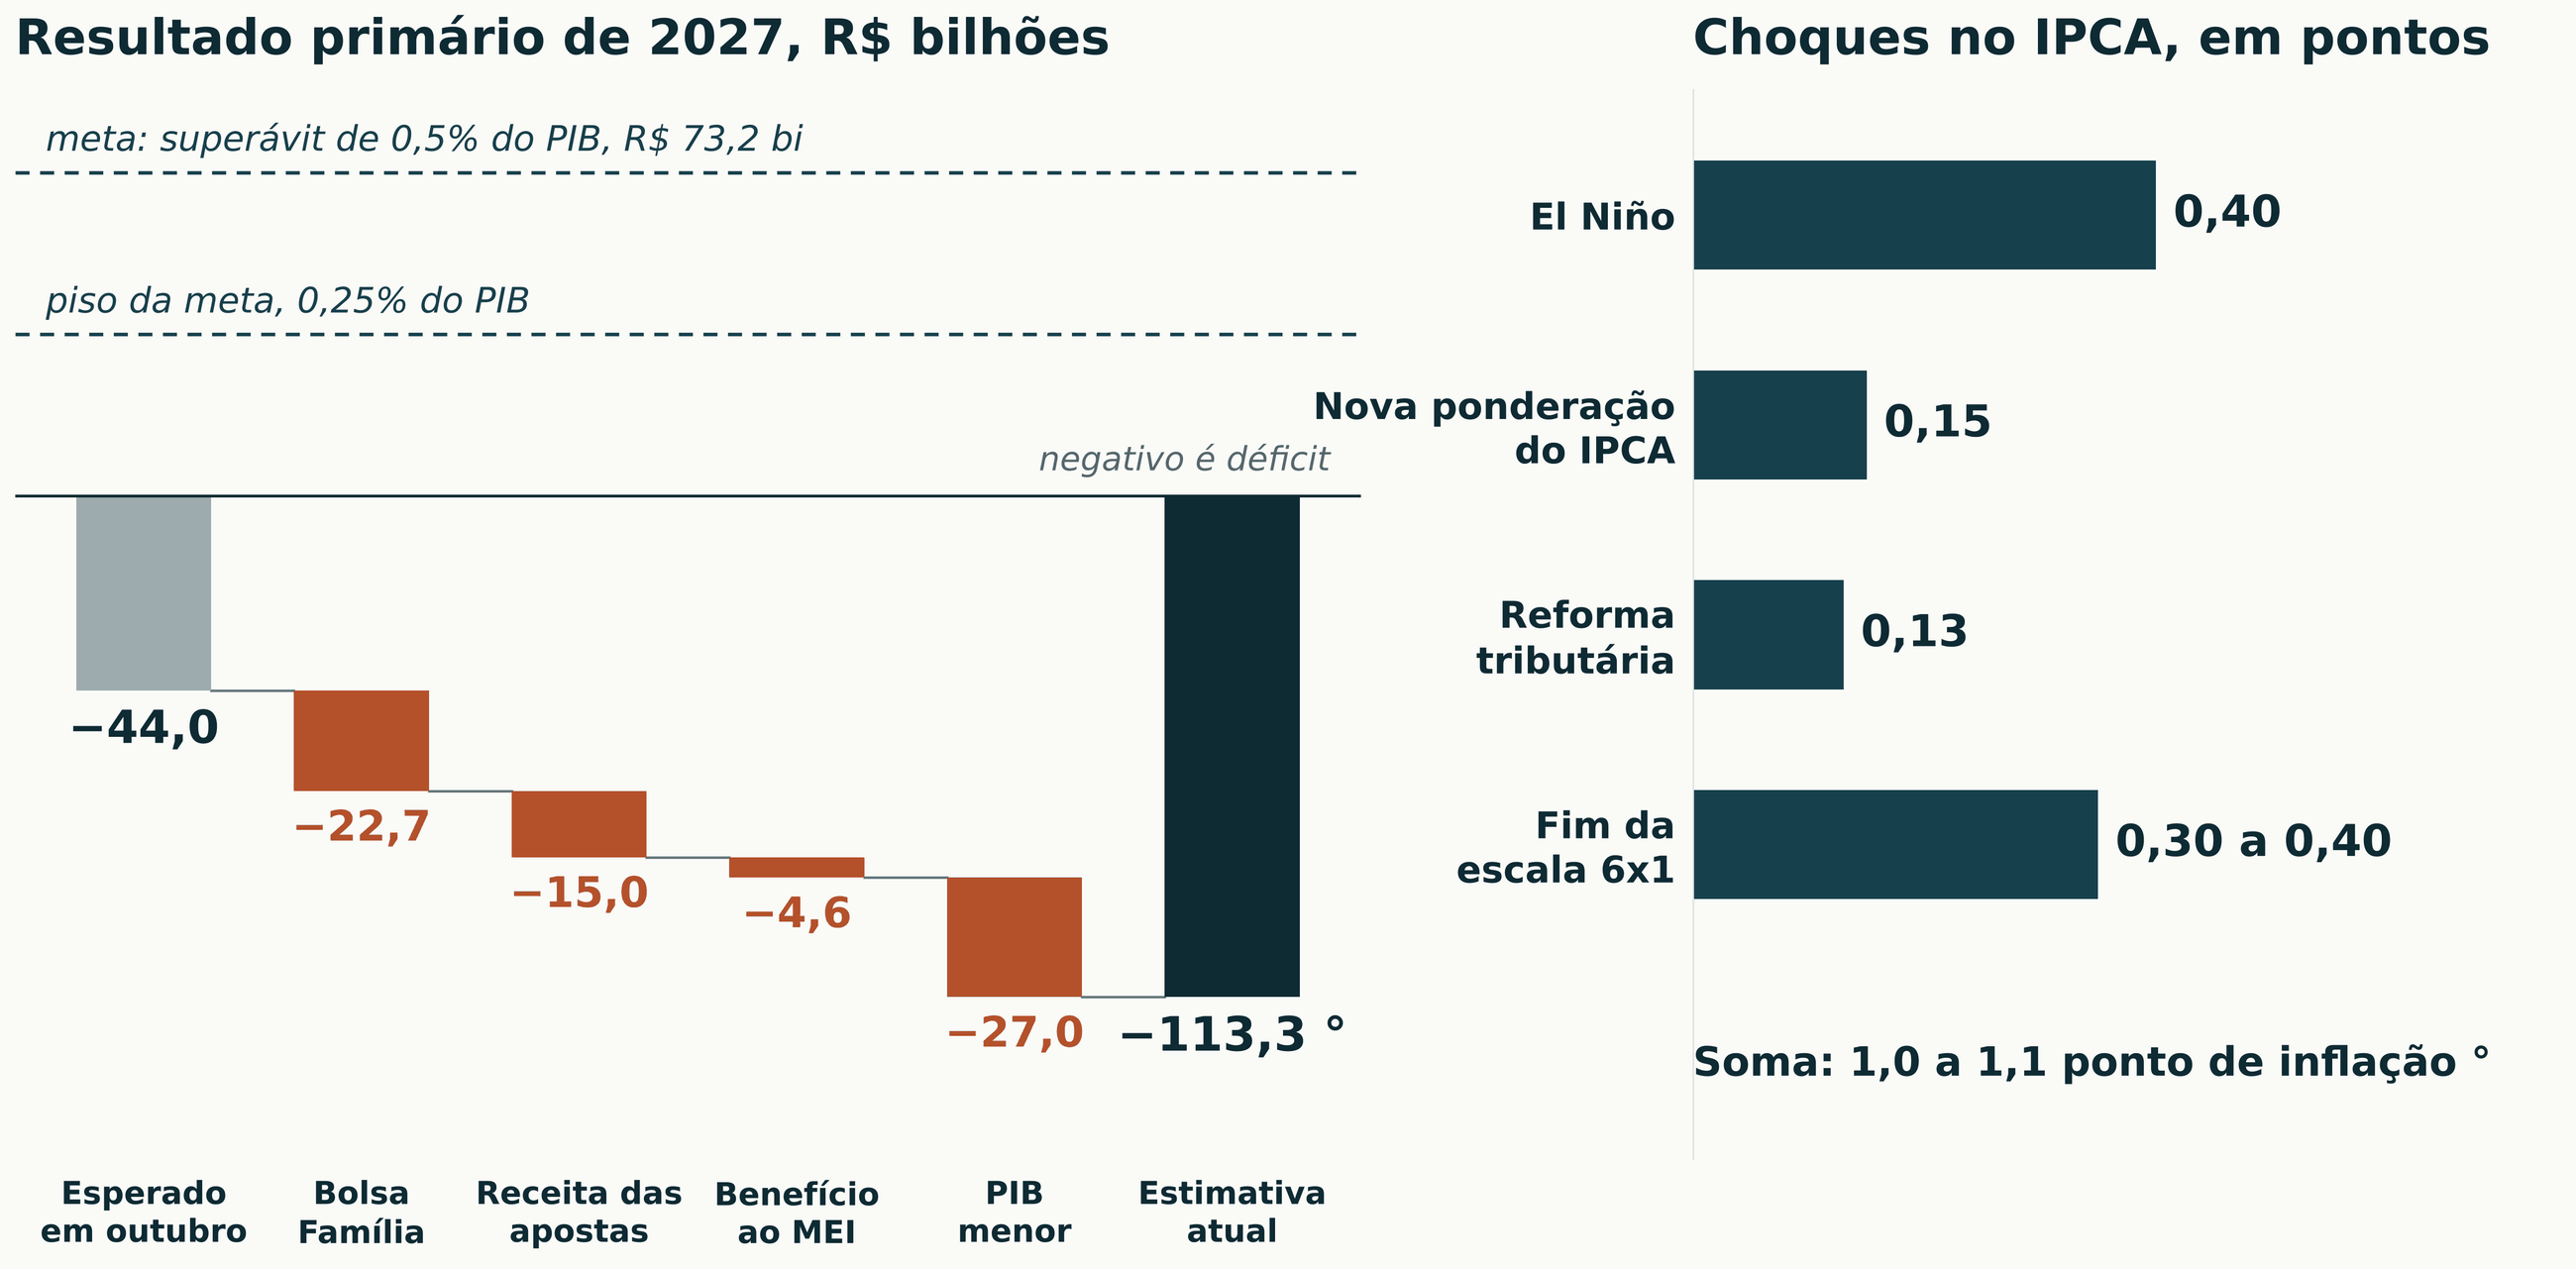 À esquerda, o resultado primário de 2027 esperado na pesquisa de outubro e os ajustes de uma estimativa privada recebida na semana de 2 a 6 de novembro de 2026, em R$ bilhões. À direita, os choques sobre o IPCA estimados pela mesma fonte, em pontos percentuais. Pesquisa Prisma Fiscal do Ministério da Fazenda, outubro de 2026, para o ponto de partida e a meta. ° Soma e distância até a meta calculadas pela casa. Gráfico próprio a partir dos números da estimativa.
arraste para o lado
Inflação. Quatro choques somam de 1,0 a 1,1 ponto ao IPCA: o El Niño, a nova ponderação do índice, o repasse da reforma tributária a partir de janeiro e o custo da nova jornada de trabalho. ° Com o câmbio, a estimativa leva a inflação para perto de 5,5%, contra a meta de 3%.
Combustíveis. Segurar diesel, gasolina e etanol desde o início da guerra custa perto de R$ 150 bilhões por ano no ritmo atual, entre subvenção, pagamento a importadores e impostos zerados. O imposto de exportação de petróleo e a receita maior com o barril caro devolvem parte, e o custo líquido fica perto de R$ 93 bilhões, fora da conta fiscal acima. Soltar os preços somaria perto de 1,8 ponto à inflação, 1,05 direto, pela gasolina, e 0,75 indireto, pelo diesel no frete e na lavoura. ° A prorrogação da subvenção de R$ 2,12 por litro de diesel vence no fim de novembro. Sem queda do petróleo, o governo escolhe entre gasto e inflação.
O risco do juro forçado. Corte de juro sem ajuste fiscal tende a subir a inflação esperada, e o mercado cobra antes do Banco Central: o juro longo e o dólar sobem primeiro. Para quem financia custeio ou investimento a juro livre, o efeito chega pela taxa do crédito, não pela Selic.
O número que falta. A meta de 0,5% do PIB em 2027 só muda o câmbio se vier com a medida que a sustente. Promessa sem número deixa o dólar exposto a cada nova fala.
O diesel do fim de novembro. Sem a prorrogação da subvenção, o diesel sobe na bomba no meio do plantio e da colheita do Sul. Com a prorrogação, a conta vai para o fiscal e volta pelo câmbio. É o risco com prazo mais curto da lista.
A folha a partir de 16 de dezembro. Em operações contínuas com mão de obra contratada, o custo de turnos e de horas extras muda antes da colheita da safra de verão, e o tamanho da mudança depende do texto do decreto.
O mercado não está cobrando falta de dólar, está cobrando falta de número. Enquanto a meta fiscal de 2027 não tiver medida que a sustente, cada fala sobre juro e gasto mexe no câmbio, e o câmbio mexe na saca e no insumo ao mesmo tempo. O pronunciamento de domingo e o projeto de lei complementar são os dois testes das próximas semanas.
A medida provisória que abriu a renegociação de dívidas rurais tinha potencial estimado pela Fazenda de R$ 100 bilhões. Até 4 de novembro, segundo o Banco Central, foram renegociados R$ 19,8 bilhões em 56,2 mil operações, perto de um quinto do potencial. ° Nas linhas com recurso subsidiado, R$ 24,6 bilhões foram destinados e R$ 11,9 bilhões liberados, menos da metade. ° A medida perde validade na quarta, 11, o prazo de contratação termina na quinta, 12, e a votação no Congresso foi adiada para a terça, 10.
Com a taxa básica parada em 13,75% e a expectativa de juro mais alto em 2027, o crédito do Plano Safra, com taxa fixada no contrato, passa a valer mais, porque é a parte do financiamento que não acompanha a alta do juro de mercado. O crédito livre, da CPR ao prazo da revenda, segue o juro futuro. Na quarta, 4, a frente parlamentar da agropecuária ameaçou derrubar por decreto legislativo qualquer cobrança de IOF sobre os títulos que financiam o agro, como a LCA e o CRA. Nenhuma medida foi editada até sexta.
O humor do campo acompanha a conta. Numa pesquisa com 323 produtores de 14 estados feita logo depois da eleição, 84% disseram esperar crédito mais caro em 2027 e 83% disseram que não pretendem investir mais do que em 2026. Para 74%, o ano que vem não será melhor que este.
Prazo de quinta, 12. Quem tem operação elegível e ainda não renegociou tem até quinta para contratar, e as regras podem mudar na votação de terça.
Taxa da próxima contratação. Com o juro de mercado acima de 14% nos prazos longos, a diferença entre o crédito equalizado e o livre ficou maior.
IOF sobre a LCA. Se a cobrança sair do estudo, encarece a principal fonte do crédito rural a juro livre.
Prazo de renegociação na quinta, juro em revisão e crédito mais seletivo na mesma semana. Decisão de dívida tomada na última hora costuma sair cara. Ter ao lado quem acompanha prazo, taxa e caixa junto com você muda a qualidade da escolha. contextoagro.com.br
Em dólar, o fertilizante importado não mexeu na semana. No CFR Brasil, a ureia ficou em US$ 475 por tonelada, o MAP em US$ 840 e o cloreto de potássio em US$ 360, iguais à semana anterior. Em reais, o câmbio fez o trabalho: desde 2 de outubro, a ureia caiu 2,1% em dólar e subiu 3,5% em reais, e o MAP, parado em dólar há mais de dois meses, subiu 5,7% em reais, exatamente o que subiu o dólar. ° O sulfato de amônio é o que mais subiu nas duas moedas, 4,0% em dólar e 9,8% em reais. °
| Produto | US$/t 6/11 | Semana | Desde 2/10 em US$ | R$/t ° | Desde 2/10 em R$ ° |
|---|---|---|---|---|---|
| Ureia | 475 | 0 | −2,1% | 2.618 | +3,5% |
| Sulfato de amônio | 263 | 0 | +4,0% | 1.450 | +9,8% |
| Nitrato de amônio | 380 | 0 | −3,8% | 2.094 | +1,6% |
| MAP | 840 | 0 | 0,0% | 4.630 | +5,7% |
| Superfosfato triplo | 660 | 0 | 0,0% | 3.638 | +5,7% |
| Superfosfato simples 19% | 260 | 0 | +4,0% | 1.433 | +9,9% |
| Cloreto de potássio | 360 | 0 | −1,4% | 1.984 | +4,2% |
arraste para o lado
No interior, a ureia subiu de R$ 27 a R$ 32 por tonelada nas principais praças, para R$ 3.616 em Sorriso, R$ 3.593 em Uberlândia, R$ 3.576 em Rio Verde e R$ 3.556 em Cascavel. A distância entre o porto e o interior segue perto de R$ 1.000 por tonelada, ° entre frete, armazenagem, margem e prazo.
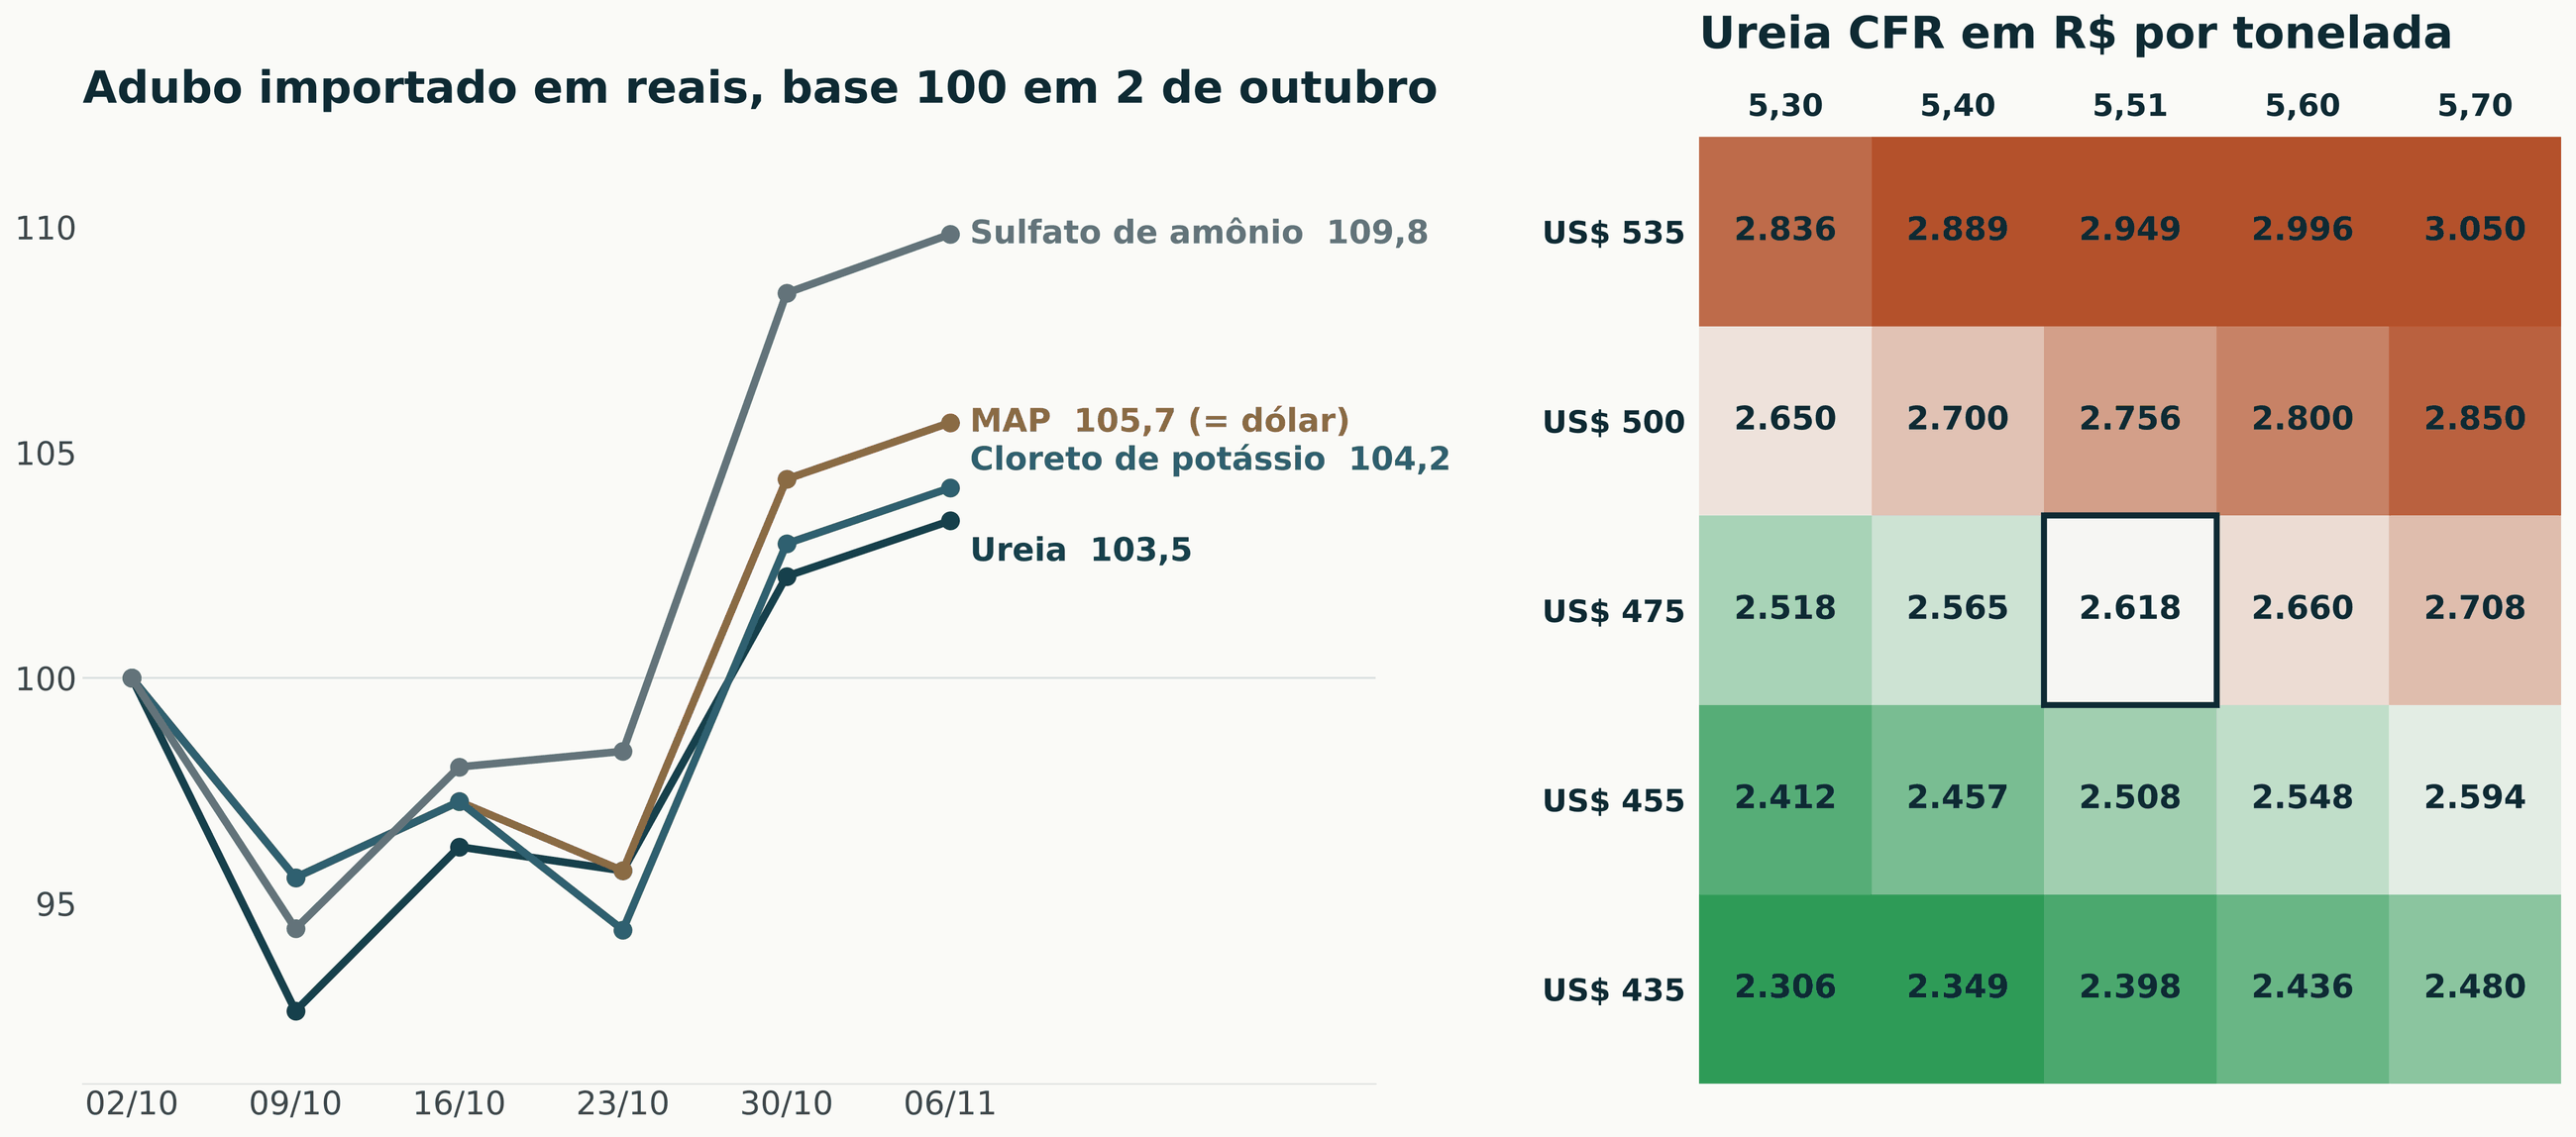 À esquerda, preço CFR Brasil convertido em reais pelo dólar de cada sexta, base 100 em 2 de outubro de 2026, de 2 de outubro a 6 de novembro. À direita, ureia CFR em reais por tonelada para cada combinação de preço em dólar e câmbio. Referências CFR Brasil de leitura de mesa, conferidas semana a semana nas edições anteriores, e dólar à vista de fechamento. ° Conversões e índices calculados pela casa. Quadro cheio: posição de 6 de novembro.
arraste para o lado
O nitrogênio depende do gás e do Golfo
A ureia brasileira está barata em relação ao que acontece lá fora. Desde 1º de novembro, o Egito cortou cerca de 20% do gás das fábricas de nitrogenado, e os contratos de novembro da ureia egípcia fecharam perto de US$ 535 por tonelada FOB, 17% acima de setembro, contra perto de US$ 450 no Oriente Médio e US$ 430 na China. Na Europa, o gás caiu 17,66% na semana, para € 85,59 por megawatt-hora, mas os estoques estão em 74% da capacidade, contra 89% da média de cinco anos, na entrada do inverno. O mercado espera uma nova compra da Índia, de 2 a 2,5 milhões de toneladas para dezembro, disputando o mesmo produto que o Brasil precisa para o safrinha. E o Golfo, de onde sai uma parte grande da ureia e da amônia do mundo, depende de Ormuz: um acordo com o Irã derruba o preço rápido, e um impasse devolve a alta.
Fosfato e potássio: preço parado, oferta curta
Nas referências semanais, o MAP está em US$ 840 por tonelada desde o começo de setembro, e o cloreto de potássio oscila entre US$ 360 e US$ 375. O preço parado esconde oferta curta. A maior produtora de fosfato das Américas vendeu 1,9 milhão de toneladas no Brasil no trimestre, contra 2,8 milhões um ano antes, com preço médio de US$ 625 por tonelada, contra US$ 518, e relata estoque de fosfato baixo no país e crédito restrito, como mostra o bloco de balanços. O enxofre, matéria-prima do fosfato, caiu US$ 20, para US$ 860 a US$ 880 por tonelada, ainda longe dos US$ 650 a US$ 700 que aliviariam o custo de produção.
Menos adubo chegando e o imposto novo em janeiro
As projeções de mercado divulgadas na semana apontam entrega de 44,4 milhões de toneladas de fertilizantes em 2026, 9,6% menos que em 2025, e recuperação para 46,6 milhões em 2027. A importação de ureia e de sulfato de amônio até setembro estava 25% abaixo do ano passado, sem recuperação esperada em 2026. O risco para o safrinha de 2027 é o produto importado chegar depois das entregas que começam em janeiro. Na quinta, 5, o ministro da Fazenda confirmou que a CBS começa a ser cobrada em 1º de janeiro de 2027, sem adiamento, com alguma flexibilidade em multas e obrigações acessórias. A bancada do agro defende manter a redução de 60% na alíquota para alimentos e os insumos fora do imposto seletivo.
O risco em reais
A matriz da ureia mostra o tamanho do risco para quem ainda não comprou o nitrogênio do safrinha. Com o dólar a R$ 5,30 e a ureia a US$ 455, a tonelada sai a R$ 2.412 no porto. Com o dólar a R$ 5,70 e a ureia a US$ 535, o nível da egípcia hoje, sai a R$ 3.050, R$ 432 a mais que agora. ° Cada R$ 0,10 no dólar muda a ureia importada em R$ 47,50 por tonelada e o MAP em R$ 84. ° É o mesmo dólar que segura a saca de soja e milho em reais, e por isso a compra do insumo e a venda do grão precisam ser decididas juntas, na mesma régua de câmbio.
Com o milho mais barato, uma tonelada de ureia custa 73 sacas de milho, contra 63 um ano antes, e a de sulfato de amônio, 48,6 sacas, contra 35, pela leitura de mesa.
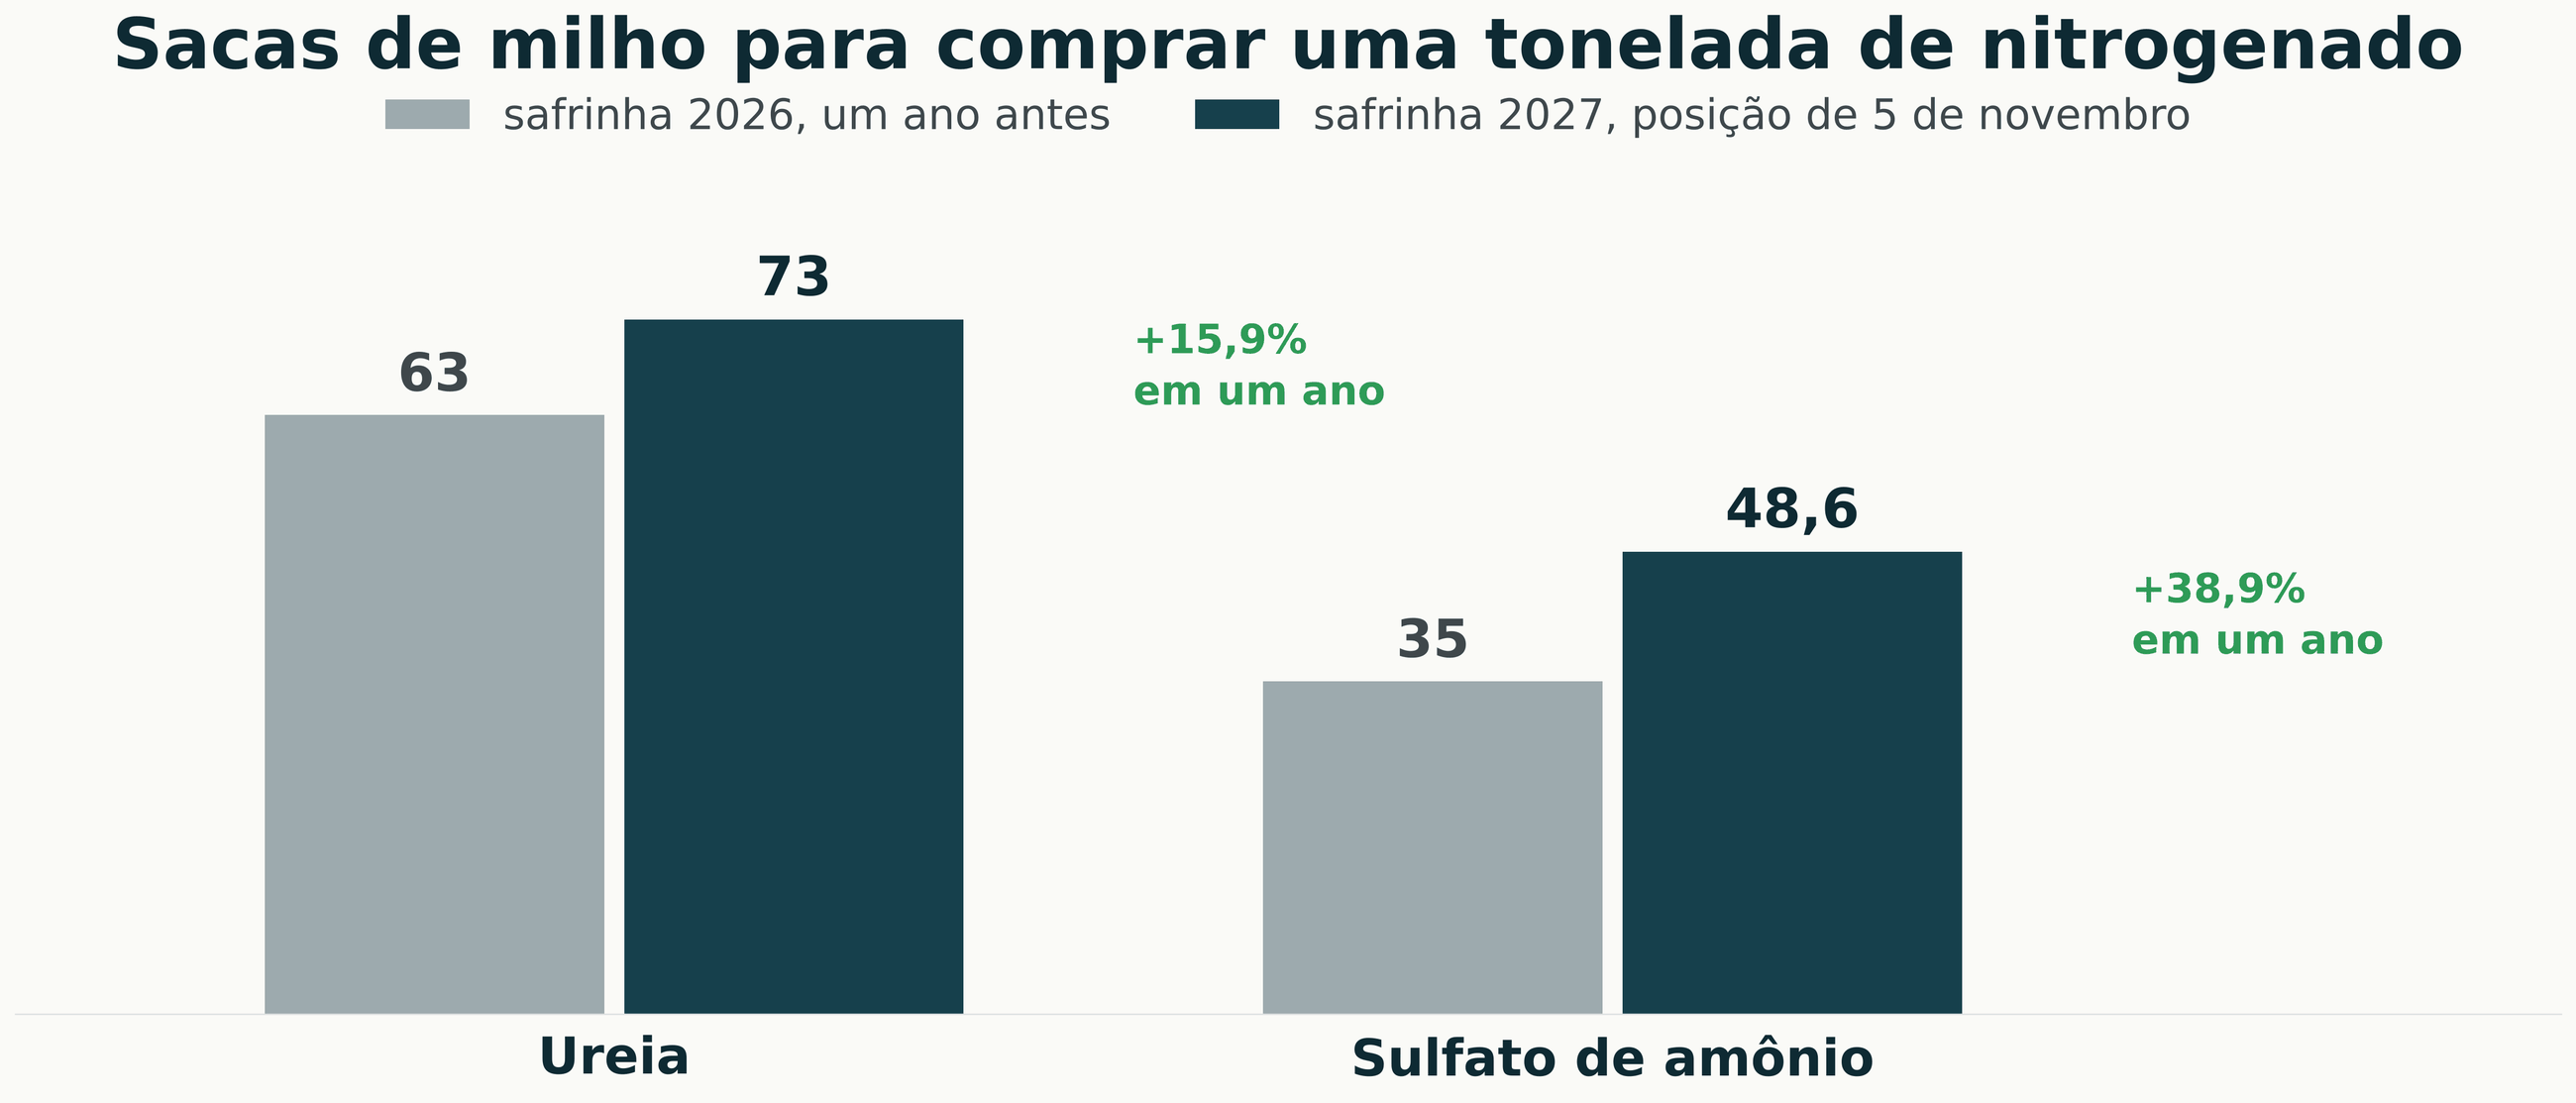 Sacas de milho necessárias para comprar uma tonelada de ureia e de sulfato de amônio para o safrinha de 2026 e de 2027, valores médios à vista na posição de 5 de novembro de 2026. Leitura de mesa de fertilizantes, conferida contra os preços CFR e regionais da semana. ° Variação calculada pela casa.
arraste para o lado
Energia: o barril caiu, a bomba não
O Brent fechou a sexta em US$ 98,32 por barril, queda de 13,32% na semana, e o petróleo americano perdeu 12,76%. Só na quarta, 4, o barril caiu perto de 9%, quando o resultado da eleição americana e a mediação do Catar entre Estados Unidos e Irã aumentaram a aposta de um acordo. O gás natural europeu, que define o custo da ureia produzida na Europa, caiu 17,66% na semana, para € 85,59 por megawatt-hora.
Aqui dentro, o efeito ainda não chegou. O diesel S10 estava em R$ 7,31 por litro na semana de 25 a 31 de outubro, contra R$ 7,32 uma semana antes. O preço na bomba segue sustentado pela subvenção de R$ 2,12 por litro, prorrogada em 27 de outubro por mais trinta dias, que vence no fim de novembro. ° Em fevereiro de 2027, o imposto estadual sobre o diesel sobe de R$ 1,17 para R$ 1,30 por litro.
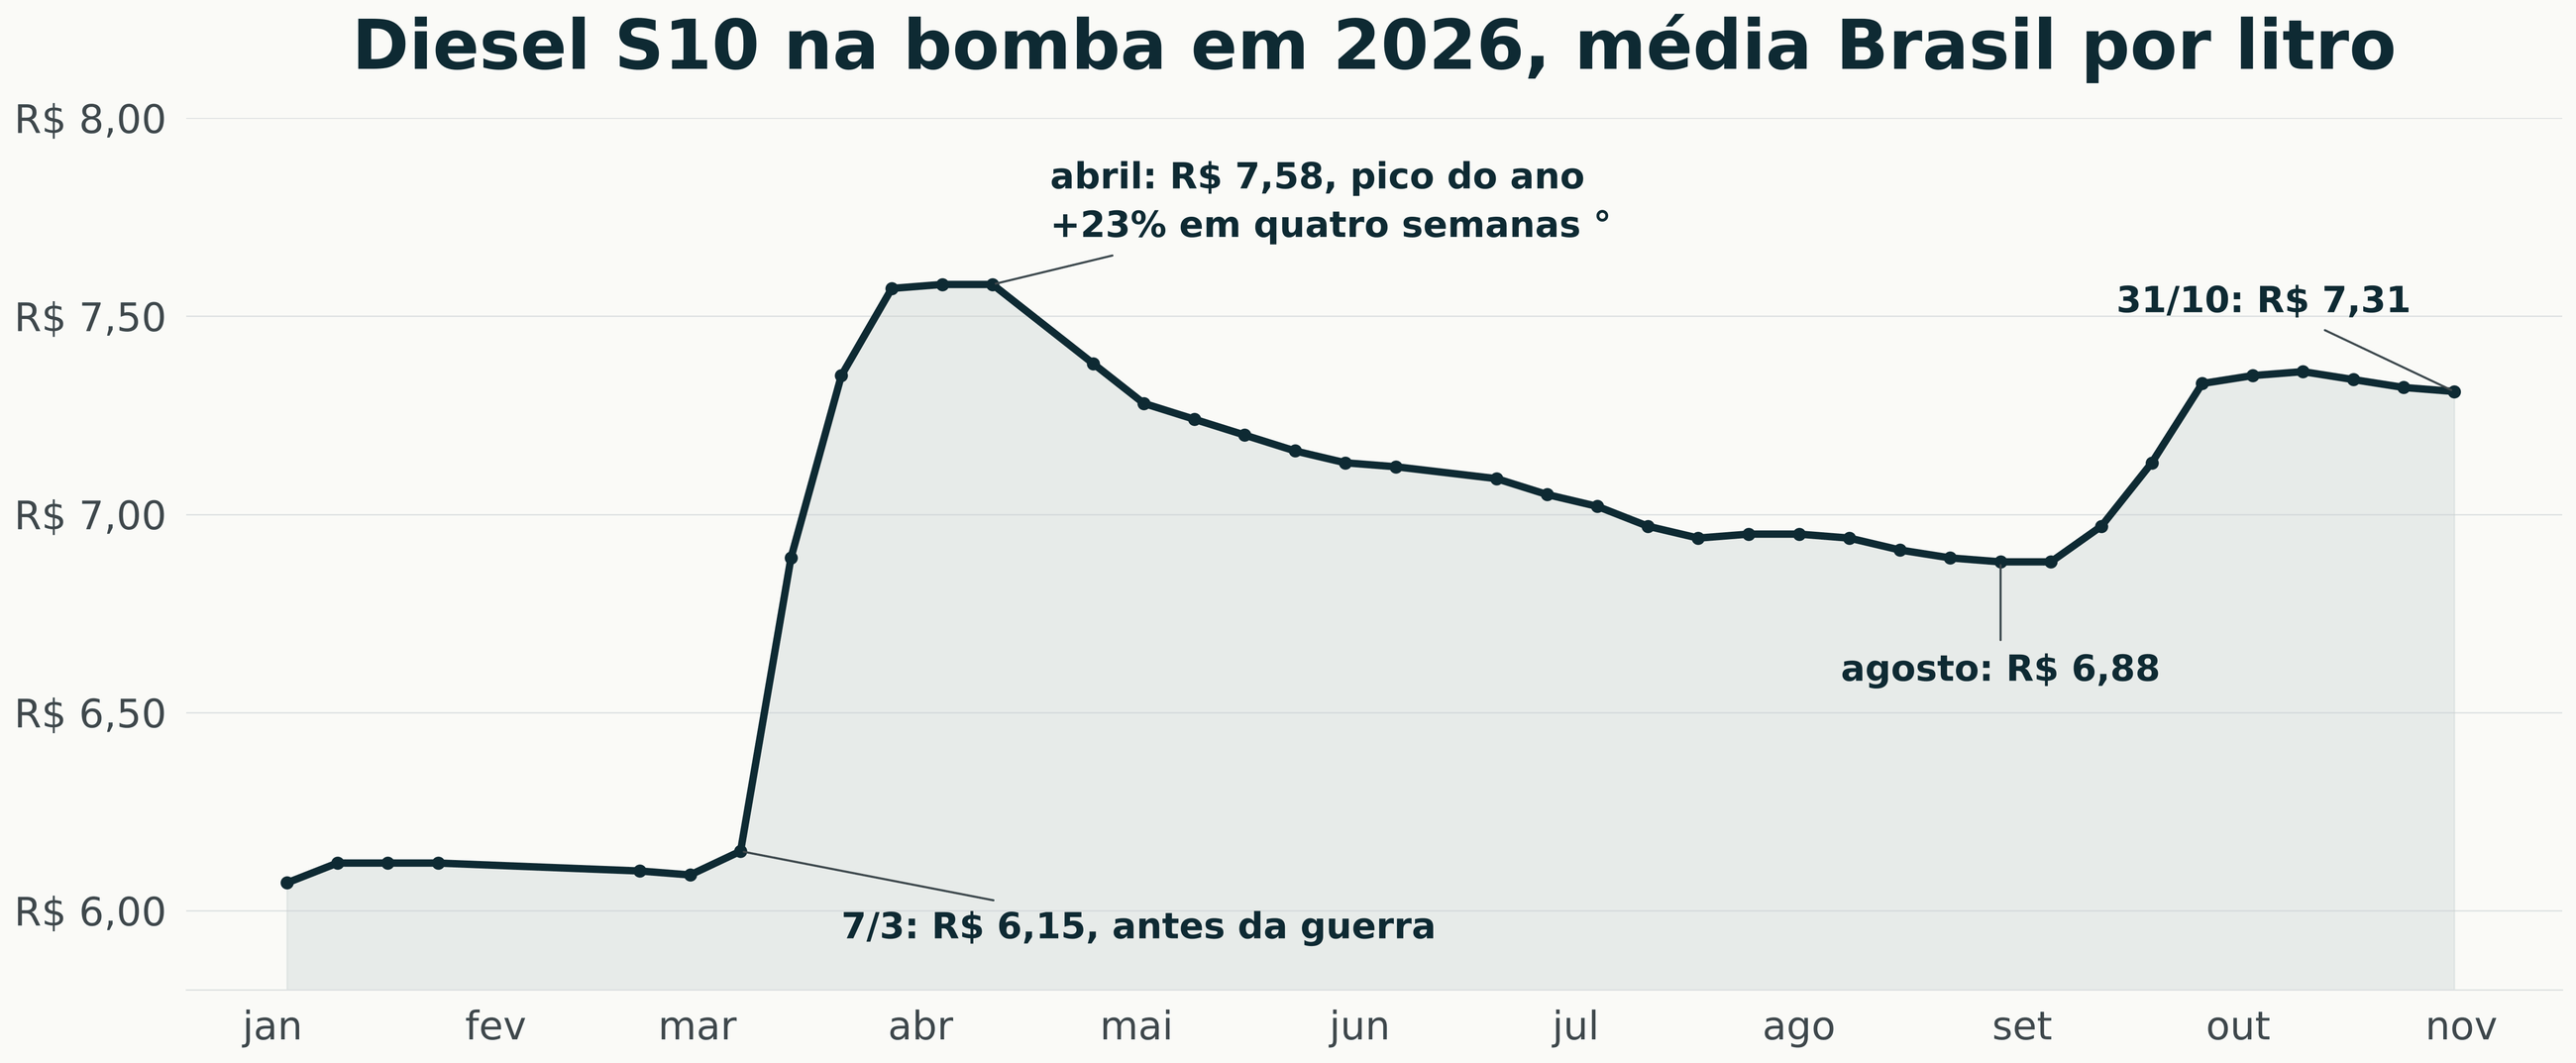 Preço médio de revenda do diesel S10 no Brasil, em reais por litro, por semana de 2026, até a semana encerrada em 31 de outubro. Levantamento semanal de preços da ANP. ° Variação calculada pela casa.
arraste para o lado
Nitrogenado do safrinha. Com a importação de ureia e sulfato 25% atrasada e as entregas começando em janeiro, a disponibilidade de produto pesa tanto quanto o preço. A data de entrega também é custo, e não aparece no preço da tonelada.
Compra da Índia e gás do Egito. Os dois puxam a ureia para cima lá fora, enquanto o CFR Brasil está parado. Se a diferença fechar, o mais provável é que feche pelo lado de cima.
Câmbio na compra de insumo. Cada R$ 0,10 no dólar é R$ 47,50 por tonelada de ureia e R$ 84 de MAP. Quem vende grão em reais e compra insumo em dólar tem as duas pontas expostas ao mesmo câmbio.
Fim da subvenção do diesel. A prorrogação vence no fim de novembro, no começo da colheita da soja precoce. Sem nova prorrogação, a bomba volta a refletir o preço cheio.
Irã e Ormuz. Petróleo, ureia, amônia e enxofre passam pelo mesmo estreito. Se a conversa travar, a alta volta mais rápido do que caiu.
O adubo ficou parado em dólar e subiu em reais, e o barril caiu 13,32% sem chegar à bomba. Entre o preço lá fora e o custo na fazenda estão o câmbio, a subvenção, o imposto e a disponibilidade, e os quatro jogam contra o produtor nos próximos meses. O nitrogênio do safrinha é o ponto mais exposto: gás caro fora, importação atrasada dentro e o mesmo dólar que decide o preço do grão.
Três empresas com operação grande no campo brasileiro publicaram o terceiro trimestre entre 3 e 4 de novembro. As três contam a mesma história da semana anterior, com mais um capítulo: quem processa grão ganhou margem, e quem vende adubo ao produtor brasileiro vendeu menos e passou a escolher para quem vende a prazo.
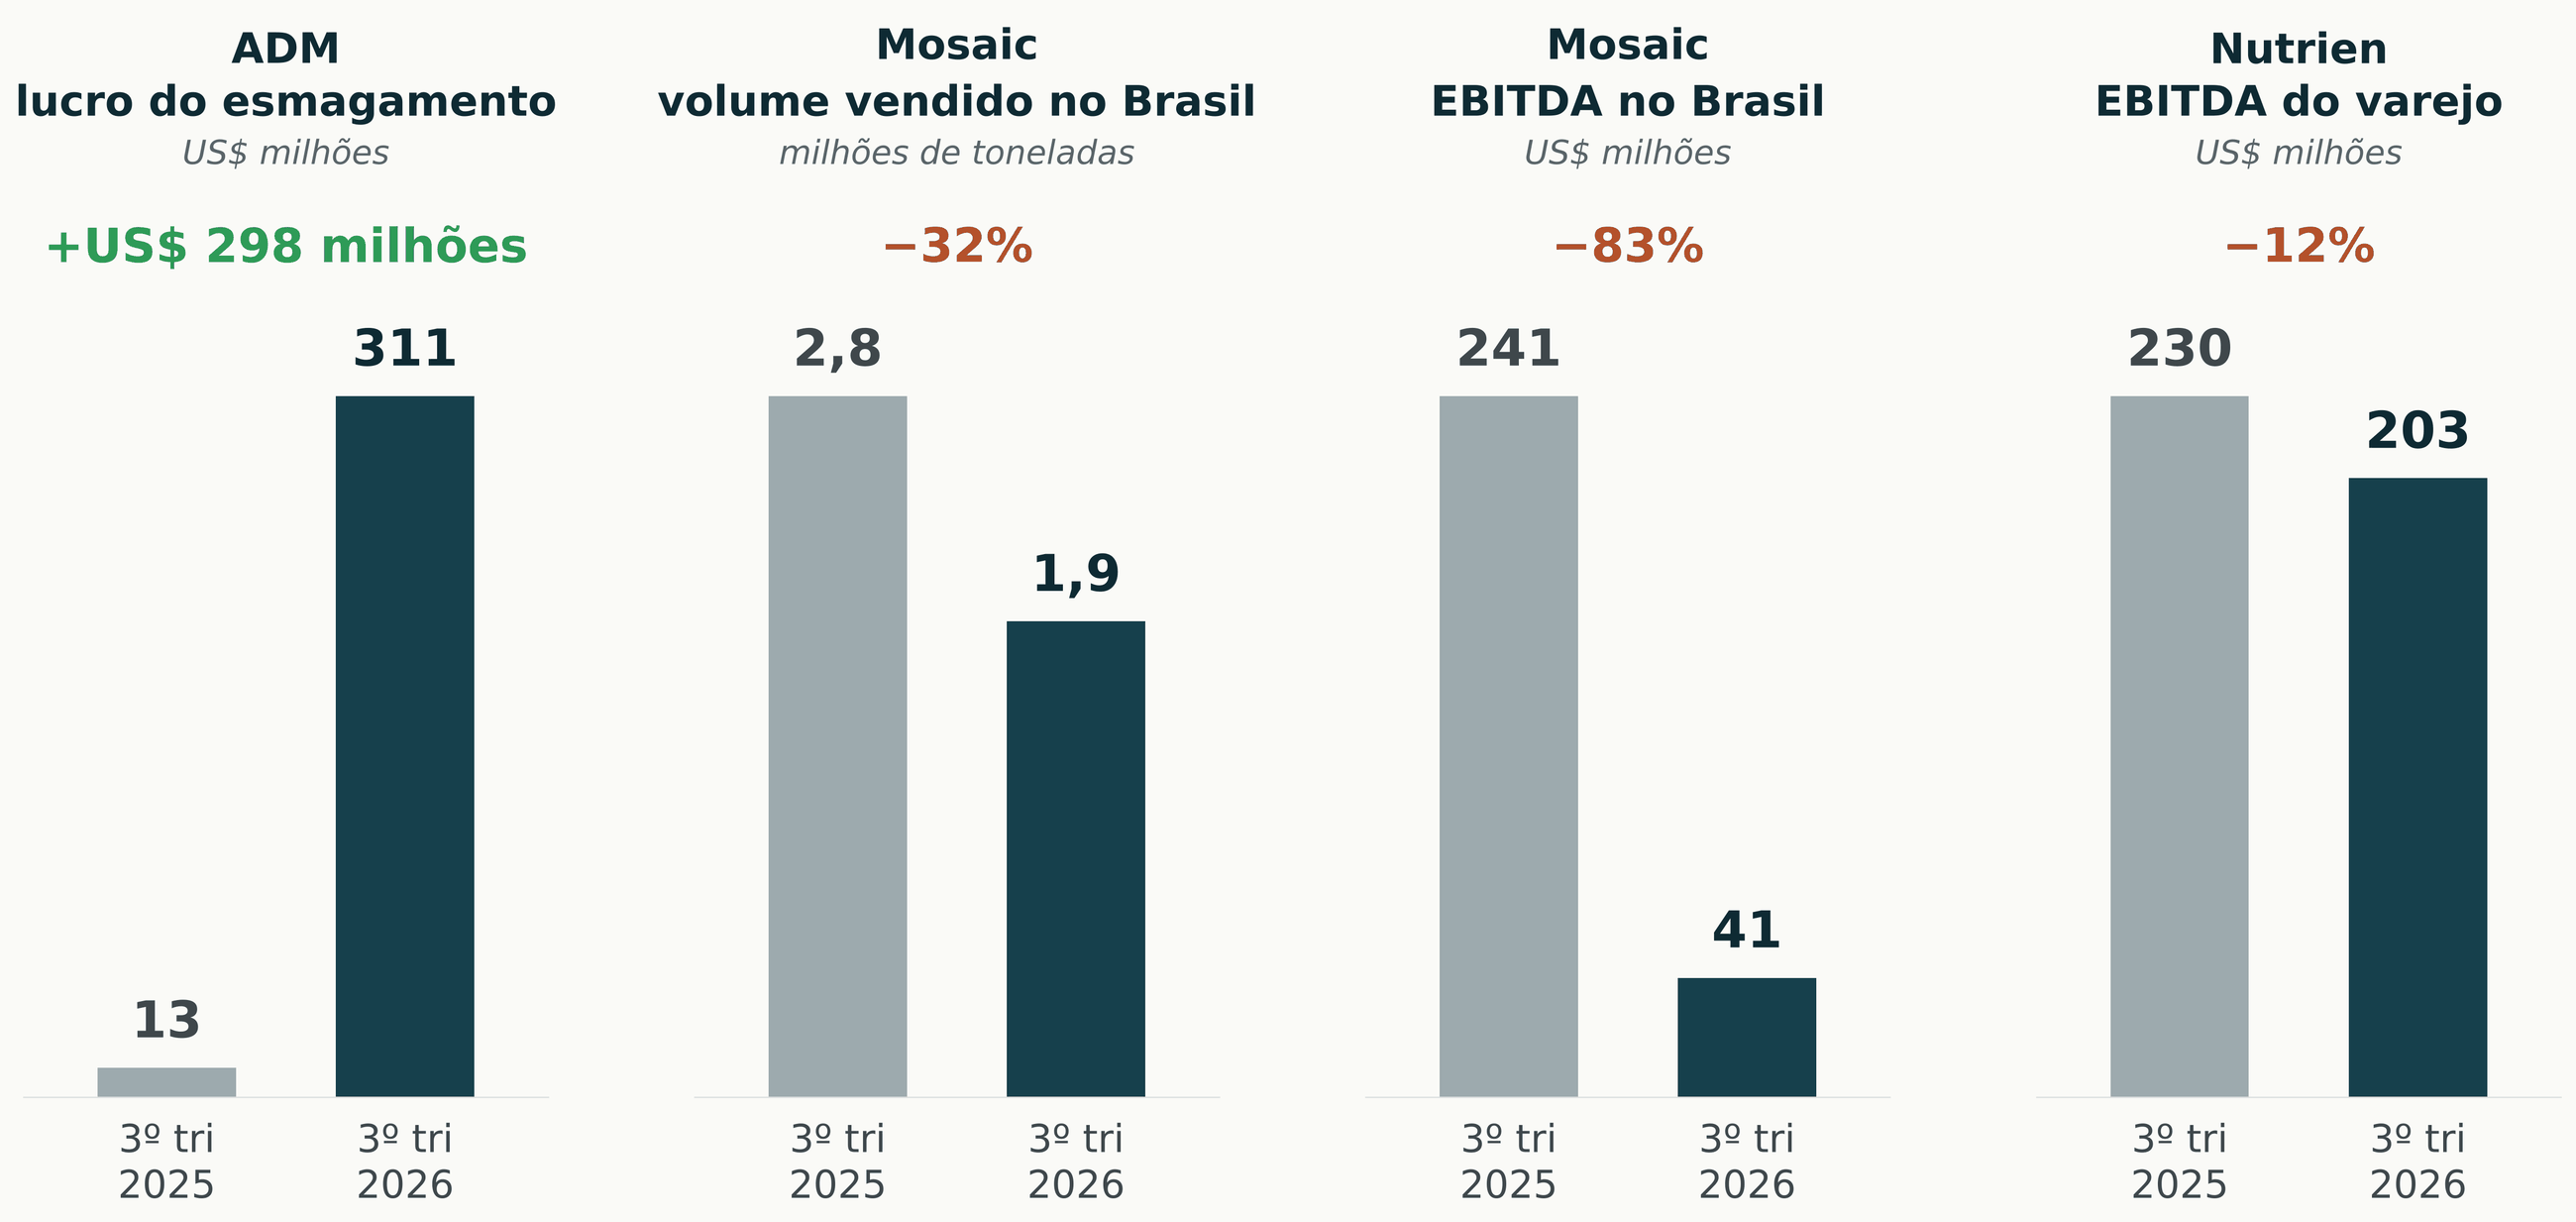 Terceiro trimestre de 2025 e de 2026. ADM pelo lucro operacional do esmagamento, dentro do segmento de serviços agrícolas e oleaginosas. Mosaic pelo volume e pelo EBITDA da operação brasileira. Nutrien pelo EBITDA do varejo em todos os países. Fonte: comunicados de resultado de 3 e 4 de novembro de 2026. ° Variações calculadas pela casa.
arraste para o lado
O esmagamento americano ganhou, o brasileiro esperou a mistura
A ADM lucrou US$ 311 milhões no esmagamento, contra US$ 13 milhões um ano antes, US$ 298 milhões a mais, ° e o segmento de serviços agrícolas e oleaginosas foi de US$ 379 milhões para US$ 778 milhões. A alta veio dos Estados Unidos, onde a meta de biocombustível definida em março aumentou a demanda por óleo, com a energia cara ajudando. A empresa subiu pela terceira vez a projeção de lucro por ação de 2026, para US$ 5,50 a US$ 5,80, e cortou o investimento previsto para US$ 1,2 a US$ 1,3 bilhão. A base de 2025 era muito baixa, por isso o número relevante é o ganho em dólar, e não a multiplicação. Na América do Sul foi diferente. Segundo a própria empresa, a margem de esmagamento foi pressionada pelo atraso na mudança da política de biocombustíveis do Brasil, ainda que o volume esmagado no país tenha sido recorde. Sem o aumento da mistura de biodiesel, o óleo brasileiro deixa de ganhar a demanda extra que sustentaria o preço.
O adubo vendeu menos e com mais critério
A Mosaic vendeu 1,9 milhão de toneladas no Brasil, contra 2,8 milhões um ano antes, queda de 32%, e o EBITDA da operação brasileira caiu de US$ 241 milhões para US$ 41 milhões. ° O preço médio subiu de US$ 518 para US$ 625 por tonelada. A receita no Brasil caiu de US$ 1,59 bilhão para US$ 1,25 bilhão, e a operação passou de lucro operacional de US$ 96 milhões para prejuízo de US$ 21 milhões. A empresa atribui a queda de volume à produção local reduzida, ajustada ao enxofre que cabia no custo, e ao crédito restrito ao cliente. Na conferência com analistas, disse que o estoque de fertilizante no Brasil está baixo, principalmente de fosfato, que segue seletiva na concessão de crédito e que o efeito de dois anos de adubação abaixo do necessário já aparece na produtividade. Também vê sinais iniciais de retomada da demanda, com a economia da fazenda em Mato Grosso no melhor nível em três anos, e espera resultado menor no quarto trimestre.
A Nutrien vendeu menos no Brasil de propósito, concentrada em clientes de melhor risco e na cobrança. Anunciou em setembro o fechamento de operações em três estados, parou misturadoras, fechou filiais, reduziu equipe e avalia novos cortes, com conclusão sobre o Brasil prometida até o fim do ano. Para 2026, espera contribuição moderadamente negativa do Brasil no resultado do varejo, que caiu 12% no mundo. ° O preço médio do potássio vendido pela empresa ficou em US$ 275 por tonelada, praticamente o de um ano antes.
Prazo e garantia na compra do safrinha. Três fornecedores de insumo que publicaram balanço nas últimas duas semanas falaram em crédito seletivo ou em perda com cliente. Quem precisa de prazo vai encontrar mais exigência de garantia.
Estoque baixo de fosfato. Canal com pouco produto e dólar alto é a combinação que costuma encarecer a reposição perto da janela de compra. E a própria indústria já liga a adubação menor dos últimos dois anos à perda de produtividade.
Mistura de biodiesel. A margem do esmagamento brasileiro depende da decisão sobre o aumento da mistura, e é ela que sustenta o prêmio do óleo e da soja no porto.
Na semana passada, os fabricantes de defensivo mostraram vendas menores e provisão para perda em alta. Nesta, os de fertilizante mostraram o mesmo movimento por outro lado. O fornecedor de insumo está financiando menos e cobrando mais garantia, num momento em que o crédito bancário também ficou mais caro.
O índice das cem maiores empresas não financeiras da Nasdaq caiu 6,36% e apagou cerca de US$ 2,3 trilhões em um dia, a pior sessão desde março de 2020. O S&P 500 caiu 4,36%, e a Nvidia 9,3%. O mercado leu a vitória democrata como risco para a construção de centros de dados.
O Banco da Inglaterra subiu o juro de 3,75% para 4,00%, por 8 votos a 1, e o voto vencido queria 4,25%. A projeção do banco põe a inflação perto de 5% no segundo trimestre de 2027, puxada pela energia, contra 3,5% em setembro.
O dinheiro correu para os títulos: o juro japonês de 10 anos caiu mais de 12 pontos-base, para perto de 2,63%, o menor desde junho. Em 5 de outubro, o de 30 anos tinha batido o recorde de 4,235% e agora está perto de 3,8%. O banco central está em 1,25% e decide de novo em 18 de dezembro.
Os democratas ficaram com a Câmara e o Senado, e a nova composição assume em janeiro. O emprego de outubro veio em 165 mil vagas, contra 65 mil esperadas, e a chance de alta de juro em 9 de dezembro subiu para perto de 77%, contra 67% uma semana antes.
O banco central interveio no maior banco digital do país, com US$ 2,8 bilhões em depósitos, e a crise chegou à presidência em três dias: Santiago Peña foi destituído pelo Congresso na sexta, 6. As processadoras de oleaginosas esperam crédito de curto prazo mais difícil para o agro.
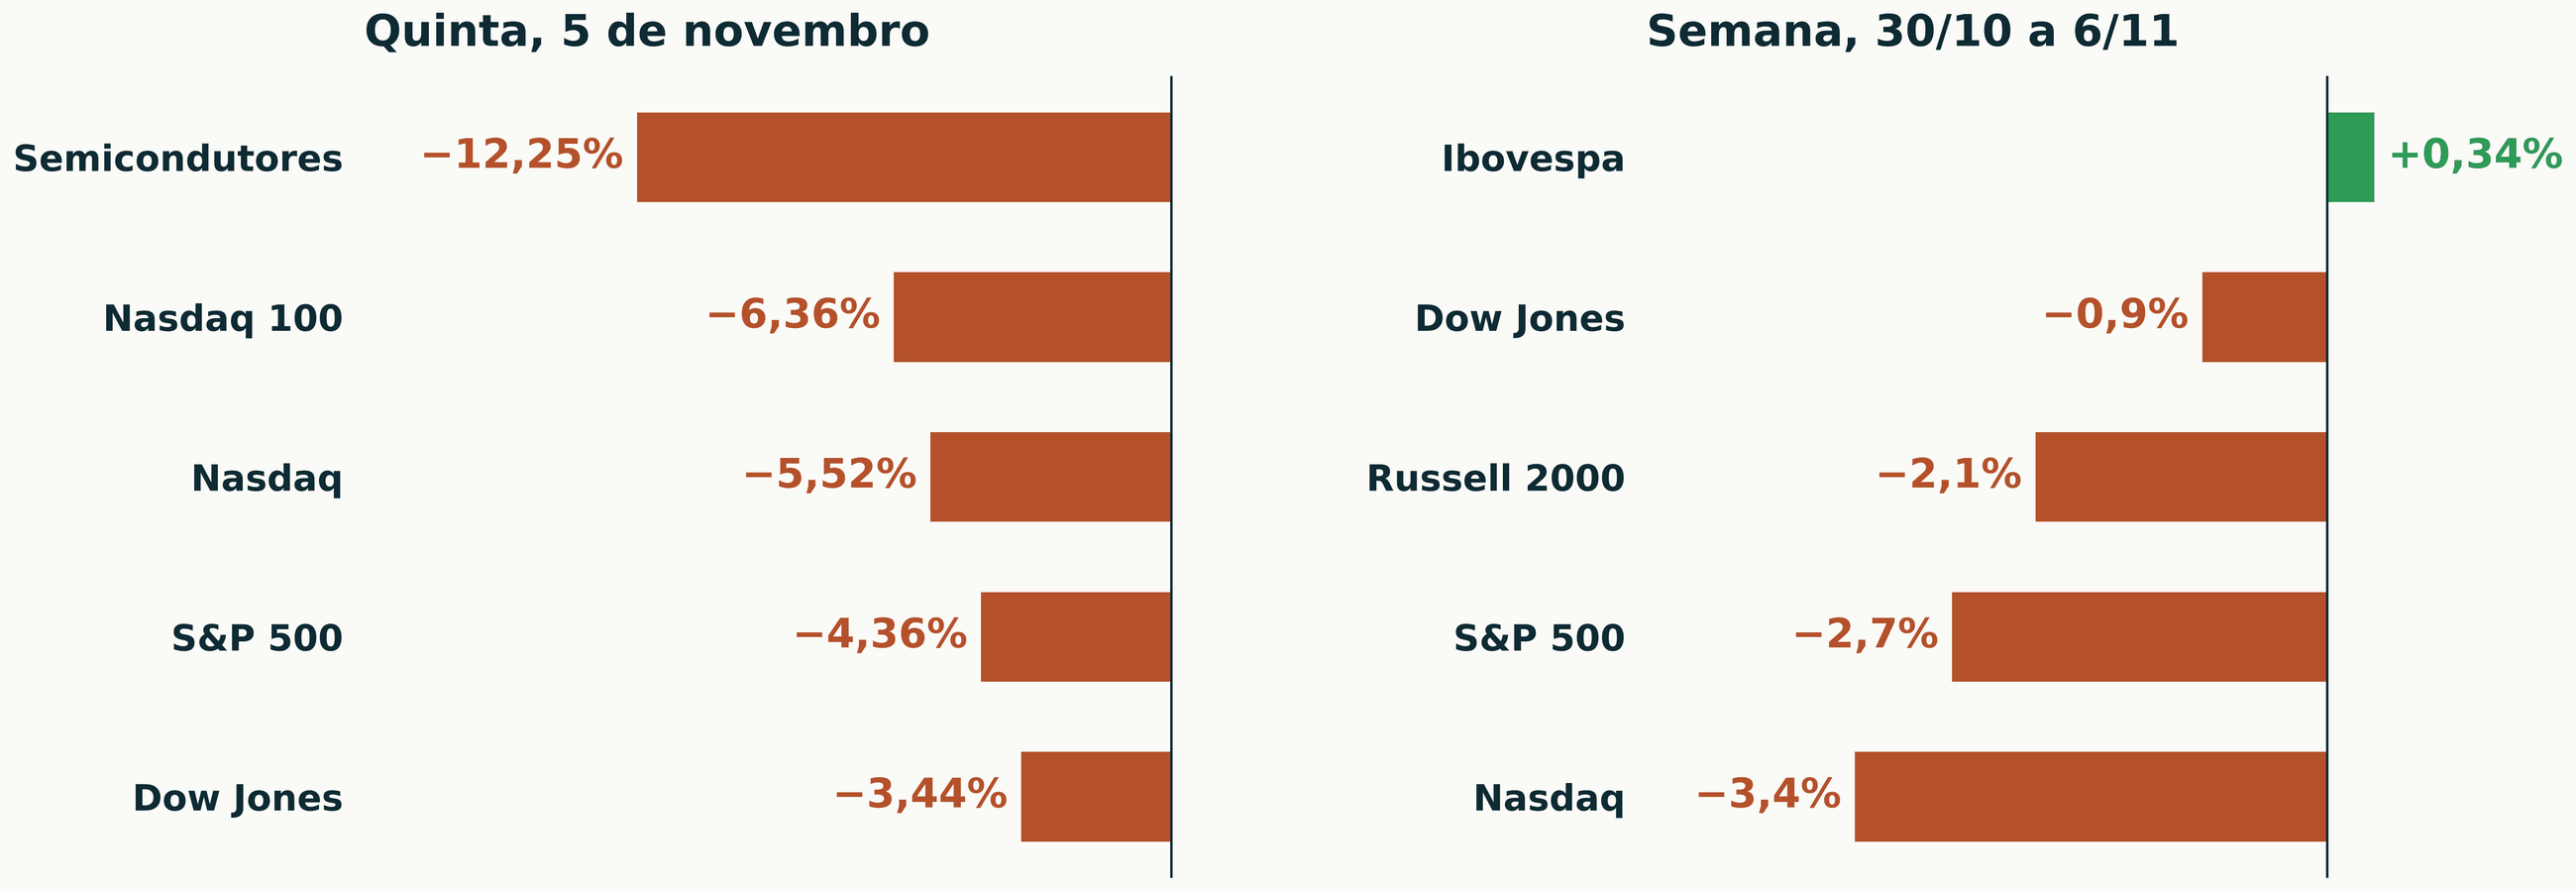 Variação dos índices de ações americanos na quinta, 5 de novembro de 2026, e na semana de 30 de outubro a 6 de novembro, com o Ibovespa na semana. Fechamentos de mercado. Semicondutores pelo índice da bolsa da Filadélfia. Na semana, variações publicadas com uma casa decimal, e o Ibovespa pelo fechamento da B3.
arraste para o lado
Por trás das linhas, os números da quinta mostram o tamanho do susto. O índice amplo da Nasdaq caiu 5,52% e ficou 11,9% abaixo do recorde de outubro, o S&P 500 teve a pior queda diária desde abril de 2025 e o índice de semicondutores perdeu 12,25%, a segunda maior queda da sua história. Nenhuma empresa anunciou notícia ruim, e uma estimativa de banco põe em risco perto de 30% da capacidade nova de centros de dados prevista para 2028, por pausas de obra e disputas locais por energia e água. Na sexta, a venda chegou à Ásia: o índice coreano chegou a cair 8,8%, com o pregão interrompido por 20 minutos, e o japonês mais de 6% durante a sessão. Nos Estados Unidos, o Senado que volta em 9 de novembro ainda tem maioria republicana, e a lei agrícola de 2018 expirou em outubro sem substituta. No Oriente Médio, a Guarda Revolucionária declarou em 5 de novembro o estreito de Ormuz fechado a navios que não coordenem a passagem com Teerã, enquanto Catar, Paquistão e Arábia Saudita mediam a conversa com Washington, e o Brent terminou a semana em US$ 98,32, depois de US$ 116 em 23 de outubro.
A semana teve dois movimentos que parecem opostos e têm a mesma origem. O dinheiro saiu das ações de tecnologia e foi para os títulos: o juro japonês de 10 anos teve a maior queda diária desde julho, e o americano de 10 anos foi a 4,84% na quinta, contra 4,95% na noite da eleição, enquanto a bolsa americana perdia trilhões. Ao mesmo tempo, o emprego forte nos Estados Unidos e a energia cara na Inglaterra mantiveram os bancos centrais com viés de alta. O Ibovespa subiu 0,34% na semana, mas o real perdeu 1,20% para o dólar. ° Aqui, a proteção apareceu no câmbio, não na bolsa.
O mapa de riscos para as próximas semanas
| Risco | Como chega à fazenda | O que observar | Quando |
|---|---|---|---|
| Promessa fiscal sem número | Dólar e juro longo sobem juntos, crédito livre e insumo ficam mais caros | Medida que sustente a meta de 0,5% do PIB em 2027 | domingo 8 e depois de 16/11 |
| Juro forçado para baixo | Inflação esperada sobe, o mercado cobra no juro longo e no câmbio antes do Banco Central | Falas do governo e do partido, inflação esperada para 2027 na pesquisa de segunda | contínuo |
| Alta de juro nos Estados Unidos | Dólar firme no mundo, teto mais alto para o real e crédito externo mais caro | Inflação americana de outubro e a chance de alta no mercado futuro | 9/12 |
| A queda das ações virar fuga de risco ampla | Fundos vendem commodities junto com ações, moedas emergentes perdem | Volatilidade acima de 28 e a posição dos fundos em grãos no extrato de sexta | próximas semanas |
| Japão voltar a subir juro | Desmonte de operações financiadas em iene, saída de dinheiro de emergentes | Decisão do banco central japonês e o título de 30 anos | 18/12 |
| Acordo com o Irã não sair | Brent de volta acima de US$ 100, diesel, frete e adubo nitrogenado | Passagem em Ormuz e a mediação do Catar | contínuo |
| Nova jornada de trabalho | Custo de turnos e horas extras em operações contínuas | Texto do decreto de segunda | 9/11 e 16/12 |
arraste para o lado
O mundo entrou em modo de proteção sem desistir de subir juro. Quando a tecnologia cai e o Fed continua com viés de alta, o dólar ganha pelos dois lados, como proteção e como juro. Para o produtor brasileiro, isso segura a saca em reais e encarece o insumo e a dívida em dólar, e a próxima virada depende menos de Chicago e mais de três datas: o pronunciamento de domingo, a inflação americana e a decisão do Fed em dezembro.
Cada fonte tem a sua data de corte, e por isso os números aparecem lado a lado e não somados: o Brasil pela Conab, Mato Grosso pelo Imea, o Paraná pelo Deral e o Rio Grande do Sul pela Emater.
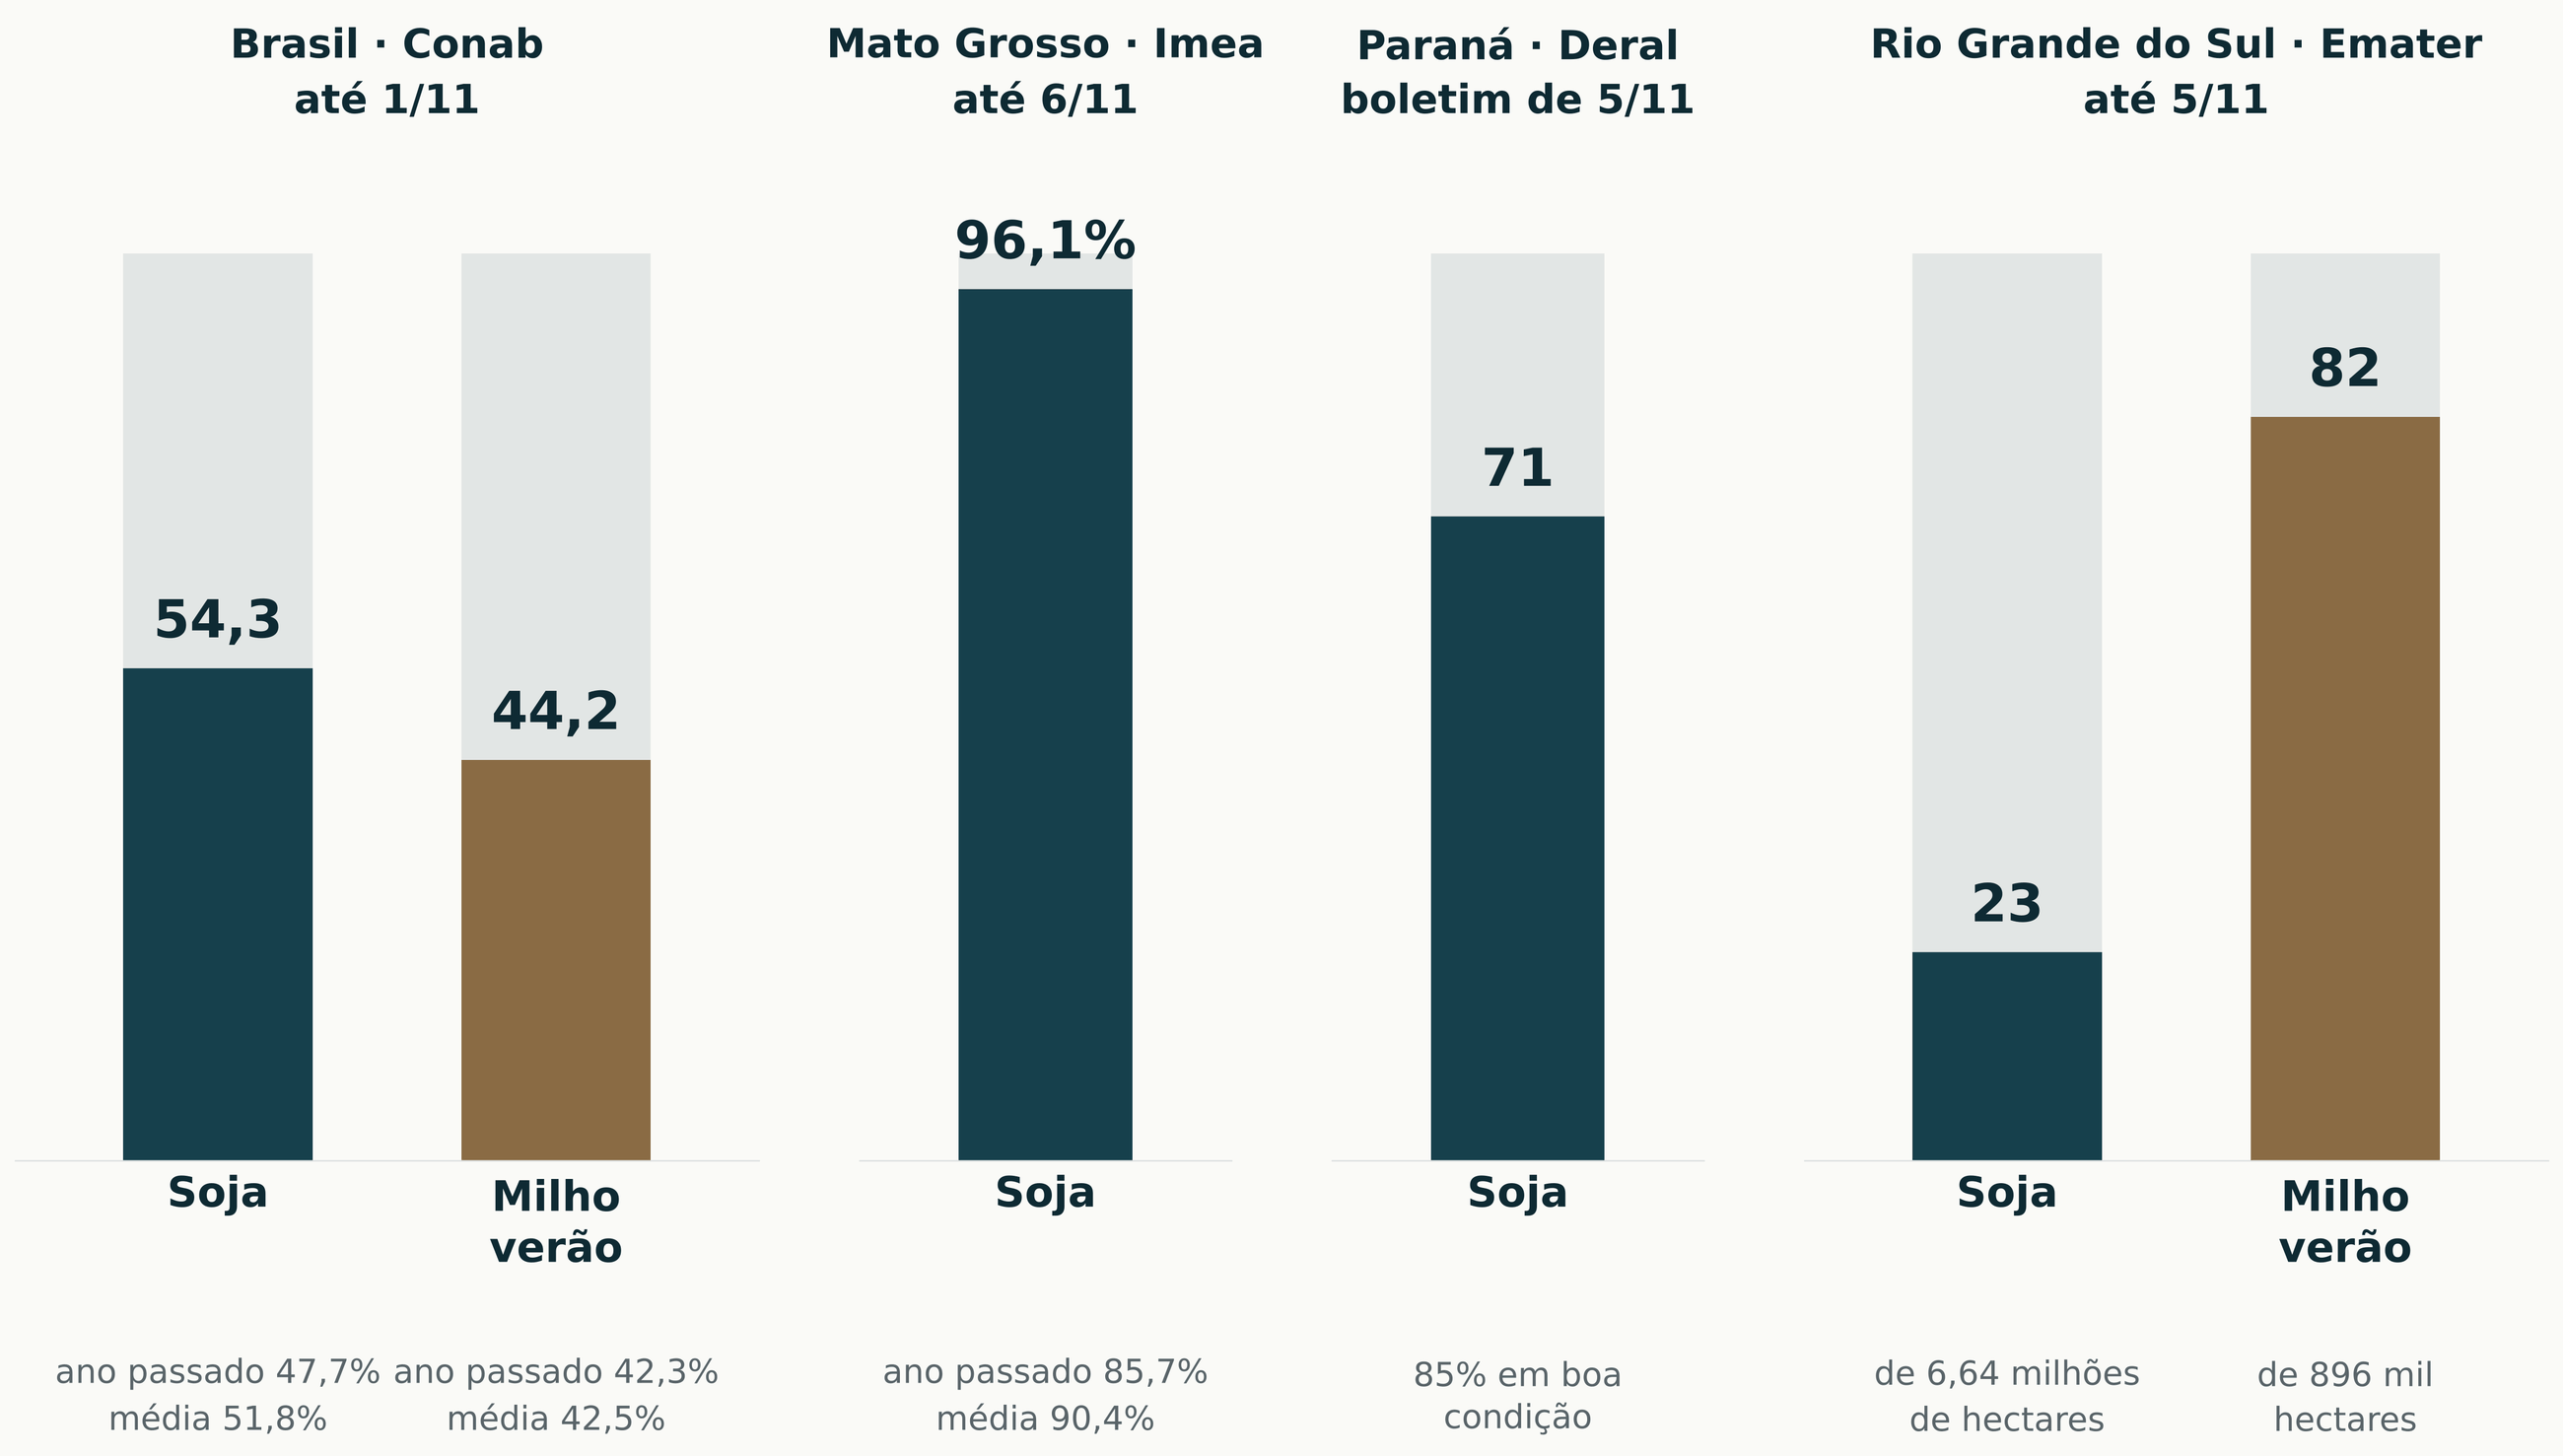 Percentual da área plantada da safra 2026/27 nos levantamentos divulgados entre 3 e 6 de novembro de 2026. Conab, acompanhamento de 3 de novembro com dados até 1º de novembro. Imea, boletim de 6 de novembro. Deral, boletim de 5 de novembro. Emater, informativo de 5 de novembro. Barra clara de fundo marca os 100% da área prevista. Comparações conforme publicadas por cada fonte.
arraste para o lado
A soja no país
A Conab mediu 54,3% da soja semeada no Brasil até 1º de novembro, contra 42,8% uma semana antes, 47,7% um ano antes e 51,8% na média de cinco anos. No Paraná, a parcela de lavouras em boa condição caiu de 88% para 85%, com máquinas sem entrar no campo e plantas crescendo devagar pelo excesso de umidade e pela pouca luz.
Semana a semana, pelos institutos estaduais
O Imea, o Deral e a Emater medem o plantio estado a estado, e a sequência dos boletins mostra três ritmos diferentes. Mato Grosso chegou a 96,1% em 6 de novembro, contra 85,7% um ano antes e 90,4% na média. Depois de avançar 24 pontos entre 16 e 23 de outubro, o estado agora faz o acabamento, com 7 pontos na última semana. ° O Paraná começou na frente, com o ritmo mais rápido em oito anos no fim de setembro, e travou com a chuva: foi de 36% para 39% na semana de 13 de outubro e hoje está em 71%, contra 79% um ano antes. O Rio Grande do Sul fez em uma semana o maior avanço do ciclo até aqui, de 10% para 23%. °
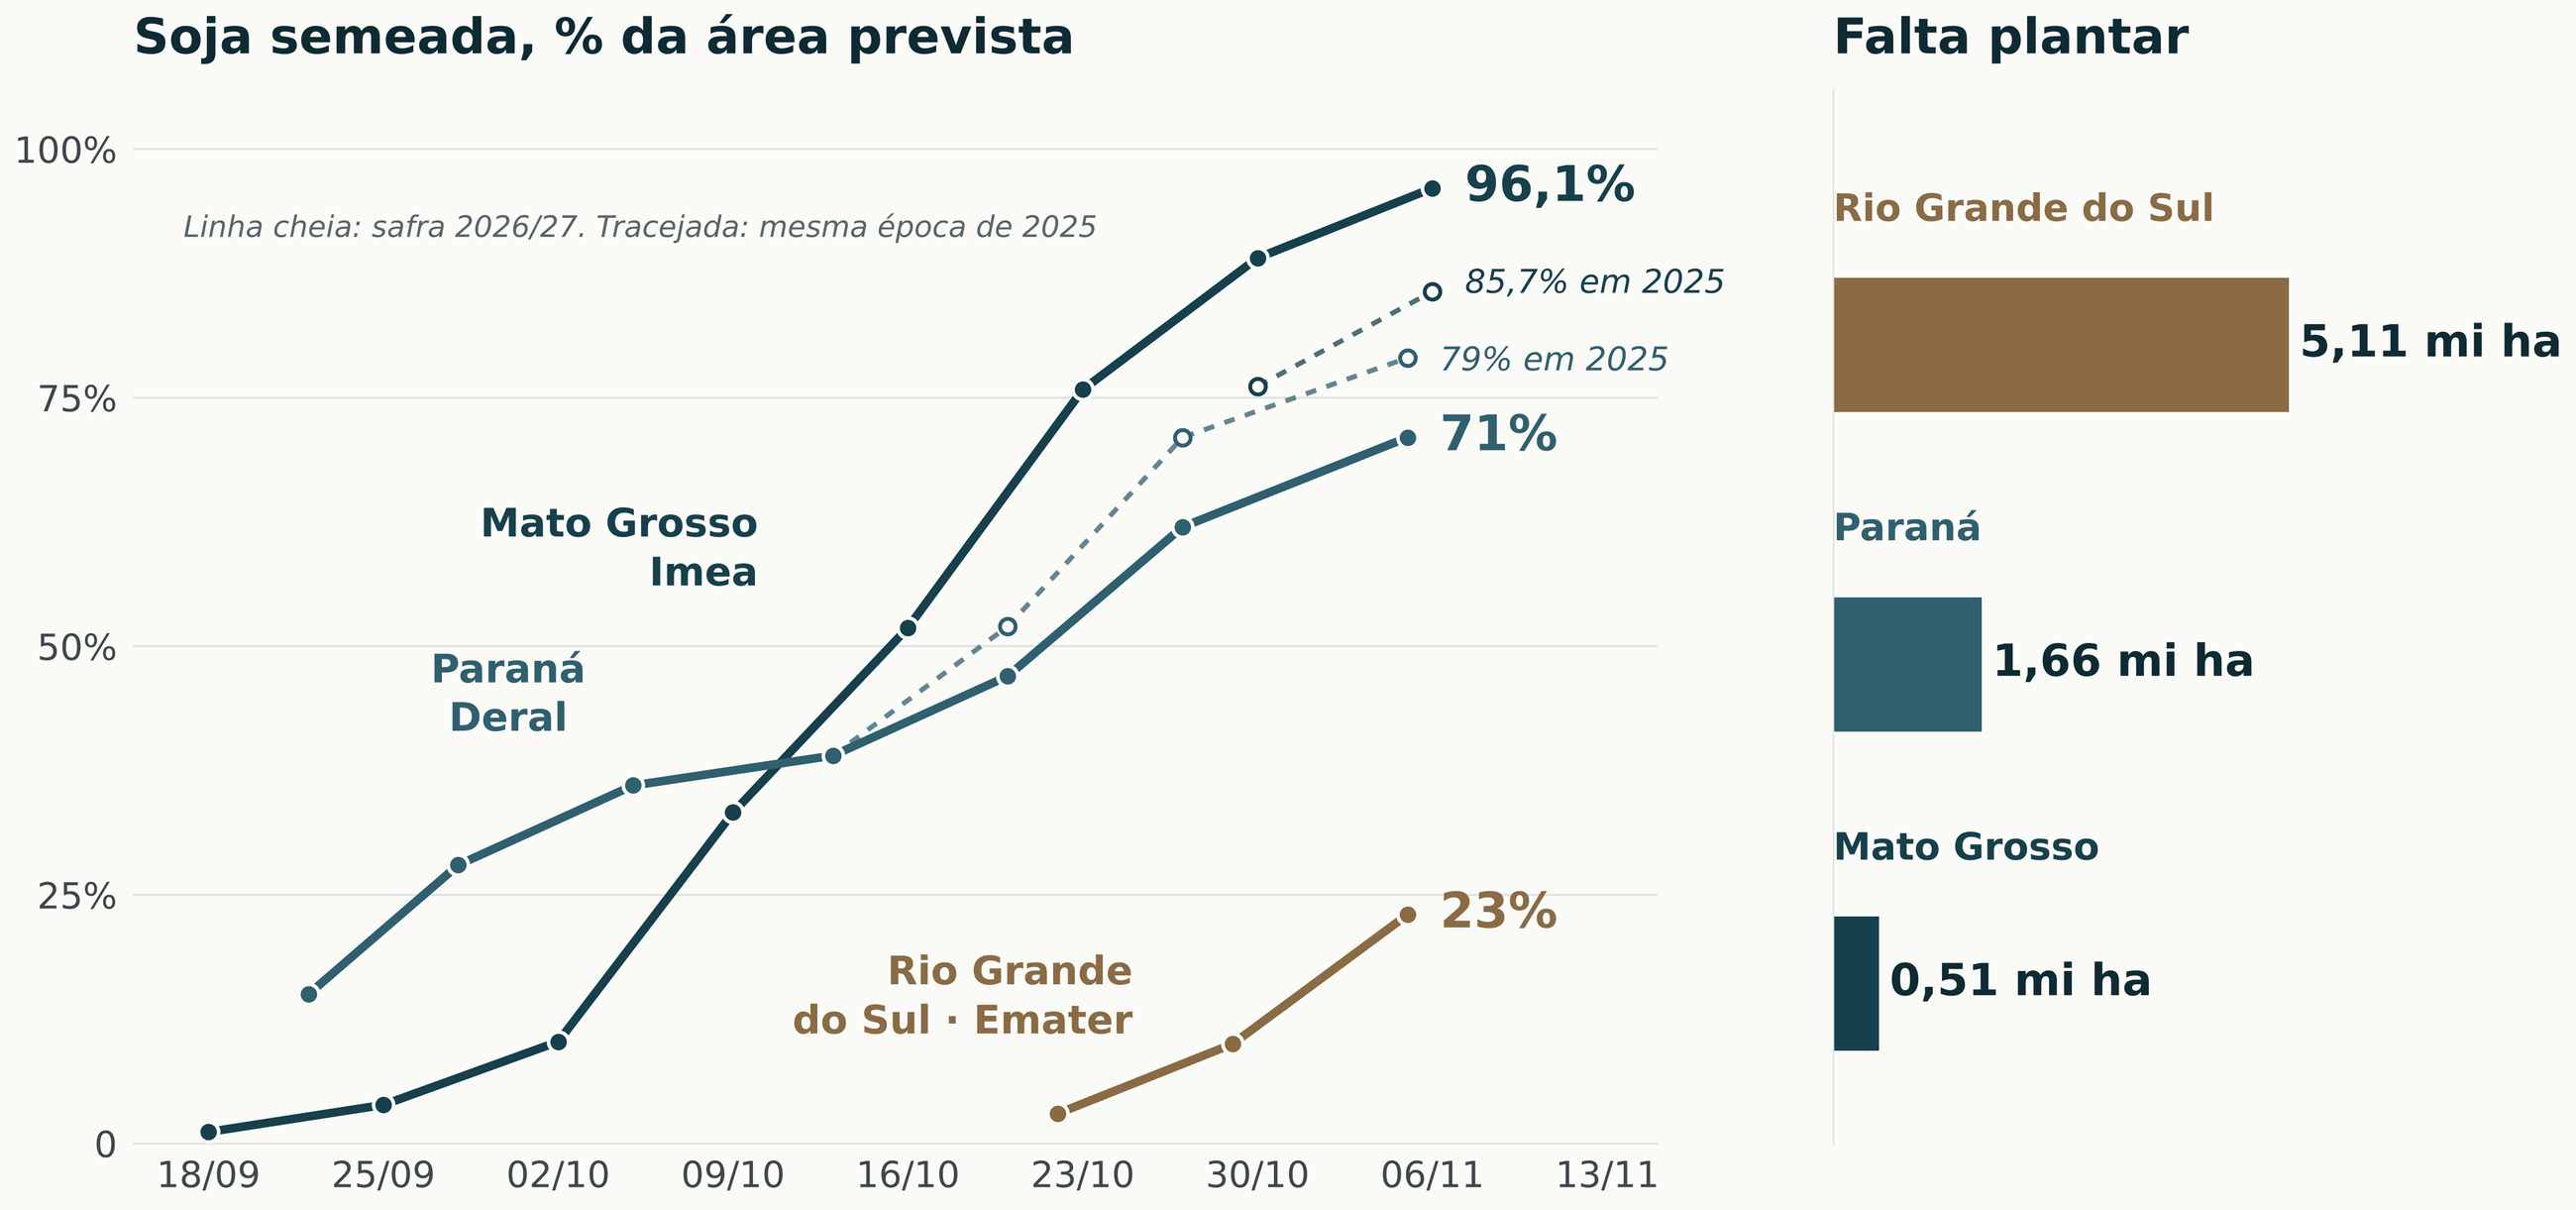 Soja semeada em Mato Grosso, no Paraná e no Rio Grande do Sul, em percentual da área prevista, pela data de cada boletim, de 18 de setembro a 6 de novembro de 2026, e área que ainda falta plantar, em milhões de hectares. Imea, Deral e Emater. ° O ponto de Mato Grosso em 16 de outubro é calculado pelo avanço publicado no boletim seguinte. Linha tracejada: mesma época da safra 2025/26, conforme publicada por cada instituto. A área que falta plantar é calculada pela casa sobre a área prevista de 13,05 milhões de hectares em Mato Grosso, 5,74 milhões no Paraná e 6,64 milhões no Rio Grande do Sul.
arraste para o lado
Em hectares, o mapa muda de tamanho. Nos três estados faltam 7,3 milhões de hectares de soja, e 93% deles estão no Sul: 5,1 milhões no Rio Grande do Sul e 1,7 milhão no Paraná, contra 0,5 milhão em Mato Grosso. ° Na mesma semana, a colheita do trigo gaúcho passou de 34% para 53%, e a do Paraná está em 88%. Trigo saindo e soja entrando disputam a mesma janela de tempo seco, e é por isso que os dias de 11 a 15 de novembro, com o Rio Grande do Sul seco no modelo americano, contam mais para o plantio do que o resto do mapa.
O milho de verão no Sul
O milho de verão está em 44,2% no país, mas praticamente plantado no Sul: 94% no Paraná, contra 86% em 20 de outubro, 90% em Santa Catarina e 82% de 896 mil hectares no Rio Grande do Sul, que avança 2 pontos por semana desde o fim de outubro. Na tarde de 3 de novembro, temporais com granizo atingiram 62 municípios gaúchos, segundo a defesa civil, com o milho perto da floração entre as lavouras mais afetadas. No dia anterior, um tornado atingiu Maringá. A área perdida ainda não foi medida.
O El Niño e novembro
O boletim mais recente do serviço climático americano, de 8 de outubro, classifica o El Niño como forte a muito forte, com mais de 83% de chance de persistir até o trimestre de janeiro a março. A próxima atualização sai em 12 de novembro. Na leitura diária de reanálise, a anomalia de temperatura do Pacífico central chegou a +2,9 °C em 7 de novembro, contra perto de +2,2 °C em meados de agosto, e segue subindo. Para novembro, a previsão é de chuva acima da média no Sul e um pouco abaixo em Mato Grosso, Goiás e no Matopiba, com melhora no Matopiba e no interior de Mato Grosso a partir de 9 de novembro.
Os próximos dez dias
Nos cinco dias até 5 de novembro, o Inmet mediu de 80 a mais de 150 milímetros no Rio Grande do Sul e no oeste de Santa Catarina e do Paraná. O modelo americano rodado em 6 de novembro mantém a chuva forte no Sul e no Sudeste até o dia 10, com acumulados acima de 40 milímetros em faixas do Paraná, de Santa Catarina, de São Paulo e de Minas Gerais. De 11 a 15 de novembro, a chuva muda de lugar: se espalha por Mato Grosso, Goiás, Minas Gerais e pelo Matopiba, com 30 a 80 milímetros em boa parte dessas áreas, e o Rio Grande do Sul fica praticamente seco. Se o modelo se confirmar, o Sul ganha janela para plantar soja e colher trigo, e o Centro-Norte recebe a chuva que faltava em parte de Mato Grosso e do Matopiba. Nos Estados Unidos, a chuva dos próximos quinze dias se concentra a leste do rio Mississippi, onde a colheita de milho está mais atrasada.
Na Argentina
A soja argentina está em 4,7% de 17 milhões de hectares, 2,9 pontos à frente do ano passado, e o milho em 50,5% de 8,4 milhões de hectares. Na zona núcleo, a soja chegou a 30% e a tempestade de 3 de novembro expôs ao granizo cerca de 15.600 hectares, com milho arrasado e soja recém-emergida que pode precisar de replantio em parte do sudeste de Córdoba.
Janela do safrinha. Mato Grosso com 96% da soja plantada no começo de novembro coloca a colheita no começo de janeiro e o milho de segunda safra dentro da janela ideal.
Paraná encharcado. Raiz curta e lavoura parada aumentam o risco de doença e de percevejo, e a falta de janela para pulverizar já aparece nos relatos de campo.
El Niño em 12 de novembro. A atualização do boletim americano diz se o fenômeno se mantém forte no verão, o que pesa sobre o Sul com chuva e sobre o Norte e o Nordeste com estiagem.
O Brasil plantou 11,5 pontos da área de soja em uma semana e está à frente do ano passado e da média. ° A diferença está no mapa: Mato Grosso praticamente terminou, e o Sul planta entre um temporal e outro. O risco desta safra começou pelo excesso de água, não pela falta.
O extrato mede a posição de terça-feira, 3 de novembro, dia da eleição americana e véspera da decisão do Copom.
| Mercado | Comprada | Vendida | Líquida | Variação | Posto |
|---|---|---|---|---|---|
| Milho | 203.771 | 226.671 | −22.900 | −78.843 | 141/253 |
| Soja | 178.114 | 45.315 | +132.799 | −52.601 | 66/253 |
| Trigo SRW | 76.681 | 165.407 | −88.726 | −13.867 | 193/253 |
| Trigo HRW | 51.016 | 57.738 | −6.722 | −4.857 | 121/253 |
| Trigo HRSpring | 14.410 | 24.145 | −9.735 | −6.022 | 140/253 |
| Agregado | 523.992 | 519.276 | +4.716 | −156.190 | 121/253 |
arraste para o lado
O agregado dos cinco mercados caiu mais 156.190 contratos e ficou praticamente neutro. Em 1º de setembro, eram 758 mil contratos comprados líquidos. Em nove semanas, o fundo desfez 99% da aposta de alta nos grãos. °
No milho, a virada se completou
O milho perdeu 78.843 contratos líquidos, a 13ª maior saída semanal em 252 semanas, e passou a vendido em 22.900. ° É a primeira posição vendida desde 30 de junho. Do pico de 431.062 comprados em 1º de setembro, a virada soma 453.962 contratos. ° A vendida subiu de 62 mil para 227 mil contratos no período, e o comercial reduziu a posição vendida líquida em 58.631 contratos na semana, absorvendo parte da venda do fundo.
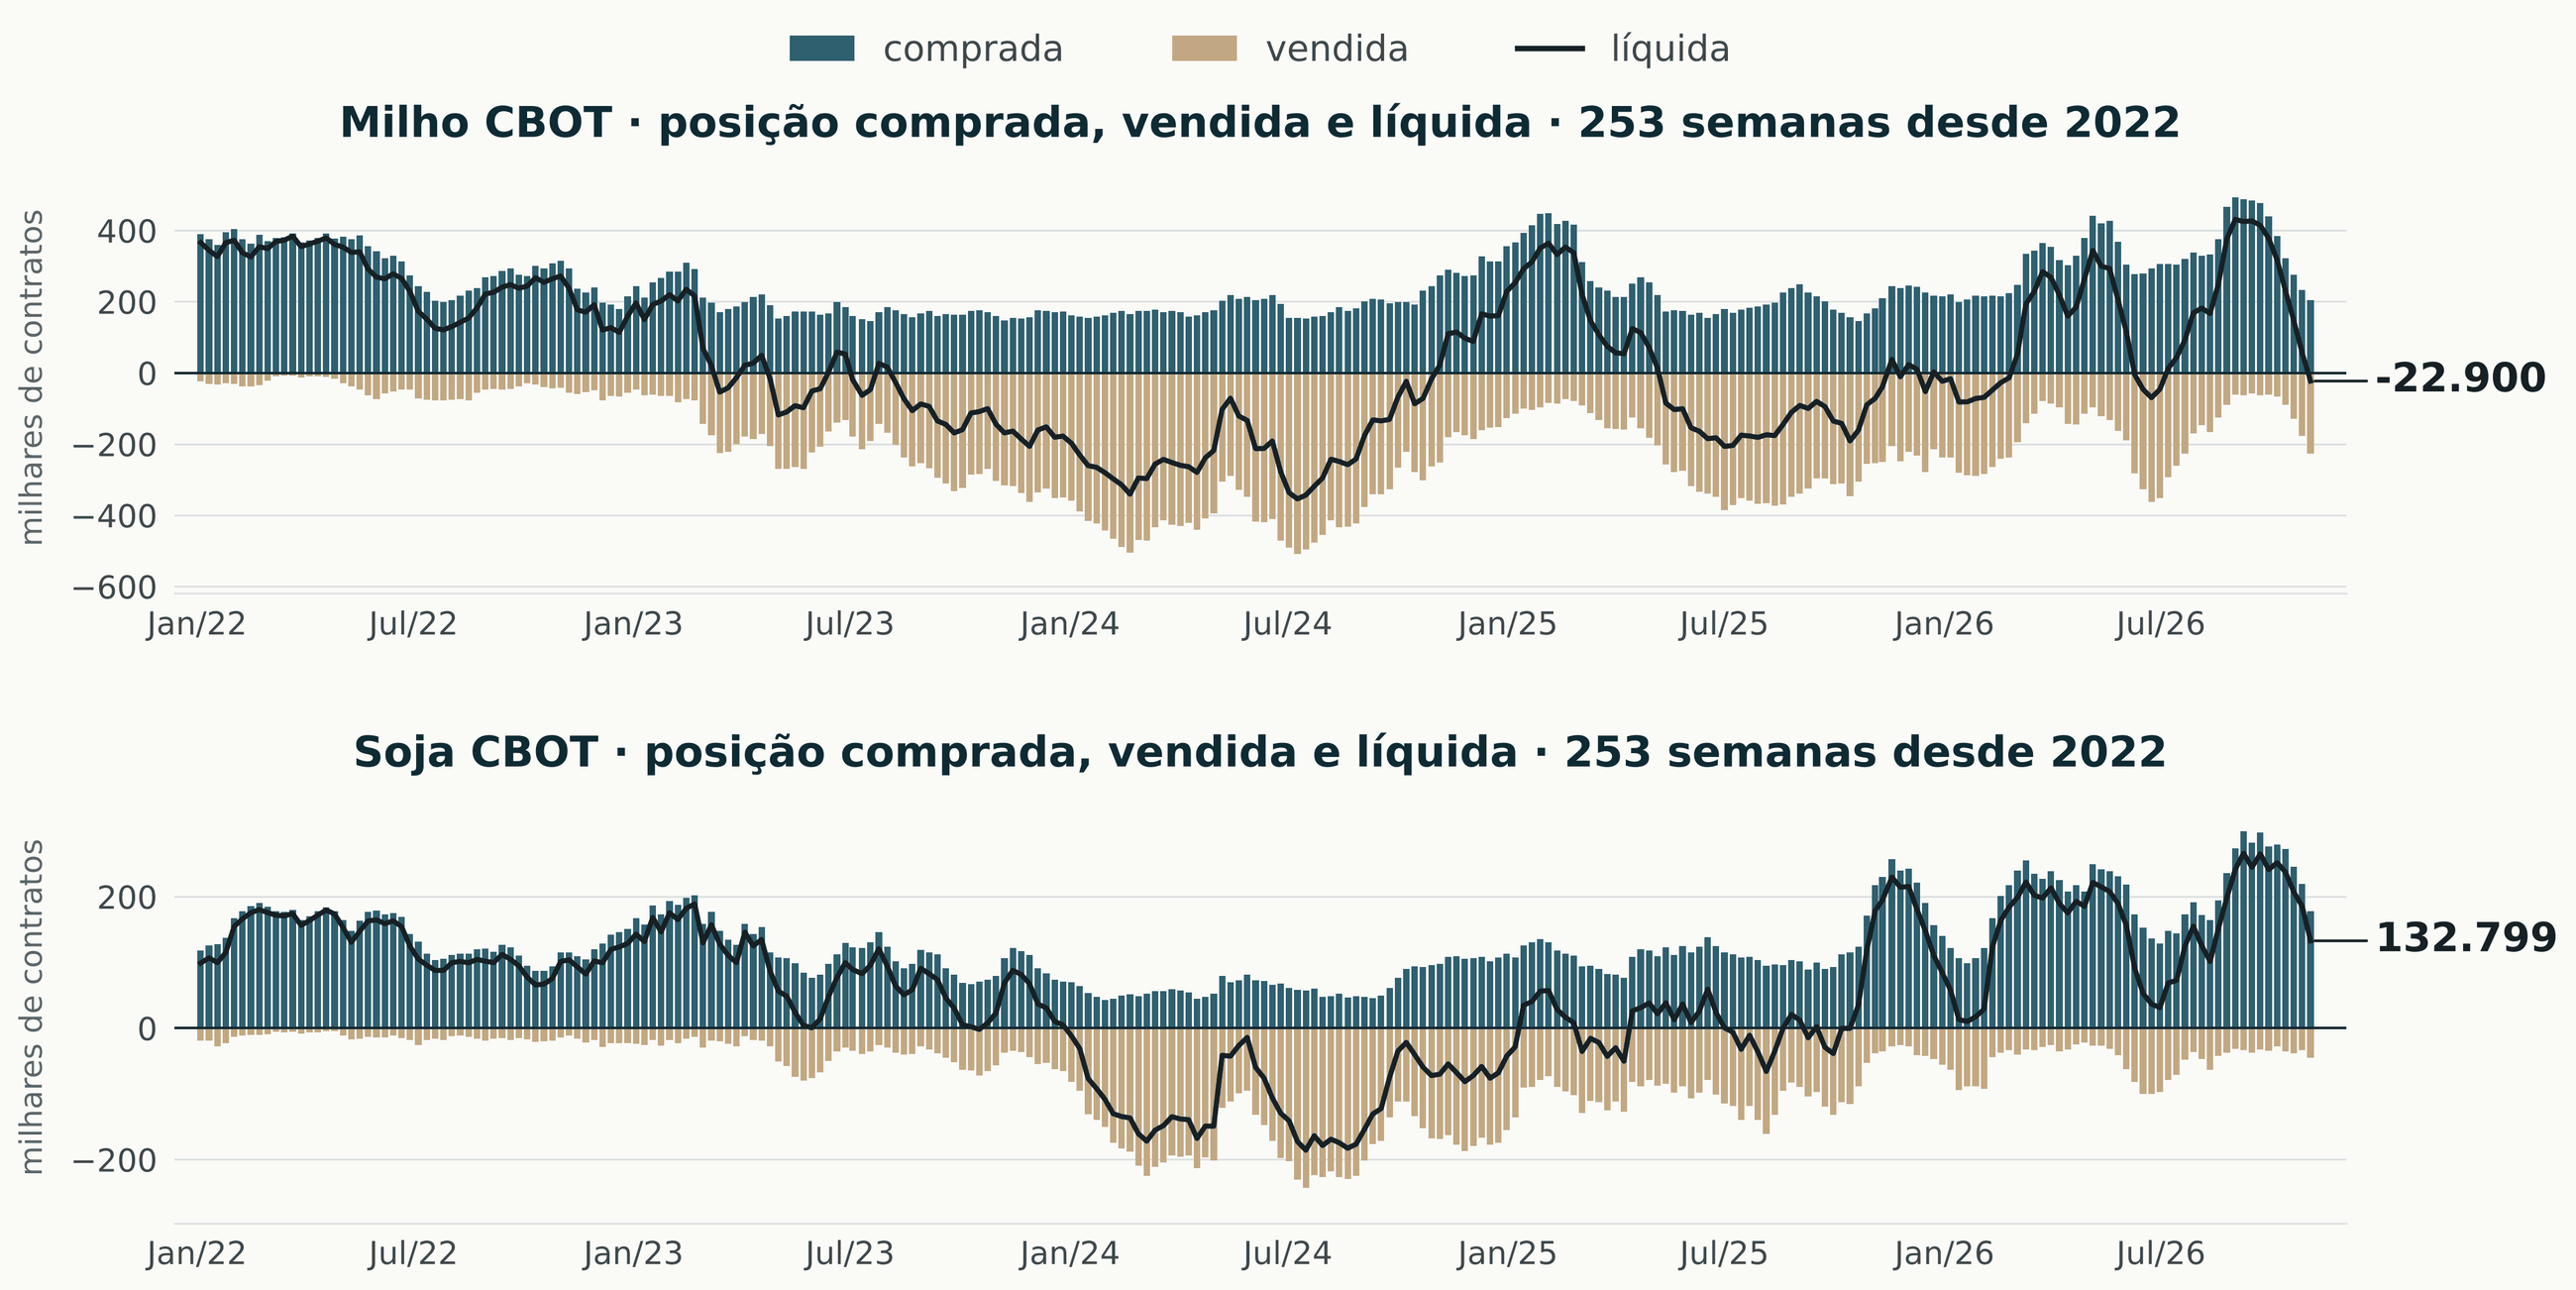 Posições comprada, vendida e líquida do dinheiro administrado em milho e em soja de Chicago, nas 253 semanas de 4 de janeiro de 2022 a 3 de novembro de 2026. Extrato desagregado da comissão americana, futuros mais opções combinados, divulgado em 6 de novembro de 2026. Barra azul-petróleo para a comprada, barra areia para a vendida abaixo do zero, linha escura para a líquida.
arraste para o lado
A soja perdeu 52.601 contratos e caiu da 26ª para a 66ª maior posição comprada em 253 semanas. ° Os três trigos aprofundaram a posição vendida, e o trigo mole chegou a 88.726 contratos vendidos.
Na semana passada, a pergunta era se o fundo ia virar vendido ou voltar a comprar milho. Virou vendido, antes do relatório de terça. Com a posição invertida, uma surpresa de baixa na produtividade americana obriga o fundo a recomprar, e uma surpresa de alta encontra pouca gente ainda comprada para vender.
Horários de Brasília. A semana começa com o pronunciamento do presidente no domingo e termina com a Conab na sexta. No meio, o relatório americano de oferta e demanda, a inflação de outubro e o prazo da renegociação de dívidas.
| domingo 8/11 | Pronunciamento do presidente em rádio e televisão, com expectativa de sinal fiscal. |
| segunda 9/11 | Decreto que regulamenta a nova jornada de trabalho. Pesquisa semanal de expectativas às 8h25. Progresso de safra americano às 18h. O presidente embarca para a conferência do clima, na Turquia. O Senado americano retoma os trabalhos. |
| terça 10/11 | Relatório americano de oferta e demanda às 14h. Ata do Copom, pela praxe do Banco Central. Votação da medida provisória da renegociação de dívidas rurais. Primeiro dia da negociação entre Estados Unidos, Rússia e Ucrânia em Abu Dhabi. |
| quarta 11/11 | A medida provisória da renegociação perde validade. Segundo dia da negociação em Abu Dhabi. Resultado do terceiro trimestre da Corteva, depois do fechamento. |
| quinta 12/11 | Inflação oficial de outubro às 9h. Último dia para contratar a renegociação. Atualização do boletim do El Niño do serviço climático americano. Vendas externas americanas. |
| sexta 13/11 | Segundo levantamento da safra 2026/27 da Conab. Posição de fundos com referência de 10 de novembro. |
| 15 e 16/11 | Vencem as licenças russas para navios de grãos no estreito de Kerch. O presidente volta ao Brasil, e as medidas fiscais são esperadas a partir daí. |
| fim de novembro | Vence a prorrogação da subvenção de R$ 2,12 por litro de diesel. |
| dezembro | Decisão de juros americana em 9 de dezembro, com alta precificada perto de 77%. Última reunião do Copom do ano. A comissão americana passa a publicar a posição de fundos duas vezes por semana. |
| fevereiro de 2027 | Novo imposto estadual sobre o diesel, de R$ 1,30 por litro. |
arraste para o lado
Fica em aberto: se o pronunciamento de domingo traz número e prazo fiscal ou só promessa, quanto o relatório americano muda a produtividade do milho e da soja, se o fundo recompra milho depois do relatório, se a China volta a comprar soja americana sem o corte de tarifas, se a negociação de Abu Dhabi reabre o corredor ucraniano, se a renegociação de dívidas rurais ganha prazo maior, quanto o granizo de 3 de novembro tirou do milho gaúcho, se o Paraná consegue terminar o plantio da soja com a lavoura encharcada se o petróleo segura a queda sem acordo assinado com o Irã, se a subvenção do diesel é prorrogada no fim de novembro, se o decreto da nova jornada traz regra para atividades contínuas do campo e se a queda das ações de tecnologia vira fuga de risco mais ampla.
Fontes desta edição
Fechamentos: contratos nomeados de Chicago e da B3 em 30 de outubro e 6 de novembro de 2026, variação calculada pela casa com os dois fechamentos. ° Preço doméstico: indicadores Cepea e Esalq, 30 de outubro a 6 de novembro. Câmbio: dólar à vista de fechamento de 23 e 30 de outubro e de 3 a 6 de novembro, de R$ 4,993 a R$ 5,5115. Fluxo cambial: Banco Central, dados preliminares divulgados em 21 de outubro e 4 de novembro, e saldo de estrangeiros na bolsa reproduzido pela imprensa econômica em 5 de novembro. Cenários de soja, milho, ureia e câmbio: cálculo da casa sobre os fechamentos de 6 de novembro e as referências de porto da semana. Juros: ajustes e taxas de fechamento da B3 de 23 e 30 de outubro e de 6 de novembro, e pesquisa de expectativas do Banco Central de 26 de outubro e de 3 de novembro. Copom: comunicado da 282ª reunião, 4 de novembro. Macro Brasil: Ministério do Desenvolvimento, balança comercial de outubro, 6 de novembro, Ministério do Trabalho, 4 de novembro, Emenda Constitucional de 16 de outubro, e declarações públicas de 3 e 6 de novembro reproduzidas pela imprensa. Mercado financeiro: B3 e imprensa econômica, fechamentos de 3 a 6 de novembro. Renegociação de dívidas: Banco Central, posição de 4 de novembro, e Ministério da Fazenda. Posição de fundos: arquivo bruto da comissão americana de futuros, classificação Disaggregated, futuros e opções combinados, referência de 3 de novembro, régua própria de 253 semanas desde 4 de janeiro de 2022. Macro Mundo: Banco da Inglaterra, decisão e ata de 5 de novembro, Banco do Japão, ata de 5 de novembro, fechamentos de bolsas e de títulos de 5 e 6 de novembro, e mercado futuro de juros americano. Estados Unidos: progresso de safra de 2 de novembro, vendas externas de 5 de novembro, relatório de emprego de 6 de novembro, banco central americano, decisão de 28 de outubro, e mercado futuro de juros. Expectativas para o relatório de 10 de novembro: pesquisa de mercado divulgada em 6 de novembro, estimativa de consultoria de 3 de novembro e estimativa privada de produção de 6 de novembro. China: Ministério do Comércio, 5 de novembro, e acordo comercial de setembro de 2026. Safra brasileira: Conab, acompanhamento de 3 de novembro e calendário oficial, Imea, Deral e Emater, boletins semanais de 18 de setembro a 6 de novembro. Europa: Comissão Europeia, estimativas de 30 de outubro e perspectiva de outono, e importações de milho até 25 de outubro. Embarques: associação dos exportadores, semanas 42 e 43, com dados de agenciamento marítimo, e Secretaria de Comércio Exterior, outubro. Argentina: Bolsa de Cereais de Buenos Aires e Bolsa de Comércio de Rosário, informe da zona núcleo de 5 de novembro. Clima: serviço climático americano, boletim de 8 de outubro, Inmet, defesa civil do Rio Grande do Sul e Simepar. Mar Negro: imprensa internacional, licenças russas de 28 de outubro, negociação anunciada em 2 de novembro e declaração do presidente americano de 5 de novembro. Fertilizantes: referências CFR Brasil semanais de leitura de mesa de 2 de outubro a 6 de novembro, preços FOB de ureia por origem em 4 de novembro e conselho exportador egípcio. Energia: fechamentos do petróleo de 30 de outubro e 6 de novembro, gás natural europeu de 5 de novembro, levantamento semanal de preços da ANP até 31 de outubro e Ministério da Fazenda, subvenção de 27 de outubro. Referências de mercado de soja, trigo, arroz e feijão: praças e faixas da semana, sem identificação de comprador. Leitura de mesa: análises de mercado recebidas na semana, conferidas em fonte primária antes do uso.
Duas semanas bastaram para o dólar subir 10%, o juro mudar de rumo, o fundo trocar de lado em Chicago e o prazo da renegociação chegar ao fim. Nenhuma dessas decisões aconteceu dentro da porteira, mas todas chegam ao caixa. A Conte$to Agro trabalha como um executivo de mercado dentro da operação de produtores, revendas e cooperativas: cruza câmbio, juro, prêmio e insumo com o caixa de cada um e acompanha cada decisão com número datado e fonte declarada. Não vendemos previsão. Entregamos método para decidir antes da urgência, começando por um diagnóstico da sua operação. Fale com a gente em contextoagro.com.br.
Conte$to Agro
Conte$to Agro Executive, Edição 16, semana de 2 a 6 de novembro de 2026. Análise por Jonas Oliveira, Avaré, São Paulo. Este material é informativo e analítico, destinado a apoiar a leitura de mercado de quem decide. Não constitui recomendação de compra, de venda ou de qualquer operação financeira, e não substitui assessoria profissional individualizada. As cotações apresentadas referem-se às datas declaradas em cada bloco e podem ter mudado desde a publicação. Projeções e cenários são estimativas sujeitas a erro, e valores calculados estão marcados com o símbolo de grau. Decisões comerciais e financeiras são de responsabilidade exclusiva de quem as toma.