Dólar em disparada. A saca subiu, mas bem menos que o câmbio.
Leitura semanal de mercado de grãos, câmbio, posição de fundos, insumos, energia e clima. Todo número com data de referência e fonte declarada.
Foi a semana da eleição. O dólar subiu mais de 9%, a maior alta semanal desde 2008, e fechou em R$ 5,446. Chicago caiu junto, com a soja perdendo 2,73% e o milho 1,81%. Em Paranaguá a soja ganhou R$ 6,47 por saca, 70% do que câmbio e Chicago somados dariam. ° No milho chegou só 30%. Quem deve em dólar precisa hoje de 152 sacas a mais para cada US$ 100 mil. ° O juro futuro passou de 15%, e o Copom decide na quarta, 4.
leitura de mercado pra quem decide · Análise por Jonas Oliveira · Conte$to Agro, Avaré, SP
Volatilidade não se prevê, se administra. Quem atravessa um ano como este solvente não é quem acertou o mercado, é quem decidiu antes dele, com método e com alguém ao lado olhando o que a rotina da fazenda não deixa tempo para olhar. Esse é o papel da Conte$to Agro: ser o executivo de mercado dentro da sua operação.
Catorze dos dezesseis itens fecharam a semana em queda. Os dois no verde são do mercado brasileiro: o boi gordo da B3 subiu 3,90% e o milho de novembro da B3 subiu 2,78%. Todo o resto caiu, dos grãos de Chicago ao petróleo, ao café e ao açúcar. A leitura é direta: o que é cotado em dólar lá fora caiu, e o vencimento curto cotado em real aqui dentro subiu com o câmbio.
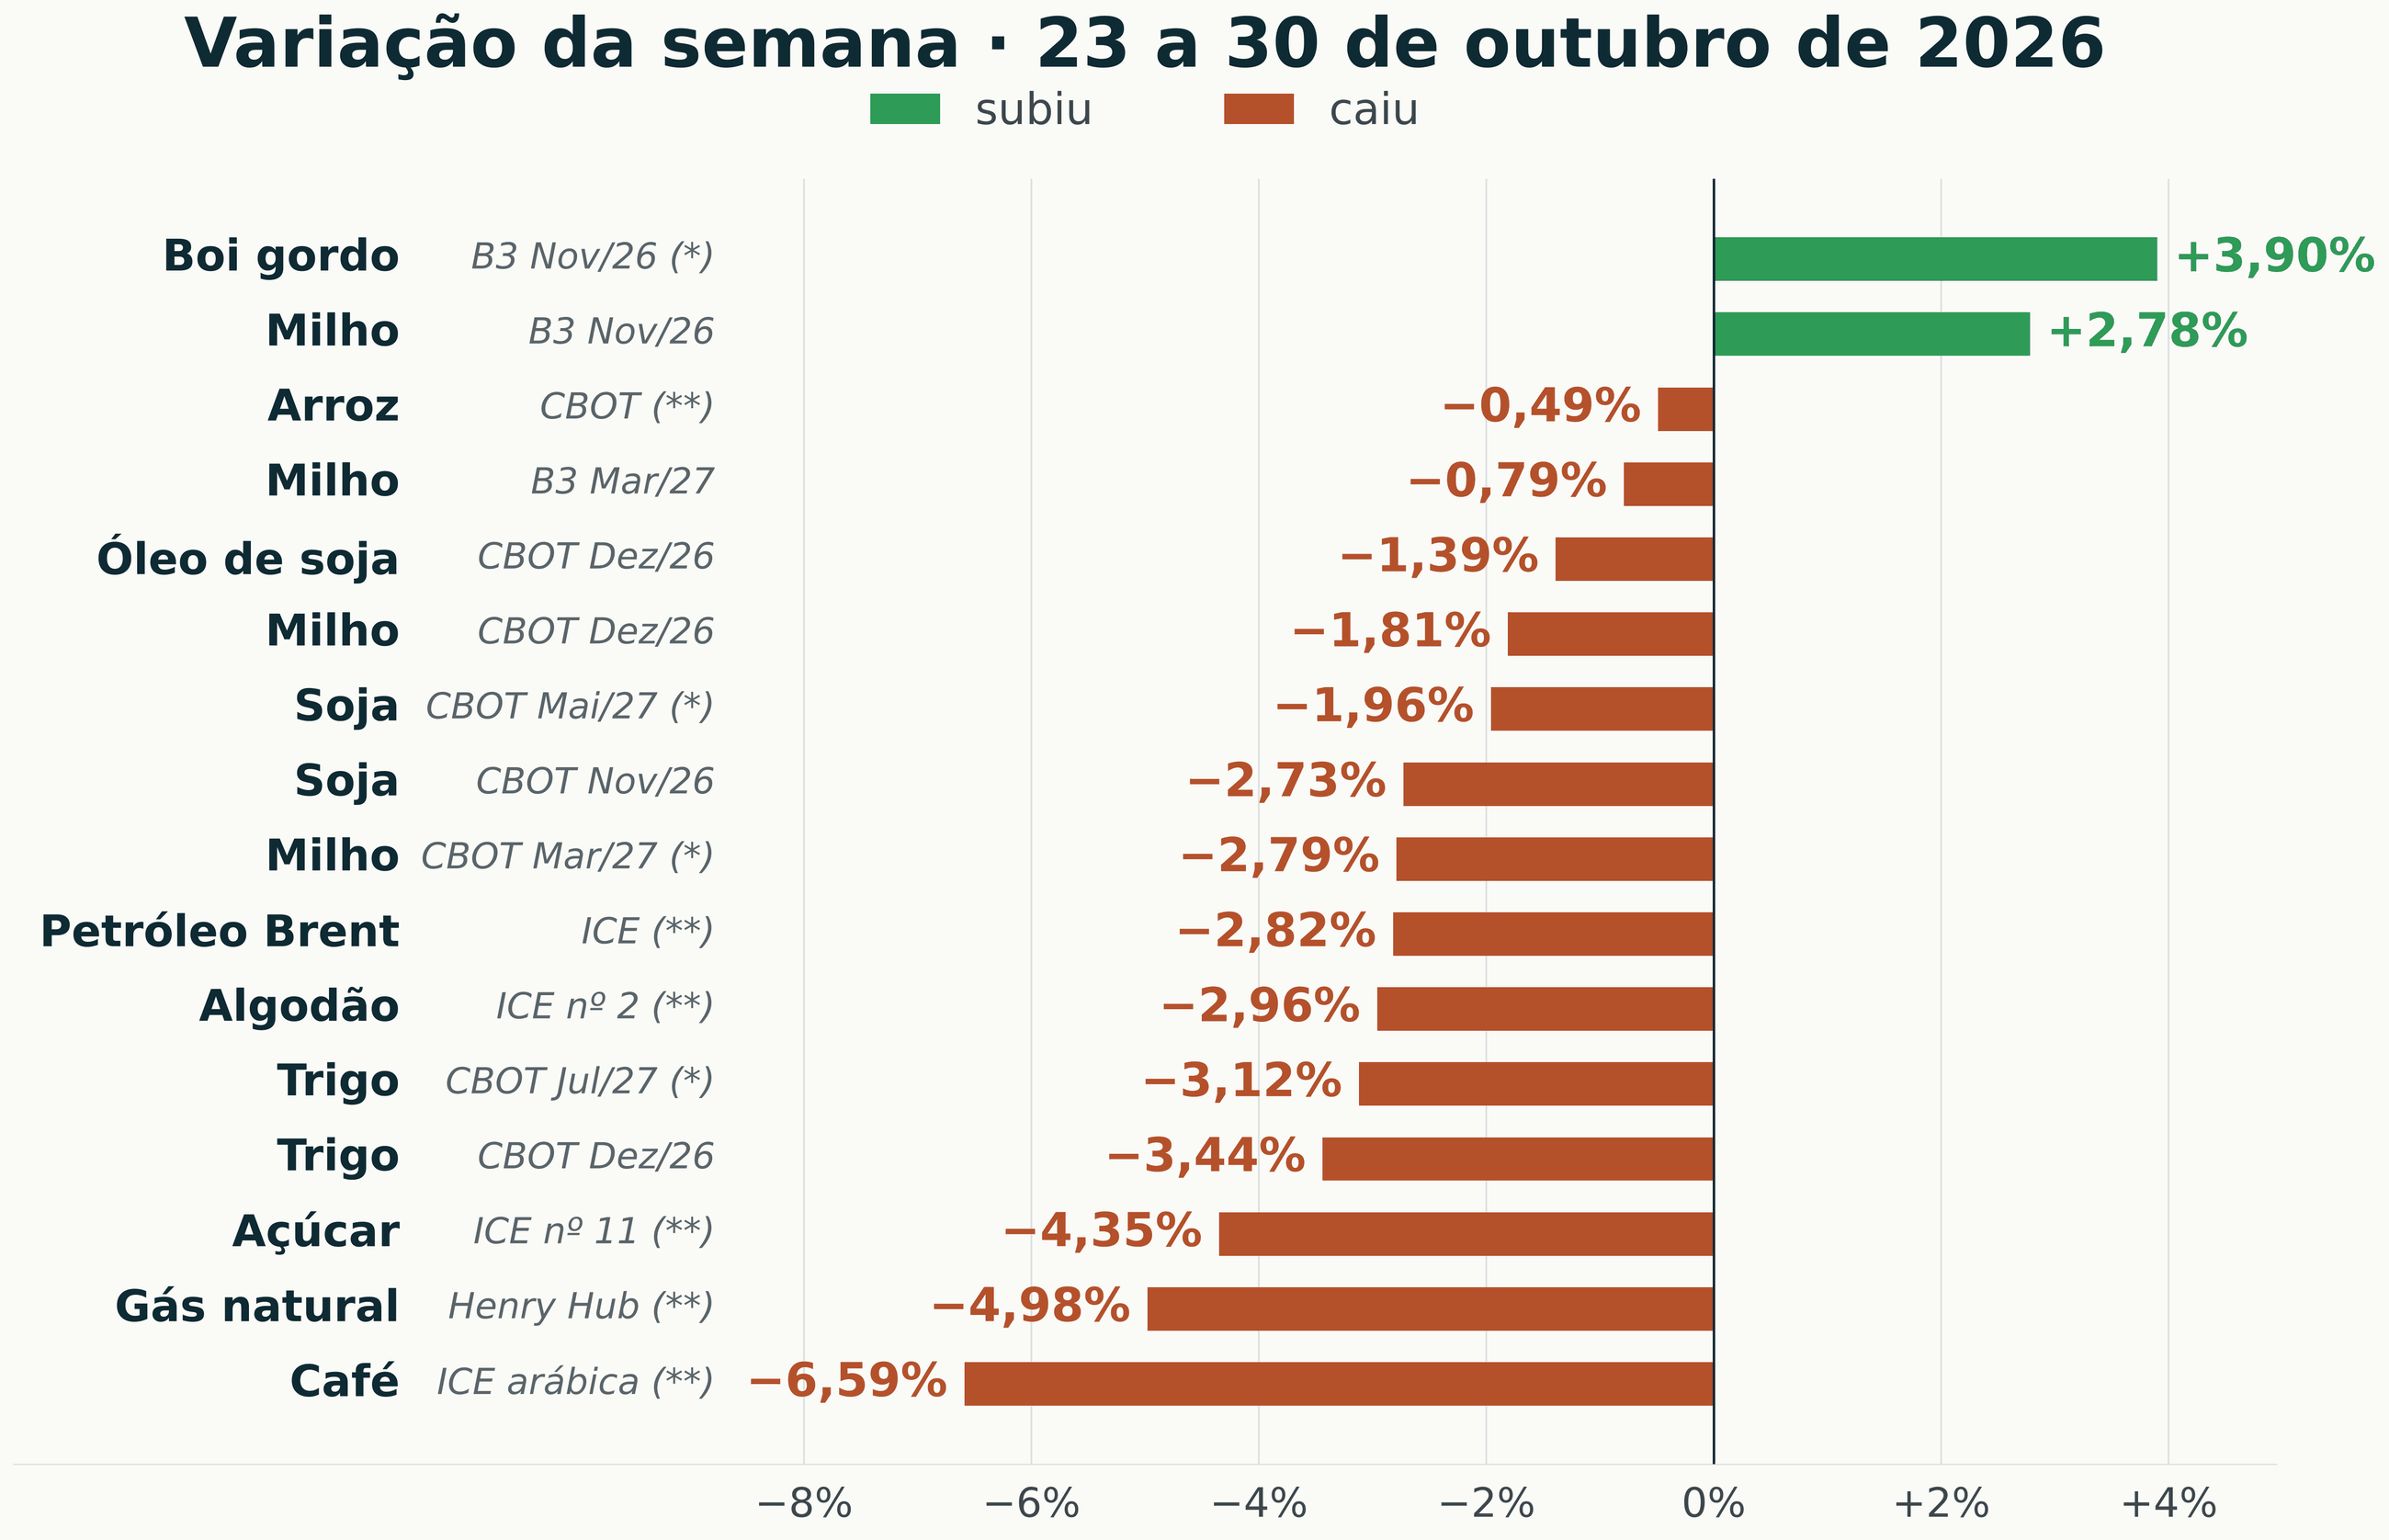 Variação da semana de 23 a 30 de outubro de 2026, fechamento contra fechamento. Sem marca, contrato nomeado calculado pela casa com os dois fechamentos de sexta-feira. ° Os itens com asterisco duplo vêm da coluna semanal da apuração internacional, com dados de sexta. Os itens com asterisco simples vêm da coluna semanal da plataforma de cotações, cuja janela começa no fechamento de quinta, 22 de outubro. A âncora foi conferida de novo: soja de novembro a 1.222,25 centavos com queda de 2,45% devolve os 1.253 da quinta. ° O boi passou do vencimento de outubro, que expirou em 30 de outubro, para o de novembro.
arraste para o lado
O mês inteiro foi de grão caindo e petróleo subindo
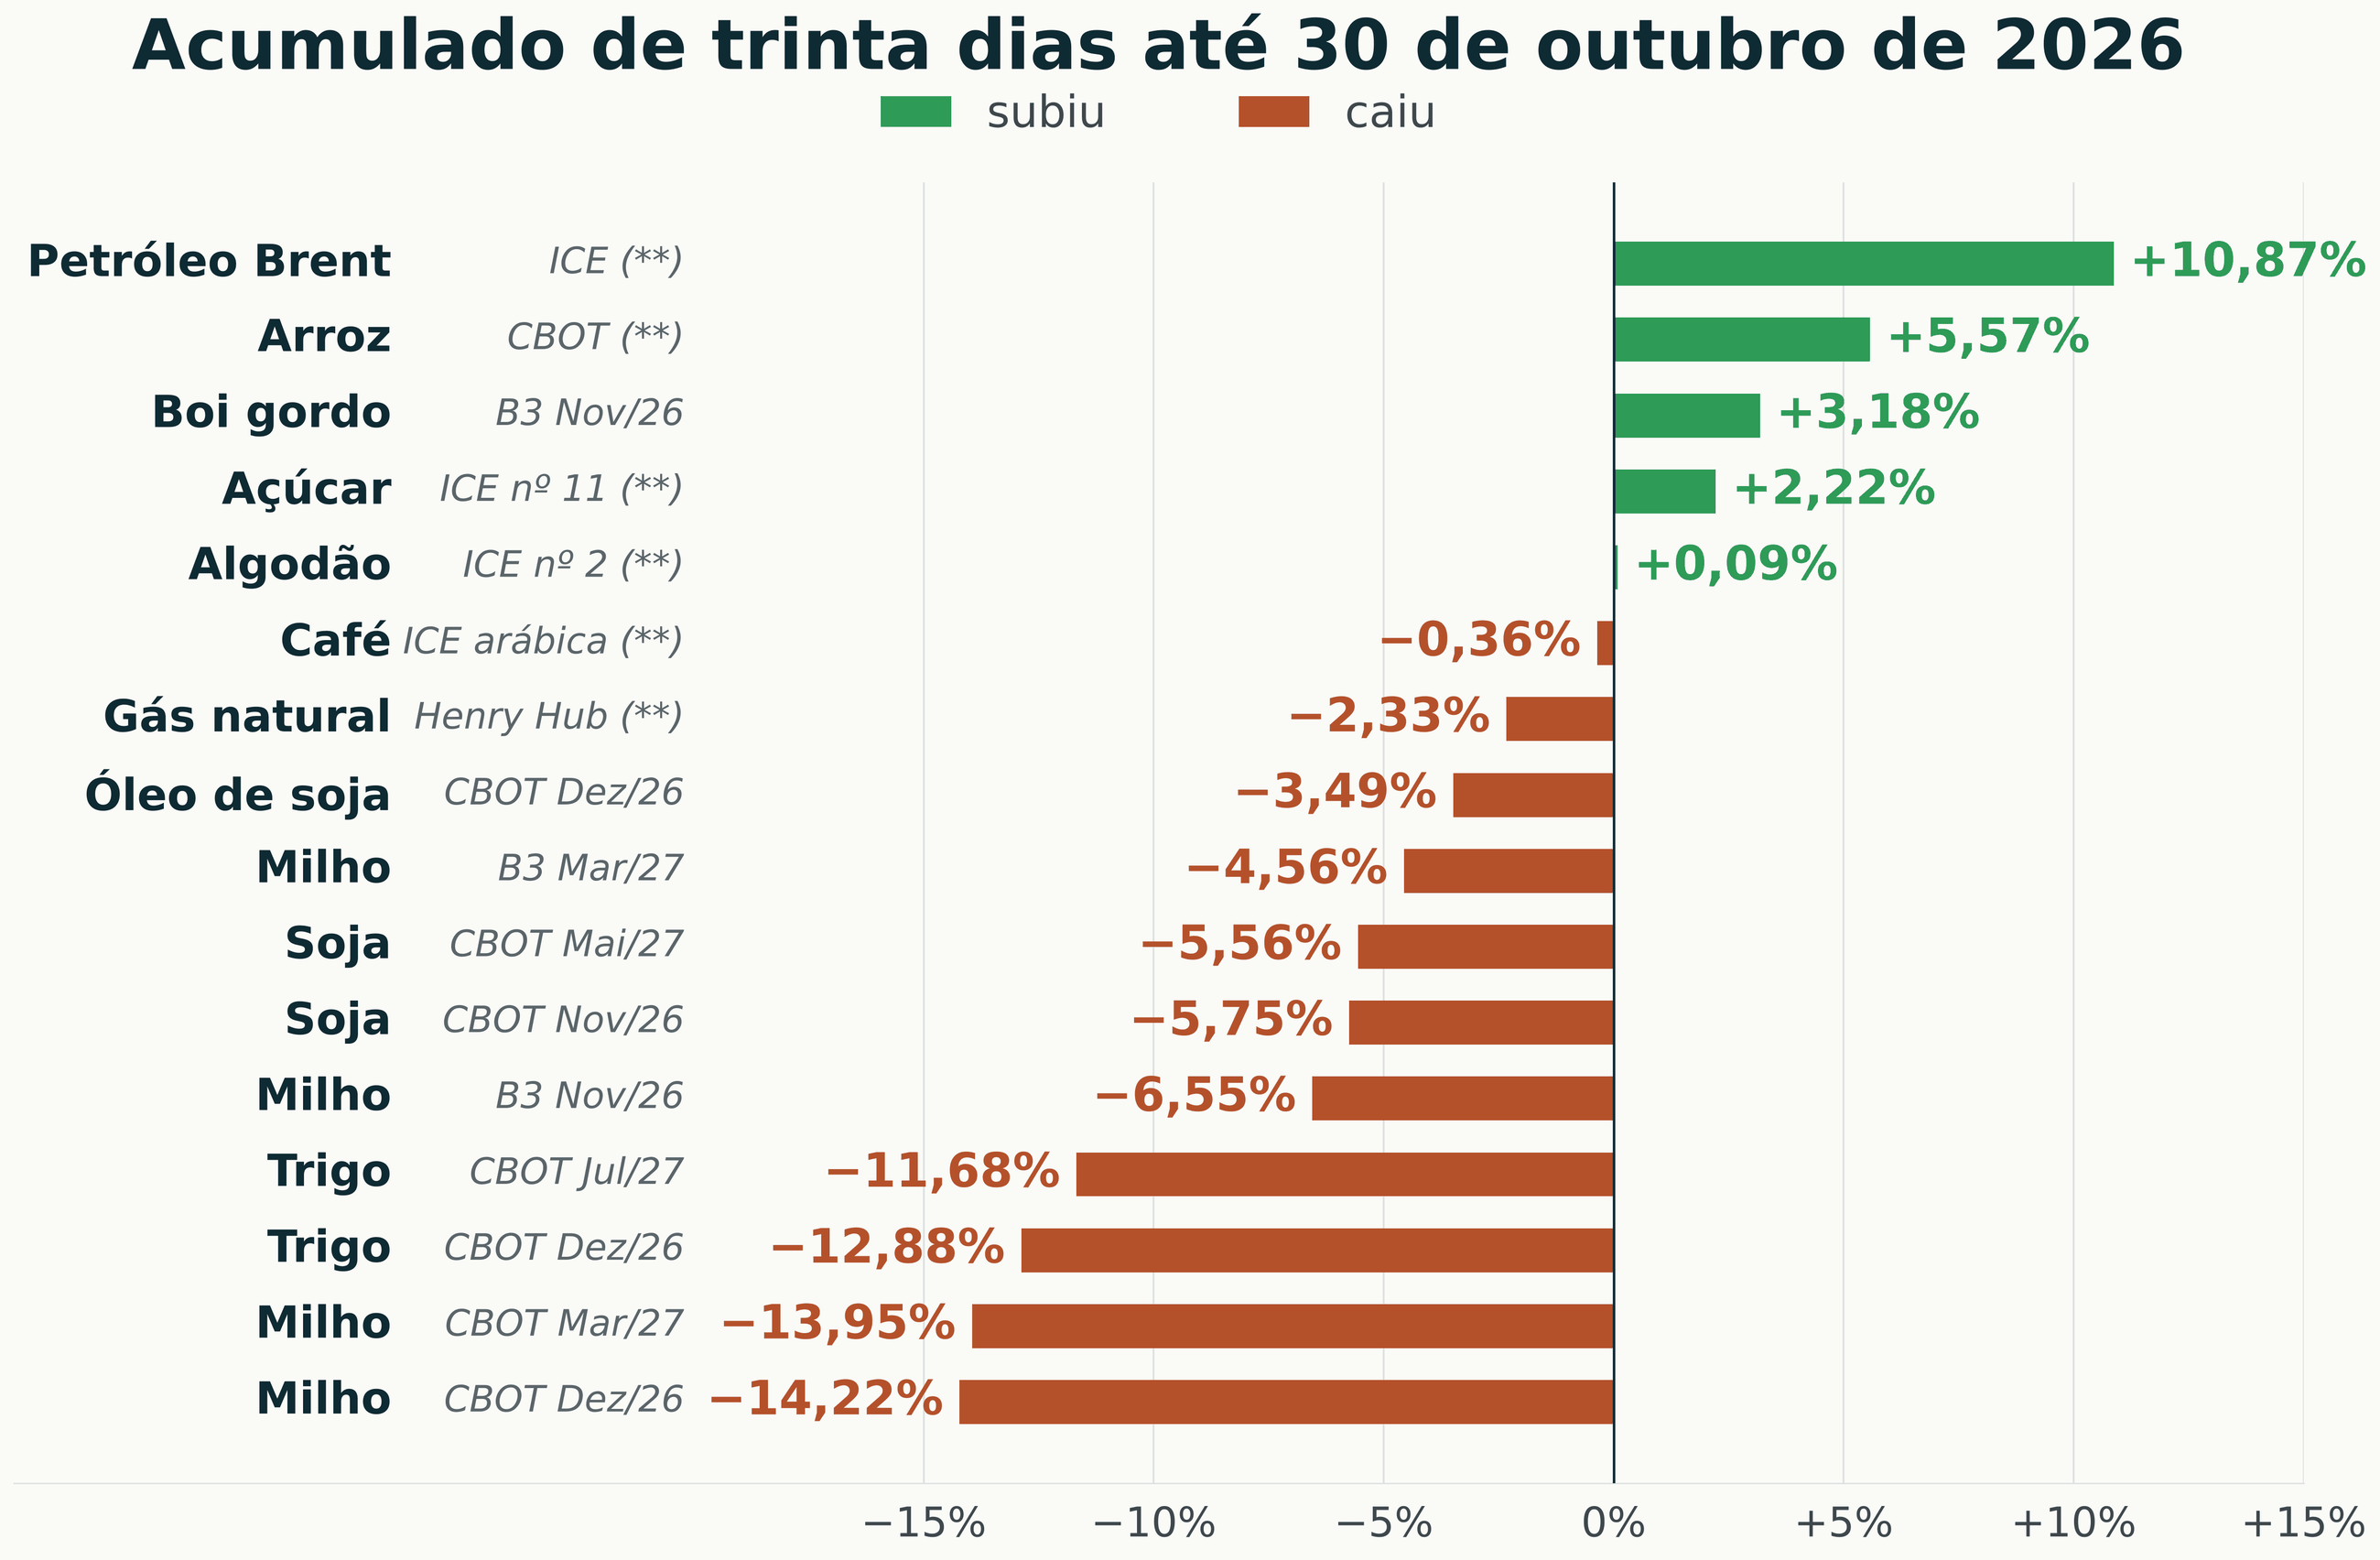 Acumulado de trinta dias encerrado em 30 de outubro de 2026. Mesma composição e os mesmos vencimentos do painel semanal, na coluna mensal da plataforma de cotações e na coluna mensal da apuração internacional para os itens com asterisco duplo.
arraste para o lado
Em trinta dias, o milho de dezembro em Chicago perdeu 14,22%, o trigo de dezembro 12,88% e a soja de novembro 5,75%. Do outro lado, o Brent subiu 10,87% e o arroz 5,57%. Grão mais barato em dólar e energia mais cara em dólar é a pior combinação para quem compra diesel e adubo e vende soja e milho.
O dólar subiu 9,07% de sexta a sexta ° e ficou fora do painel porque multiplica todos os outros. Nesta semana ele jogou a favor de quem vende em real e contra quem deve em dólar. O bloco seguinte mede quanto do câmbio chegou de fato ao preço do produtor.
O indicador da soja em Paranaguá saiu de R$ 152,41 para R$ 158,88 por saca entre 23 e 30 de outubro. Subiu R$ 6,47, alta de 4,25%.
A soja de Chicago caiu 2,73%, o que tiraria R$ 4,15 da saca. O dólar subiu 9,07% e daria R$ 13,45. ° Somadas, as pernas de fora davam R$ 9,30. O mercado físico brasileiro, prêmio de porto e disputa entre indústria e exportador, tirou R$ 2,83. Chegou ao preço de porto 70% do que o mercado externo entregou. °
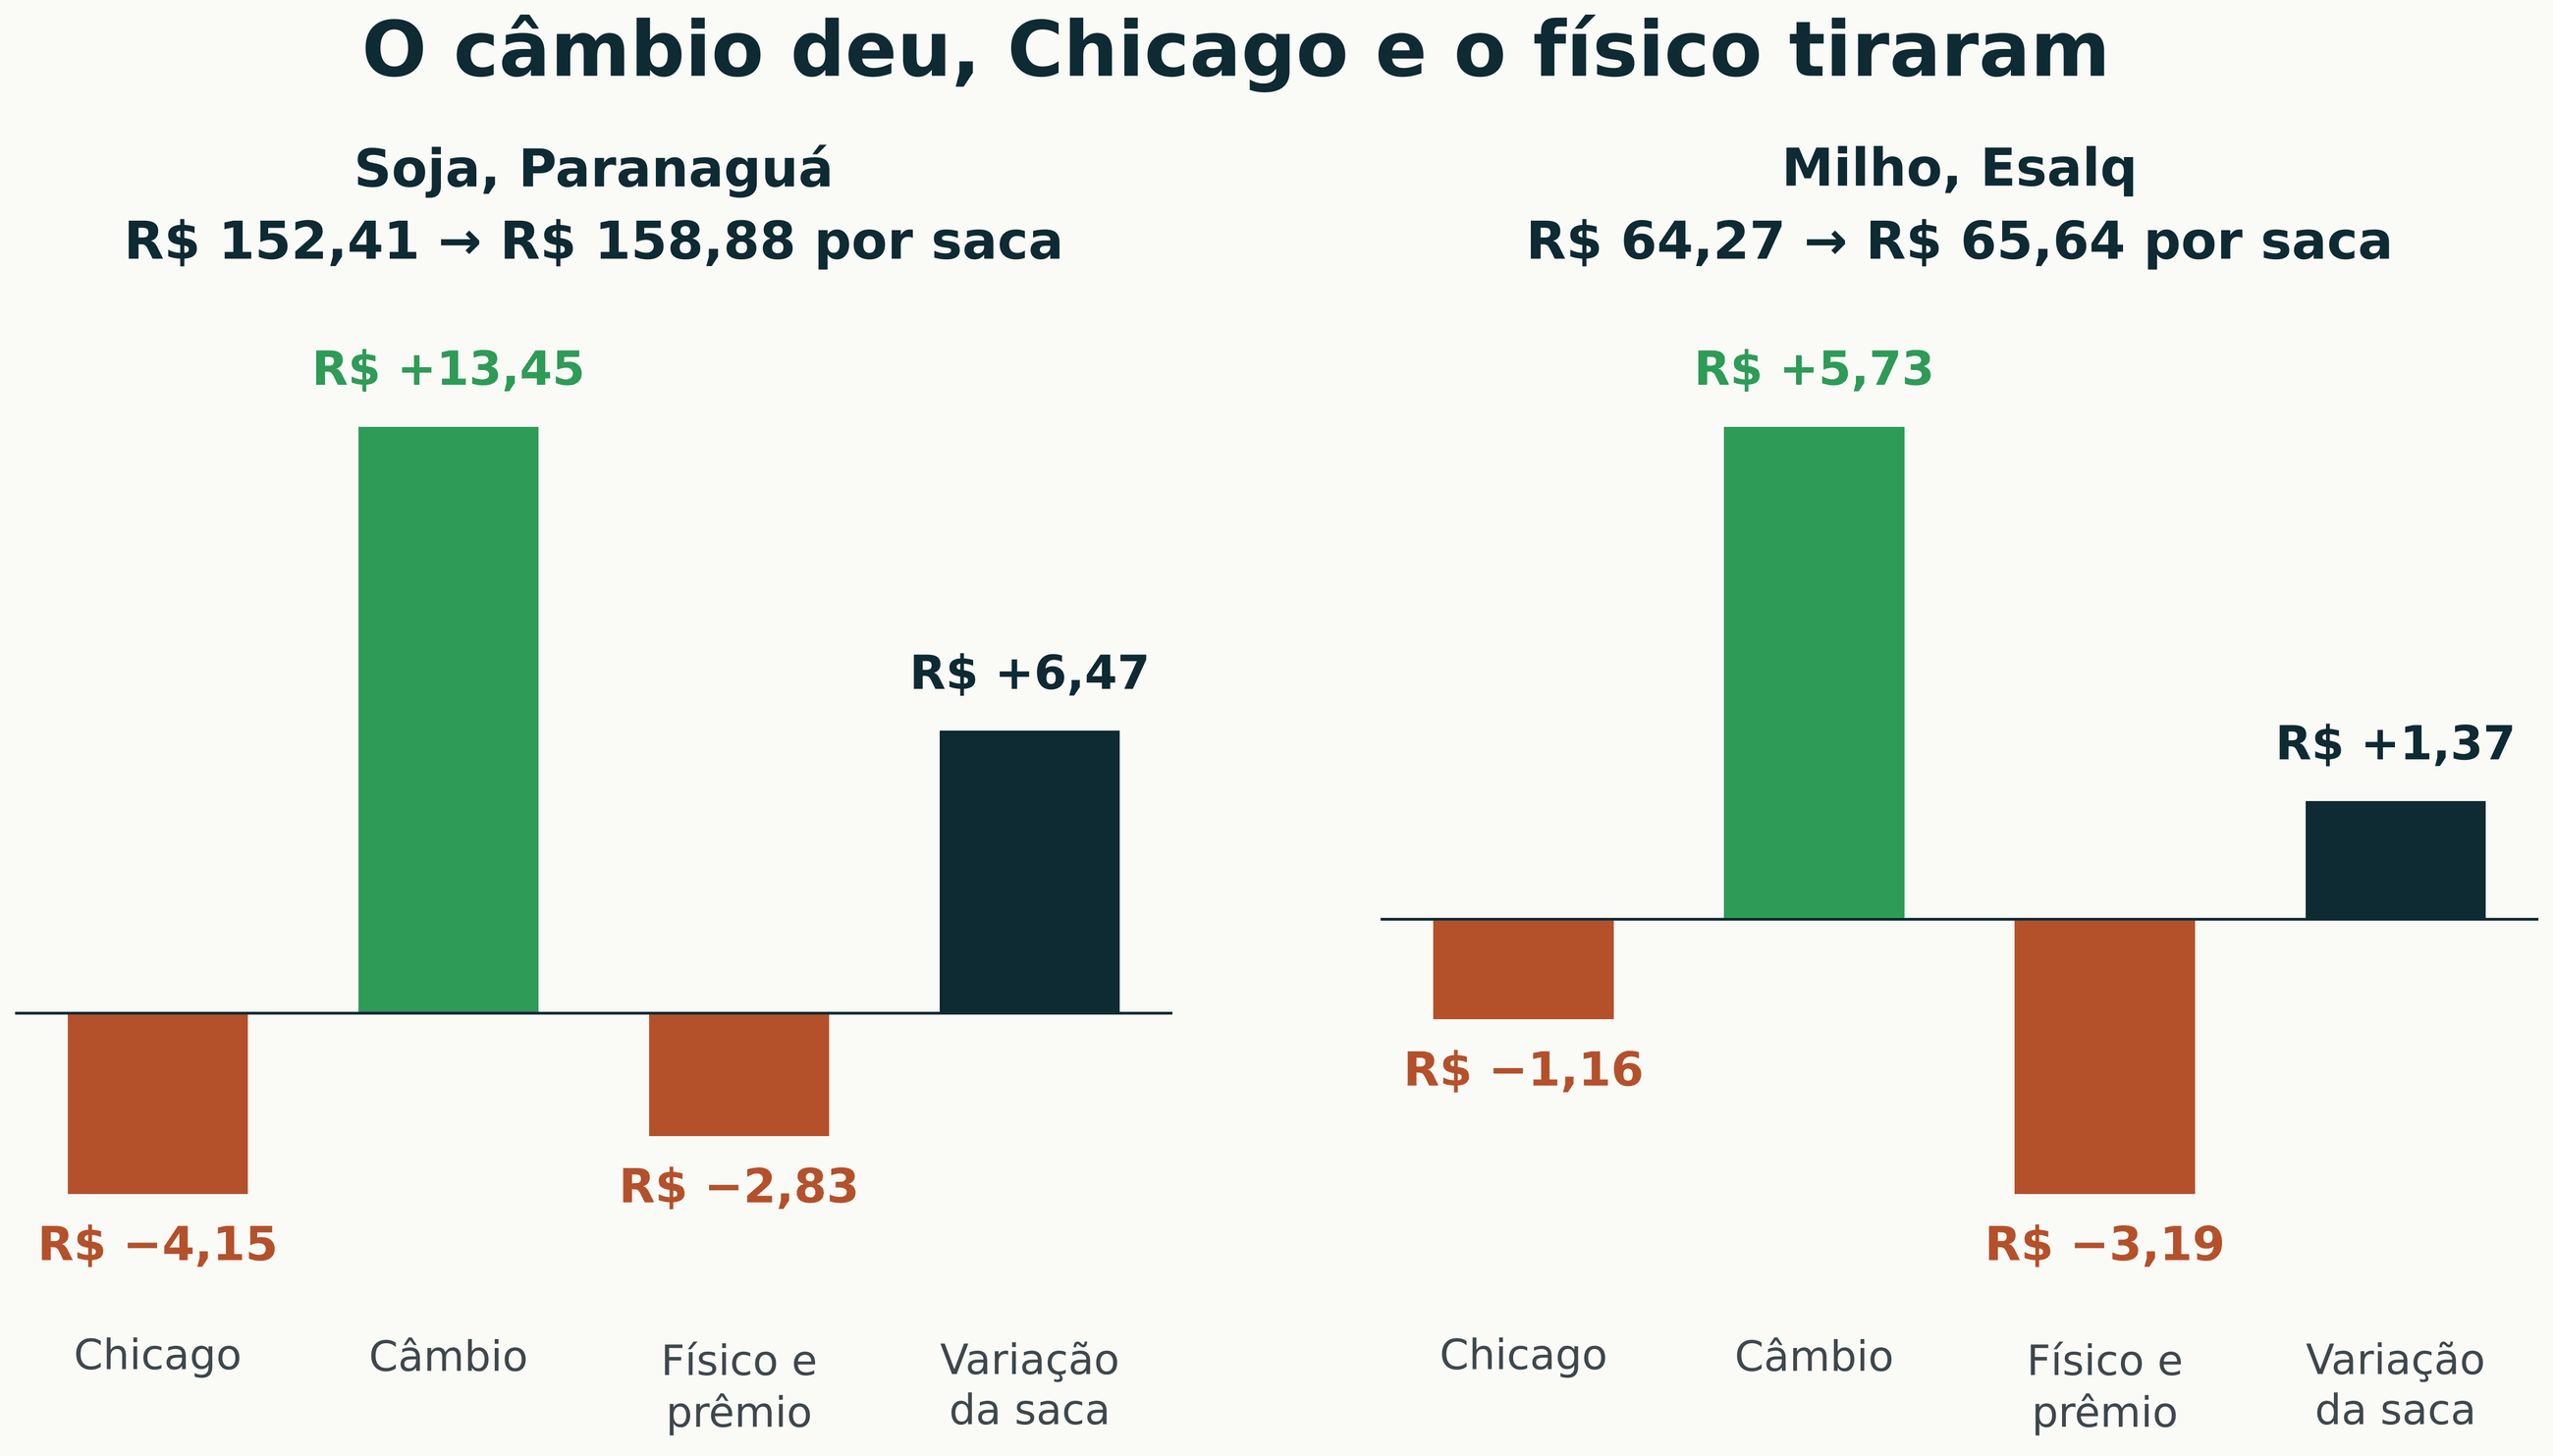 Decomposição da variação da saca entre 23 e 30 de outubro de 2026, em reais. ° Cada barra parte do zero: acima e em verde quando a força somou à saca, abaixo e em vermelho quando tirou. Chicago pelo novembro na soja e pelo dezembro no milho, câmbio pelo dólar à vista de fechamento, de R$ 4,993 para R$ 5,446, aplicados em sequência sobre o preço de partida. O físico e prêmio é a diferença entre essa soma e a variação que de fato ocorreu.
arraste para o lado
No milho, o mercado de dentro segurou o câmbio
O indicador do milho saiu de R$ 64,27 para R$ 65,64, alta de R$ 1,37. Chicago tirou R$ 1,16 e o dólar deu R$ 5,73. ° As duas pernas de fora davam R$ 4,57. O preço subiu R$ 1,37. O mercado brasileiro tirou R$ 3,19 por conta própria. Milho é mercado de consumo interno, com etanol, ração e indústria comprando em real, e o câmbio só chega ao preço pela porta da exportação. O programa de embarque de outubro já estava contratado antes da eleição, e o dólar novo encontrou pouca demanda adicional de exportação para puxar o indicador.
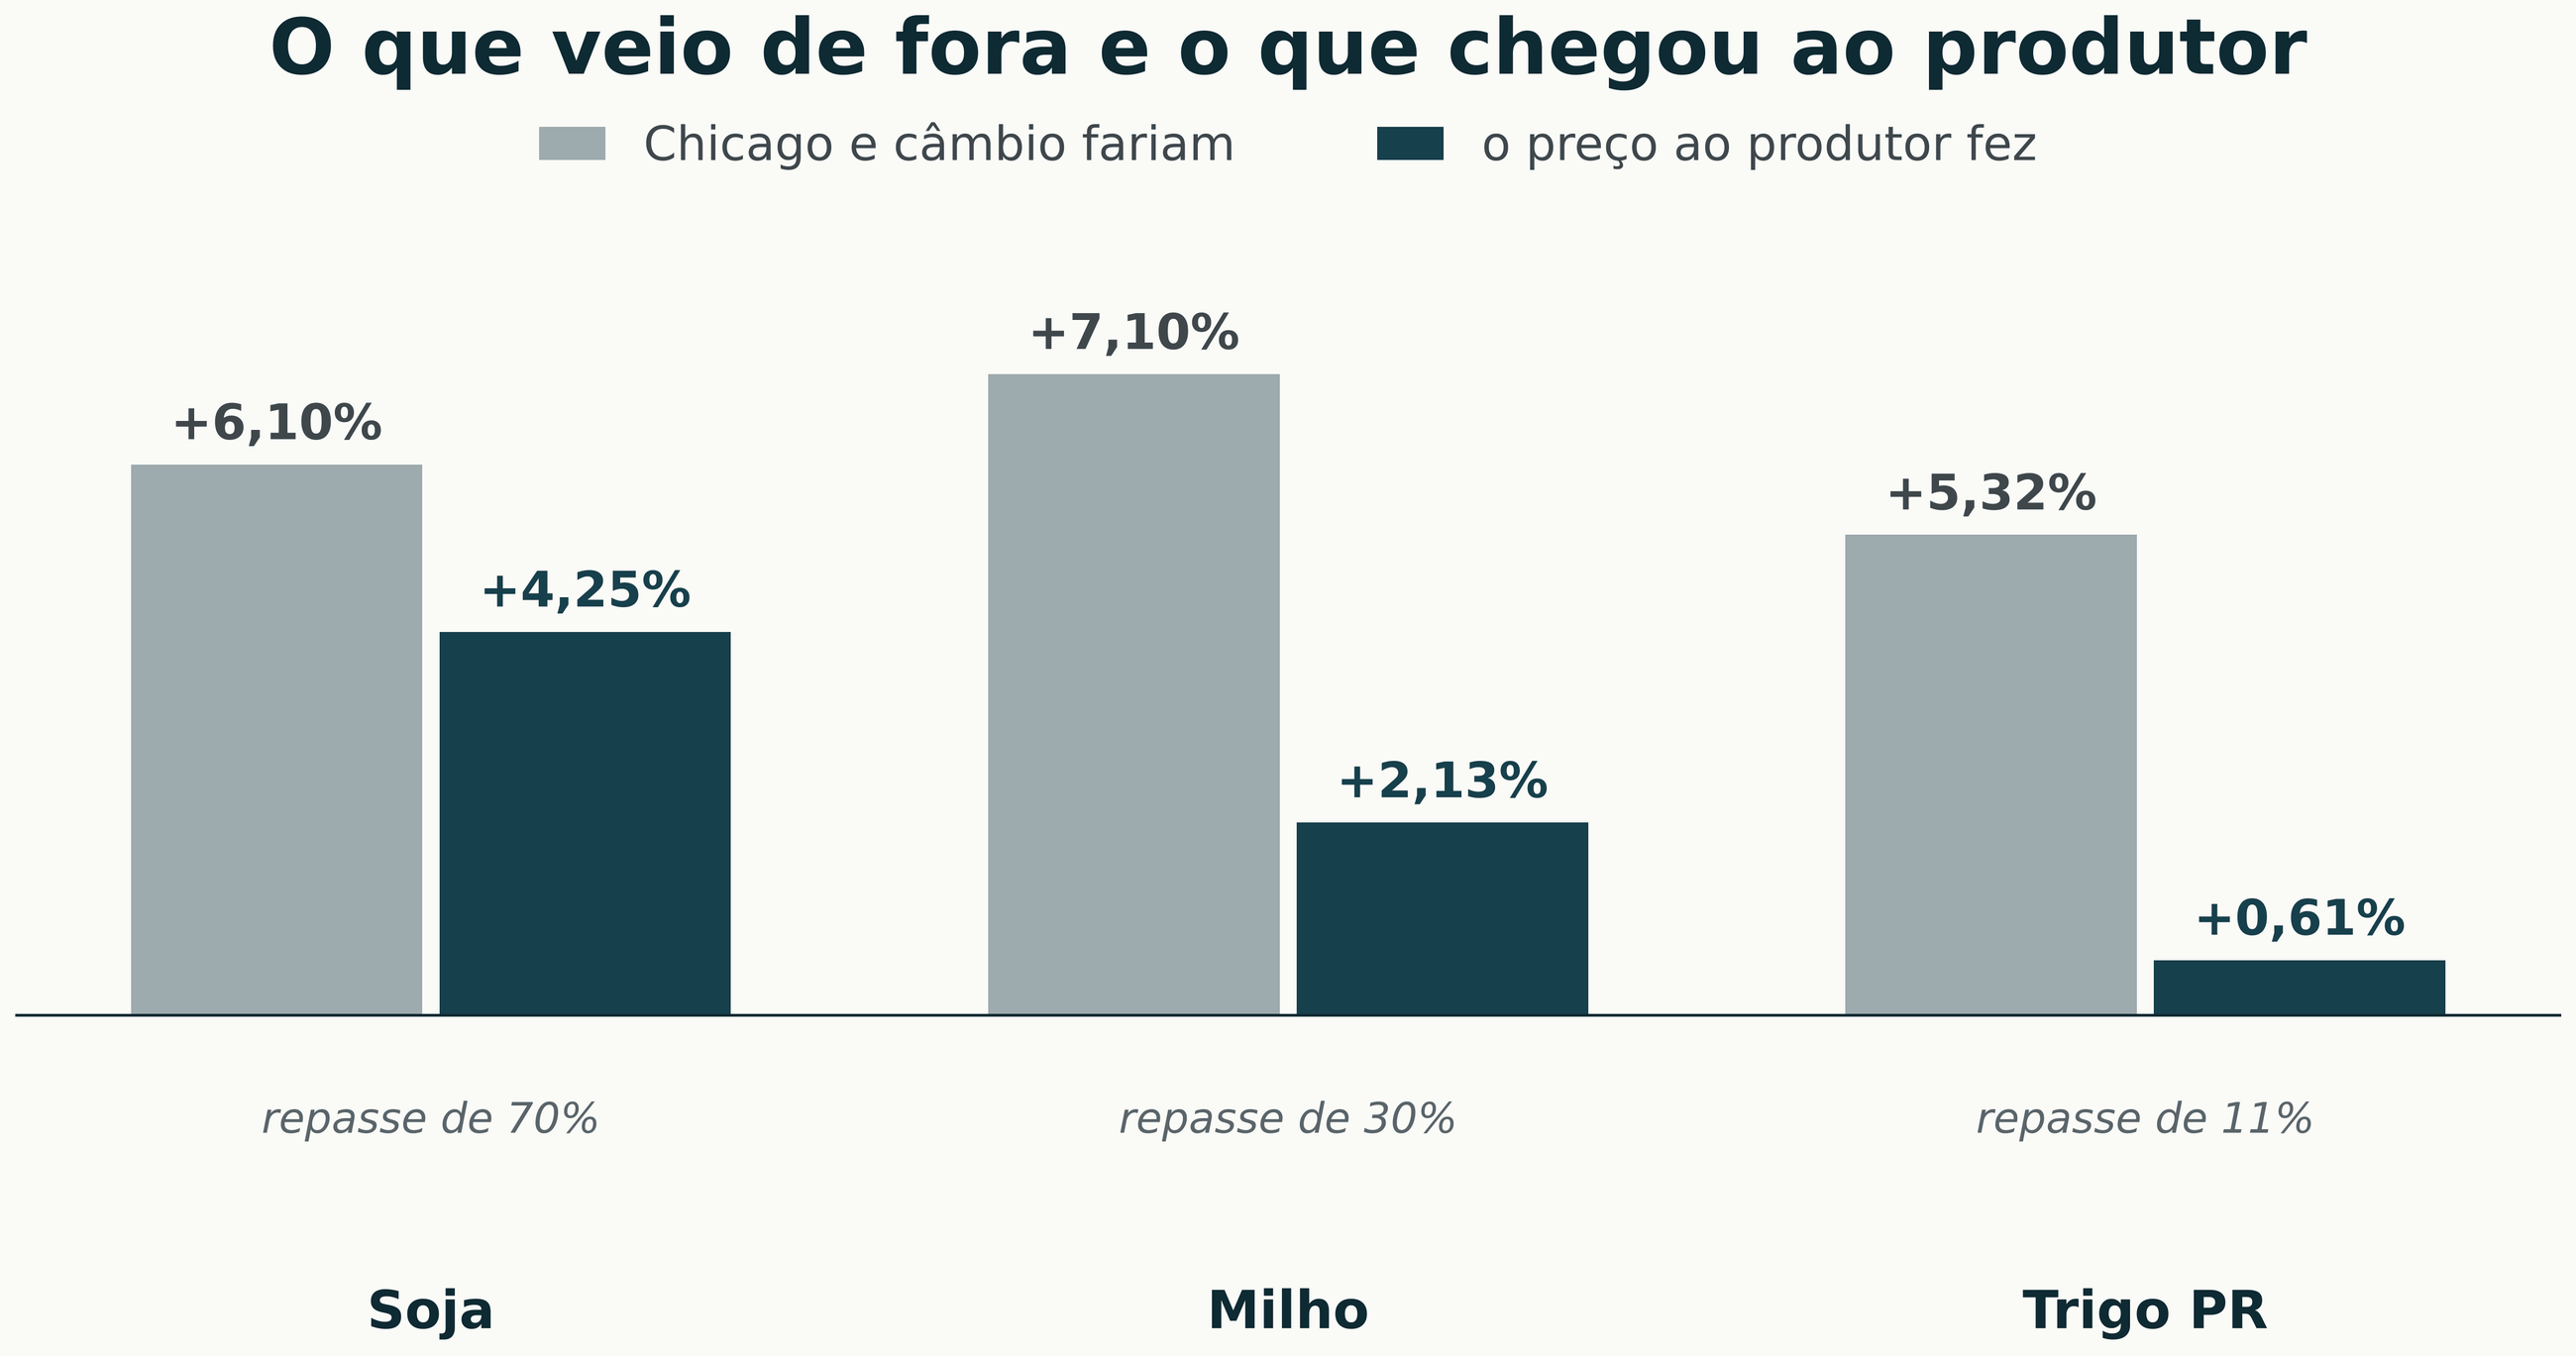 Para cada grão, o que Chicago e câmbio somados fariam com o preço, contra o que o preço ao produtor fez de fato, na semana de 23 a 30 de outubro de 2026. ° O repasse é a razão entre as duas colunas. Trigo do Paraná em reais por tonelada pelo dezembro de Chicago, soja e milho em reais por saca, indicadores Cepea e Esalq.
arraste para o lado
O trigo do Paraná fechou em R$ 1.569,82 por tonelada, alta de 0,61%. Chicago caiu 3,44% e o dólar subiu 9,07%, o que somado daria 5,32%. ° Chegou ao produtor um nono disso. O motivo está no bloco do trigo: a colheita do Sul está no pico, e o moinho compra o que está entrando antes de pagar a paridade do importado.
Quem deve em dólar perdeu na mesma semana
A mesma soja que subiu em reais caiu em dólar. A saca valia US$ 30,53 na sexta, 23, e passou a valer US$ 29,17 na sexta, 30, queda de 4,4%. ° Uma dívida de US$ 100 mil pedia 3.276 sacas para ser paga e agora pede 3.428 sacas, 152 a mais. ° A dívida não mudou de tamanho. O que mudou foi quanto de soja ela consome.
O câmbio deu R$ 13,45 à saca de soja e o produtor ficou com R$ 6,47. ° Na soja, o dólar chega ao preço com desconto. No milho e no trigo, chega muito pouco. E para quem tem custo ou dívida em dólar, a alta da saca em reais não paga a alta do dólar.
152 sacas a mais para pagar a mesma dívida de US$ 100 mil, em uma única semana. ° Saber esse número antes do mercado mexer é o que separa decidir de reagir. A Conte$to Agro faz essa conta dentro da sua operação, com dívida, custo e venda na mesma régua. Converse com a gente em contextoagro.com.br
A soja de novembro em Chicago fechou a sexta em 1.222,25 centavos, queda de 34¼ centavos na semana e de 5,75% em trinta dias. O maio, que é a referência da safra brasileira, ficou em 1.253,50 centavos. O óleo de dezembro caiu 1,39% e o farelo de dezembro perdeu US$ 21,50 por tonelada curta. Três forças empurraram para baixo ao mesmo tempo: a colheita americana chegou a 79% da área no domingo, 25 de outubro, acima dos 77% da média, o real fraco devolveu competitividade à soja brasileira no mercado externo, e o aviso de Pequim, de 20 de outubro, sobre sanções americanas seguiu no radar.
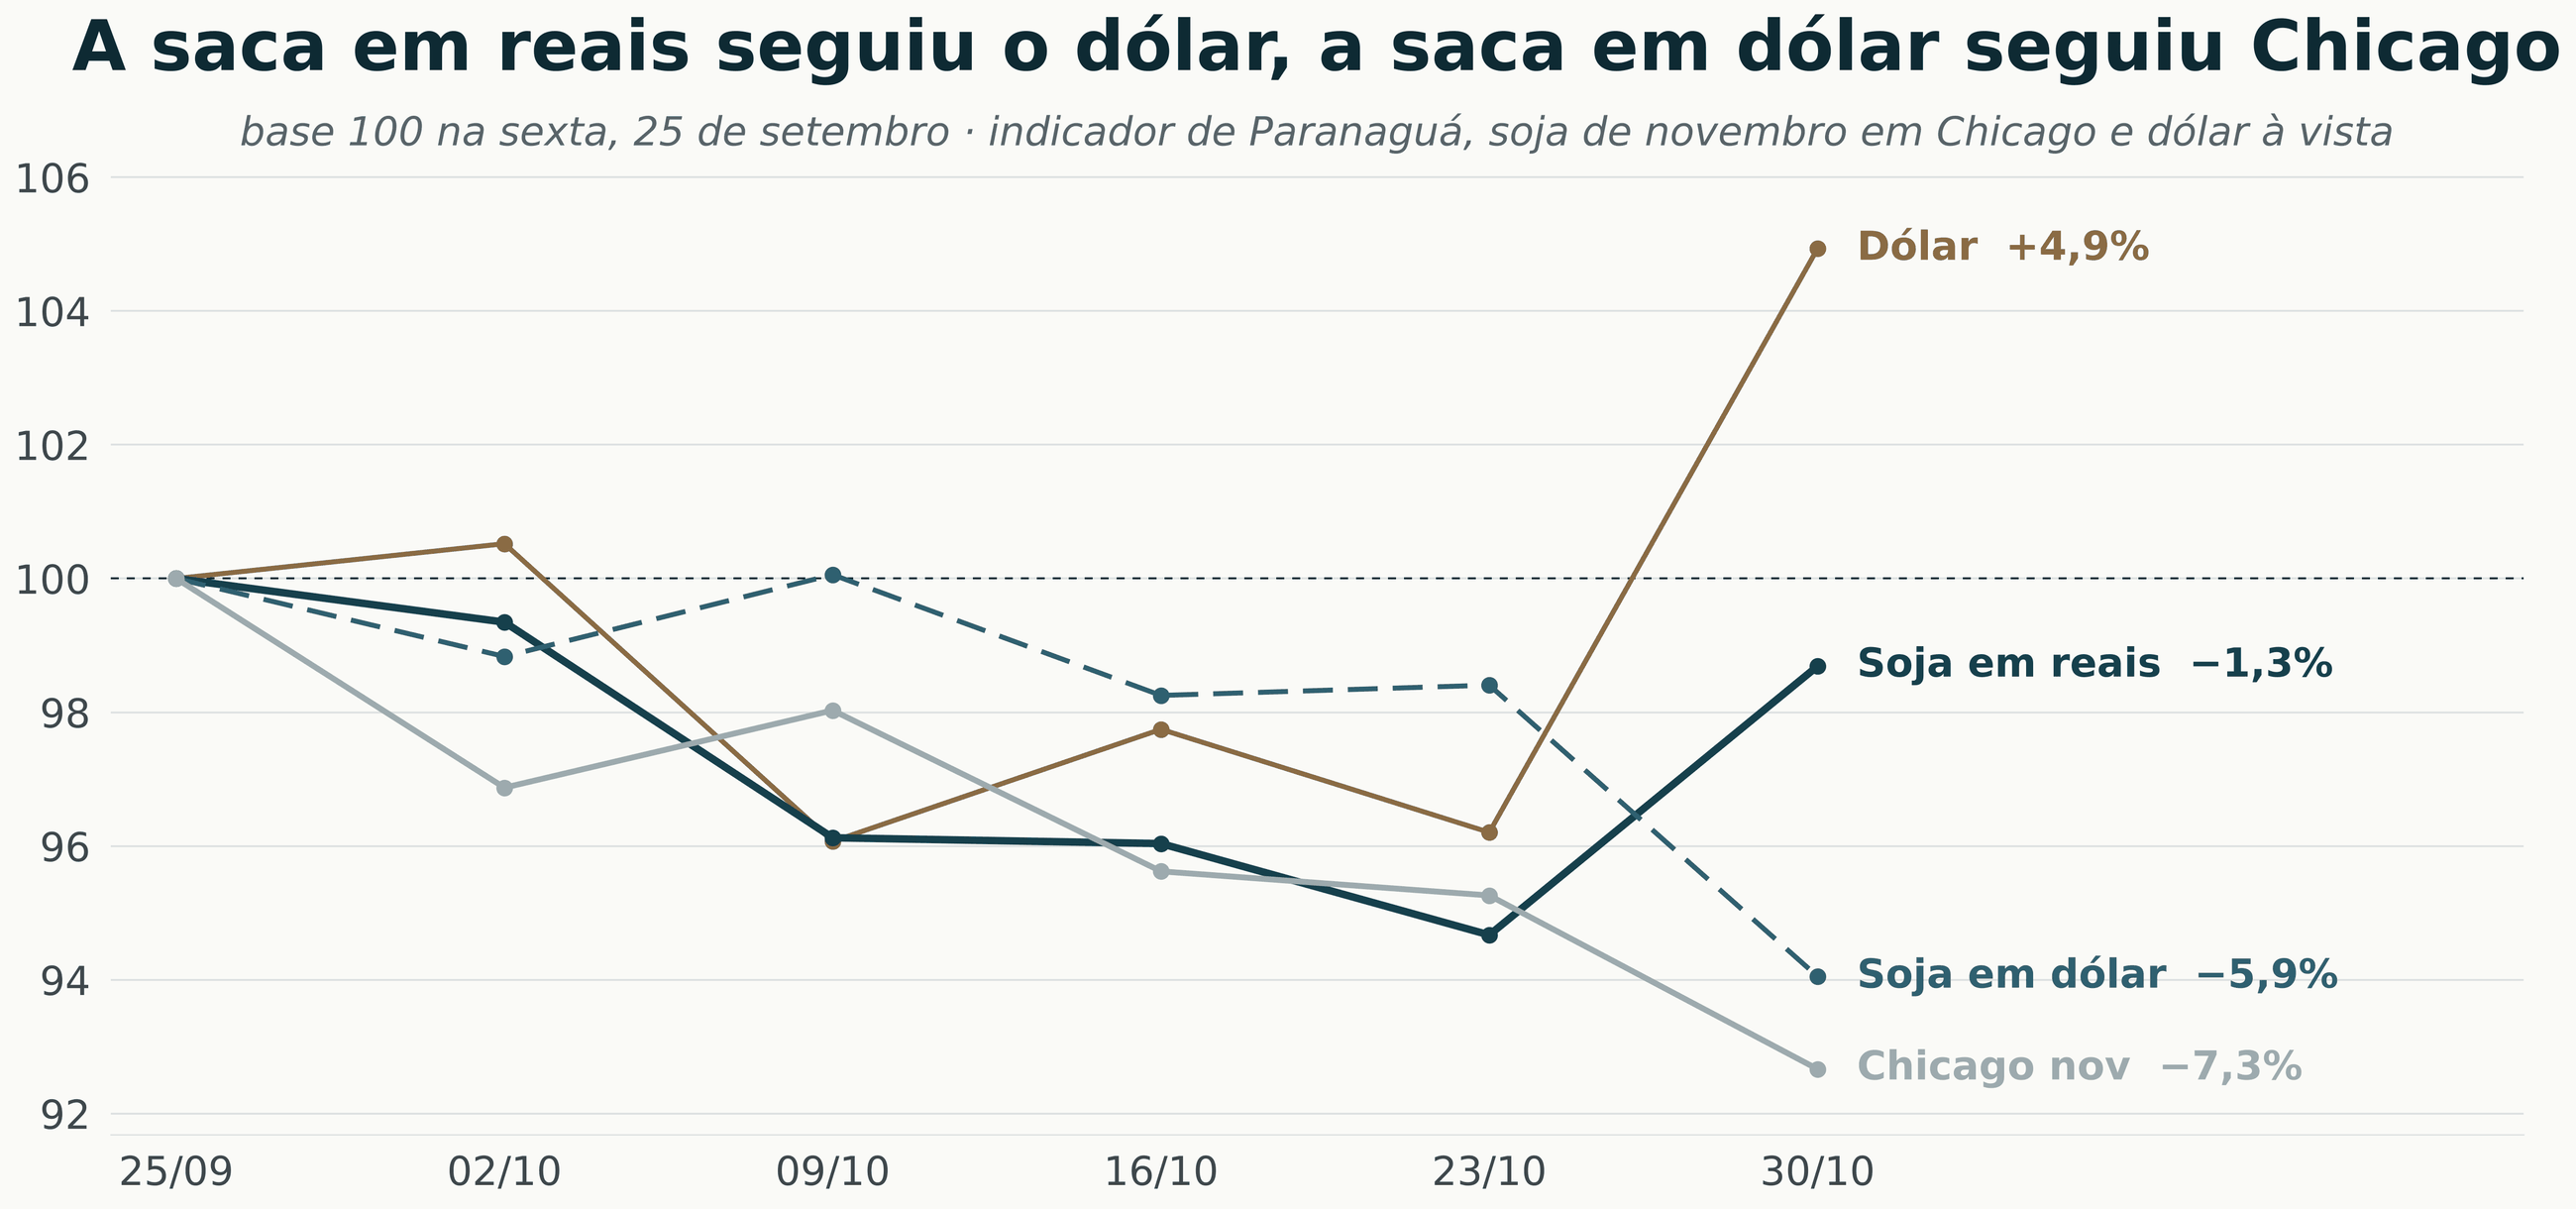 Cinco semanas da soja, base 100 no fechamento de sexta, 25 de setembro de 2026. ° Indicador Cepea de Paranaguá em reais por saca, o mesmo indicador dividido pelo dólar de fechamento de cada sexta, soja de novembro em Chicago e dólar à vista. Fechamentos de 25 de setembro, 2, 9, 16, 23 e 30 de outubro. Fechamentos de sexta apurados pela casa. O indicador de 25 de setembro foi recalculado pela variação publicada do dia 28.
arraste para o lado
O gráfico mostra o movimento das seis semanas inteiro. Chicago caiu 7,3% e a saca em dólar caiu 5,9%, quase junto. A saca em reais caiu 1,3%, porque o dólar subiu 4,9% no período. ° Até a sexta, 23, as quatro linhas desciam juntas. Na semana da eleição, o dólar e a saca em reais subiram, e a saca em dólar e Chicago continuaram caindo. O que segurou o preço do produtor em outubro não foi a soja, foi o câmbio.
Por que o preço no porto não subiu tudo o que o dólar subiu
O bloco 01 mediu que o produtor ficou com 70% do que câmbio e Chicago entregaram. Os 30% que faltam ficaram no físico, e a explicação está na ponta vendedora. Uma das maiores processadoras do país disse na teleconferência de 29 de outubro que a venda do produtor voltou depois da eleição, porque o câmbio melhorou o preço em reais. Quando muita gente vende na mesma semana, o comprador não precisa pagar o câmbio inteiro. O resíduo de R$ 2,83 junta prêmio, frete e o descasamento de horário entre o câmbio e o indicador, e só a curva de prêmio das próximas semanas vai dizer quanto foi de cada um. A mesma empresa citou a mistura de biodiesel caminhando de 15% para 16% e talvez 17%, o que sustenta a demanda por óleo e a margem de esmagamento no Brasil.
A China compra do Brasil, e voltou a comprar dos EUA
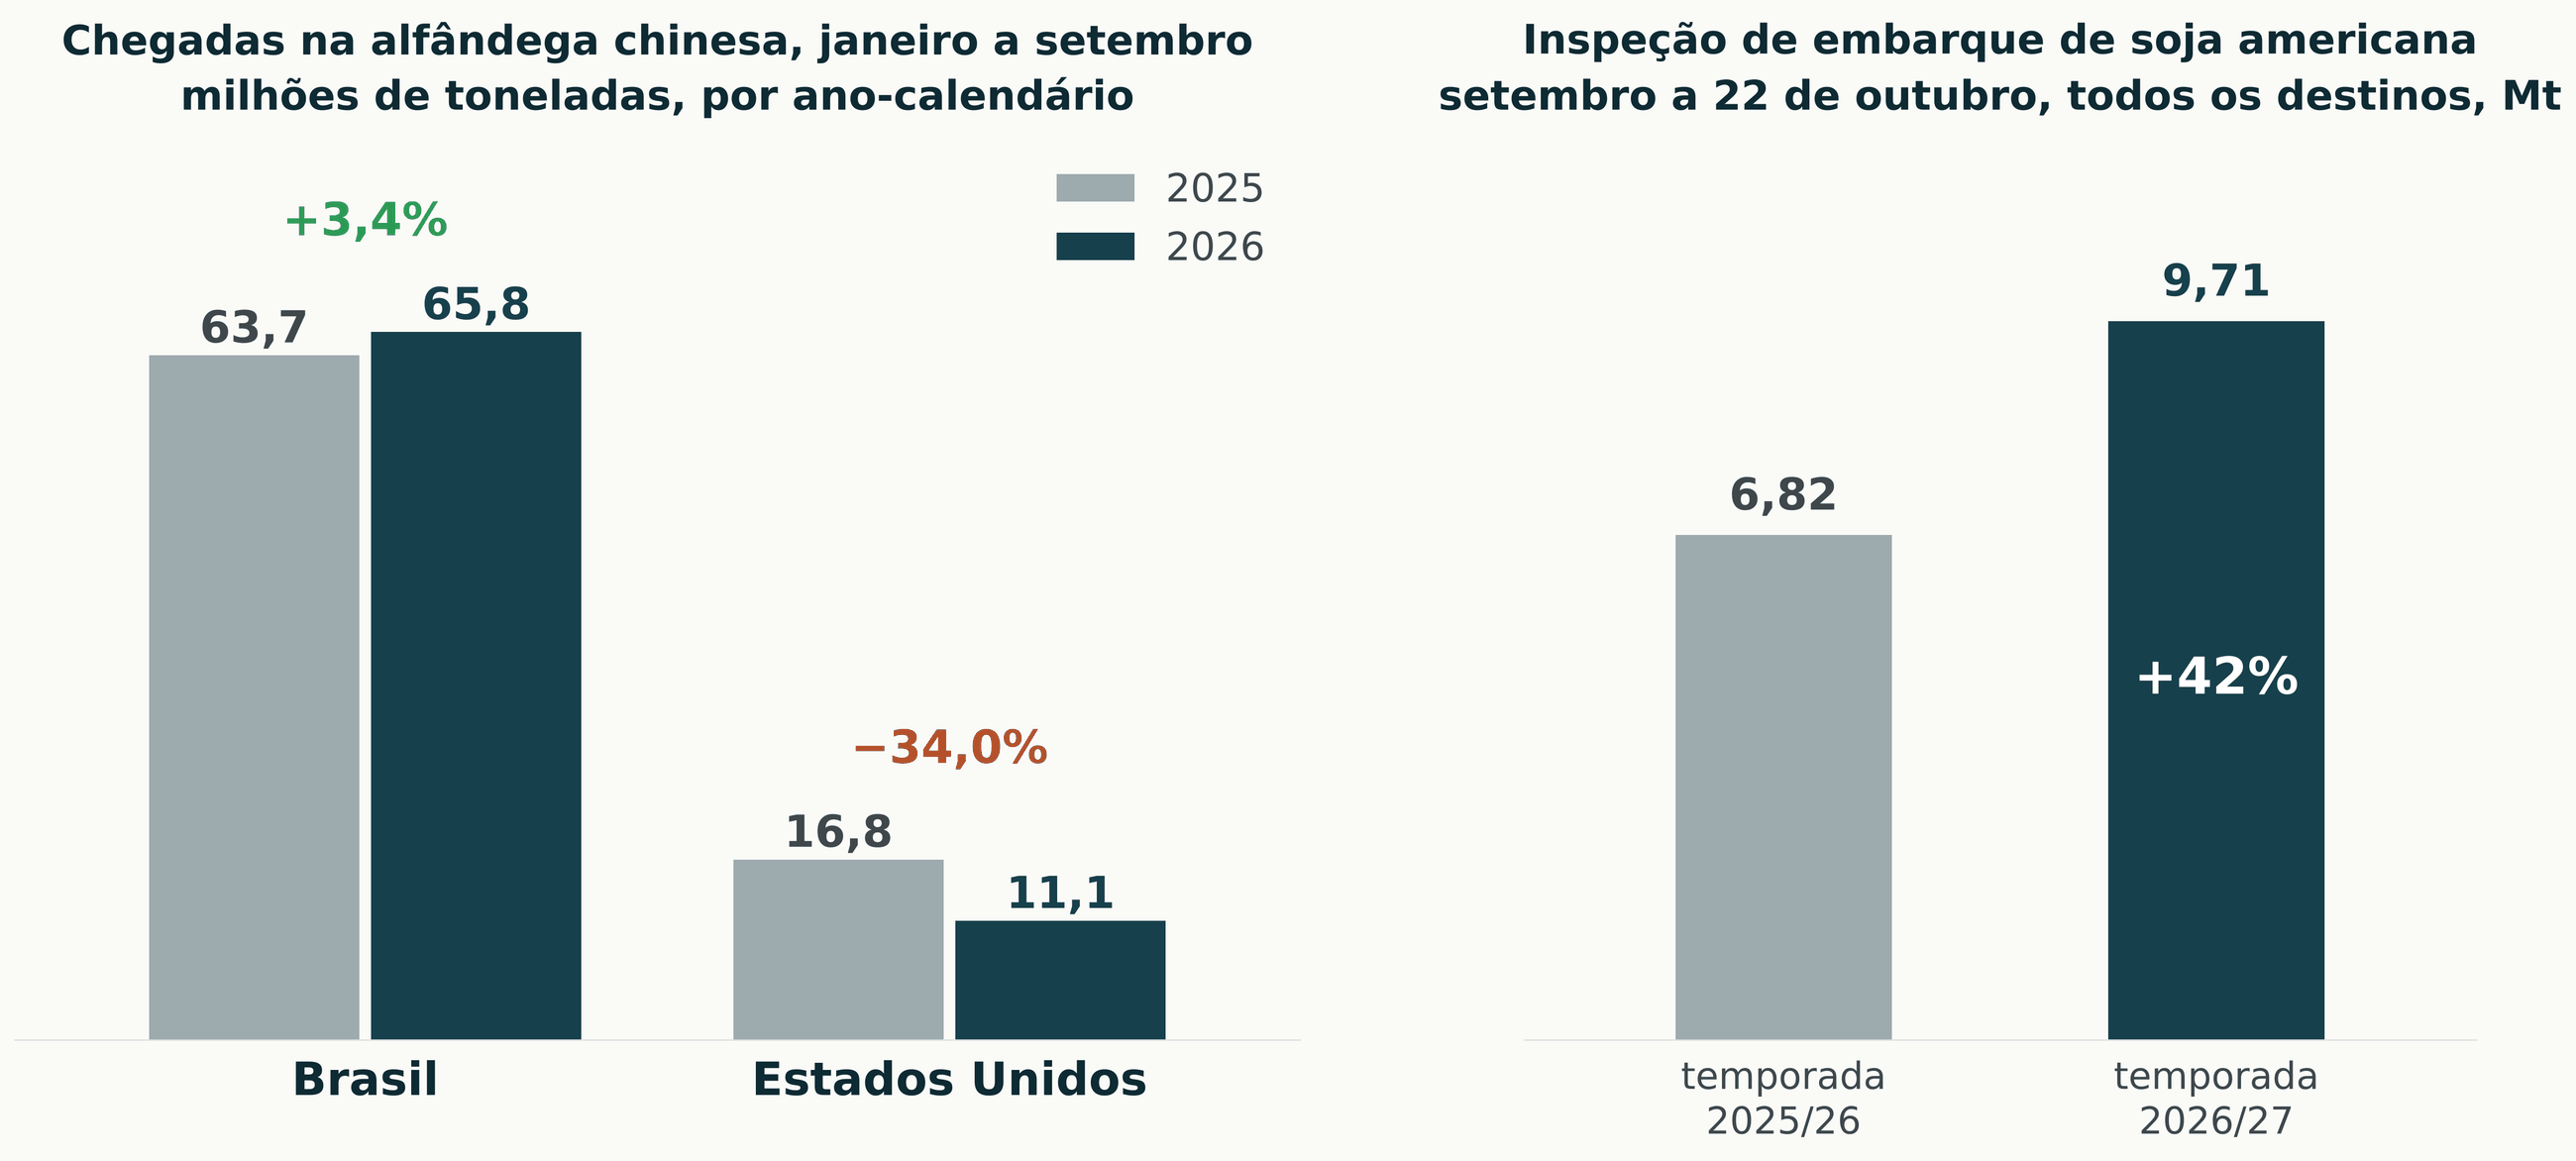 À esquerda, soja que chegou à China de janeiro a setembro de 2025 e de 2026, por origem, em milhões de toneladas, pelo ano-calendário da alfândega chinesa. À direita, inspeção de embarque de soja americana para todos os destinos, do início da temporada, em setembro, até 22 de outubro. Alfândega chinesa, dado de outubro de 2026, e departamento de agricultura americano, 26 de outubro. ° Volume de 2025 recalculado pelas variações publicadas, alta de 3,4% para o Brasil e queda de 34% para os Estados Unidos. As chegadas na China atrasam de quatro a seis semanas em relação ao embarque.
arraste para o lado
A China importou 11,88 milhões de toneladas de soja em setembro, 7,7% abaixo de um ano antes, e 90% dela veio do Brasil, 10,70 milhões de toneladas. De janeiro a setembro o Brasil respondeu por 76% das chegadas, ° com alta de 3,4%, e os Estados Unidos por 13%, ° com queda de 34%. Esse recuo americano mede chegadas da safra passada, comprada pouco e tarde por causa da disputa comercial de 2025. A temporada americana nova, que começou em setembro, conta outra história: segundo operadores ouvidos pela imprensa internacional, a China já comprou mais de 60% da meta de 25 milhões de toneladas, e os embarques começaram em setembro. Na camada registrada, o relatório oficial americano da semana até 22 de outubro trouxe 2,58 milhões de toneladas de soja vendidas, 1,63 milhão para a China, 63% da semana, ° e embarques de 2,38 milhões, 1,66 milhão para a China. Na temporada, a inspeção de embarque de soja americana para todos os destinos soma 9,71 milhões de toneladas, 42% acima do mesmo ponto de 2025. É essa soja que chega à alfândega chinesa a partir de novembro, e é ela que disputa com o Brasil a janela de fevereiro a abril.
No longo prazo, o próprio ministério da agricultura chinês projeta importar 82,6 milhões de toneladas de soja em 2035, 26% abaixo do recorde de 111,8 milhões de 2025, e o plano setorial até 2030 fixa capacidade de 725 milhões de toneladas de grãos. A política oficial chinesa é importar menos ao longo da década, mesmo com a oferta brasileira crescendo.
Quanto o dólar vale na saca daqui para frente
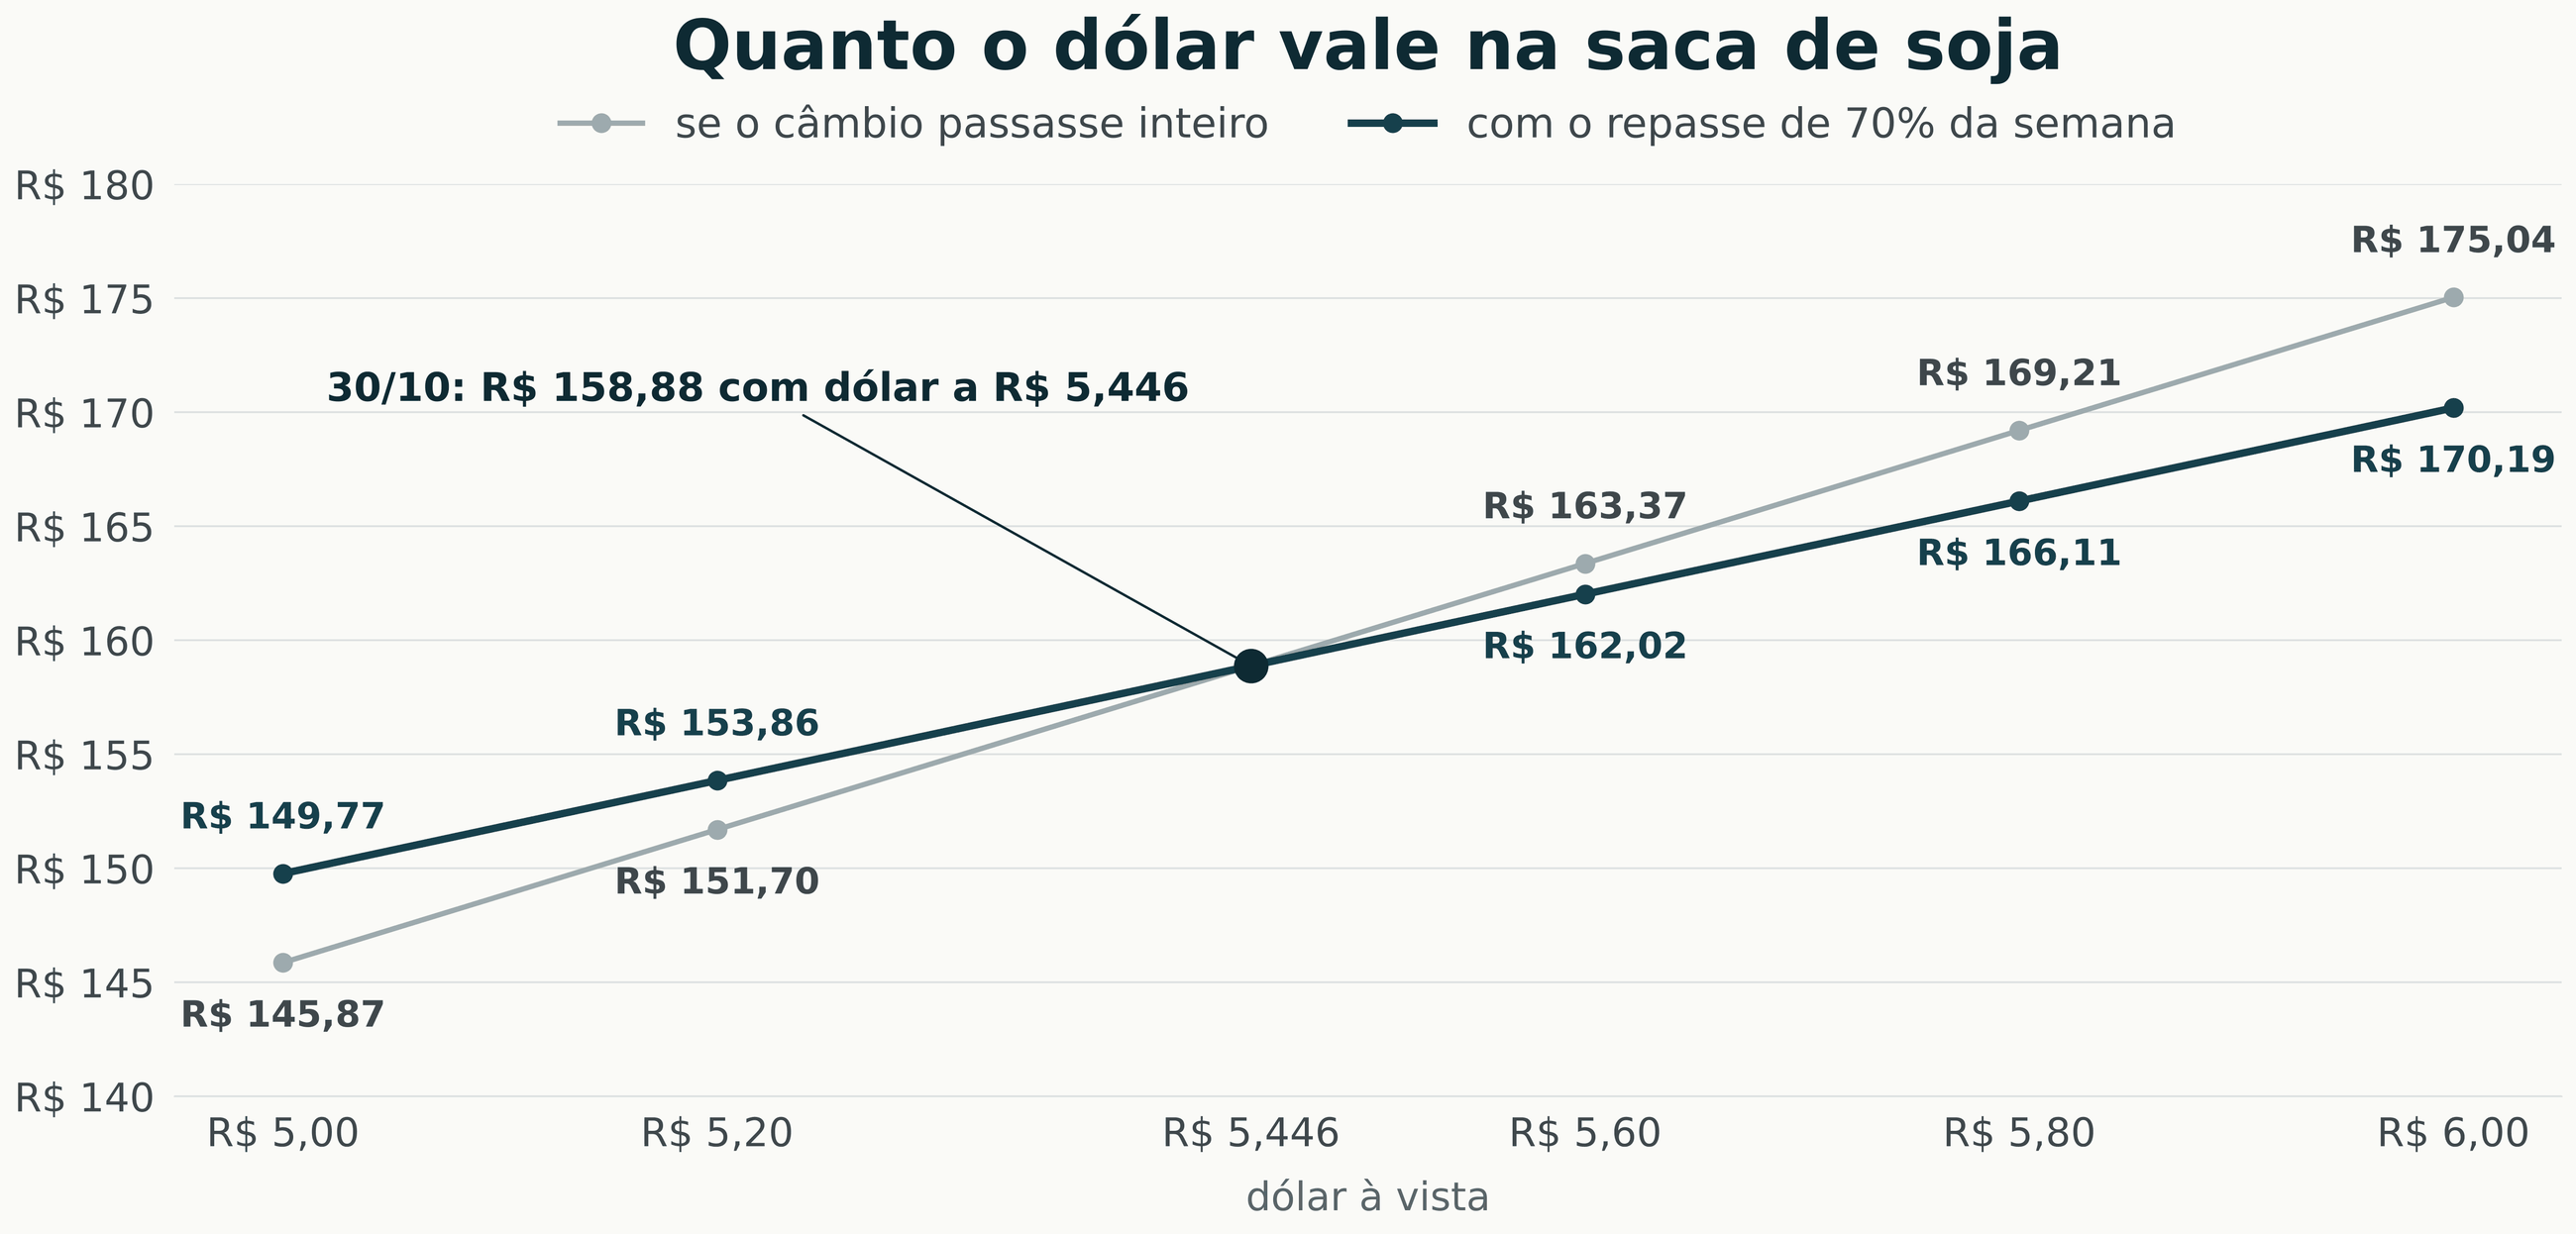 Saca de soja em Paranaguá para cada nível de dólar, com Chicago e prêmio parados no fechamento de 30 de outubro de 2026. ° Linha escura com o repasse líquido de 70% medido na semana, de Chicago e câmbio somados, aplicado ao câmbio, linha cinza com repasse integral. Se todo o resíduo do físico for atribuído ao câmbio, o repasse do câmbio sozinho sobe para 79%. ° Não é projeção de preço, é a régua do quanto cada movimento do câmbio vale na saca se o resto ficar parado.
arraste para o lado
Com o repasse da semana, cada R$ 0,10 no dólar vale perto de R$ 2,04 por saca. ° Se o dólar voltar a R$ 5,20, a saca volta para perto de R$ 153,86. Se for a R$ 5,80, chega perto de R$ 166,11. O câmbio é a perna que mais mexe na saca agora, e ele depende de Brasília, não de Chicago.
No porto e no interior
Pela programação de navios da associação dos exportadores, na semana 42, o Brasil embarca 6,15 milhões de toneladas de soja em outubro, 3,8% abaixo de outubro de 2025, e 2,49 milhões de toneladas de farelo, 44,2% acima. ° No acumulado do ano são 107,55 milhões de toneladas de soja. Na semana de 25 a 31 de outubro, a programação colocava cerca de 400 mil toneladas de soja em Paranaguá e outro tanto em Rio Grande. O grão perde espaço e o farelo ganha, o mesmo movimento que a processadora descreveu na teleconferência.
Câmbio. Cada R$ 0,10 no dólar move a saca em cerca de R$ 2. ° O próximo gatilho é o nome da Fazenda e o Copom de quarta, 4.
Dívida em dólar. A saca em dólar caiu 4,4% na semana. Quem tem compromisso em dólar mede a dívida em sacas, e ela cresceu 152 sacas por US$ 100 mil. °
Prêmio da safra nova. Com Mato Grosso a 89% plantado, a colheita de janeiro vem cedo, e é no prêmio de fevereiro e março que a oferta concentrada aparece.
Em setembro, 90% da soja que chegou à China era brasileira, mas a temporada americana já voltou a encher o porão chinês. O dólar alto deixa a soja brasileira mais barata para o comprador e mais cara em reais para o produtor ao mesmo tempo. Quanto disso fica no Brasil quem decide é o prêmio, e a semana de venda concentrada pesou na parte do físico.
O milho de dezembro em Chicago perdeu 8¼ centavos na semana, para 447,75 centavos, e 15,2% desde 25 de setembro. ° O março, referência da safra de verão brasileira, fechou em 461 centavos. É o movimento de maior intensidade do mês entre os grãos, e ele tem três motores: a colheita americana, que chegou a 60% da área em 25 de outubro, com 56% das lavouras boas ou excelentes, a saída do fundo, que desfez 87% da posição líquida comprada em oito semanas, como mostra o bloco 12, e a exportação americana atrasada.
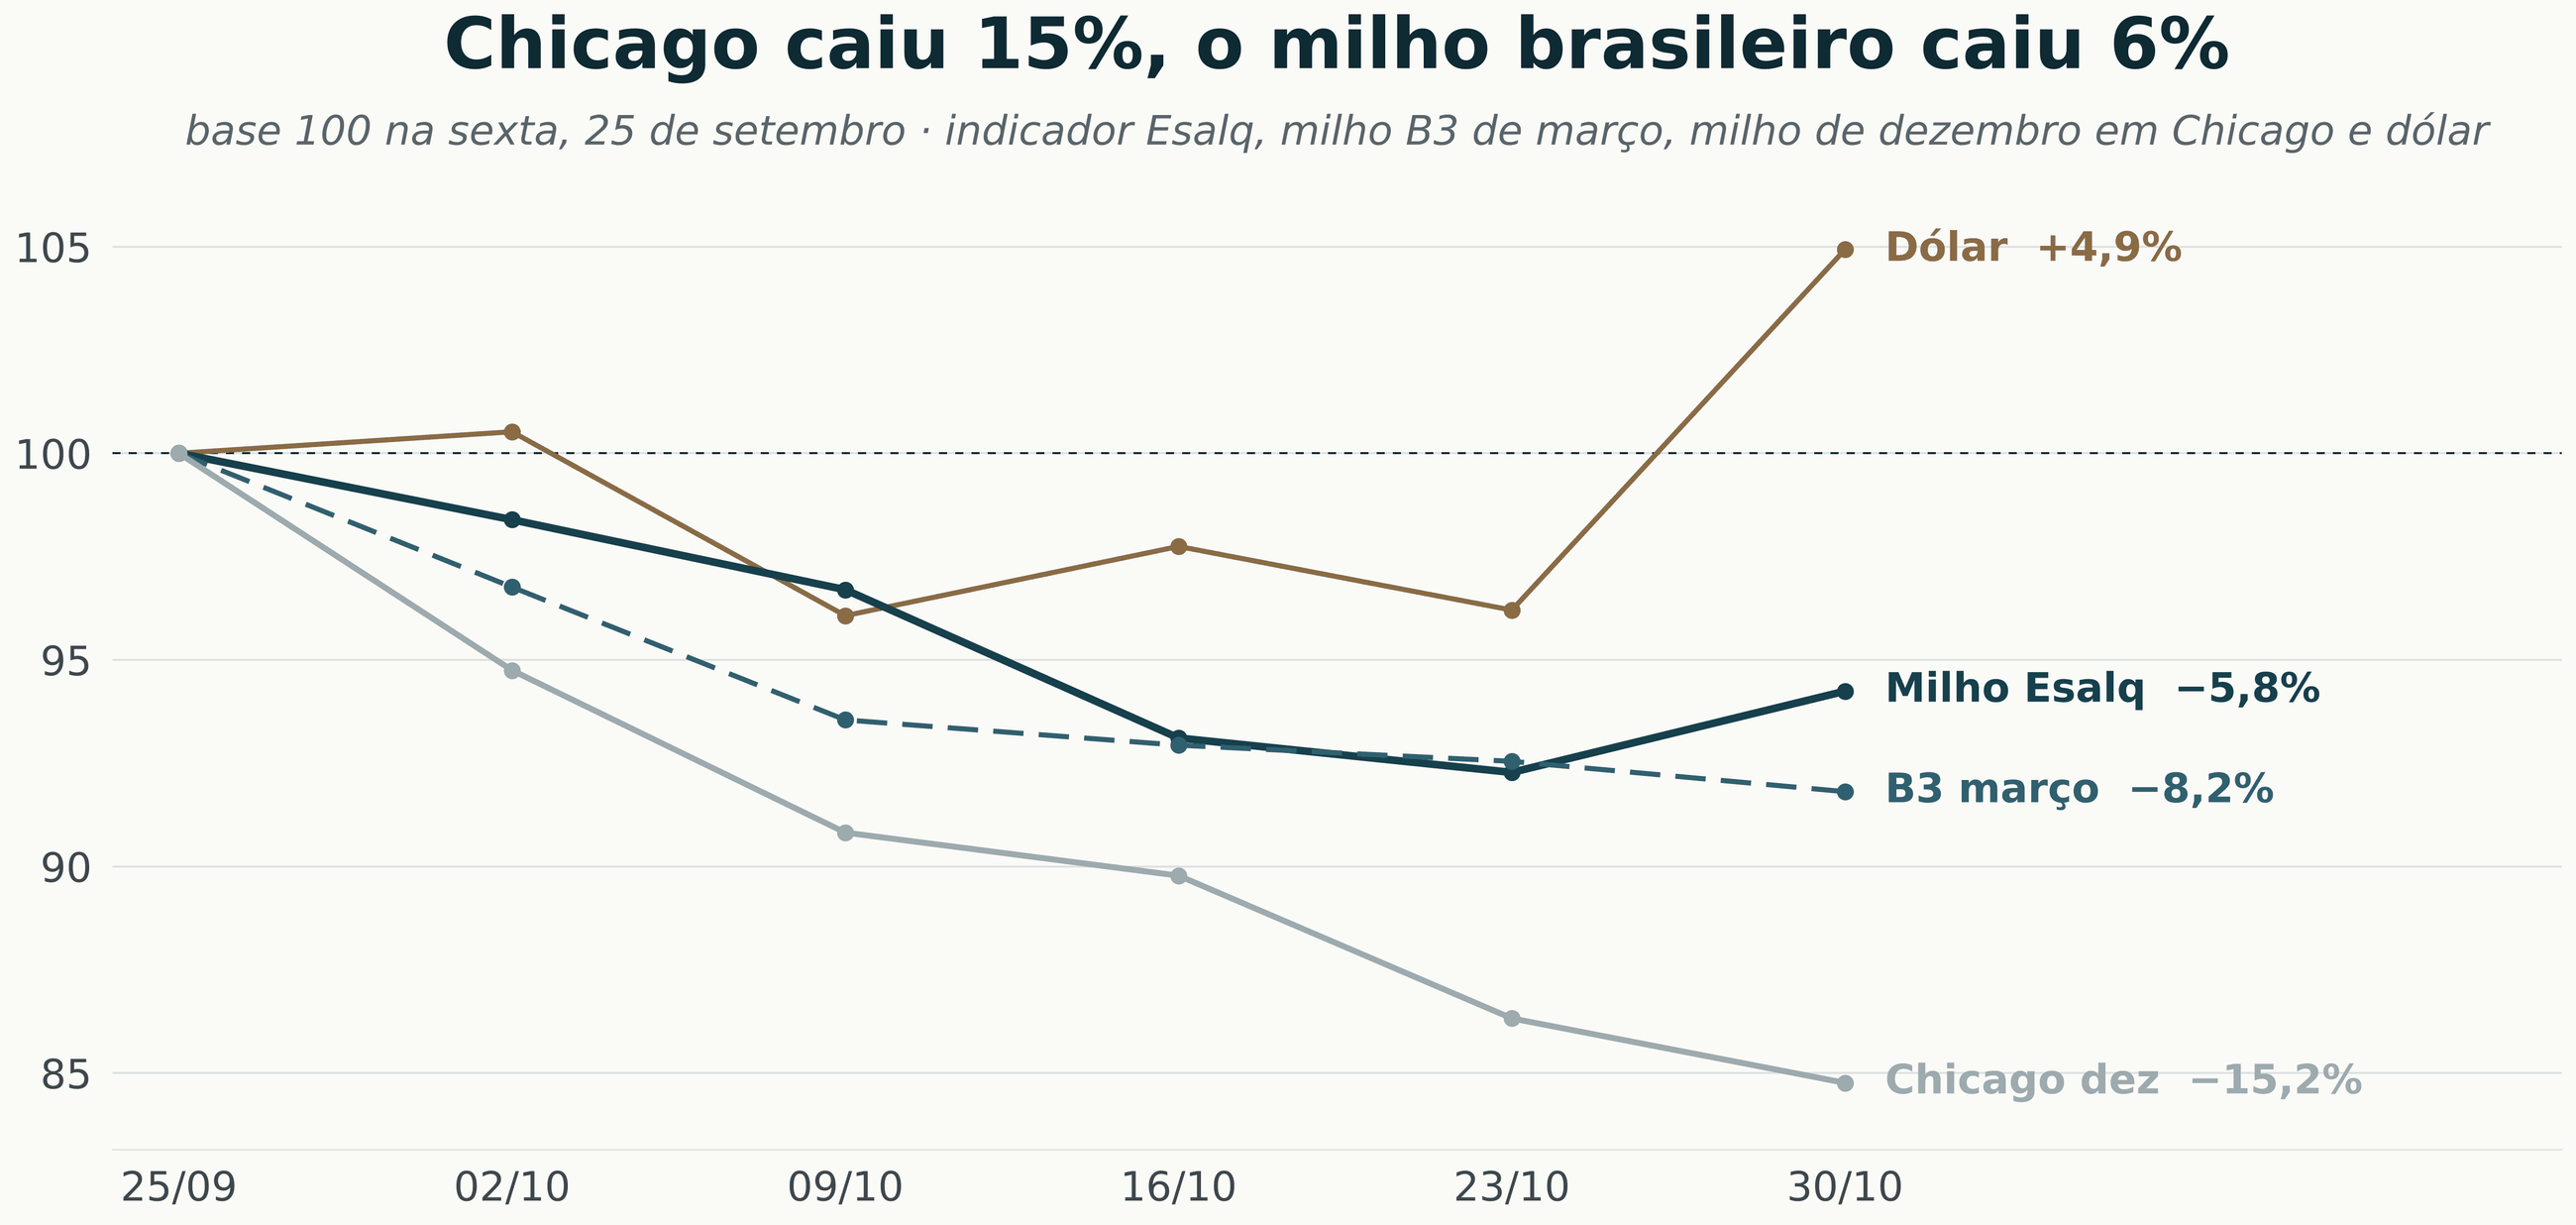 Cinco semanas do milho, base 100 no fechamento de sexta, 25 de setembro de 2026. ° Indicador Esalq em reais por saca, milho B3 de março de 2027, milho de dezembro em Chicago e dólar à vista. Fechamentos de sexta de 25 de setembro a 30 de outubro apurados pela casa. Os valores de 25 de setembro do indicador e de 9 de outubro da B3 de março foram recalculados pelas variações publicadas.
arraste para o lado
Chicago caiu 15,2% e o milho brasileiro caiu 5,8%. ° O milho brasileiro é mercado de consumo interno, com etanol, ração e indústria comprando em reais, e Chicago chega ao preço daqui pela porta da exportação, cujo programa de outubro e novembro já estava contratado. A B3 de março caiu 8,2%, no meio do caminho, porque é o contrato que carrega a expectativa da safra de verão.
O órgão americano admitiu o erro de setembro
Em 23 e 24 de outubro, o serviço de estatística agrícola americano reconheceu um erro de processamento na estimativa de setembro: usou pesos de área errados ao combinar as amostras de lavoura irrigada e de sequeiro em Kansas e Nebraska. A produtividade nacional de setembro foi corrigida de 186,7 para 187,1 sacas por hectare. ° Nebraska passou de cerca de 185 para 190 sacas por hectare, e Kansas de 128 para 125. ° O número de outubro, de cerca de 190 sacas por hectare, foi mantido. A correção foi pequena no número nacional, mas confirmou que o método falhou, e o relatório de novembro, no dia 10, chega com o mercado desconfiado.
A exportação americana segue atrás, e a Argentina corre
O relatório oficial americano da semana até 22 de outubro trouxe 1,30 milhão de toneladas de milho vendidas, mas o acumulado da temporada está em 23,50 milhões de toneladas, 33,6% abaixo dos 35,37 milhões do mesmo ponto de 2025, e a inspeção de embarque da semana foi metade da de um ano antes. ° O etanol americano produziu 1,118 milhão de barris por dia na semana até 23 de outubro, com estoque 8,2% acima de um ano antes, o que não acrescenta demanda nova de milho. A Argentina plantou 47,3% do milho até 29 de outubro, 12,3 pontos à frente do ano passado, e as bolsas locais projetam de 66 a 67,5 milhões de toneladas, contra 62 do número americano. E ainda tem 23,4 milhões de toneladas da safra passada por vender, como mostra o bloco de clima. ° Milho argentino grande no primeiro semestre é concorrência direta para o milho brasileiro no porto, justamente na janela do safrinha.
O porto sustentou o ritmo do milho
Pela programação de navios da associação dos exportadores, na semana 42, o Brasil embarca 6,10 milhões de toneladas de milho em outubro, 7,1% acima dos 5,69 milhões de outubro de 2025, com 1,79 milhão na última semana do mês, contra 1,76 milhão na anterior. Na última semana, a programação colocava 637 mil toneladas em Santos, 247 mil em Barcarena e 212 mil em Itaqui. O dado oficial de embarque efetivo corre mais devagar: até a quarta semana, a média diária estava em 259,6 mil toneladas, 12,1% abaixo de outubro de 2025, com preço médio 14,8% maior. A programação diz que outubro termina acima de 2025, e o embarque efetivo diz que isso ainda depende da última semana.
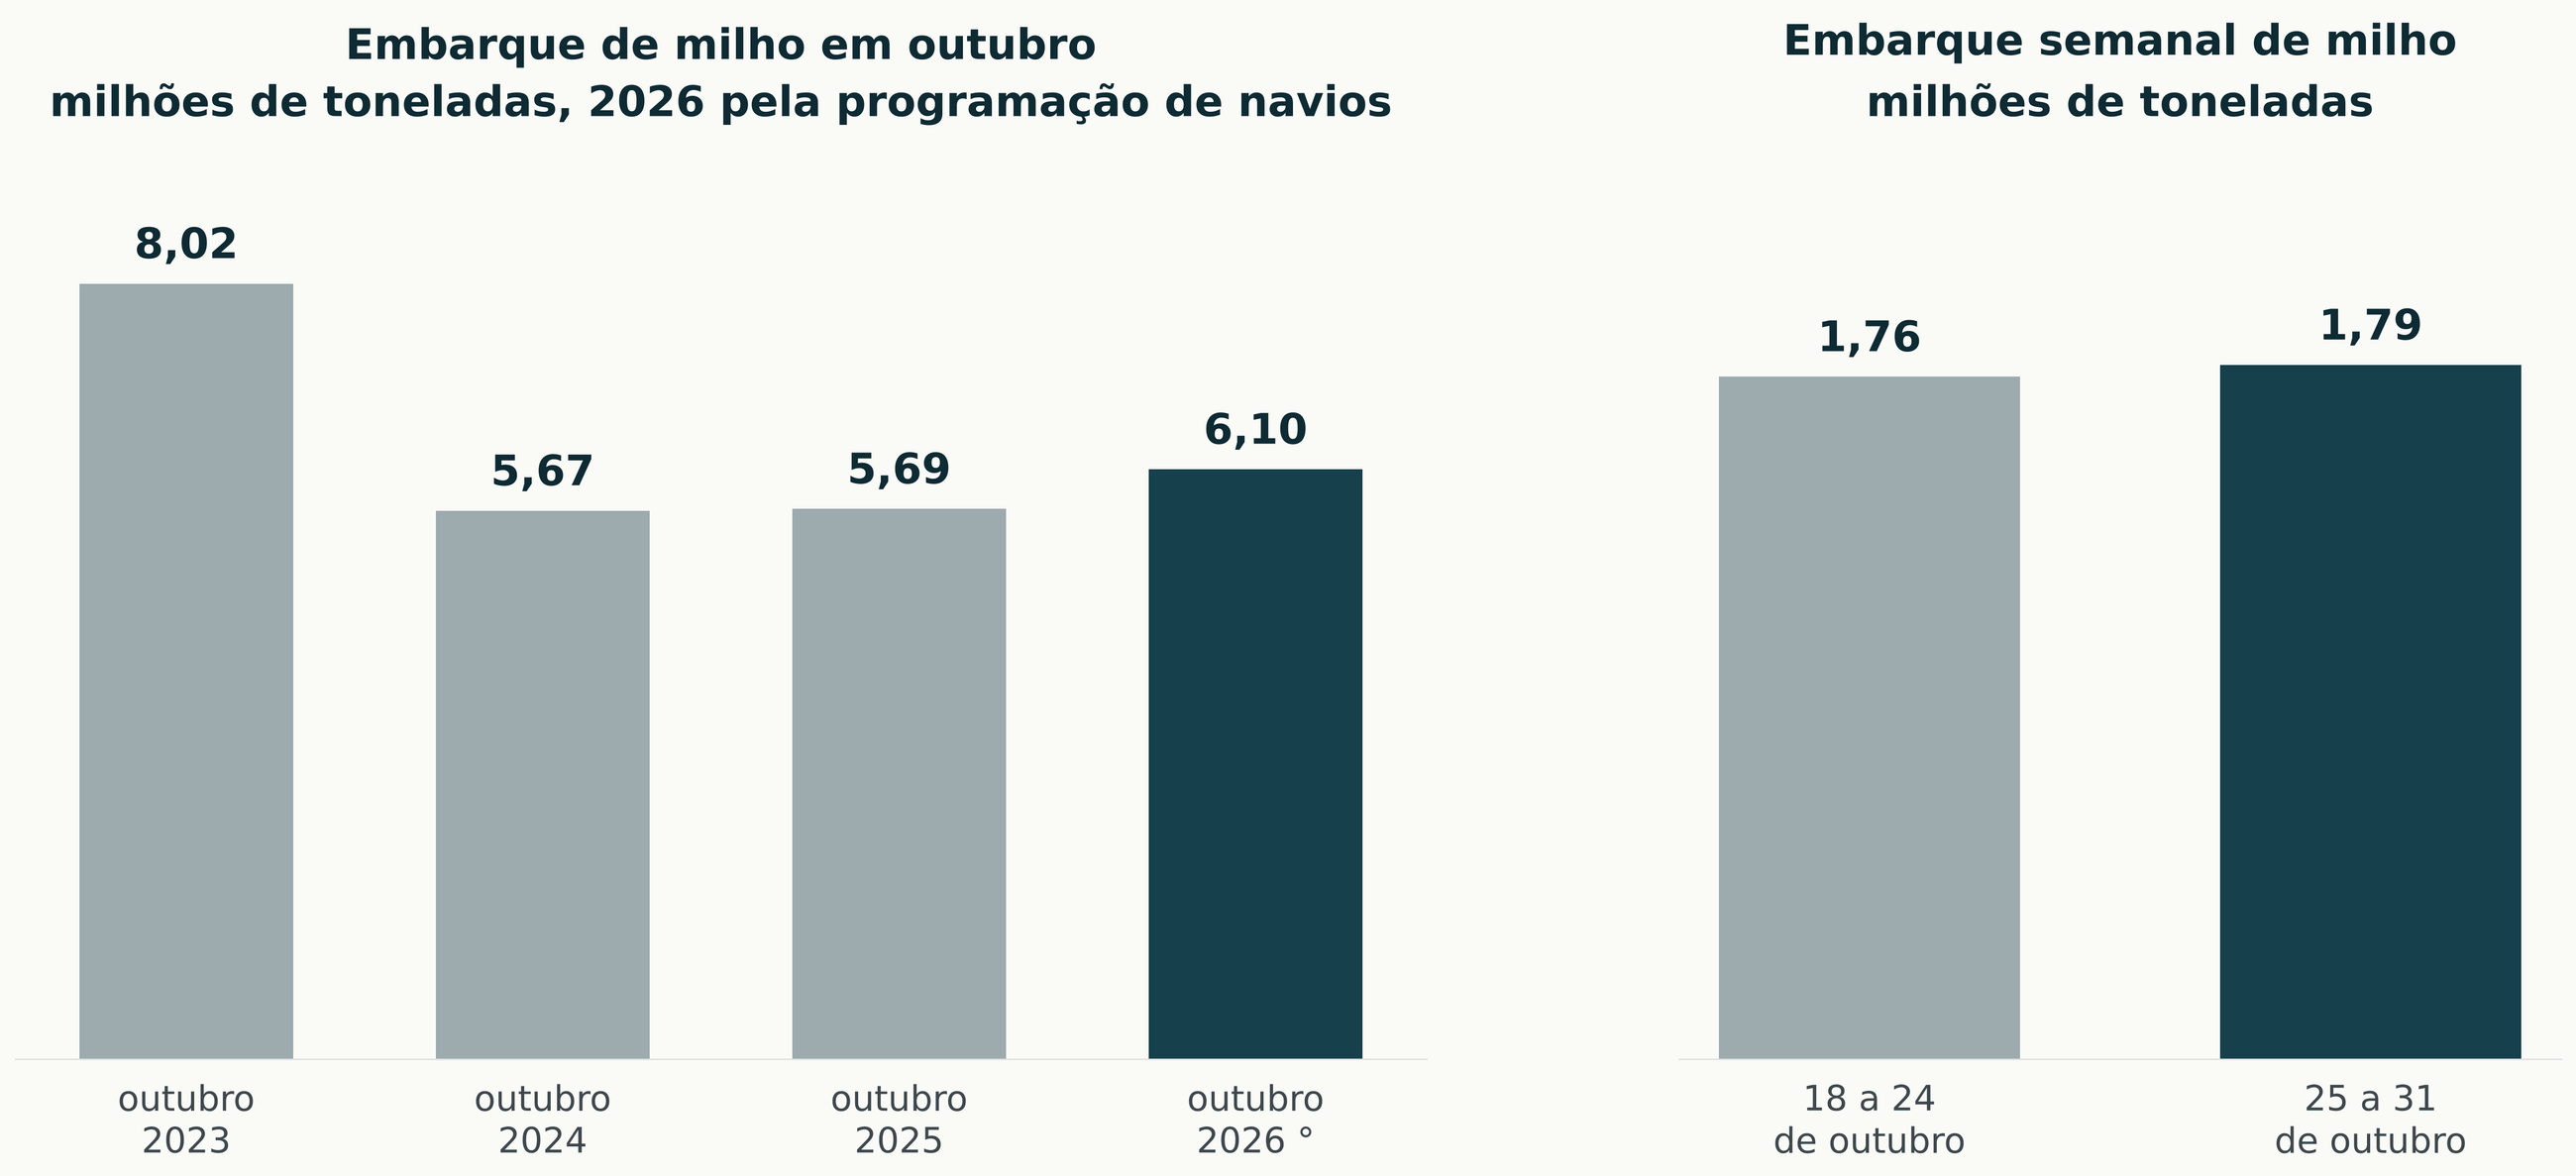 À esquerda, embarque brasileiro de milho em outubro de 2023 a 2026, em milhões de toneladas, com 2026 pela programação de navios. À direita, as duas últimas semanas de outubro de 2026. Associação dos exportadores, semana 42, divulgada em 28 de outubro de 2026 e publicada pela imprensa agrícola. ° O número de outubro de 2026 ainda pode mudar até o fechamento do mês.
arraste para o lado
O Brasil perdeu navio, e a Argentina ocupou o espaço
O ritmo de outubro chega depois de um ano fraco. Pelo dado oficial, o Brasil exportou 19,70 milhões de toneladas de milho de janeiro a setembro, 15,5% menos que em 2025, e no terceiro trimestre, que é o coração da exportação do safrinha, foram 11,81 milhões contra 16,85 milhões, 5,04 milhões a menos. ° A Argentina fez o caminho contrário: a bolsa de Rosário calcula 17,1 milhões de toneladas de milho embarcadas de julho a outubro, mais de 7 milhões acima do ano anterior, e projeta 34,2 milhões de março a outubro, acima do recorde de 32,5 milhões da temporada 2020/21. O comprador asiático que o Brasil não atendeu foi atendido pela Argentina, e é com esse concorrente já instalado que o safrinha de 2027 vai disputar navio.
O sorgo segue como o grão novo da pauta. A programação de outubro é de 1,24 milhão de toneladas, abaixo dos 1,52 milhão programados duas semanas antes, e o ano chega a 2,24 milhões, depois de nenhum embarque registrado em 2025. Somados, milho e sorgo têm 7,34 milhões de toneladas programadas para outubro, 29% mais que o milho embarcado em outubro de 2025, comparação de programado contra realizado. ° É grão de ração que disputa o mesmo navio e, no campo, a mesma área do milho de segunda safra.
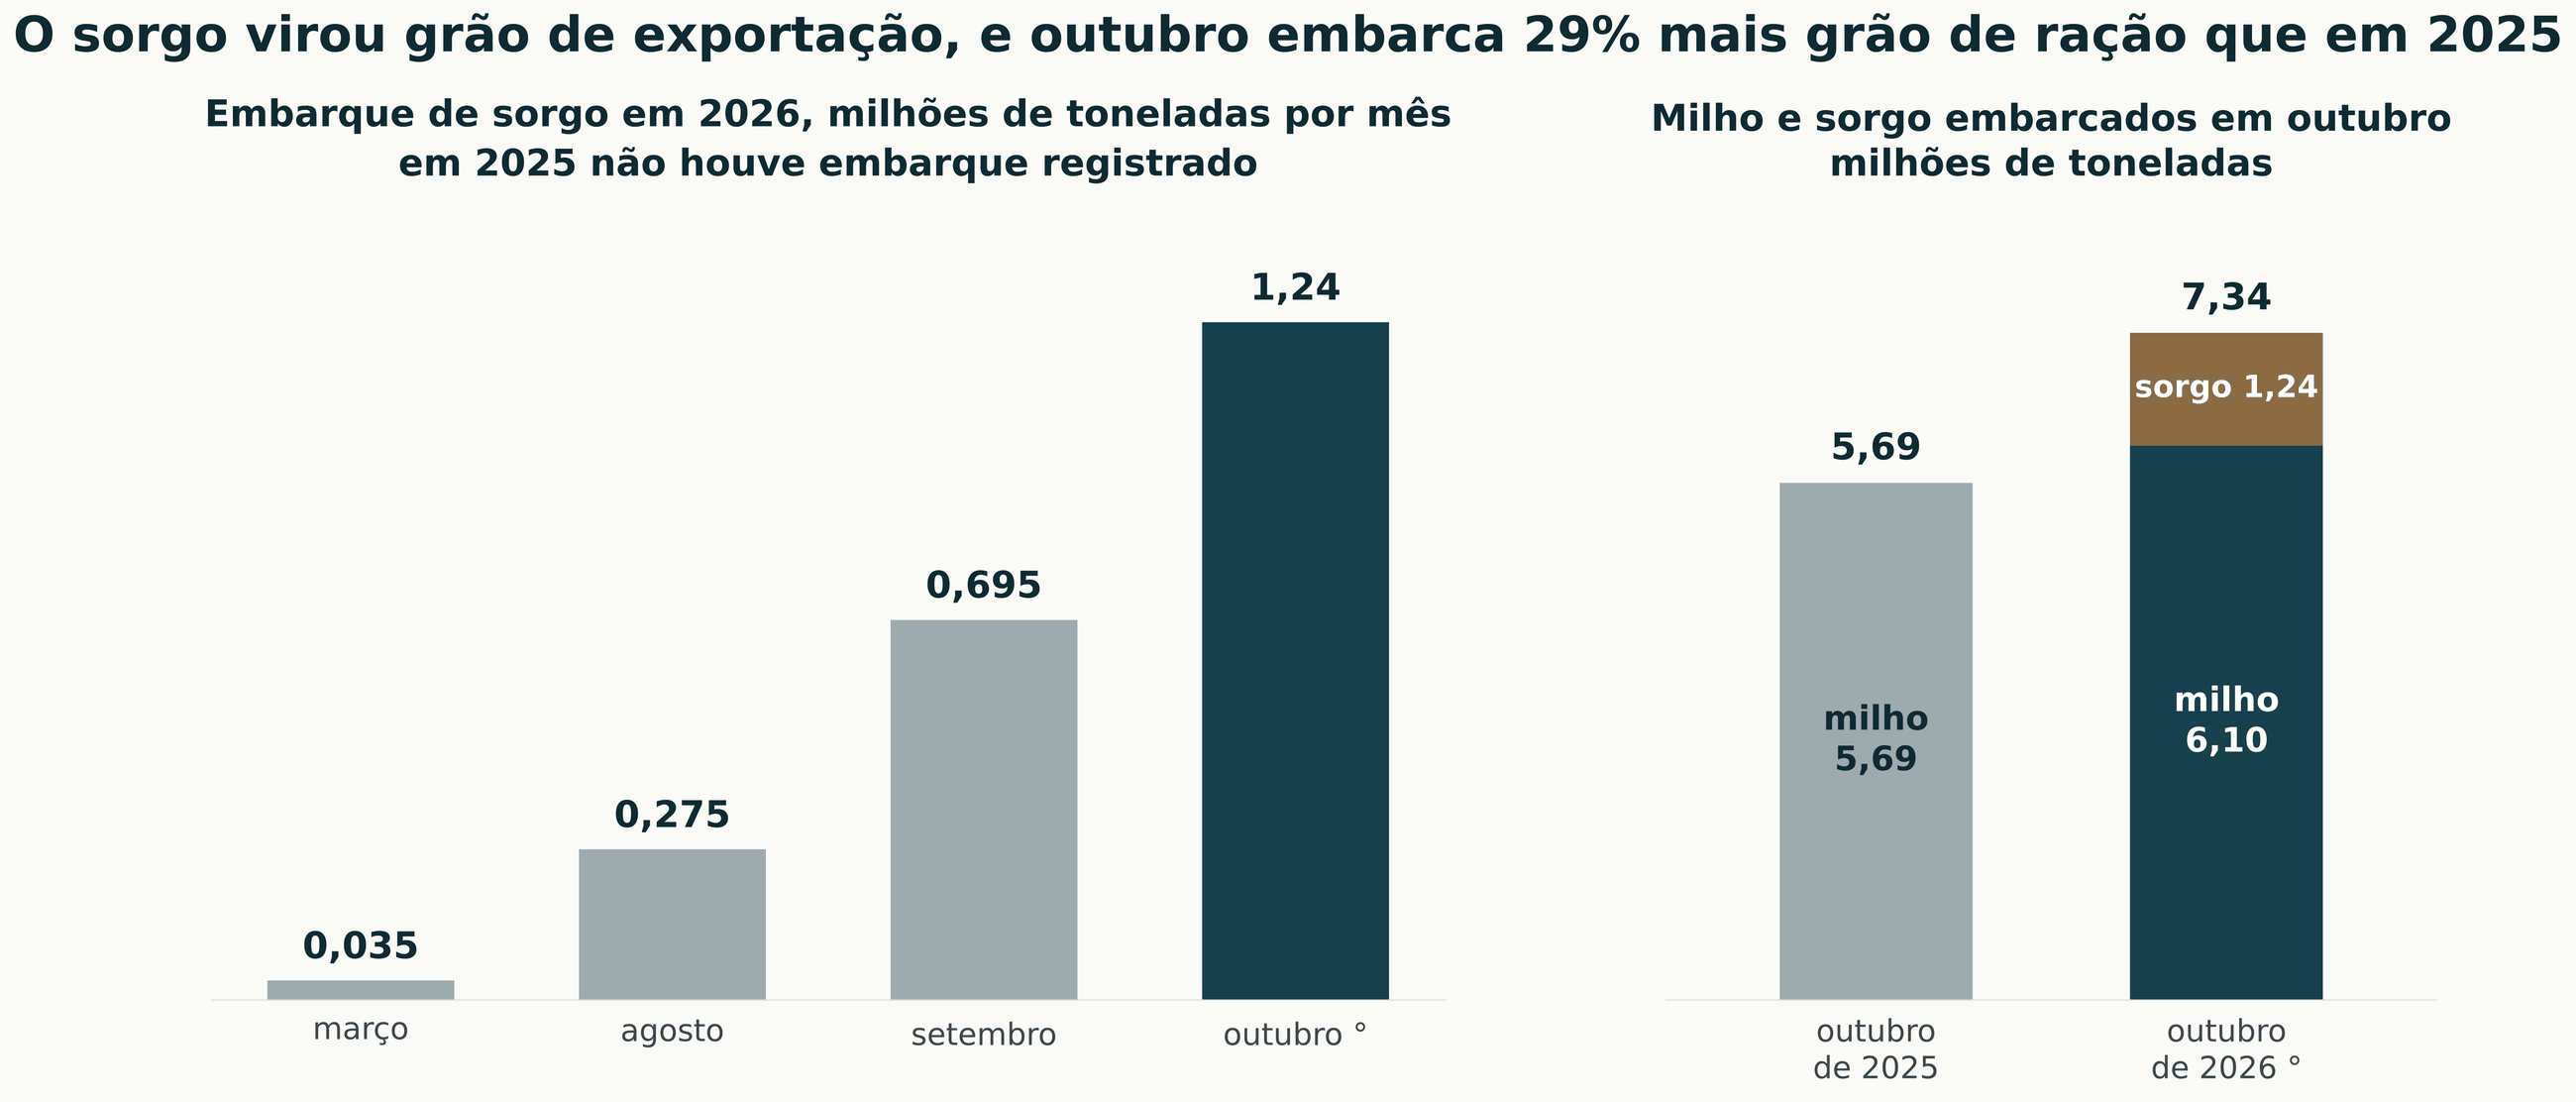 À esquerda, embarque brasileiro de sorgo por mês em 2026, em milhões de toneladas, sem registro de embarque em 2025. À direita, milho e sorgo embarcados em outubro de 2025 e de 2026, com outubro de 2026 pela programação de navios. Associação dos exportadores, semanas 40 e 42. ° Soma calculada pela casa.
arraste para o lado
Na B3, o milho para novembro subiu e o para março caiu
Na B3, o novembro subiu 2,78%, para R$ 67,35, e o março caiu 0,79%, para R$ 75,11, e a distância entre os dois caiu de R$ 10,18 para R$ 7,76. ° O milho para entrega agora acompanha o preço de exportação, e por isso subiu com o dólar. O milho para março já olha para a safra de verão, que está quase toda plantada no Sul: 94% no Paraná e 80% no Rio Grande do Sul. Milho de verão colhido cedo é muito grão chegando no começo do ano, e o preço de março já conta com isso.
Relatório de 10 de novembro. É o primeiro depois da correção do erro de setembro. Qualquer corte na produtividade americana encontra o fundo quase sem posição comprada para vender.
Guardar milho rende menos. A diferença entre o preço de novembro e o de março na B3 encolheu R$ 2,42 em uma semana. ° É essa diferença que paga quem segura o milho no armazém até a entressafra, e ela está ficando menor.
Argentina no porto. Plantio adiantado e safra estimada acima de 66 milhões de toneladas colocam o milho argentino na mesma janela do safrinha brasileiro.
Chicago caiu 15% em cinco semanas e o milho brasileiro caiu 6%. O milho daqui é segurado pelo consumo interno, não por Chicago, e foi por isso que o câmbio quase não chegou ao indicador nesta semana. O risco para o preço doméstico não está lá fora, está no preço de março da B3 e na colheita de verão que chega cedo.
O trigo de dezembro em Chicago perdeu 3,44% na semana, para 603,50 centavos, e 14,2% desde 25 de setembro. ° O mercado precifica a conversa de paz no Mar Negro: a Rússia liberou pela primeira vez desde 10 de julho a saída de navios com grãos pelo Mar de Azov, e Estados Unidos, Rússia e Ucrânia falam em conversa conjunta em meados de novembro. Pela leitura técnica de mesa, o contrato está sobrevendido há quase uma semana, abaixo da banda inferior de volatilidade, e mesmo assim não repicou. É o sinal de que a notícia pesa mais que o gráfico.
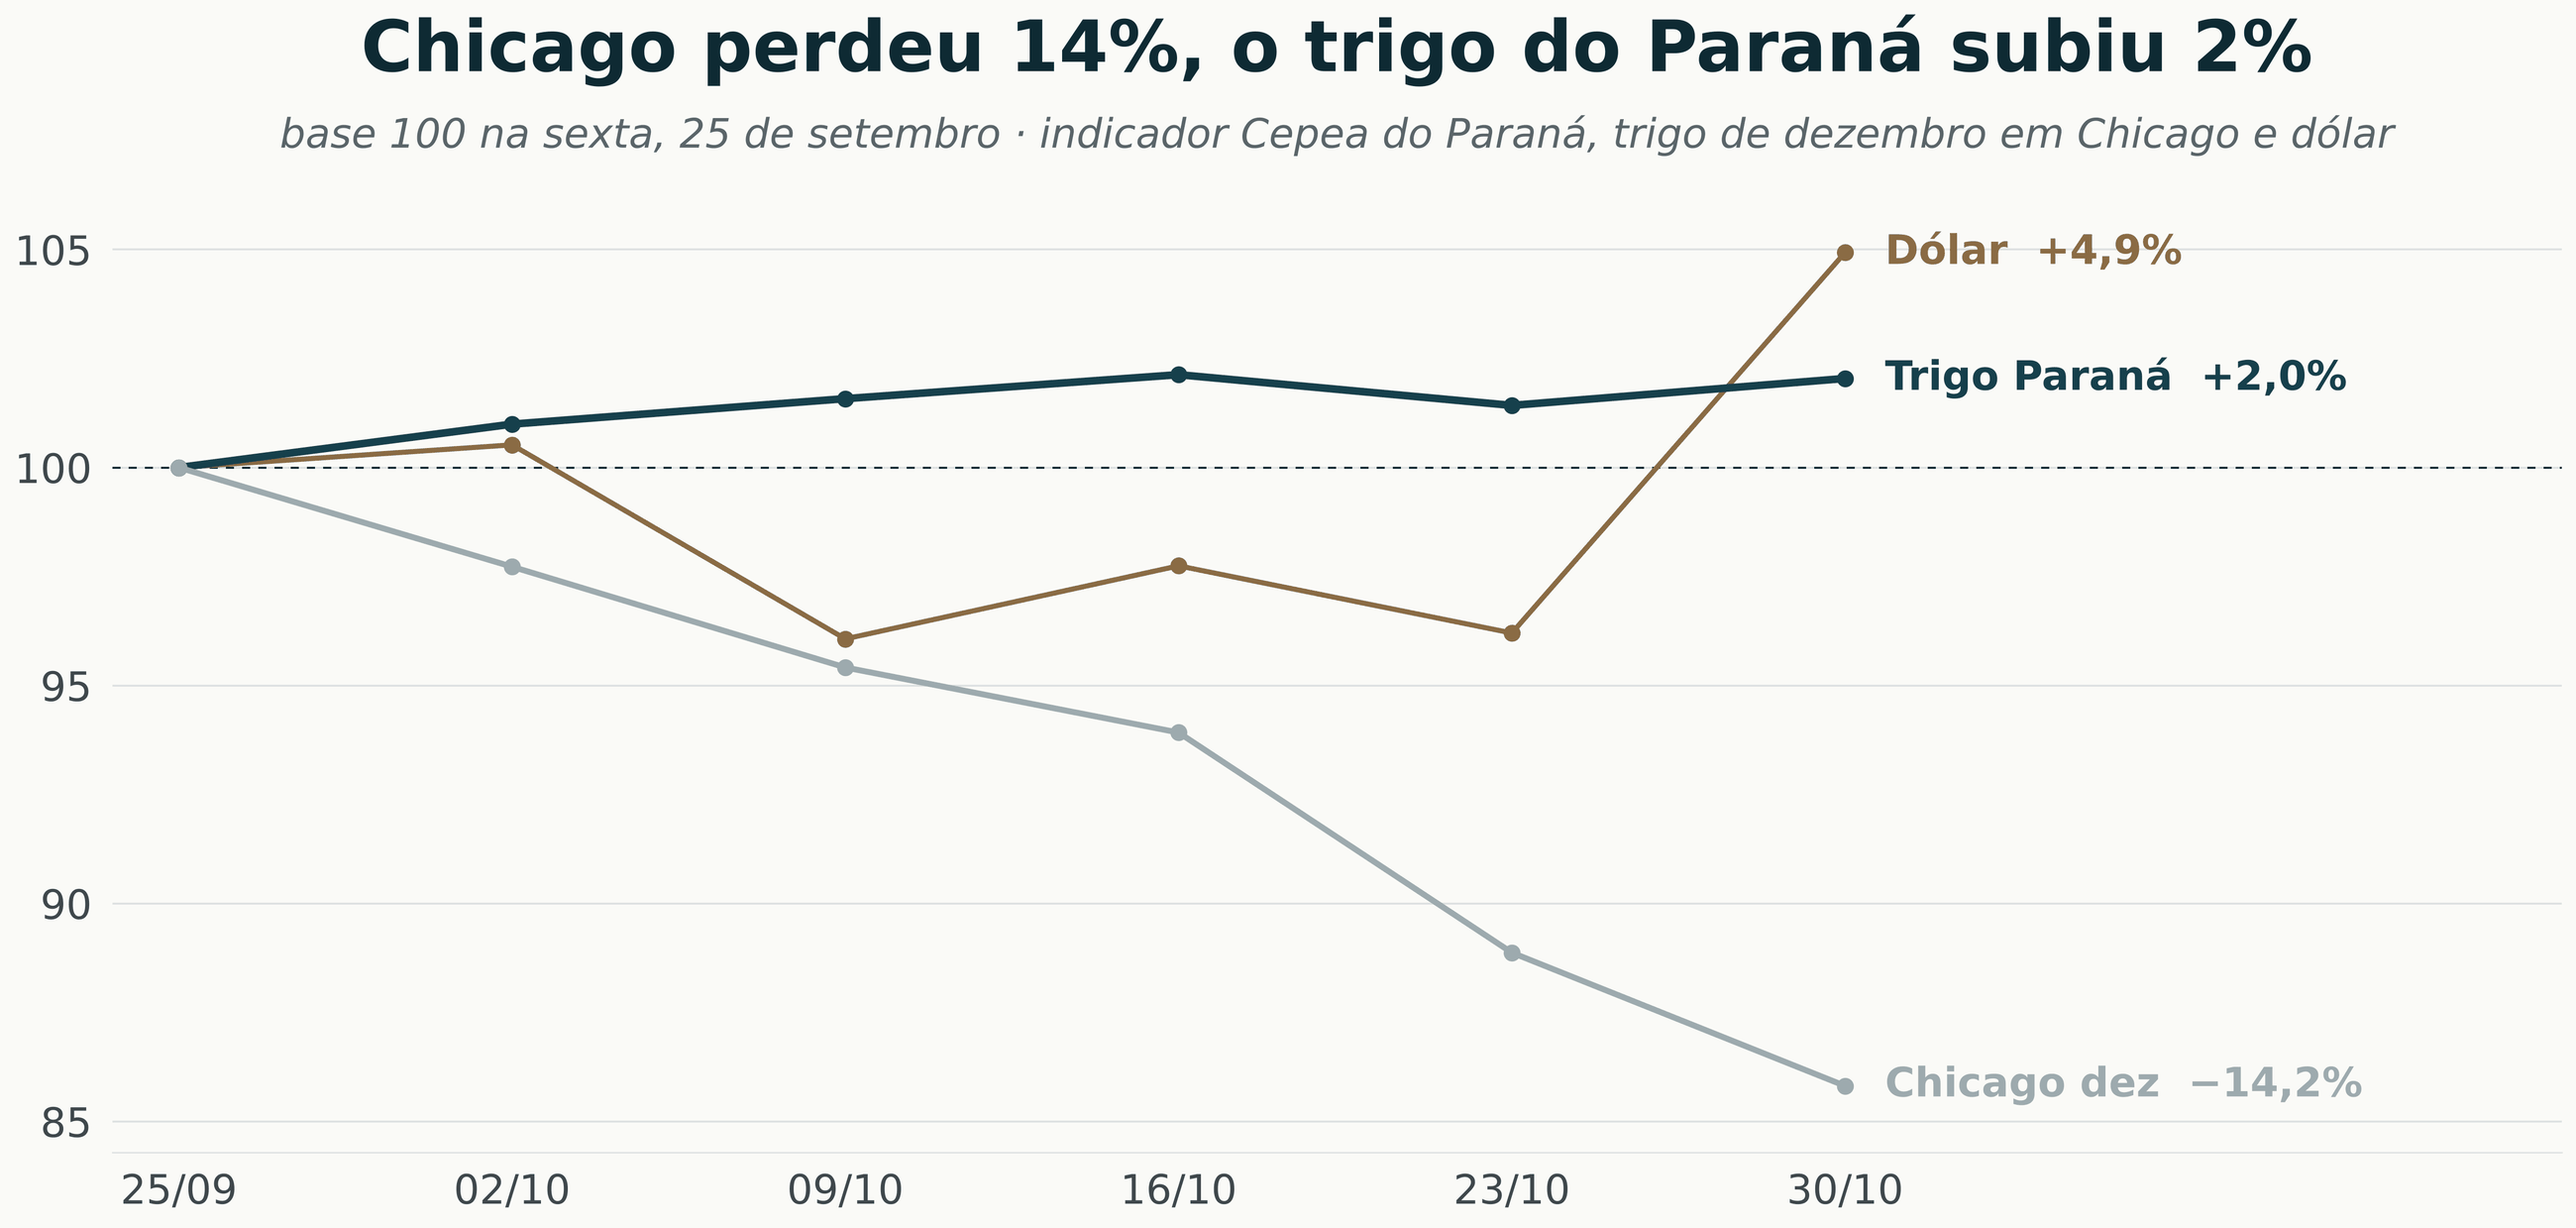 Cinco semanas do trigo, base 100 no fechamento de sexta, 25 de setembro de 2026. ° Indicador Cepea do Paraná em reais por tonelada, trigo de dezembro em Chicago e dólar à vista. Os valores do indicador de 25 de setembro, 9 e 16 de outubro foram recalculados pelas variações semanais apuradas na época.
arraste para o lado
Enquanto Chicago perdeu 14,2%, o trigo do Paraná subiu 2,0%. ° O trigo brasileiro descolou de fora porque a colheita do Sul está chegando menor e com qualidade irregular, segundo o Deral e a Emater, e porque o trigo importado ficou mais caro com o dólar. A paz no Mar Negro barateia o trigo em Chicago, mas o moinho brasileiro compra em reais, e em reais o trigo de fora subiu.
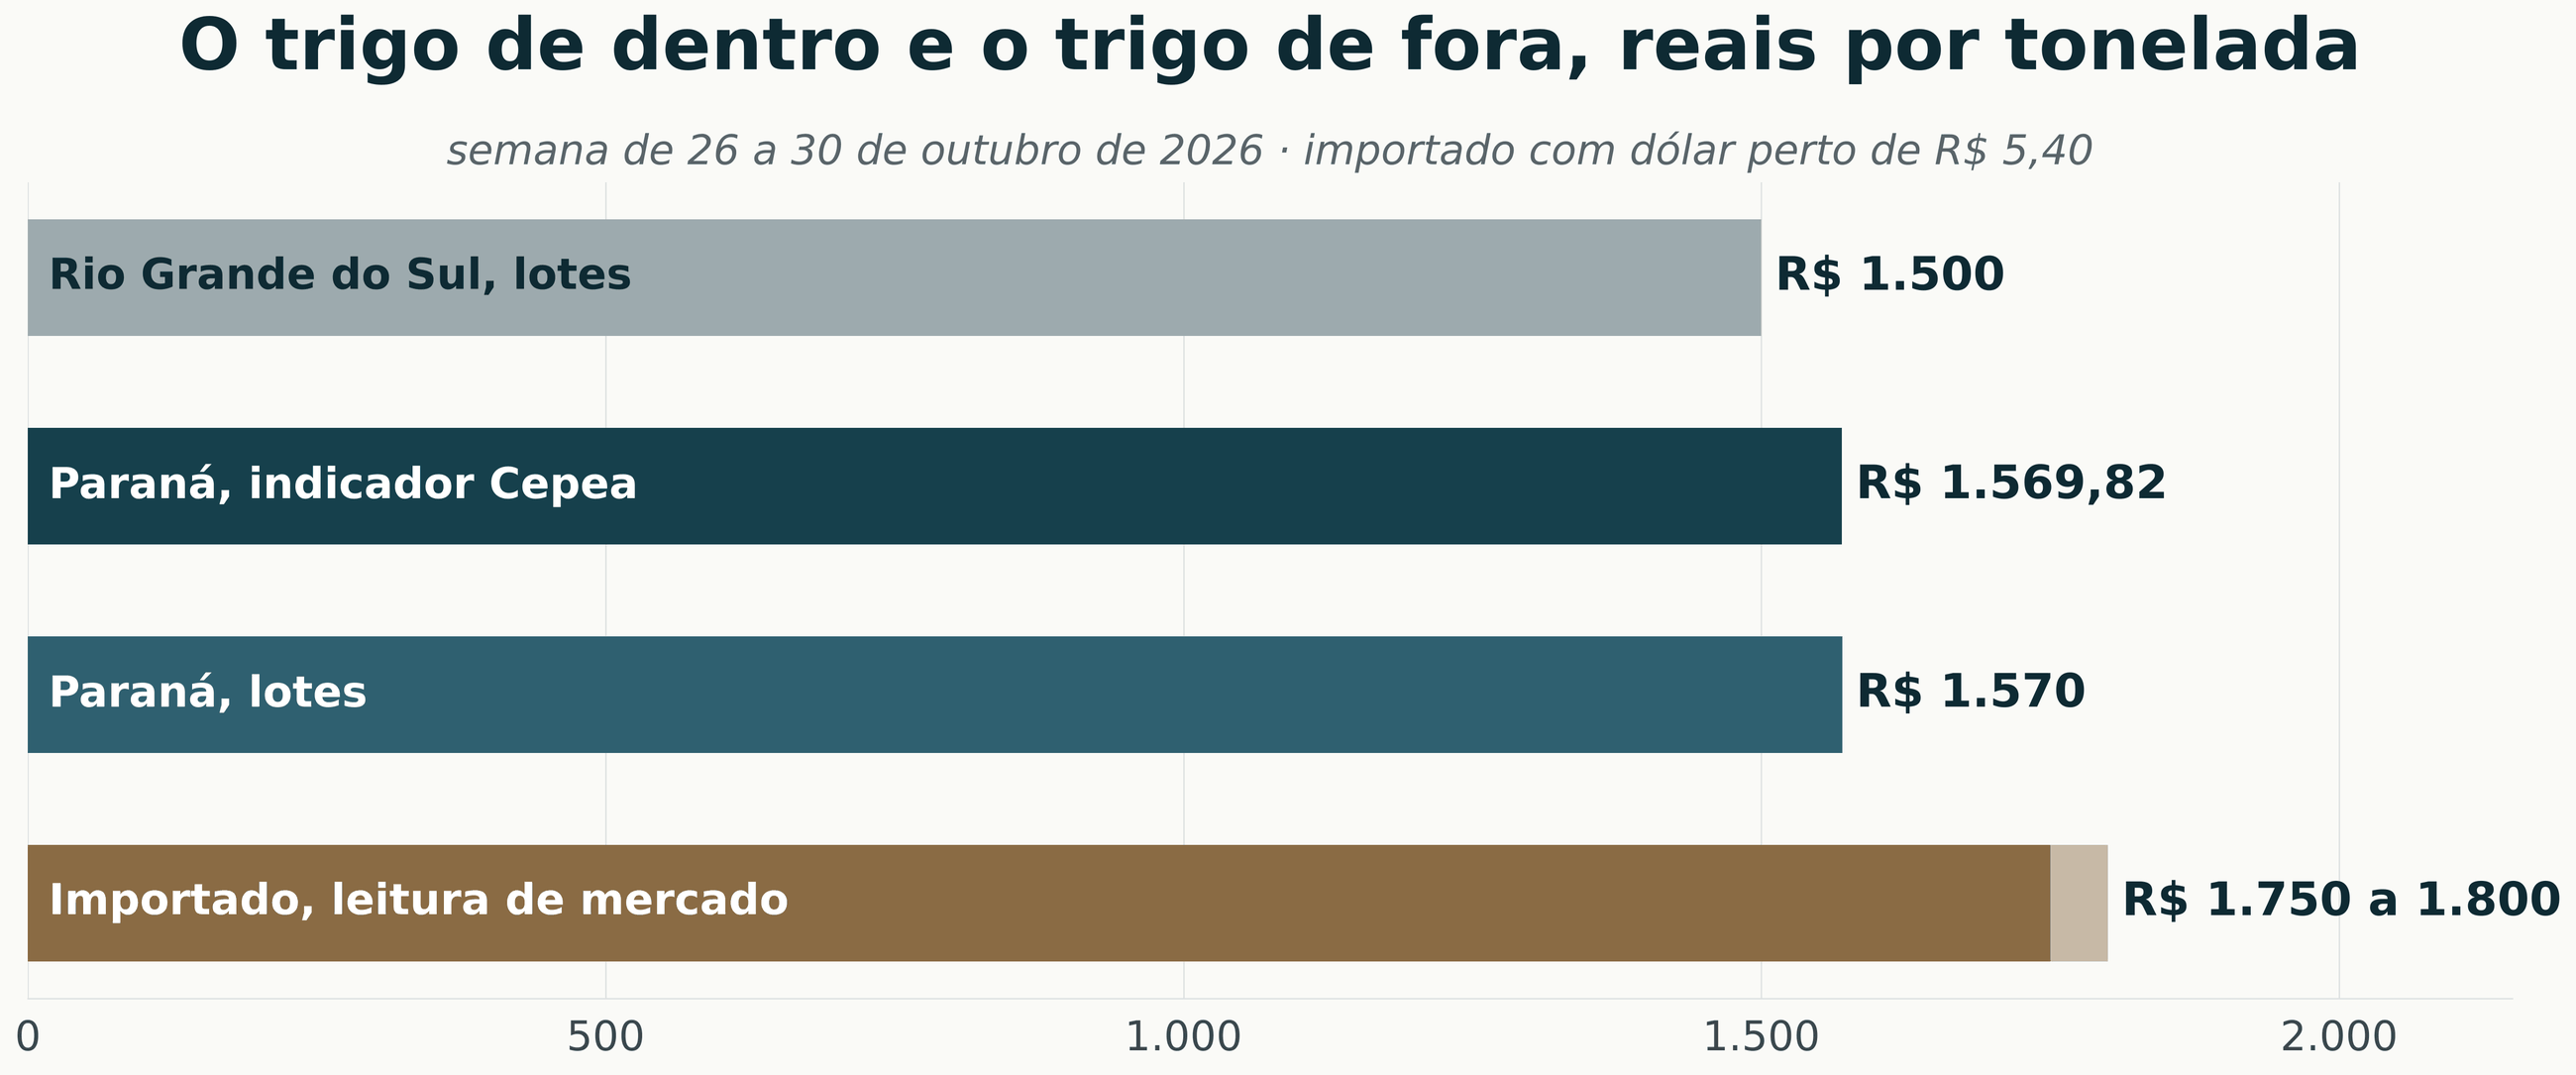 Preço do trigo por origem e praça, em reais por tonelada, na semana de 26 a 30 de outubro de 2026. Indicador Cepea do Paraná de 30 de outubro. Lotes do Paraná e do Rio Grande do Sul e custo do importado pela leitura de mercado da semana, sem identificação de comprador, com dólar perto de R$ 5,40. A faixa clara do importado é a amplitude da estimativa.
arraste para o lado
A leitura de mercado coloca o trigo importado chegando acima de R$ 1.750 a R$ 1.800 por tonelada, de R$ 180 a R$ 230 acima do indicador do Paraná. ° No Paraná, os lotes chegaram a R$ 1.570 e o balcão a até R$ 88 por saca, nos melhores níveis. No Rio Grande do Sul, os negócios saíram perto de R$ 1.500. A colheita chegou a 88% no Paraná, com perda de produtividade e qualidade pelo clima, e a 34% no Rio Grande do Sul, com mais 44% em maturação.
Na Argentina, a bolsa de Rosário subiu a estimativa de trigo para 23,8 milhões de toneladas. Na zona núcleo, a primeira estimativa é de 43,6 quintais por hectare, cerca de 73 sacas por hectare, ° com 70% das lavouras entre excelentes e muito boas e fusarium aparecendo em alguns lotes. A Ucrânia exportou 3,50 milhões de toneladas de trigo na temporada até 26 de outubro, contra 6,18 milhões um ano antes, queda de 43%. °
O Mar Negro embarca menos e por outro caminho
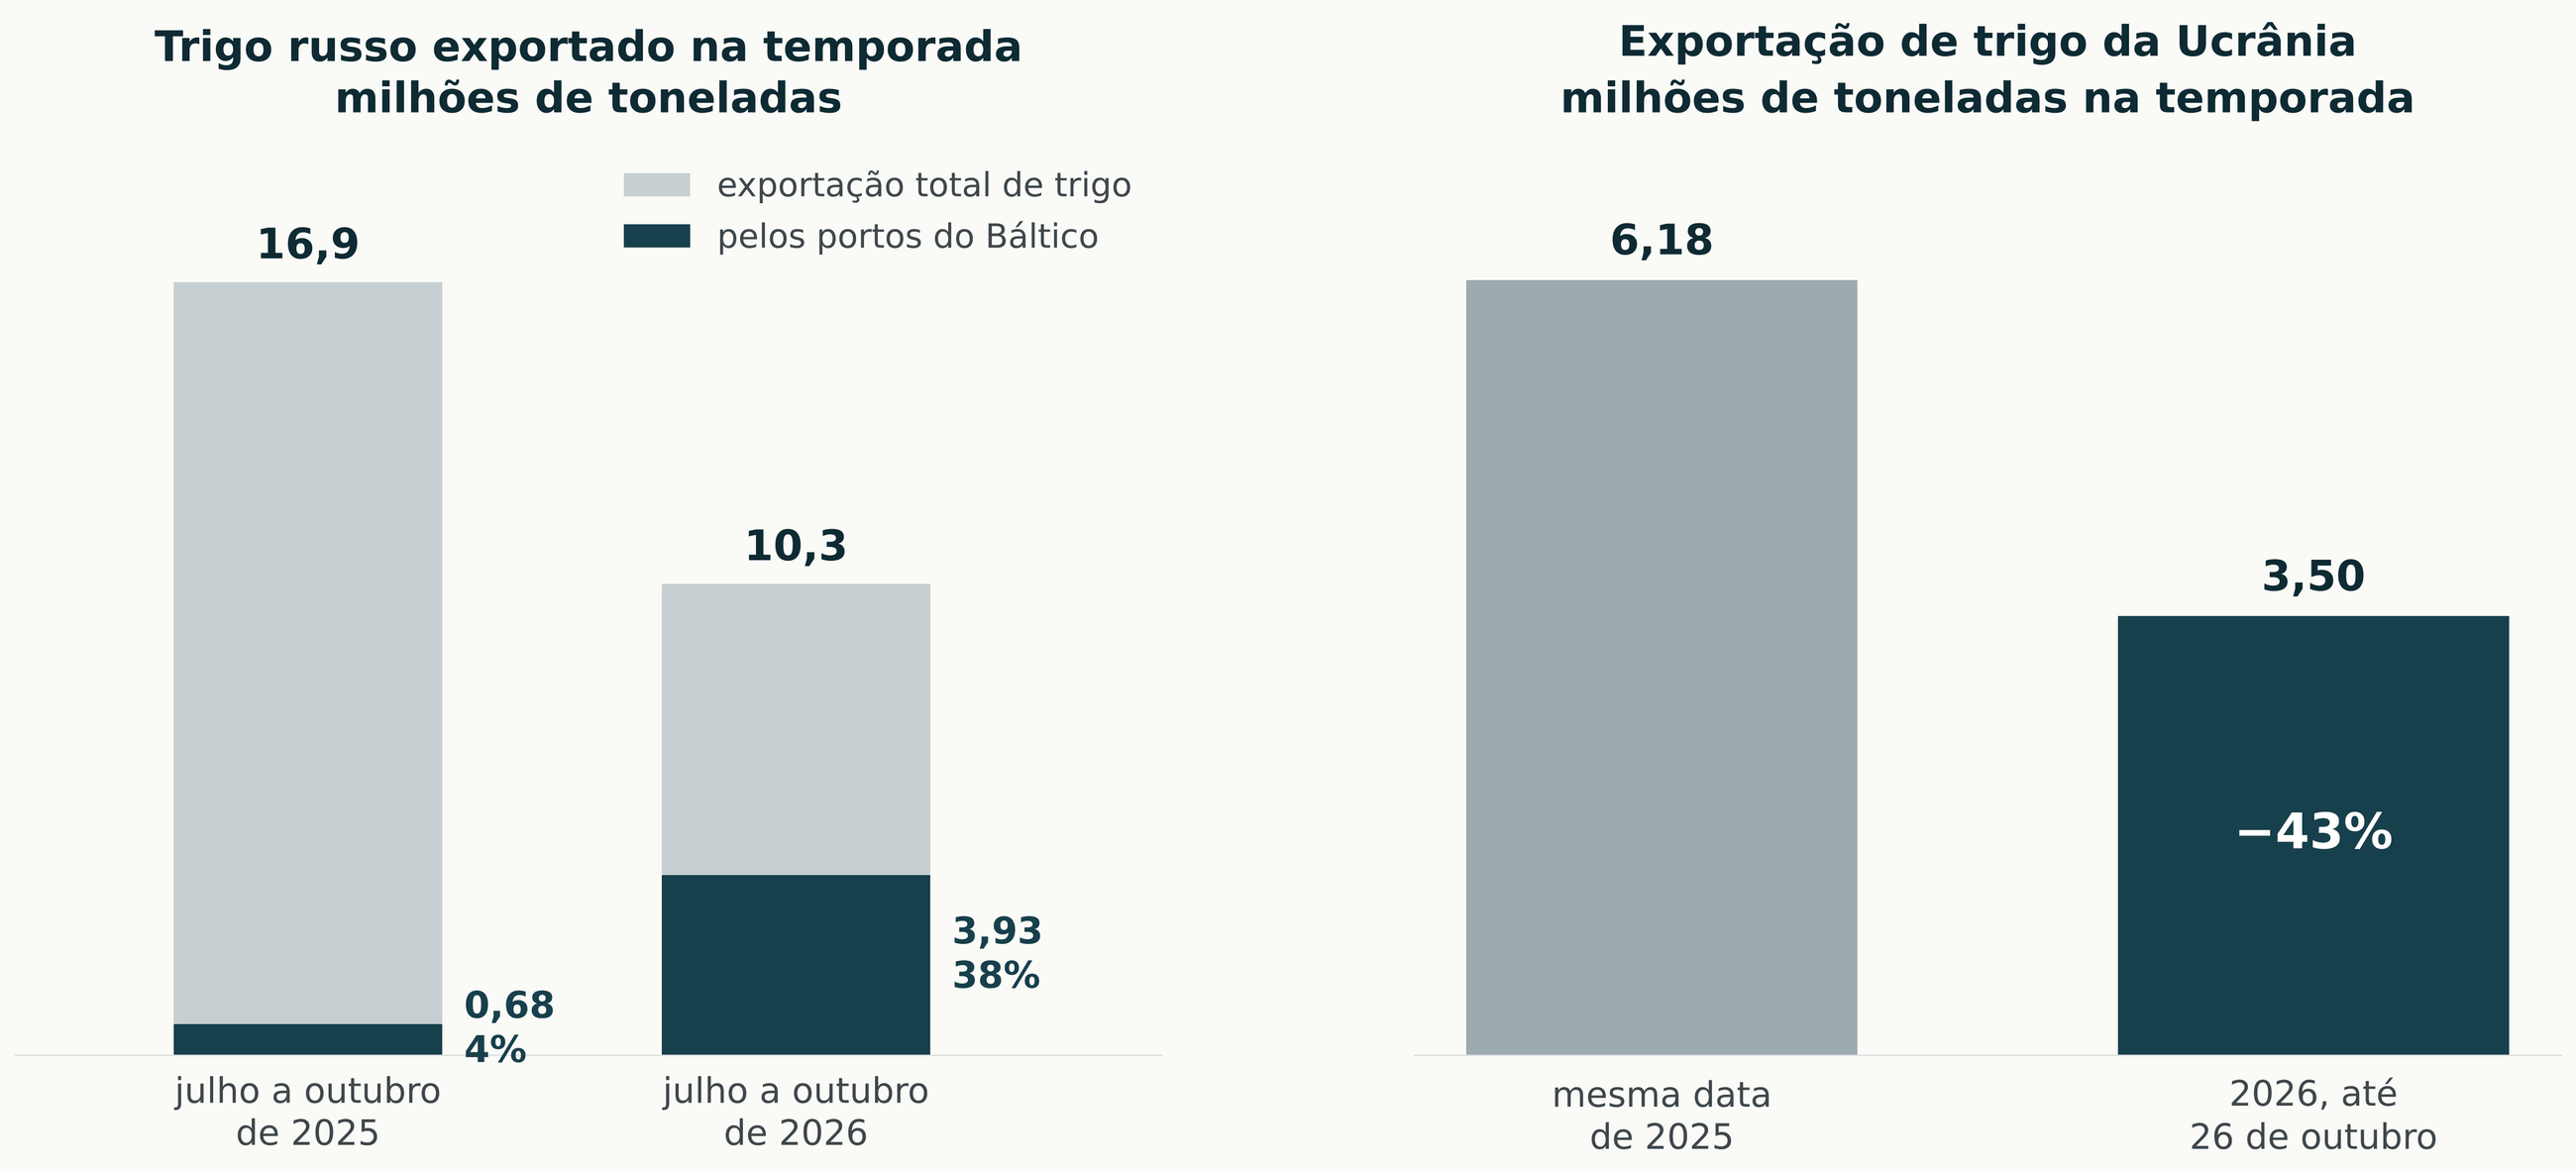 À esquerda, trigo russo exportado de julho a outubro de 2025 e de 2026, em milhões de toneladas, separando o volume que saiu pelos portos do Báltico. À direita, exportação de trigo da Ucrânia na temporada, até 26 de outubro de 2026, contra a mesma data de 2025. Leitura das ferrovias e dos terminais russos divulgada em 30 de outubro, e ministério da agricultura ucraniano com dados da alfândega. ° Participação e variação calculadas pela casa.
arraste para o lado
A Rússia exportou 10,3 milhões de toneladas de trigo de julho a outubro, contra 16,9 milhões um ano antes. O Báltico saiu de 0,68 milhão para 3,93 milhões, de 4% para 38% do total, ° e pode chegar a 65% só em outubro, mês estimado entre 2,6 e 3 milhões de toneladas, contra 5,1 milhões em outubro de 2025. O trigo russo existe, mas sai por um caminho mais longo e mais caro. Chicago cai pela conversa de paz anunciada, enquanto o fluxo físico do Mar Negro segue menor.
O arroz e o feijão sobem por falta de oferta
O arroz em casca segue acima de R$ 110 por saca, com negócios pontuais a R$ 120, nas referências de mercado da semana. O plantio avança no Sul com tempo firme: cerca de 50% no Rio Grande do Sul, pela Emater, e 38,2% no Brasil, pela Conab. A área gaúcha deve cair perto de 30 mil hectares, de 890 mil para cerca de 860 mil, queda menor do que se esperava quando o arroz estava a R$ 55 no primeiro semestre. Com exportação firme e o dólar alto travando a importação, a oferta interna segue ajustada.
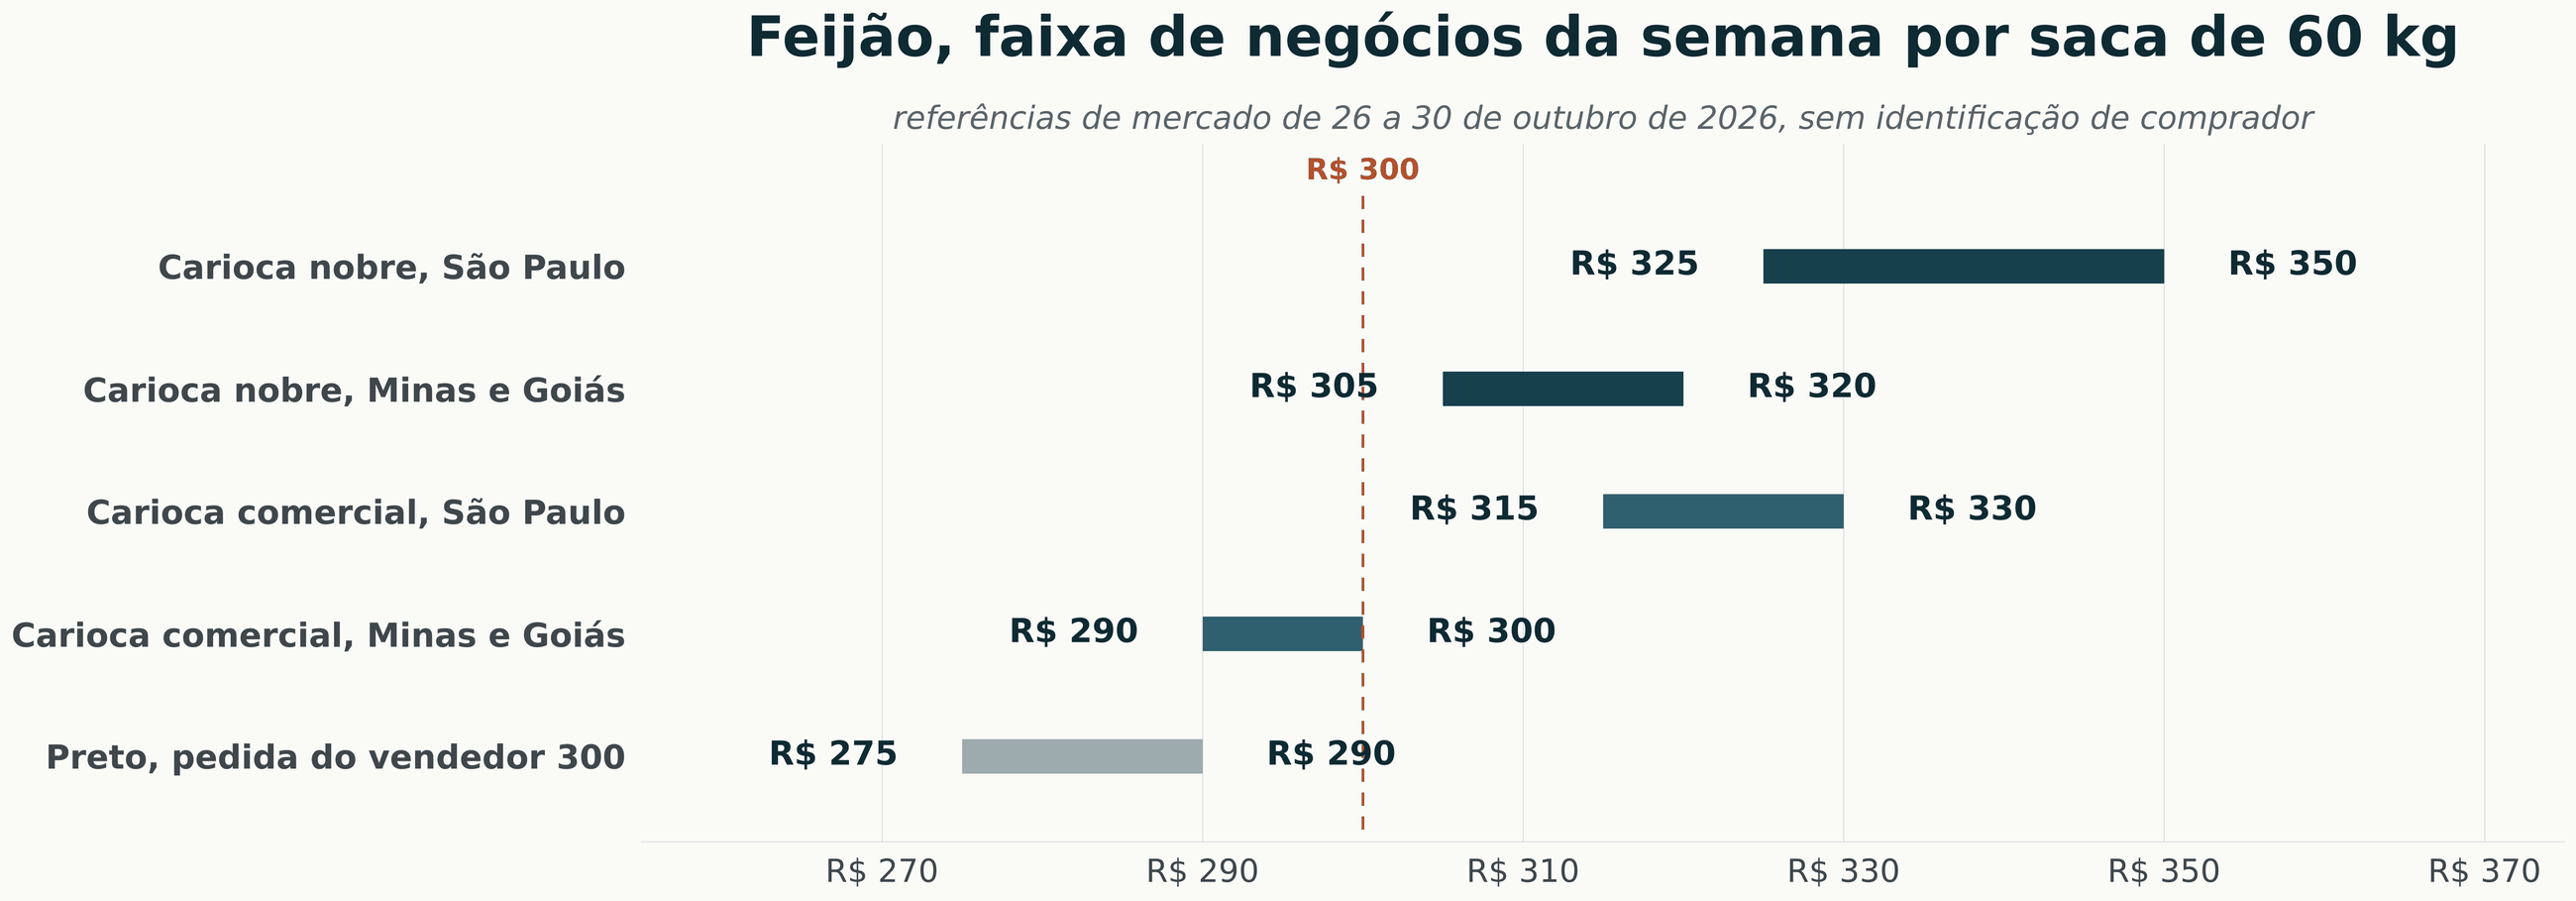 Faixa de negócios do feijão por tipo e praça, em reais por saca de 60 quilos, na semana de 26 a 30 de outubro de 2026. Referências de mercado sem identificação de comprador. Carioca nobre de nota 9 ou acima, carioca comercial de nota 8 a 8,5. A linha tracejada marca os R$ 300 pedidos pelo vendedor de feijão preto.
arraste para o lado
No feijão carioca, a colheita do sudoeste paulista confirma área menor e clima ruim. O nobre foi negociado entre R$ 325 e R$ 350 em São Paulo e entre R$ 305 e R$ 320 em Minas e Goiás. O preto subiu cerca de R$ 5, para R$ 275 a R$ 290, com vendedor pedindo R$ 300. A leitura de mercado é de vazio de oferta na virada do ano, com o carioca nobre testando R$ 400 no começo de 2027.
Mar Negro. Se a conversa de meados de novembro acontecer e avançar, Chicago pode cair mais. Se travar, o trigo volta rápido, porque o fundo está vendido em 74.859 contratos no trigo mole.
Paridade do importado. O moinho paga o nacional enquanto o importado estiver acima de R$ 1.750. Um dólar mais baixo encurta essa distância.
Argentina. Safra de 23,8 milhões de toneladas chega ao moinho brasileiro a partir de dezembro, e é ela que define o teto do trigo nacional no primeiro semestre.
O trigo de Chicago caiu pela paz que ainda não veio, e o trigo importado subiu pelo dólar que já veio. O moinho brasileiro paga o nacional na colheita porque o importado ficou caro, mas paga só o que precisa enquanto o grão está entrando. Arroz e feijão sobem pelo mesmo motivo, oferta curta, com o dólar ajudando o arroz ao travar a importação.
O presidente Lula foi reeleito no domingo, 25 de outubro, com 51,79% dos votos válidos, contra 48,21%, segundo o TSE. As pesquisas mostravam empate e o mercado preditivo dava 76% de chance à oposição na sexta anterior. A diferença entre o que o preço esperava e o que a urna entregou foi cobrada na segunda-feira.
Segunda, 26, o dia mais forte desde 1999
O dólar à vista fechou a segunda em R$ 5,403, alta de 8,21%, e chegou a R$ 5,605 durante o pregão. Foi a maior alta diária desde janeiro de 1999. O índice da bolsa caiu 13,88%, para 176.608 pontos, com circuit breaker a 10% de queda e negociação parada por trinta minutos, o primeiro desde 2020. As empresas listadas perderam R$ 734 bilhões em valor de mercado, e o investidor estrangeiro tirou R$ 2,85 bilhões da bolsa no dia.
O juro futuro de janeiro de 2031 saiu de 12,64% para 15,19% em um pregão, e o Tesouro cancelou os leilões de títulos prefixados e corrigidos pela inflação da semana. Na sexta, o mesmo contrato ajustou em 15,27%, 263 pontos acima da sexta anterior. ° O juro subiu em todos os prazos, e subiu mais nos prazos longos.
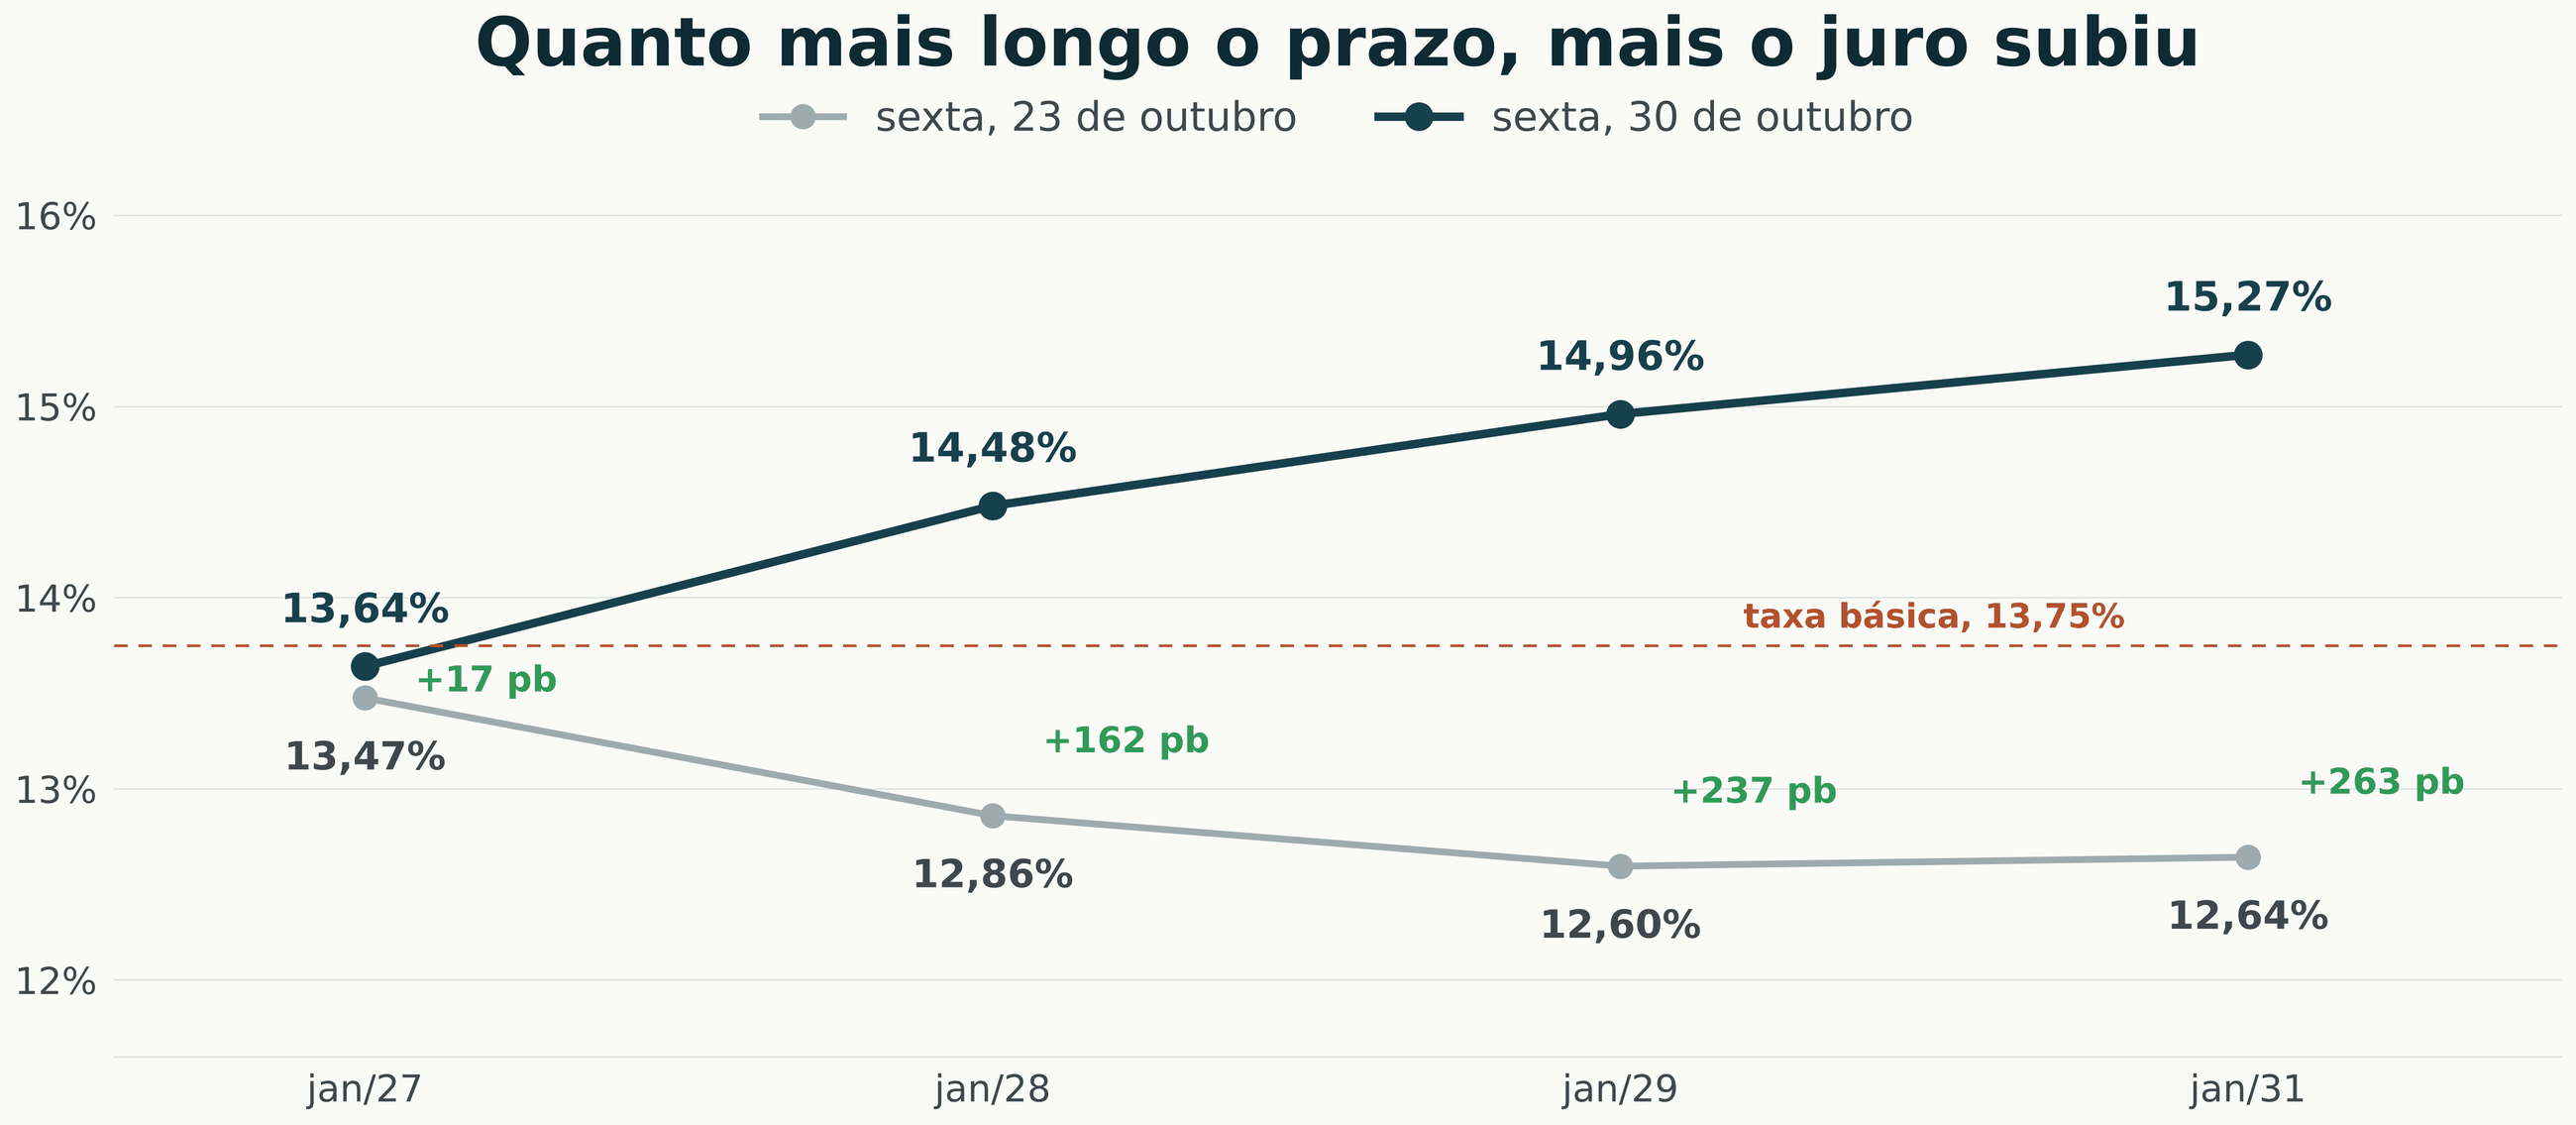 Juro futuro por vencimento em 23 e 30 de outubro de 2026, em porcentagem ao ano. B3, ajuste de 30 de outubro e ajuste ou última negociação de 23 de outubro. ° Diferença em pontos-base calculada pela casa. A linha tracejada é a taxa básica vigente. A curva de dólar futuro por vencimento não foi publicada nesta edição porque só os vencimentos de novembro e dezembro foram conferidos.
arraste para o lado
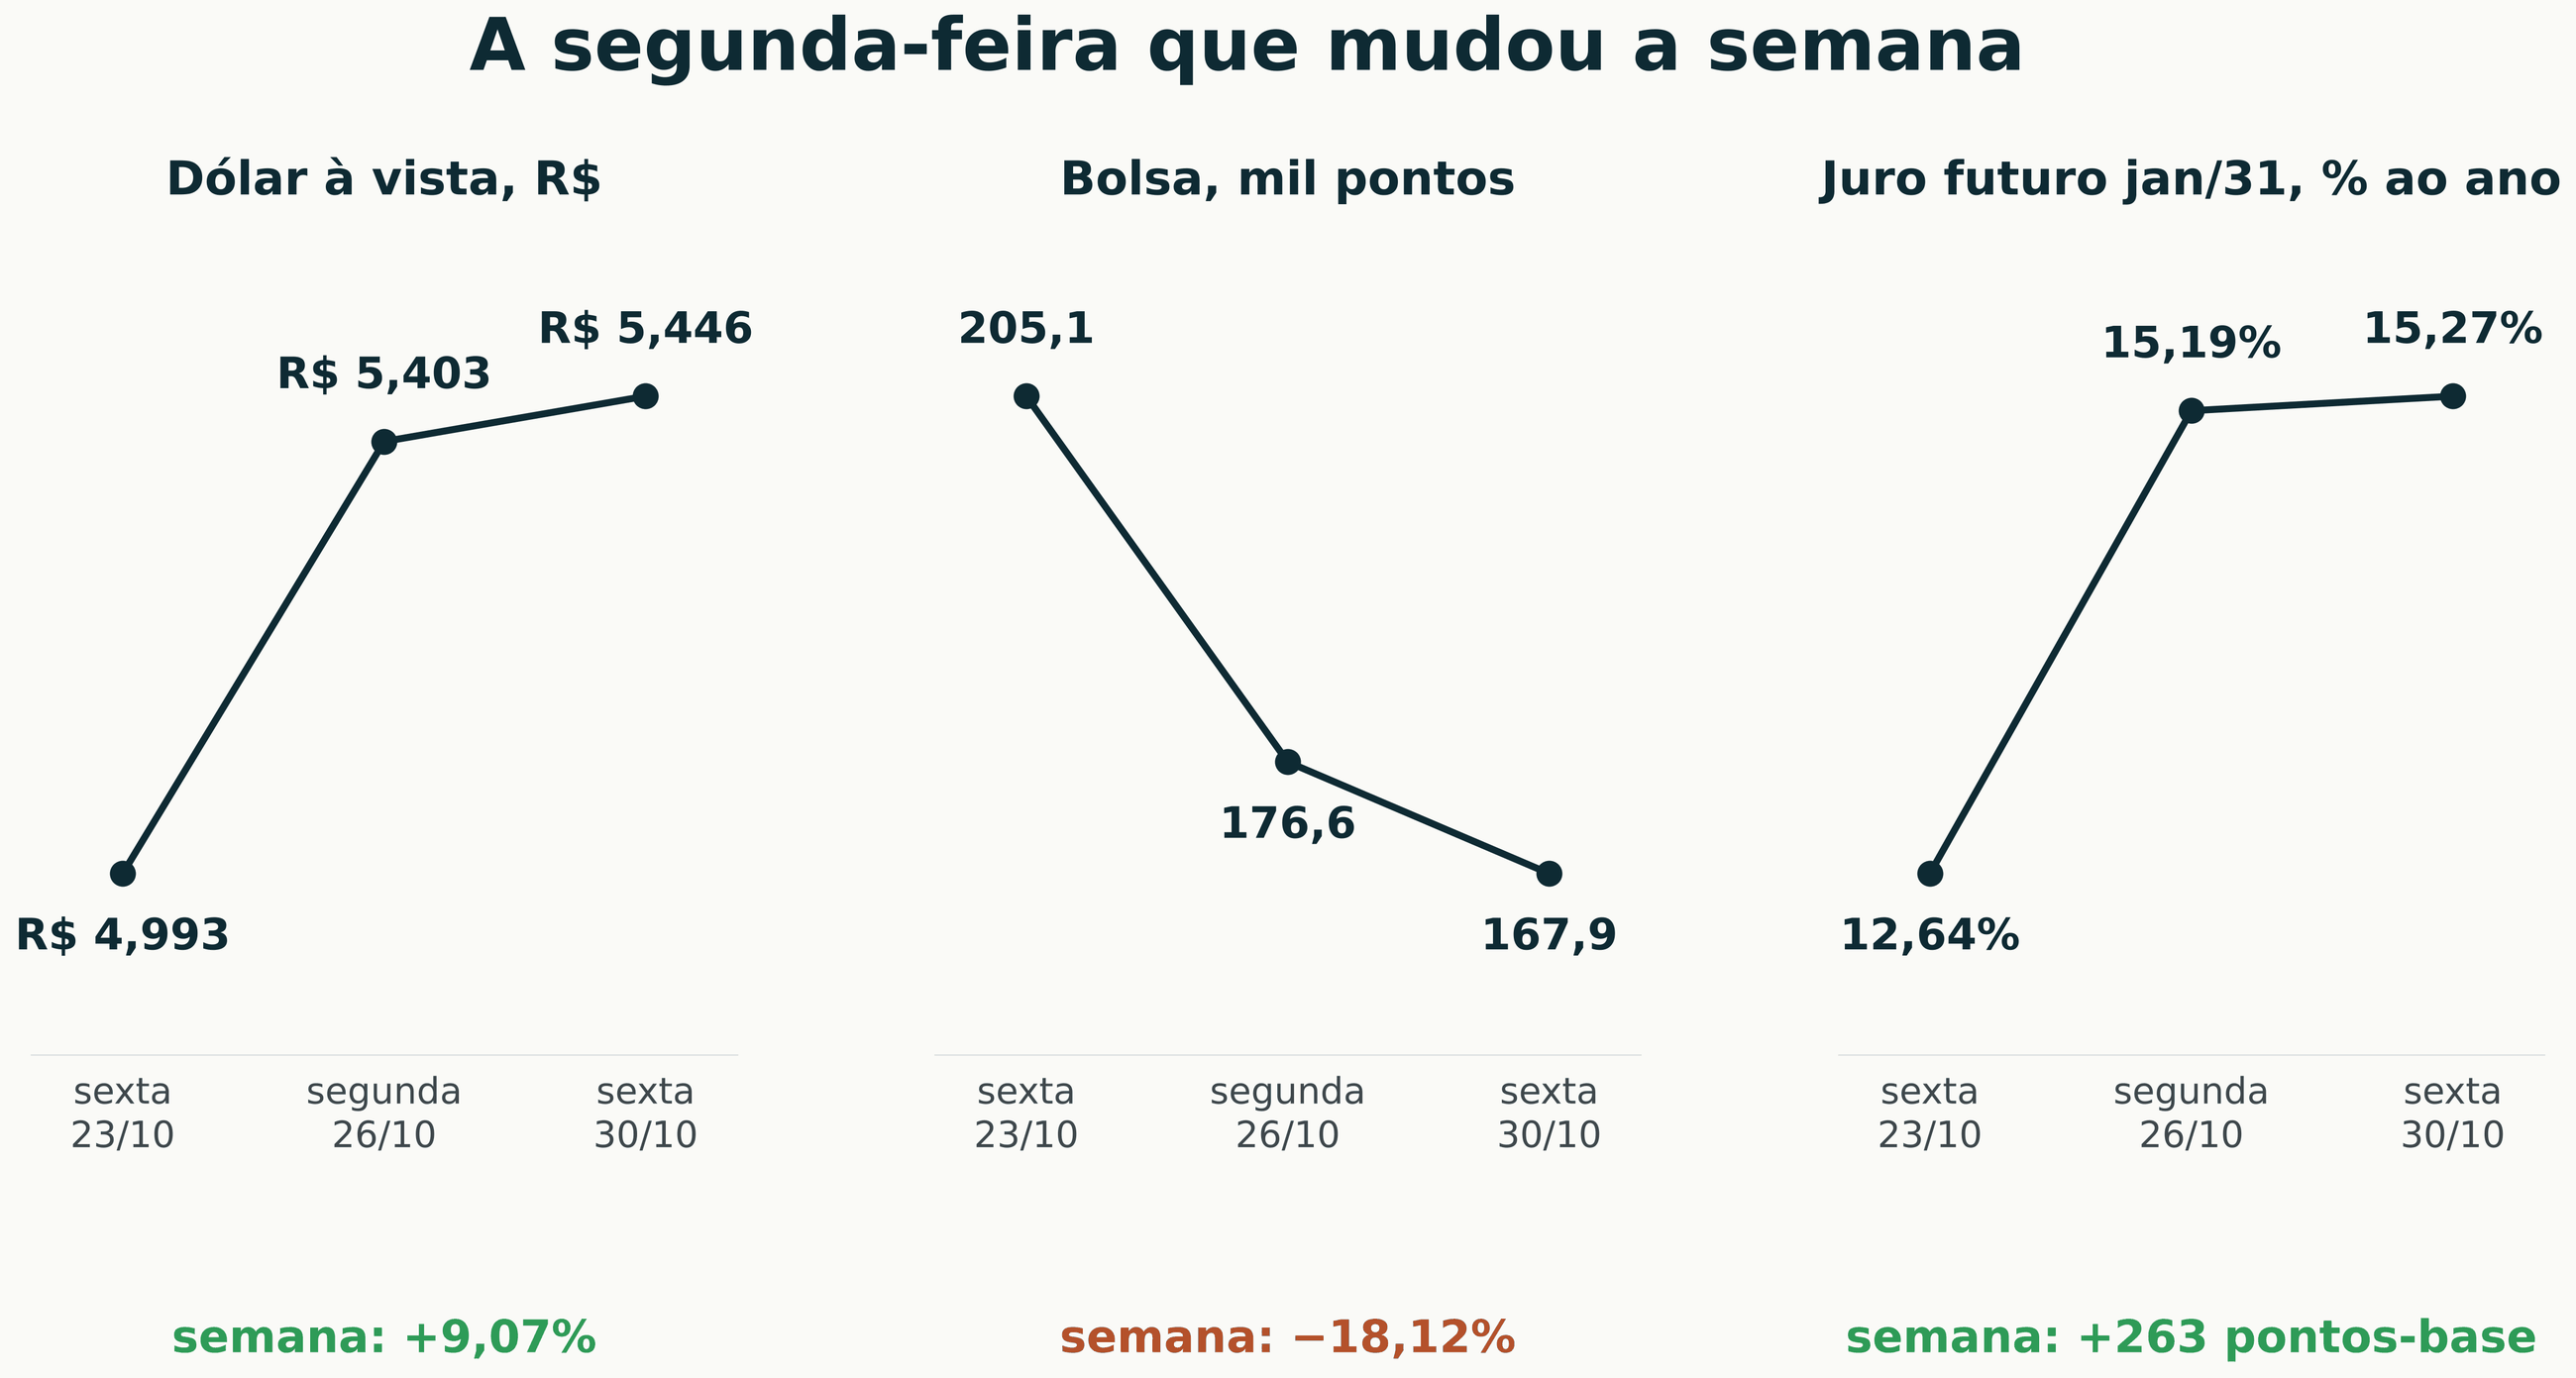 Dólar à vista, índice da bolsa e juro futuro de janeiro de 2031 nos fechamentos de 23, 26 e 30 de outubro de 2026. B3 e imprensa econômica. ° Variação da semana calculada pela casa. Verde e vermelho indicam o sinal da variação, não se ela foi boa ou ruim.
arraste para o lado
Na semana, a maior alta desde 2008
O dólar fechou a sexta em R$ 5,446, o maior fechamento de 2026, com alta de 9,07% na conta de sexta a sexta ° e a maior alta semanal desde outubro de 2008. Em outubro subiu 5,27%. A bolsa fechou em 167.922 pontos, queda de 18,12% na semana, a pior desde março de 2020, e as empresas listadas perderam R$ 963 bilhões em valor de mercado na semana. Da máxima histórica de 209.713 pontos, em 9 de outubro, até a mínima de sexta, a queda chegou a 20,4% °. Na curva de juros, o vencimento de janeiro de 2027 subiu 17 pontos-base e o de janeiro de 2031, 263. ° O mercado não cobrou só o susto de segunda. Passou a cobrar mais caro para emprestar por mais tempo.
O que o câmbio precifica agora é a conta pública. O nome do ministro da Fazenda não foi definido: o governador do Piauí foi citado e disse no dia 26 que nunca tratou de cargo. Aliados do governo disseram que o ajuste fiscal não é prioridade imediata, e as declarações reforçaram a desconfiança. Antes do segundo turno, a curva de juros precificava cortes até 12,50%. Na quinta, a pesquisa de opções da B3 dava 63% de chance de manutenção em 13,75% na quarta, 4, e 28% de corte, com alta passando a aparecer para dezembro.
Copom de quarta, 4. Manutenção já é o cenário mais provável. Um sinal de alta para dezembro sobe de novo o juro do crédito livre.
Nome da Fazenda e orçamento de 2027. São os dois fatos que podem devolver parte do câmbio. Até lá, o dólar e o juro longo seguem cobrando o risco fiscal.
Volatilidade. Um dólar que anda 8% em um dia muda em horas a conta de quem vende soja em reais e de quem compra insumo em dólar.
Em uma semana o dólar teve a maior alta desde 2008, e o juro para 2031 subiu cerca de quinze vezes mais que o juro para 2027. ° O câmbio deixou de ser variável de eleição e passou a ser variável fiscal. Para o produtor, isso quer dizer que o dólar de venda da soja e o dólar de compra do adubo vão depender, daqui para frente, do orçamento de 2027 e de quem for sentar na Fazenda.
O Banco Central divulgou em 29 de outubro os dados de setembro. A inadimplência acima de noventa dias do crédito rural direcionado à pessoa física caiu de 9,7% para 8,7%. Nas operações a taxa de mercado foi de 17,6% para 15,8%, e nas de taxa regulada, de 3,8% para 3,7%. A pessoa jurídica rural ficou estável em 1%.
No mesmo mês, a carteira rural direcionada da pessoa física encolheu 2,3%, para R$ 548,5 bilhões, e caiu 1,8% no ano. No sistema financeiro inteiro, as concessões de crédito direcionado caíram 11,8% em setembro. A queda veio num mês de carteira menor, e o dado não separa quanto foi pagamento, renegociação ou baixa. A parte problemática da carteira rural estava em R$ 204,9 bilhões em agosto, 23,8% do total, contra 17,0% um ano antes.
O preço do dinheiro mudou em uma semana
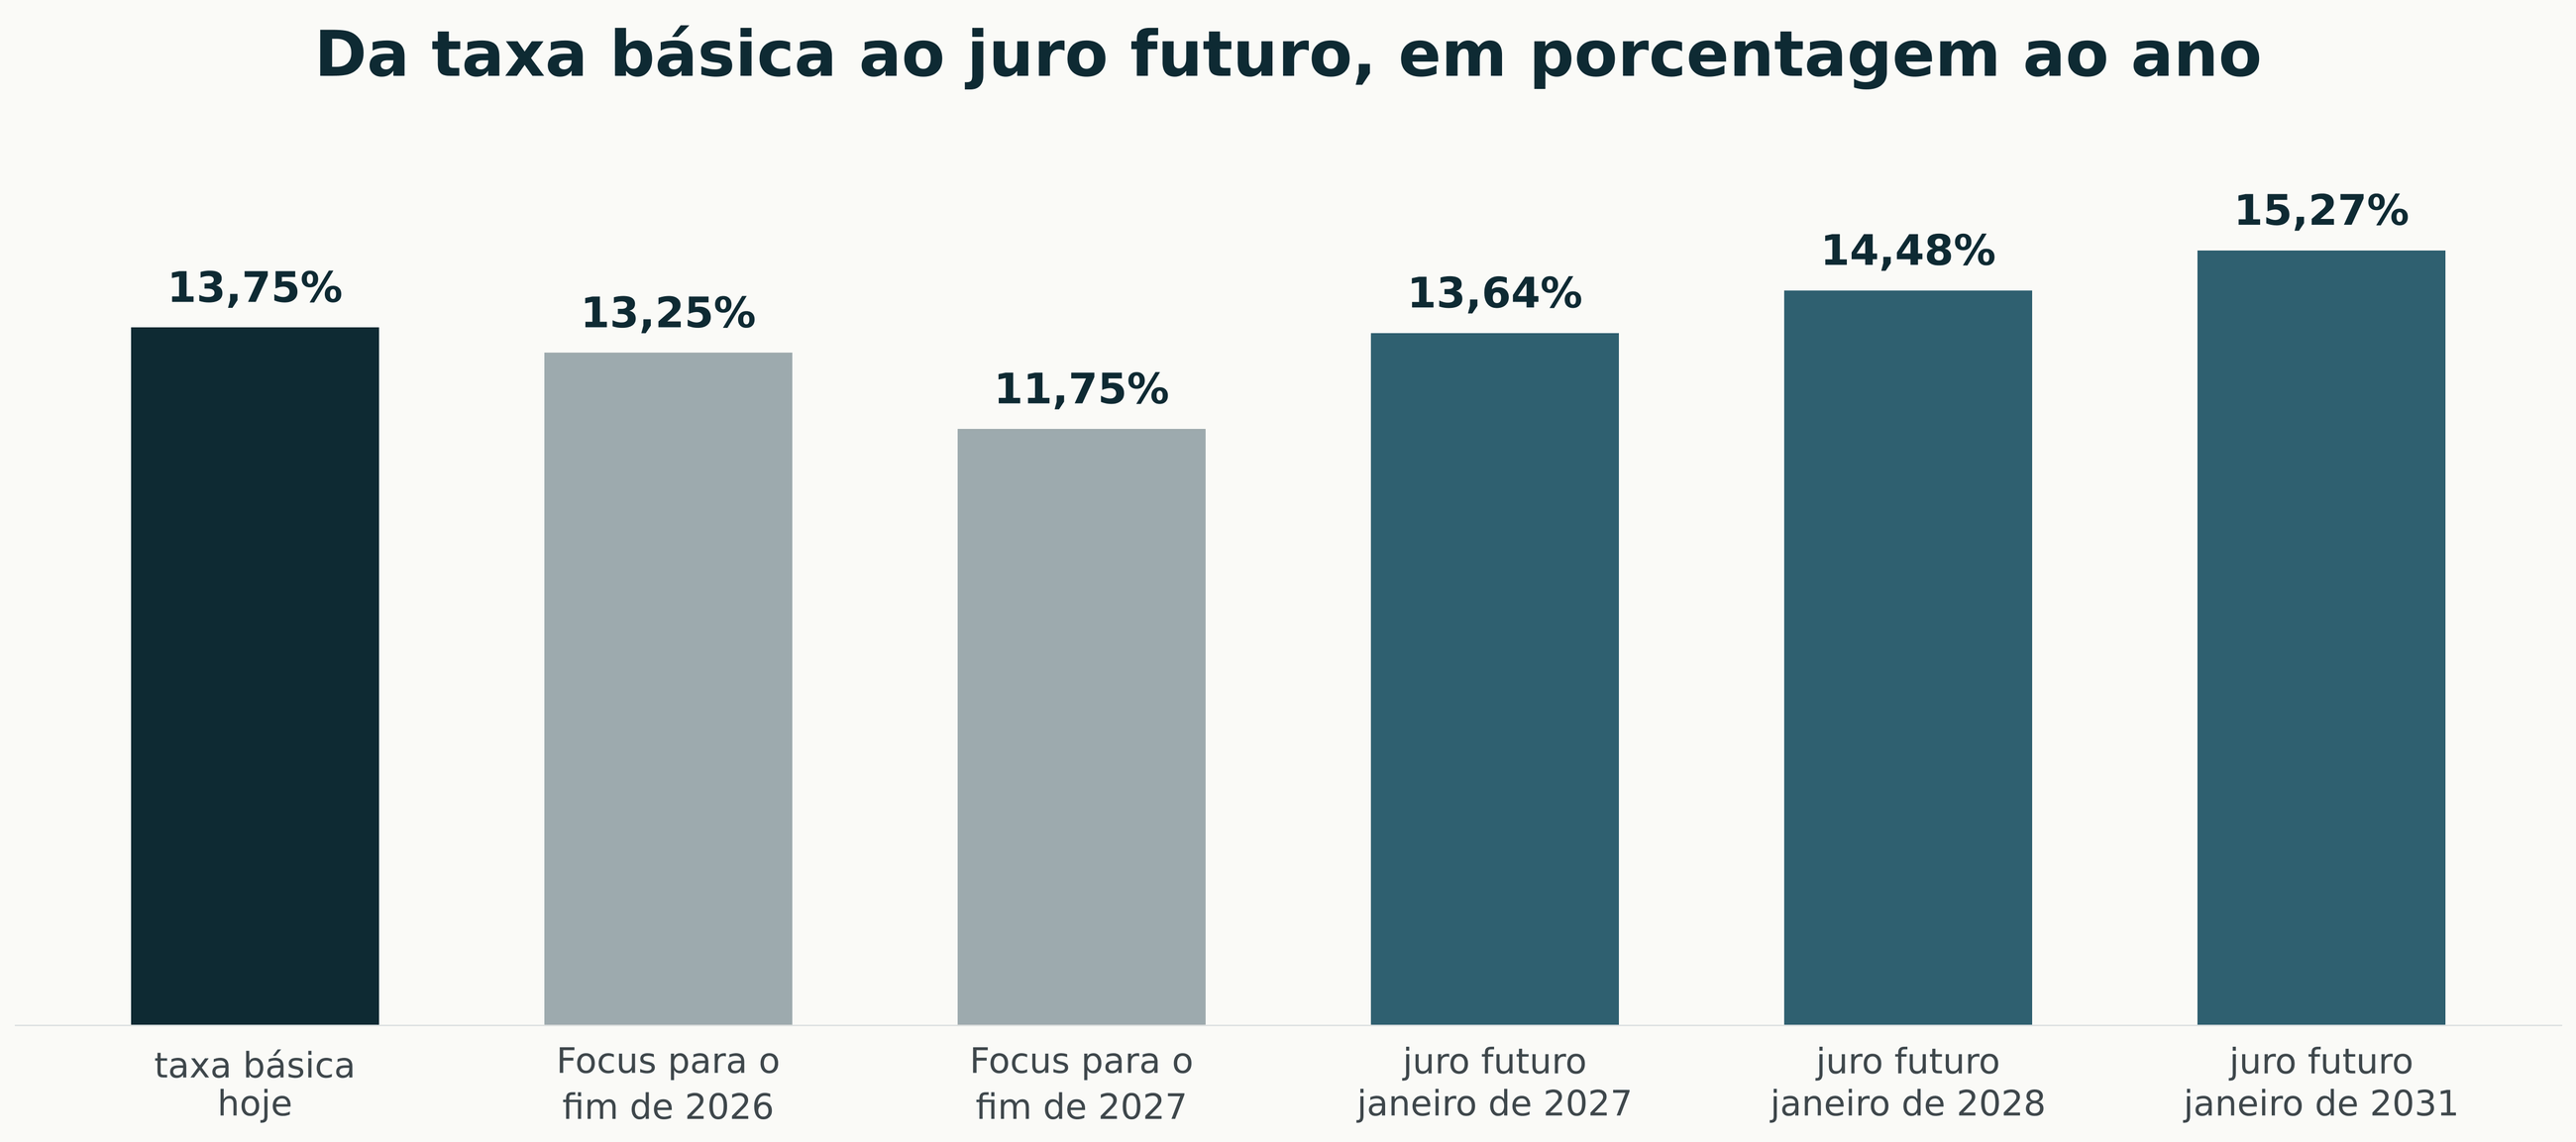 Taxas de juro ao ano em 30 de outubro de 2026. Taxa básica vigente, projeções de mercado da pesquisa semanal de expectativas de 26 de outubro, coletada até 23 de outubro, antes do resultado da eleição, e juro futuro da B3 no ajuste de sexta.
arraste para o lado
A pesquisa de expectativas de 26 de outubro, coletada antes da eleição, ainda projetava a taxa básica em 13,25% no fim de 2026 e 11,75% no fim de 2027. Na sexta, o juro futuro de janeiro de 2027 ajustou em 13,64% e o de janeiro de 2028 em 14,48%. ° O mercado parou de precificar cortes, e a partir de 2028 já cobra juro acima da taxa básica atual. É essa taxa que serve de base para o crédito sem equalização, da CPR ao financiamento de revenda.
O Plano Safra baixou o juro, falta dinheiro para emprestar
O Plano Safra 2026/27 é de R$ 525,1 bilhões para a agricultura empresarial, com custeio a 12,5% ao ano, contra perto de 14% no ciclo anterior, e Pronamp de R$ 72,6 bilhões a 9%. O plano cumpriu o papel de baixar o juro do crédito com subsídio. O que travou foi o dinheiro para emprestar: de julho a setembro foram desembolsados R$ 73,4 bilhões, 35,3% abaixo do mesmo período de 2025. A principal fonte de recurso livre, a LCA, encolheu 7,4% no ano, para R$ 563,2 bilhões, e o governo estuda cobrar IOF sobre ela e sobre os demais títulos isentos, segundo a imprensa, ainda sem proposta formal.
Custo do crédito livre. Com o juro futuro acima de 15%, CPR, barter e crédito de revenda ficam mais caros antes de qualquer decisão do Copom.
IOF sobre a LCA. Se sair do estudo, encarece a principal fonte de crédito rural a juro livre. É tema para acompanhar nas próximas semanas.
O Plano Safra baixou o juro do custeio, e o mercado subiu o juro de todo o resto. O crédito equalizado ficou mais barato e mais escasso, e o crédito a mercado ficou mais caro e mais procurado. A melhora da inadimplência de setembro veio com a carteira encolhendo, e enquanto não se souber quanto foi pagamento, ela ainda não é notícia boa.
Com o juro acima de 15% e o crédito mais seletivo, a margem de erro do caixa ficou menor. Um ano assim não precisa ser atravessado sozinho. Ter ao lado um executivo de mercado, que acompanha câmbio, juro, prêmio e insumo todos os dias e conhece a sua operação por dentro, é parte do custo de produzir com segurança. contextoagro.com.br
Em dólar, o adubo quase não mexeu. A ureia caiu US$ 10, para US$ 475 por tonelada no CFR Brasil, o sulfato de amônio subiu US$ 3, para US$ 263, e o nitrato caiu US$ 5, para US$ 380. MAP, superfosfato triplo, SSP e cloreto de potássio ficaram estáveis.
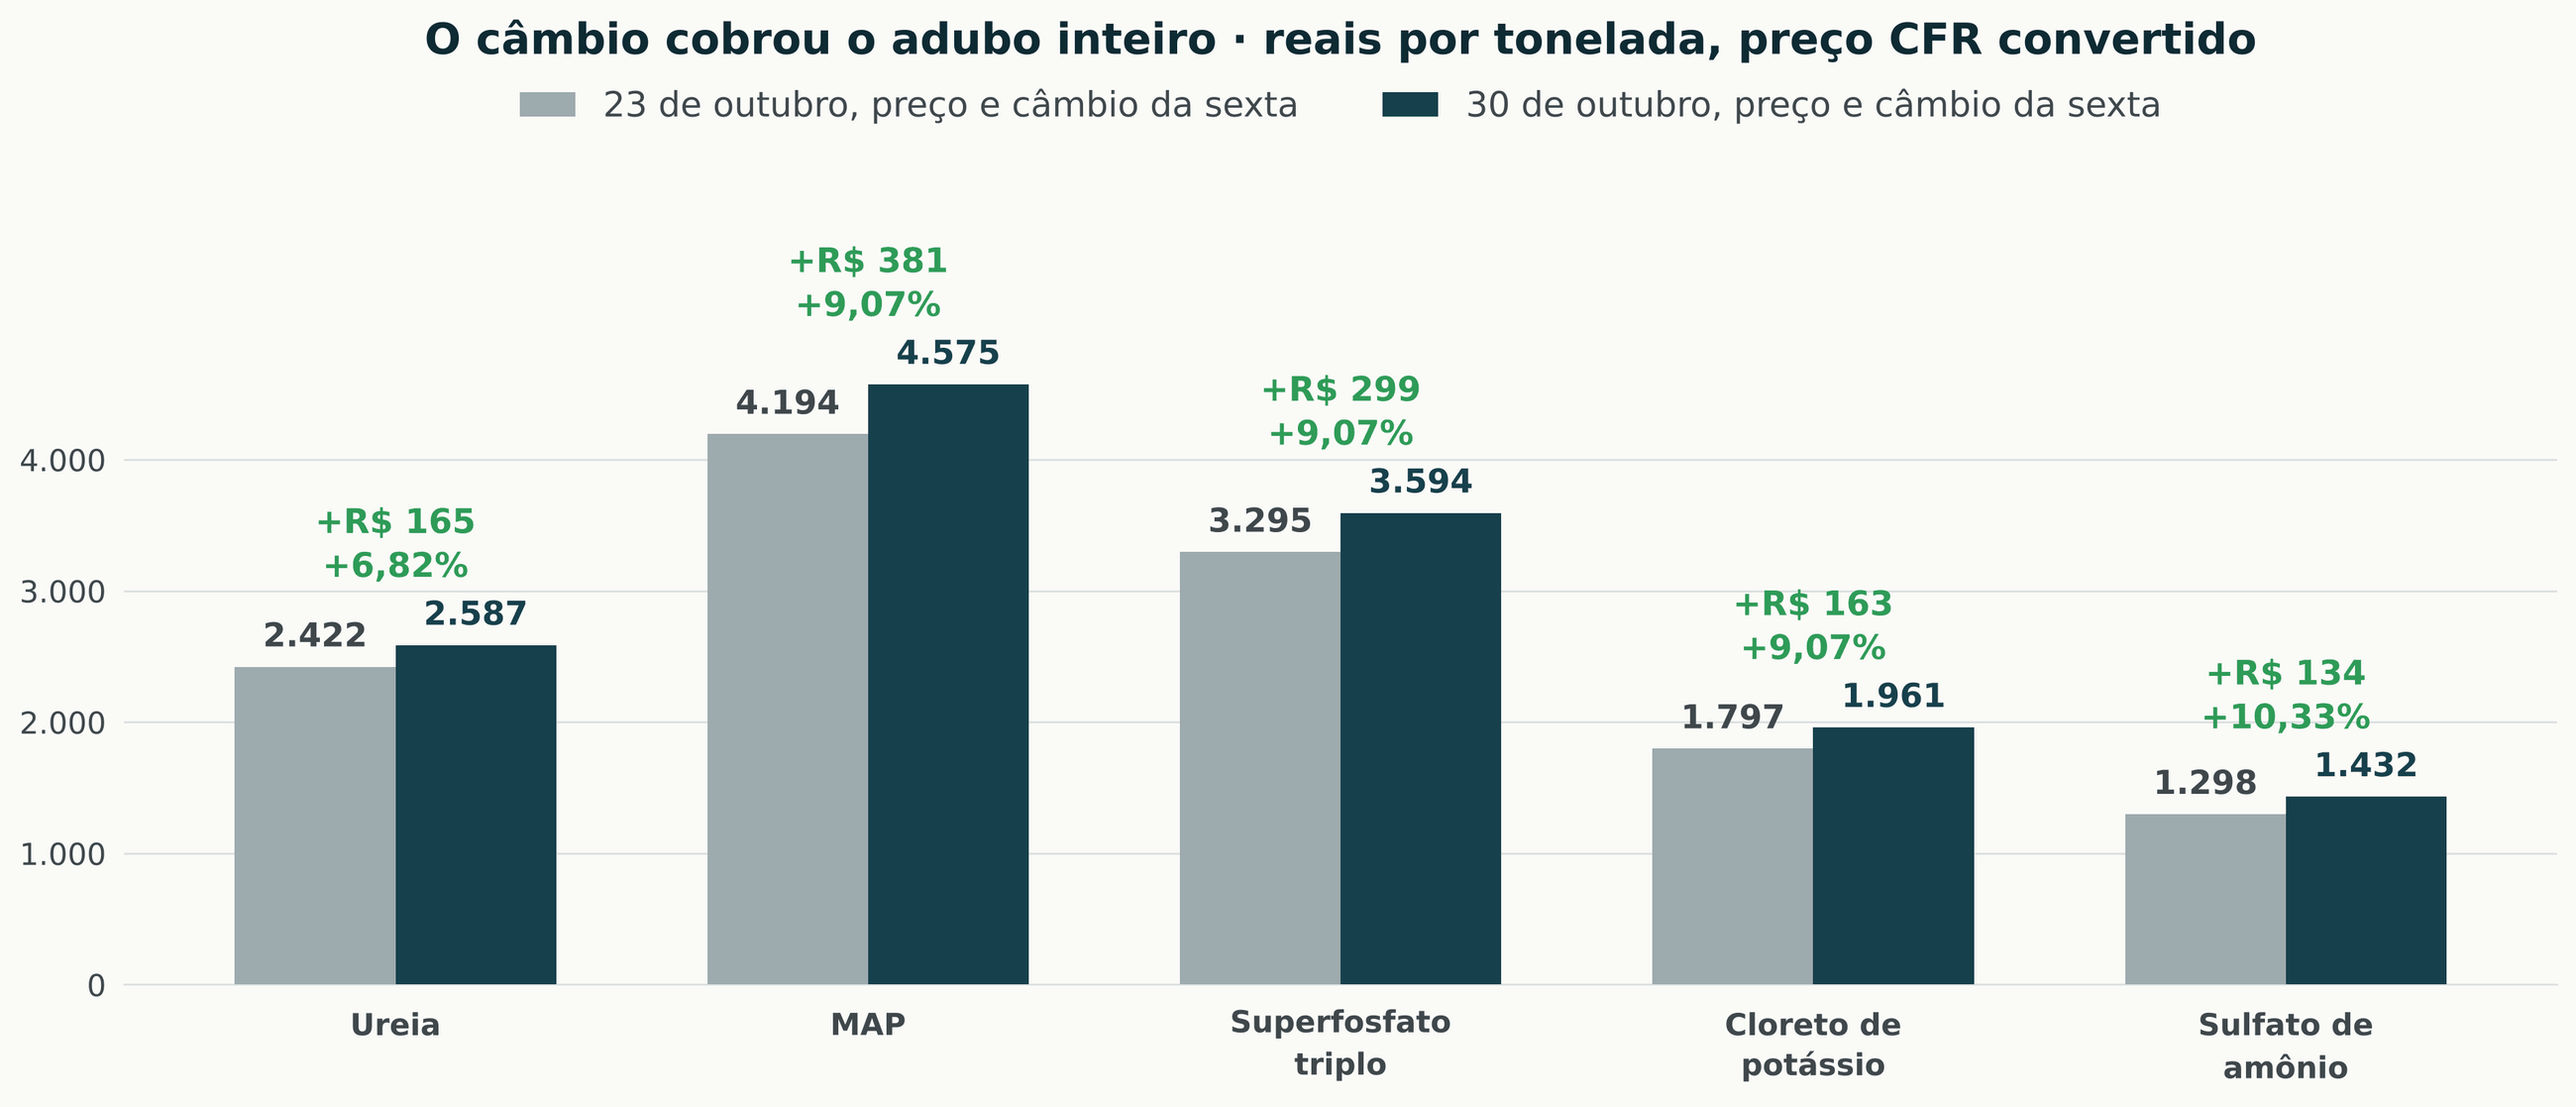 Preço CFR Brasil convertido em reais pelo dólar de fechamento de 23 e de 30 de outubro de 2026, R$ 4,993 e R$ 5,446. ° Barra cinza para 23 de outubro e escura para 30 de outubro. A variação aparece em verde porque é positiva, pela lei de cor da casa, mesmo sendo alta de custo. Preço em dólar pela leitura de mesa de 30 de outubro, antes do fechamento do câmbio.
arraste para o lado
Em reais, a conta é outra. A queda da ureia em dólar foi engolida pelo câmbio, e o produto subiu 6,82% em reais. ° Os fosfatados e o potássio subiram exatamente o dólar, 9,07%. No interior, a ureia subiu perto de R$ 100 por tonelada nas principais praças, para R$ 3.528 em Cascavel, R$ 3.549 em Rio Verde, R$ 3.561 em Uberlândia e R$ 3.586 em Sorriso, alta de cerca de 2,8%. ° Em reais por tonelada, o interior subiu perto de R$ 98, contra R$ 165 do importado, cerca de 60% do repasse. ° O interior ainda não repassou o câmbio inteiro.
O Brasil comprou menos adubo o ano inteiro
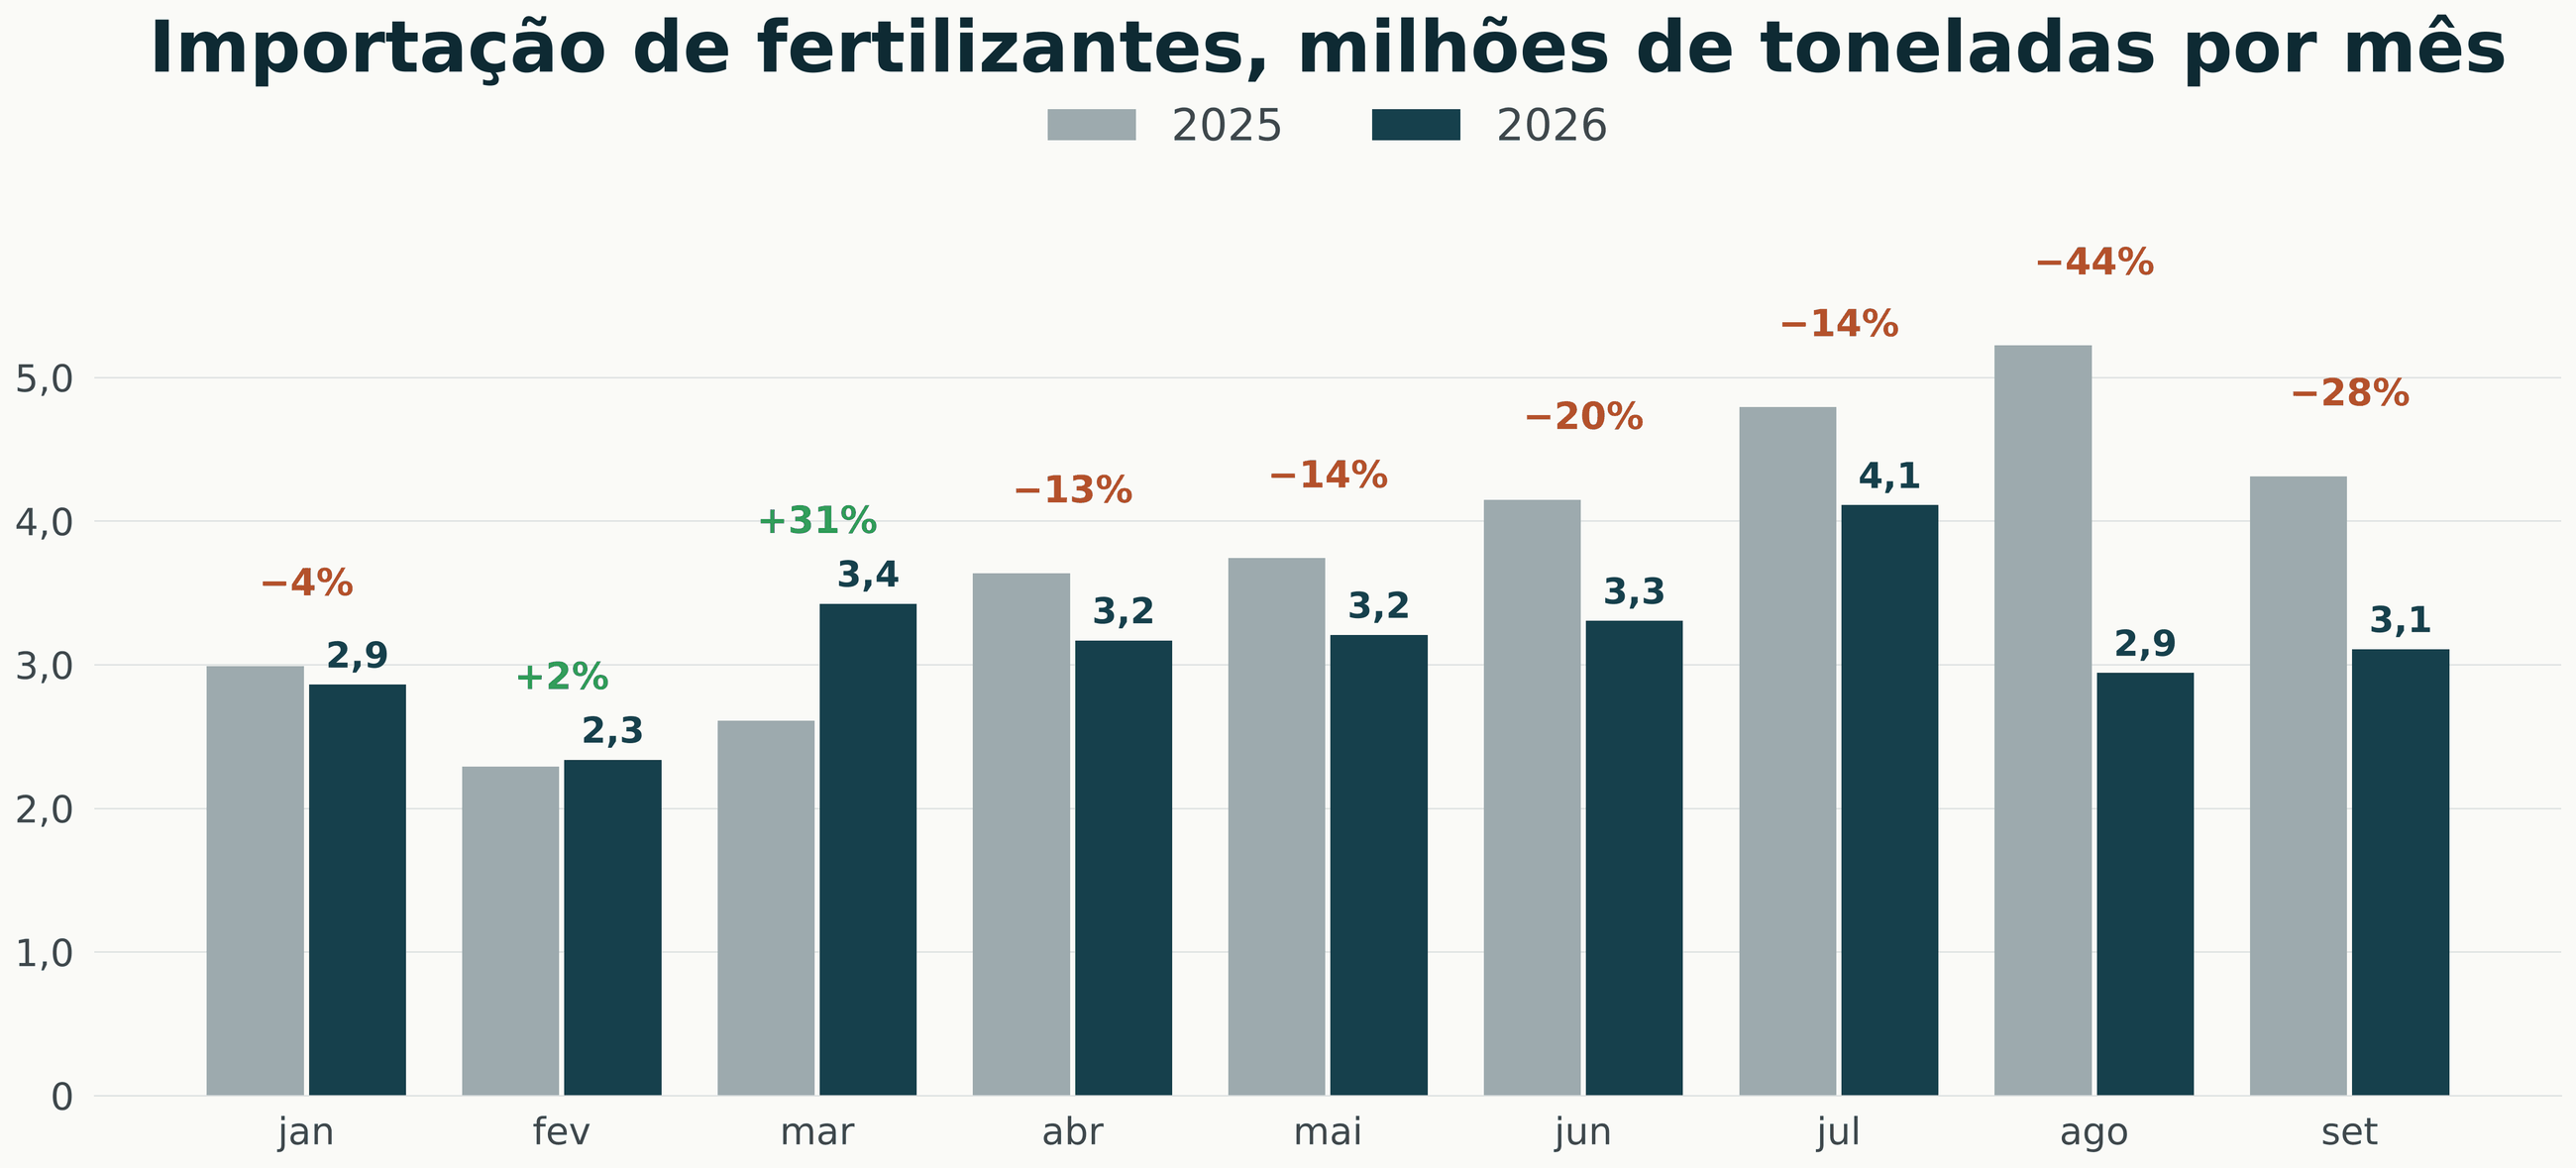 Importação brasileira de adubos e fertilizantes químicos por mês, em milhões de toneladas, de janeiro a setembro de 2025 e de 2026. Secretaria de Comércio Exterior, totais mensais publicados pela imprensa a partir do dado oficial. ° Variação mensal calculada pela casa. Outubro fica fora porque o mês ainda não fechou.
arraste para o lado
De janeiro a setembro o Brasil importou 28,5 milhões de toneladas de fertilizantes, 15,6% menos que em 2025, cerca de 5,3 milhões de toneladas a menos. Foram seis meses seguidos de queda, com o pior em agosto, 44% abaixo. ° Em outubro, até a quarta semana, a média diária estava em 186,2 mil toneladas, 10,3% abaixo de outubro de 2025. No ritmo atual o mês fecha perto de 3,9 milhões de toneladas. ° Menos produto entrando no porto nos meses que antecedem a compra do safrinha é o que deixa o mercado sensível a qualquer atraso de navio.
Menos navio chegando e um imposto novo em janeiro
A liquidez sumiu na semana. As compras para o milho safrinha, que deveriam voltar depois da eleição, não voltaram, e o line-up de ureia e de sulfato segue abaixo do ano passado. A China abriu nova cota de exportação de sulfato de 1,3 a 1,5 milhão de toneladas, mas parte vai para o produto compactado e para outra indústria, e nem tudo é oferta para o Brasil. No potássio, o contrato chinês de 2027 deve subir de US$ 10 a 15 sobre os US$ 348 de 2026.
A troca do PIS e da Cofins pela CBS, com a alíquota de referência de 11,3% aprovada pelo TCU em 28 de outubro, leva parte dos canais a avaliar concentrar compras e nacionalizações no primeiro trimestre de 2027, com economia perto de 2% em algumas operações. O risco é faltar produto para entrega em janeiro e fevereiro, justamente na janela de compra do safrinha.
Repasse no interior. A ureia do interior subiu perto de R$ 98 por tonelada, contra R$ 165 do importado em reais. ° A diferença ainda não chegou ao balcão.
Janela de janeiro e fevereiro. Compras concentradas no primeiro trimestre por causa da CBS podem apertar a entrega justamente para o safrinha.
Line-up. Com a importação 15,6% menor no ano e ureia e sulfato com menos navio programado, sobra pouco espaço para atraso logístico.
A ureia caiu em dólar e subiu em reais. O interior repassou cerca de 60% da alta do importado em reais. ° O que falta repassar chega na próxima compra, e a próxima compra é a do safrinha, numa janela em que pode faltar navio e pode sobrar data fiscal.
Quatro empresas que vivem do campo brasileiro publicaram o terceiro trimestre entre 28 e 30 de outubro. A BASF na quarta, a Bunge e a FMC na quinta e a Syngenta na sexta. Os números contam a mesma história pelos dois lados do balcão: quem vende defensivo vendeu de 10% a 22% menos, e quem compra e processa grão ganhou mais.
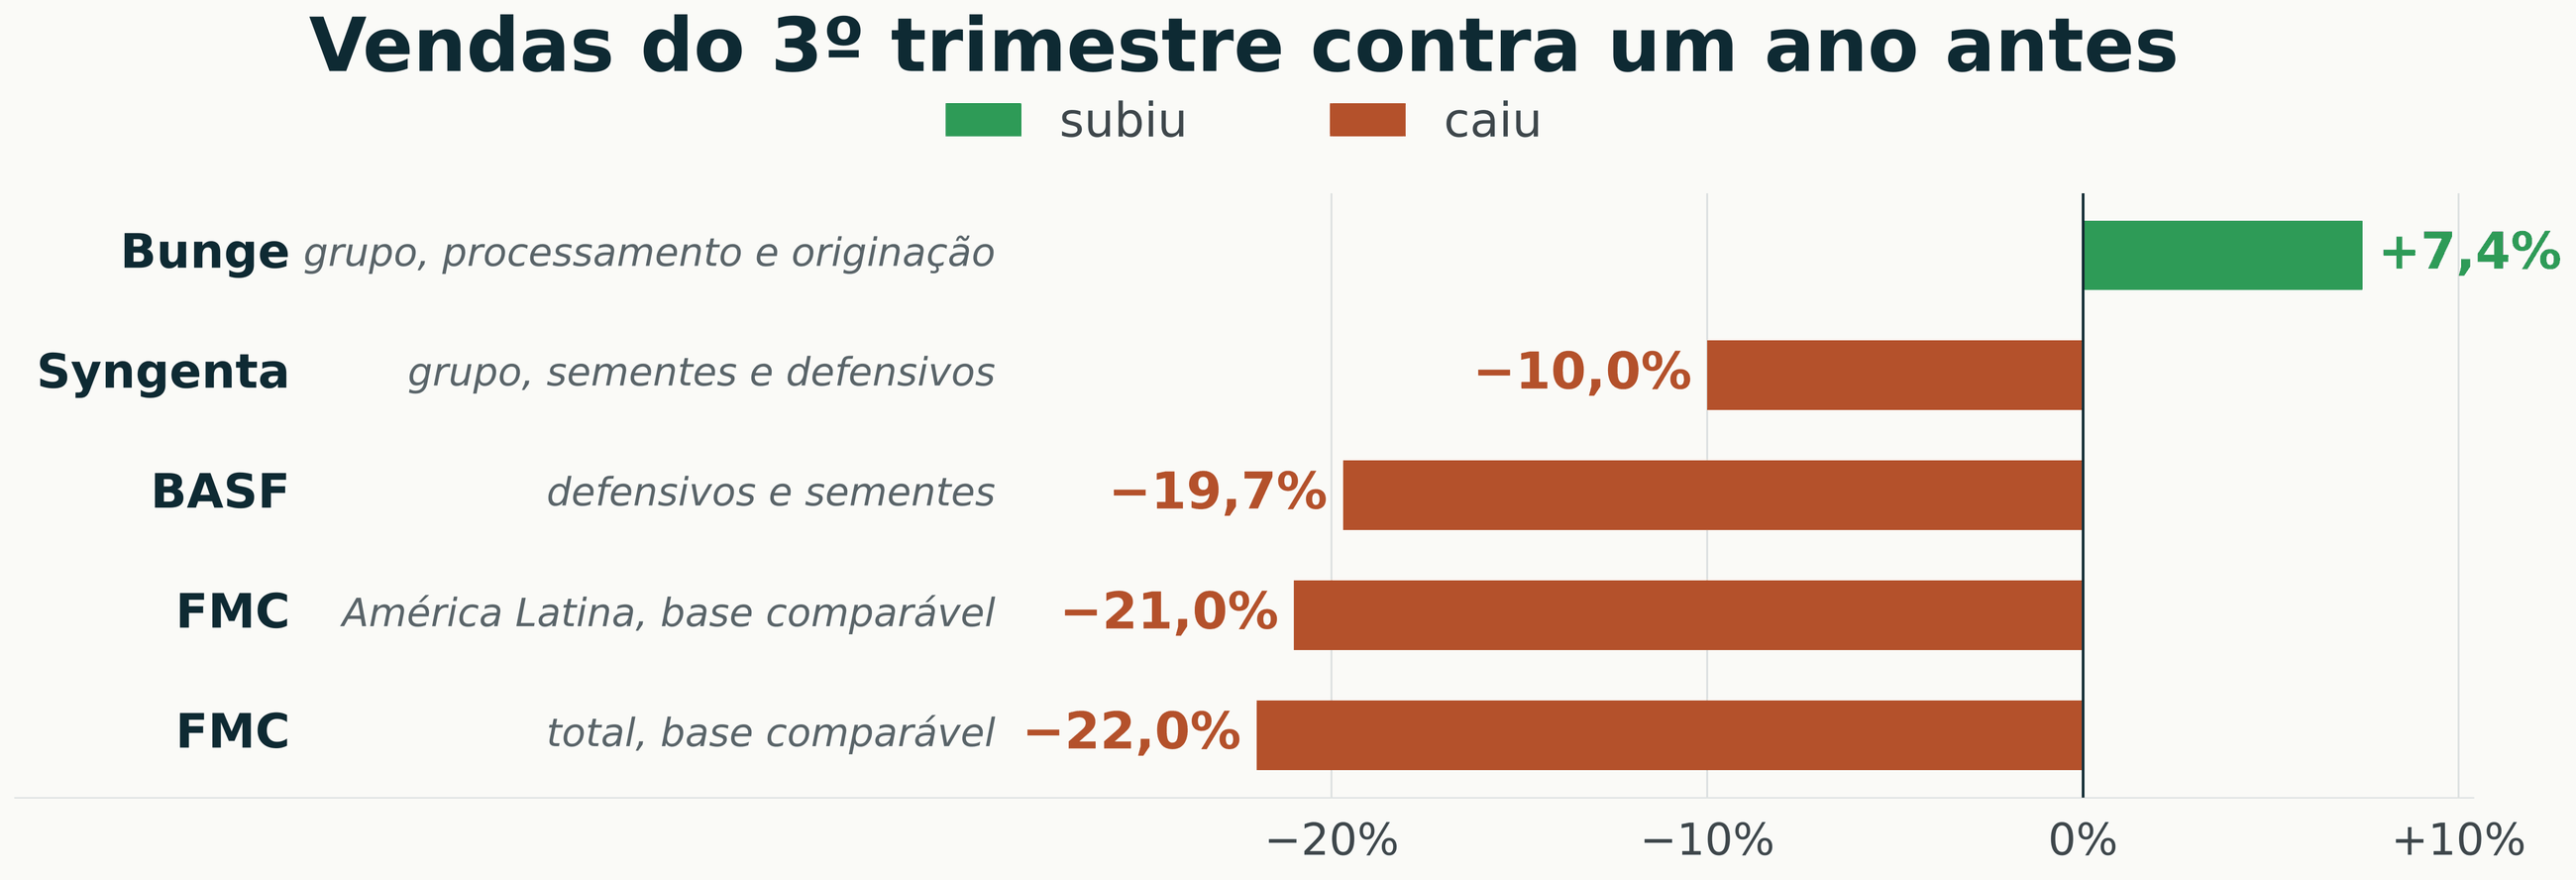 Vendas do terceiro trimestre de 2026 contra o terceiro trimestre de 2025, em dólar ou euro. FMC em base comparável, sem a Índia vendida e sem as ações comerciais de outubro. BASF pela divisão agrícola. Syngenta e Bunge pelo grupo. ° A variação da Bunge é calculada pela casa com as vendas líquidas do comunicado, US$ 23,80 bilhões contra US$ 22,16 bilhões. Fonte: comunicados de resultado das empresas, 28 a 30 de outubro.
arraste para o lado
O gráfico de cima compara o tamanho da queda. O de baixo mostra de onde ela veio, empresa por empresa. Na FMC, quase toda a perda comparável foi de volume, 21 dos 22 pontos. Na BASF, fungicidas e herbicidas, as duas maiores linhas, responderam por cerca de 80% da queda. ° Na Syngenta, metade da queda veio dos defensivos e mais de um terço do negócio chinês, onde a empresa reduz de propósito a venda de baixa margem. ° Na Bunge, o ganho veio do esmagamento de soja e de outras oleaginosas.
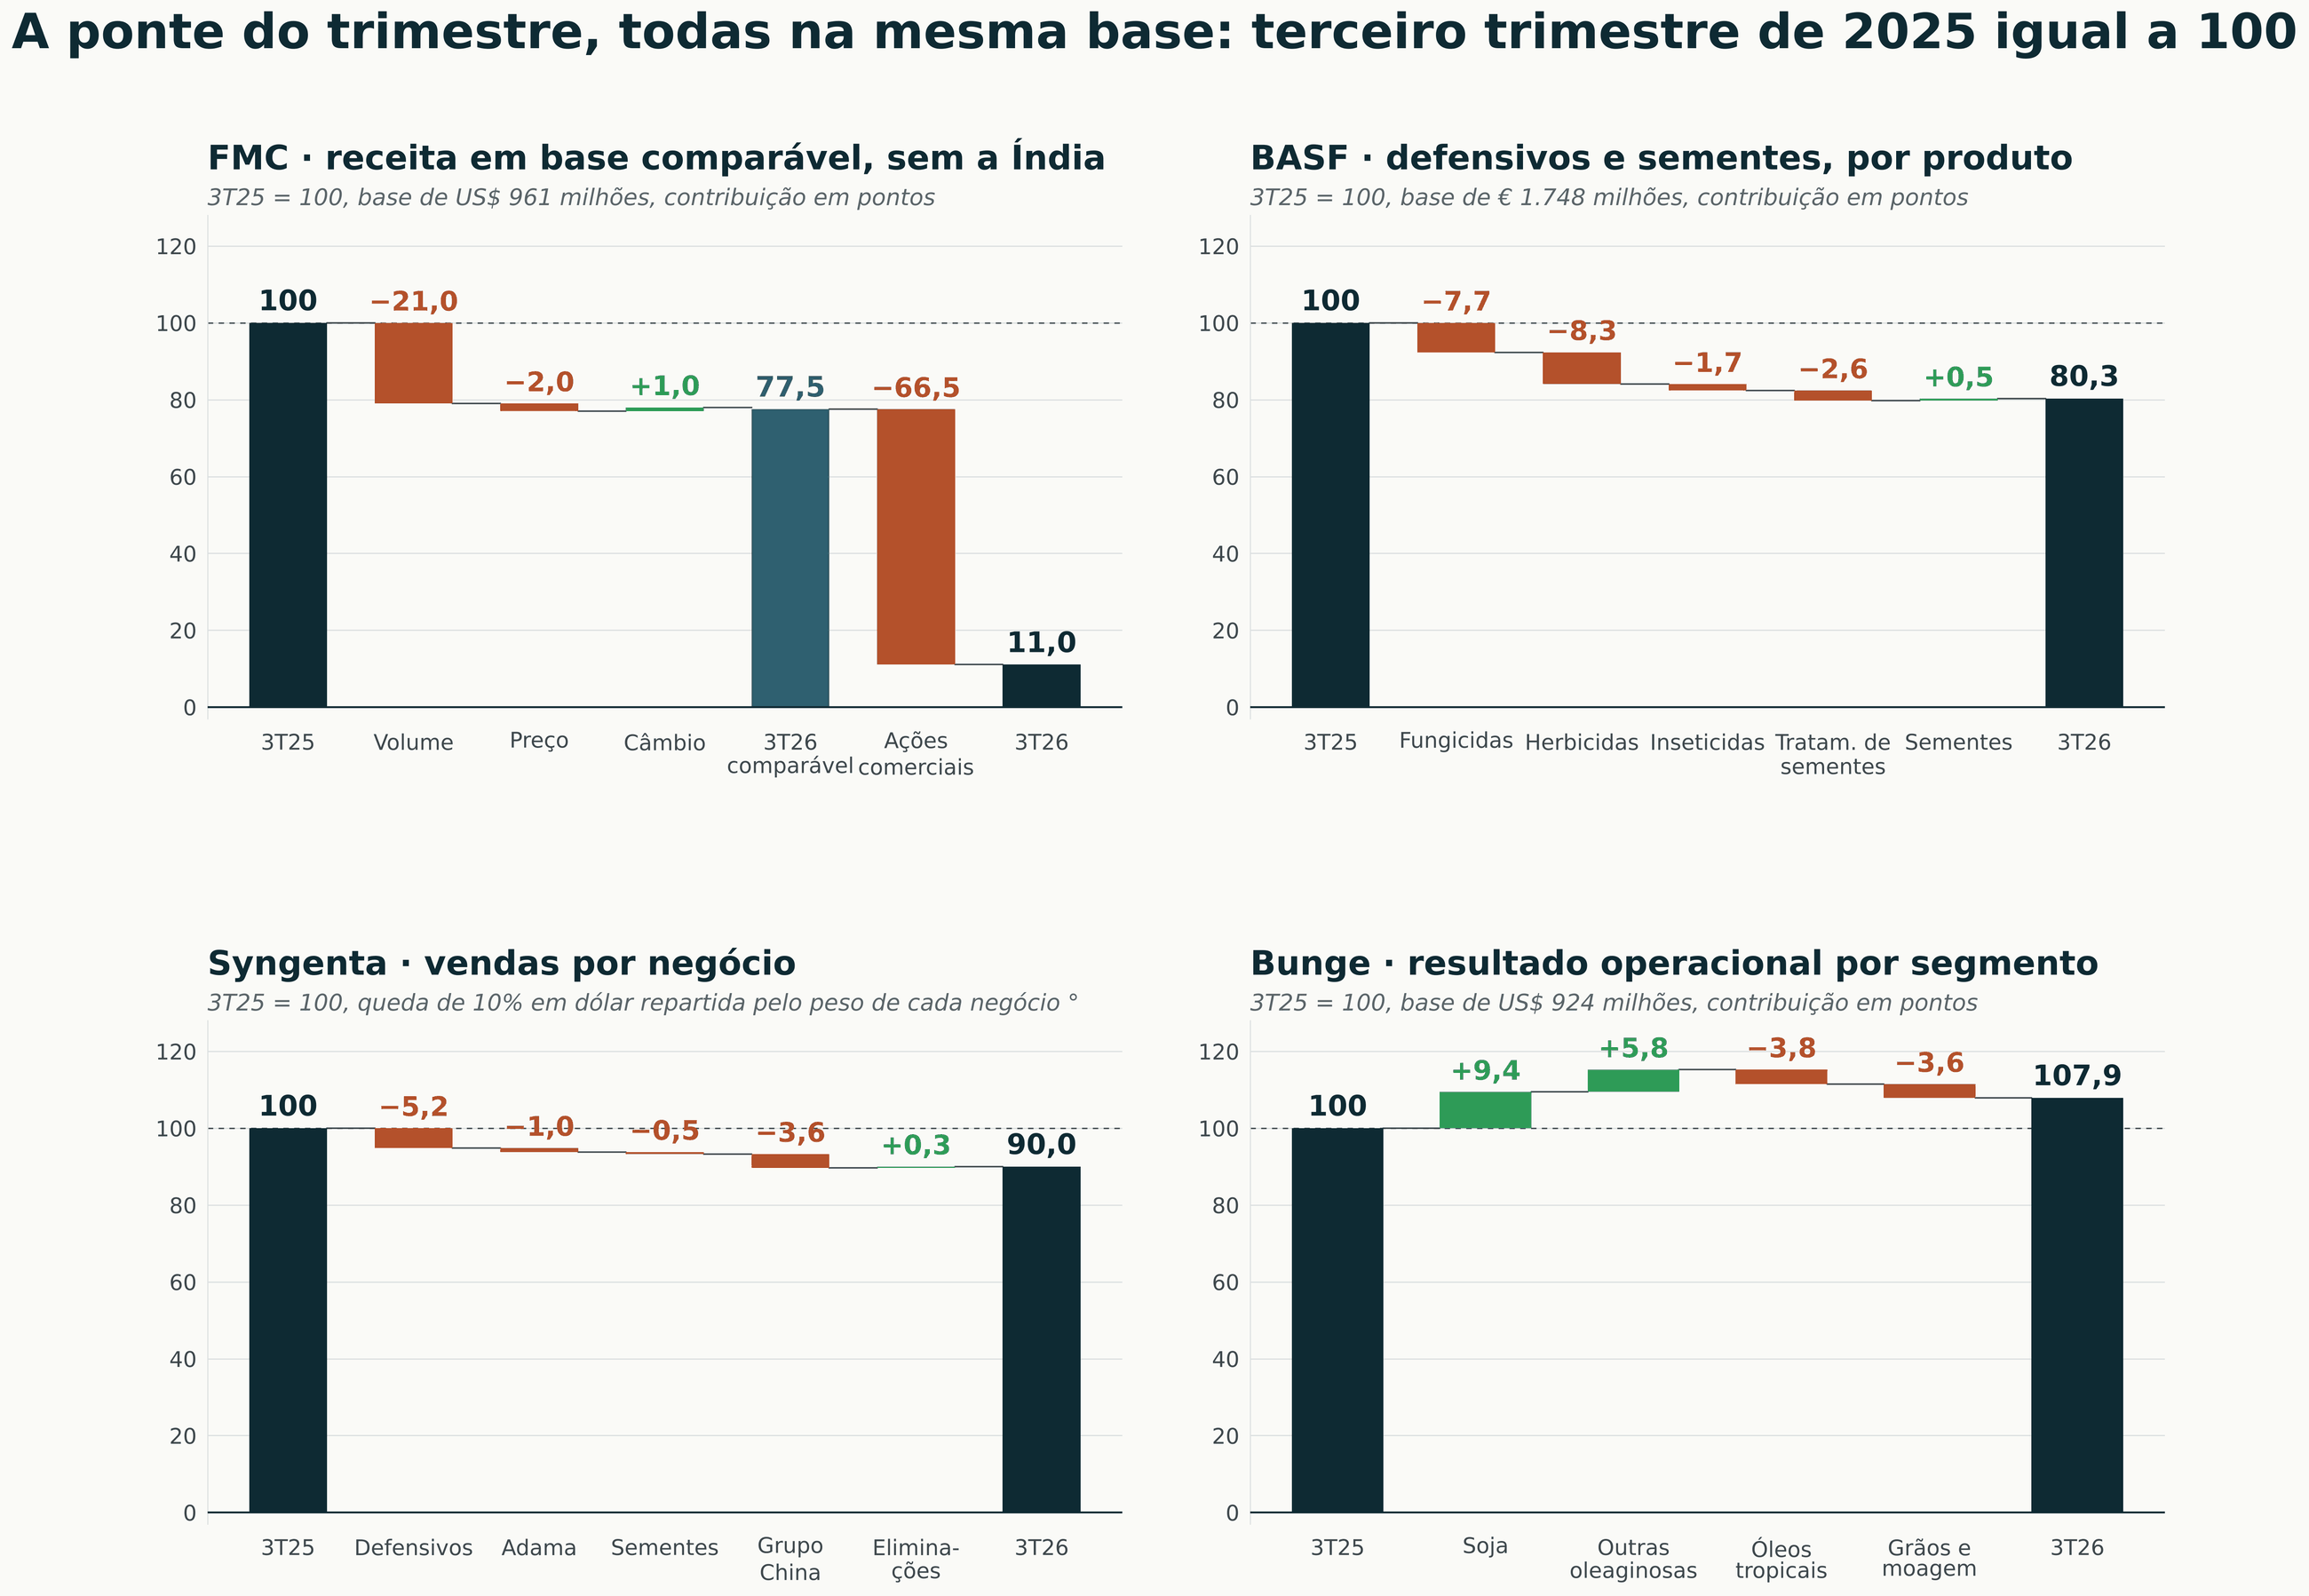 Variação do terceiro trimestre de 2025 para o de 2026, com o terceiro trimestre de 2025 de cada empresa igual a 100 e cada linha medida em pontos dessa base. ° FMC em base comparável, sem o negócio da Índia vendido, que tinha receita negativa de US$ 419 milhões no terceiro trimestre de 2025: volume, preço e câmbio pelos percentuais do comunicado, com diferença de arredondamento de meio ponto até o 3T26 comparável, de US$ 745 milhões, e as ações comerciais de US$ 639 milhões até a receita reportada de US$ 106 milhões. BASF pelas vendas da divisão agrícola por linha de produto. Syngenta pela queda de 10% em dólar informada pela empresa, repartida entre os negócios pelo peso de cada um na queda das vendas em yuan, de ¥ 40,9 para ¥ 35,1 bilhões, porque a tabela em dólar arredonda os negócios a um décimo de bilhão. ° Bunge pela soma do resultado operacional ajustado dos quatro segmentos, sem a linha corporativa. Pontos calculados pela casa a partir dos comunicados de resultado de 28 a 30 de outubro de 2026, e diferenças de um décimo vêm de arredondamento.
arraste para o lado
A FMC baixou o preço do estoque que está na revenda
A FMC reportou receita de US$ 106 milhões, contra US$ 542 milhões um ano antes. O número carrega US$ 639 milhões negativos das ações comerciais anunciadas em 15 de outubro. Sem elas e sem a Índia, a receita foi de US$ 745 milhões, queda de 22%, com volume −21%, preço −2% e câmbio +1%. Na América Latina, na mesma base, foram US$ 368 milhões, −21%, com demanda no Brasil mais fraca que o esperado e, nas palavras da empresa, amplificada pela incerteza do El Niño.
O detalhe que chega ao produtor está na segunda ação. Do impacto de cerca de US$ 672 milhões das ações no resultado operacional, perto de US$ 175 milhões são redução de preço de produtos caros que já estavam nas revendas do Brasil, da Argentina, dos Estados Unidos e do Canadá. A empresa diz que o ajuste vale só para o estoque do canal, não muda a tabela atual e é a única parte que reduz recebimento futuro. O motivo declarado é que a revenda passou a trabalhar com estoque mínimo, por causa do custo do financiamento, da percepção de oferta farta e da incerteza de demanda. Para o quarto trimestre, a FMC cortou a projeção: receita sem a Índia entre US$ 1,04 e US$ 1,14 bilhão, estável na média, com queda de preço de um dígito alto compensada por volume, puxado por mais venda direta ao produtor brasileiro.
O prejuízo líquido do trimestre foi de US$ 2,07 bilhões, puxado pelas ações comerciais e por ajustes contábeis sem saída de caixa em crédito tributário e intangíveis, US$ 808,8 milhões só no tributário. O dado de crédito é outro. Nos nove meses, a empresa baixou US$ 92,6 milhões em recebíveis, principalmente na América Latina, e a provisão para perda com clientes dobrou desde o fim de 2025, de US$ 43,3 para US$ 87,6 milhões. A cada US$ 100 a receber, a FMC já separa US$ 4,84 para perda, contra US$ 2,06 em dezembro. °
Syngenta e BASF, o real forte apertou e o calendário empurrou
A Syngenta vendeu US$ 5,2 bilhões, 10% abaixo, com EBITDA praticamente estável em US$ 0,8 bilhão. A queda tem duas origens. Os defensivos venderam US$ 3,1 bilhões, contra US$ 3,4 bilhões, e o negócio chinês encolheu de US$ 0,9 para US$ 0,7 bilhão porque a empresa está cortando de propósito a venda de baixa margem, como a de grão. Mais de um terço da queda do grupo não tem relação com o campo brasileiro. ° Nos nove meses, as vendas de defensivos caíram 6% no Brasil e 14% na América Latina. A empresa atribui a queda à pressão de preço dos produtos sem patente, amplificada pela valorização do real frente ao dólar, e diz que juros altos e clima extremo adiaram parte das compras para o quarto trimestre. No sentido contrário, sementes de grandes culturas cresceram 13% no Brasil e os biológicos subiram dois dígitos.
Na BASF, a divisão agrícola vendeu € 1,40 bilhão, −19,7%, com volume −17,3%, preço −4,8% e câmbio +2,1%. Fungicidas caíram 22,2% e herbicidas 31,3%. O EBITDA da divisão antes de itens especiais ficou negativo em € 48 milhões, contra € 80 milhões positivos um ano antes. Na região que junta América do Sul, África e Oriente Médio, a queda de volume veio em boa parte de vendas antecipadas para o segundo trimestre por causa da troca do sistema de gestão da empresa. Na BASF, parte da queda é calendário, não demanda.
A Bunge ganhou no esmagamento
Do outro lado do balcão, a Bunge vendeu US$ 23,8 bilhões, ° 7,4% acima, e o lucro por ação ajustado foi de US$ 2,56, contra US$ 2,27. O processamento de soja subiu de US$ 478 milhões para US$ 565 milhões, puxado pela América do Norte. Na teleconferência, a direção disse que a Argentina melhorou sobre o segundo trimestre e o Brasil ficou um pouco abaixo, e que depois da eleição o câmbio melhorou o preço em reais e a venda do produtor brasileiro voltou. A projeção de lucro por ação para 2026 foi mantida entre US$ 9,25 e US$ 9,75, e a empresa citou a mistura de biodiesel no Brasil caminhando de 15% para 16% e talvez 17%.
É a mesma leitura do bloco da conta em reais. O câmbio entregou saca maior ao produtor, o produtor vendeu, e quem estava do outro lado do negócio era o processador.
O desconto na revenda e o dólar da semana
A FMC espera para o quarto trimestre uma queda de preço de um dígito alto, na faixa de 7% a 9%. O dólar subiu 9,07% em uma semana. ° Se o câmbio ficar onde está, a queda de preço de um defensivo cotado em dólar é praticamente anulada em reais. O outro lado é o crédito. A provisão para perda com clientes dobrou na FMC, e na BASF as contas a receber de clientes estavam em € 11,1 bilhões em setembro, 15% acima de um ano antes, ° com a empresa apontando a divisão agrícola como a principal causa da alta desde dezembro. É o fornecedor de insumo financiando a compra e se protegendo do risco desse financiamento, crédito que cresce quando o bancário encolhe, como mostra o bloco 06. A Yara, que publicou em 23 de outubro, informou entregas 3,6% menores no Brasil e margem comercial mais baixa no país. Mosaic e Corteva publicam em novembro.
Preço de defensivo. A FMC deu desconto à revenda sobre o estoque já comprado, sem mudar a tabela atual. Se o desconto chega ao produtor depende da negociação no balcão, e o dólar da semana come boa parte dele em reais.
Crédito do fornecedor. Provisão para perda dobrando e contas a receber crescendo indicam revenda e fabricante mais seletivos em prazo e garantia na próxima compra.
Janela do safrinha. As compras adiadas para o quarto trimestre e a data fiscal de janeiro caem na mesma janela da compra de insumo do milho de segunda safra.
Três fabricantes de defensivos venderam menos. Na FMC e na BASF o volume foi a causa principal, e na Syngenta pesaram a saída planejada de negócios de baixa margem na China e a pressão de preço dos produtos sem patente. No Brasil, o motivo comum é a revenda com produto comprado caro, trabalhando com estoque mínimo por causa do juro, e o produtor adiando a compra por juro e clima. O real forte que apertou o preço do defensivo até setembro virou em outubro, com o dólar subindo 9,07% só na última semana °. O balanço mostra o preço cedendo na revenda, e o câmbio mostra a reposição ficando mais cara em reais. O produtor que compra agora encontra os dois movimentos ao mesmo tempo.
O Brent fechou a sexta em US$ 113,43, queda de 2,82% na semana e alta de 10,87% em trinta dias. O gás natural europeu, que não está no painel, subiu 10,82% na semana e 40,58% no mês, enquanto o americano caiu. Petróleo acima de US$ 100 é diesel caro, frete caro e adubo nitrogenado caro, e o dólar a R$ 5,446 multiplica os três em reais.
Aqui dentro, o diesel ganhou data para subir. O conselho dos secretários estaduais de Fazenda aprovou o novo valor fixo do ICMS: a partir de fevereiro de 2027, o imposto sobe de R$ 1,17 para R$ 1,30 por litro de diesel, alta de 11,1%, ° e a gasolina vai de R$ 1,57 para R$ 1,64. A data cai no meio da colheita da soja e do plantio do safrinha, o pico de consumo de diesel no campo.
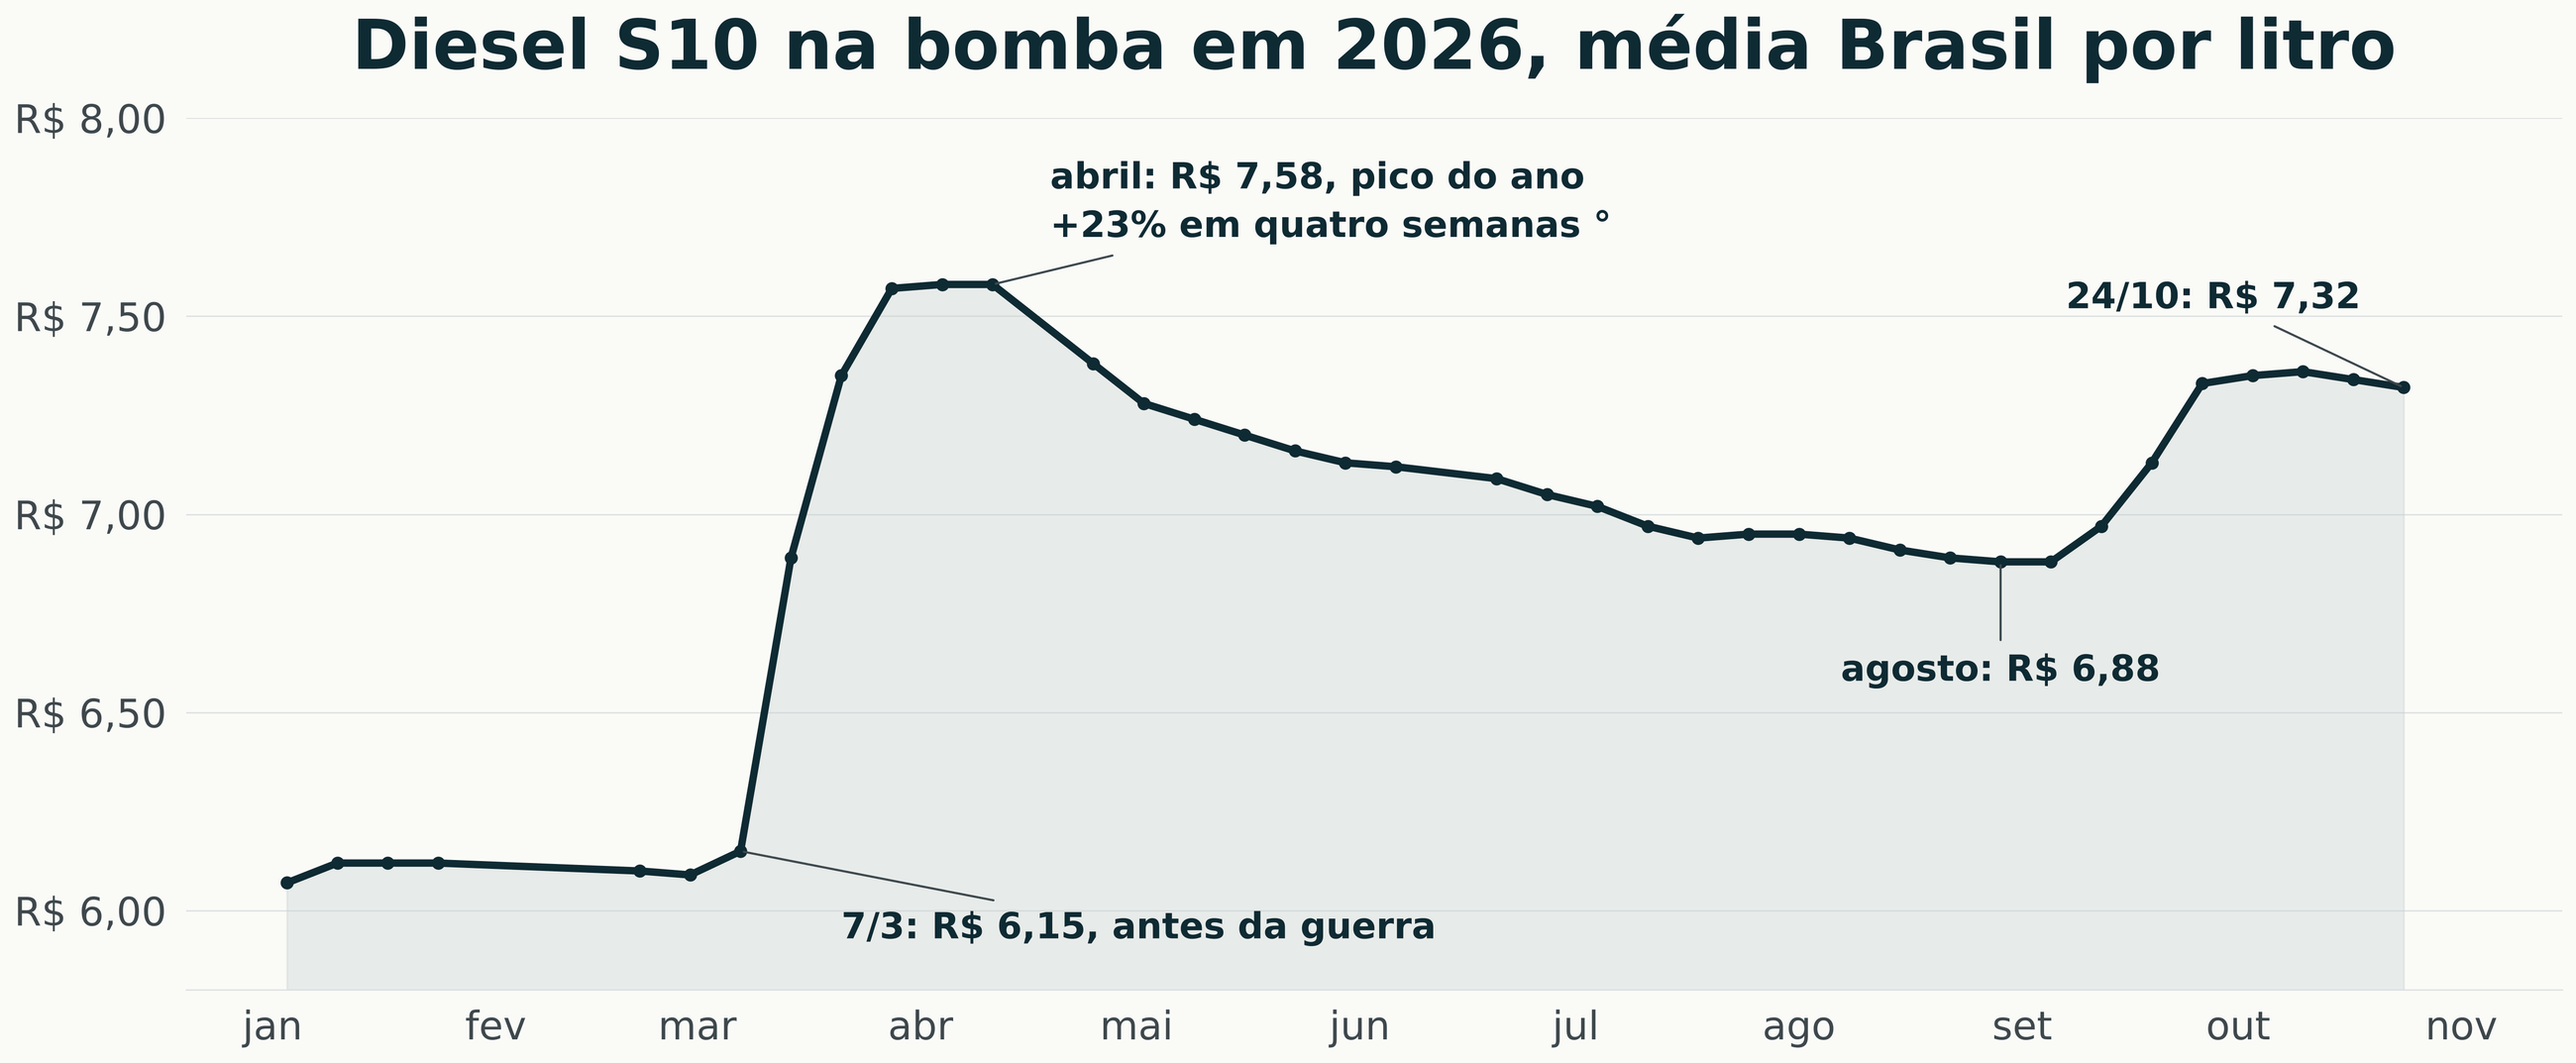 Preço médio de revenda do diesel S10 no Brasil, em reais por litro, por semana de 2026, até a semana encerrada em 24 de outubro. Levantamento semanal de preços da ANP. ° Variação calculada pela casa. A semana de 25 a 31 de outubro sai em 3 de novembro.
arraste para o lado
O diesel S10 estava em R$ 7,32 por litro na bomba em 24 de outubro, 21% acima de um ano antes. Saiu de R$ 6,15 no começo de março, antes da guerra no Golfo, para R$ 7,58 em abril, alta de 23% em quatro semanas, ° recuou até R$ 6,88 em agosto e voltou a subir em setembro. O preço só não está mais alto porque o governo paga a diferença: a subvenção de R$ 2,12 por litro foi prorrogada em 27 de outubro por mais trinta dias, e o diesel importado recebe mais R$ 1,40 desde 13 de outubro, R$ 3,52 no total. O PIS e a Cofins do diesel estão zerados até 31 de dezembro. A entidade dos importadores calculou em 22 de outubro uma defasagem de R$ 3,53 por litro contra a paridade de importação, praticamente igual à subvenção do importado, e o conselho da Petrobras discutiu preço em 26 de outubro sem decidir reajuste.
A mesma chuva que atrasa a soja no Paraná está segurando a colheita de cana. Na primeira quinzena de outubro, o Centro-Sul moeu 27,3 milhões de toneladas, 21,3% menos que um ano antes, segundo o ministério da agricultura, e produziu 27,1% menos açúcar e 26,1% menos etanol na quinzena. Na safra, a moagem soma 509,7 milhões de toneladas, 2,9% abaixo, o açúcar cai 14,6% e o etanol sobe 4,3%. Cana que fica no campo vira oferta da próxima safra, e etanol mais curto na entressafra sustenta a demanda pelo etanol de milho, que já é o motor do consumo interno de milho.
Irã e Mar Negro, duas conversas sem acordo
Os Estados Unidos tentaram reabrir a negociação com o Irã: uma carta enviada em 28 de outubro propôs retomar a conversa por intermédio do Catar e do Paquistão. Não houve resposta pública nem acordo, e o presidente americano disse no dia 30 que a guerra vai acabar em breve, de um jeito ou de outro. É a frase que mantém o prêmio de risco no barril.
No Mar Negro, a Rússia liberou pela primeira vez desde julho a saída de navios com grãos pelo Mar de Azov, e a conversa entre Estados Unidos, Rússia e Ucrânia está marcada para meados de novembro. O trigo caiu pela esperança de paz, mas, como mostra o bloco 04, a oferta do Mar Negro está mais fraca do que o preço de Chicago sugere.
A eleição de meio de mandato americana é na terça, 3 de novembro, e a leitura dominante é que os democratas devem ficar com a Câmara, com o Senado em dúvida.
O petróleo cedeu na semana porque apareceu uma carta. O diesel brasileiro vai subir em fevereiro porque os estados decidiram. O primeiro pode voltar atrás numa notícia, o segundo já está no custo da safra que vem.
Todos os números deste bloco são dos levantamentos divulgados nesta semana. Cada fonte tem a sua data de corte, e por isso elas aparecem lado a lado e não somadas: o Brasil pela Conab, Mato Grosso pelo Imea, o Paraná pelo Deral e o Rio Grande do Sul pela Emater.
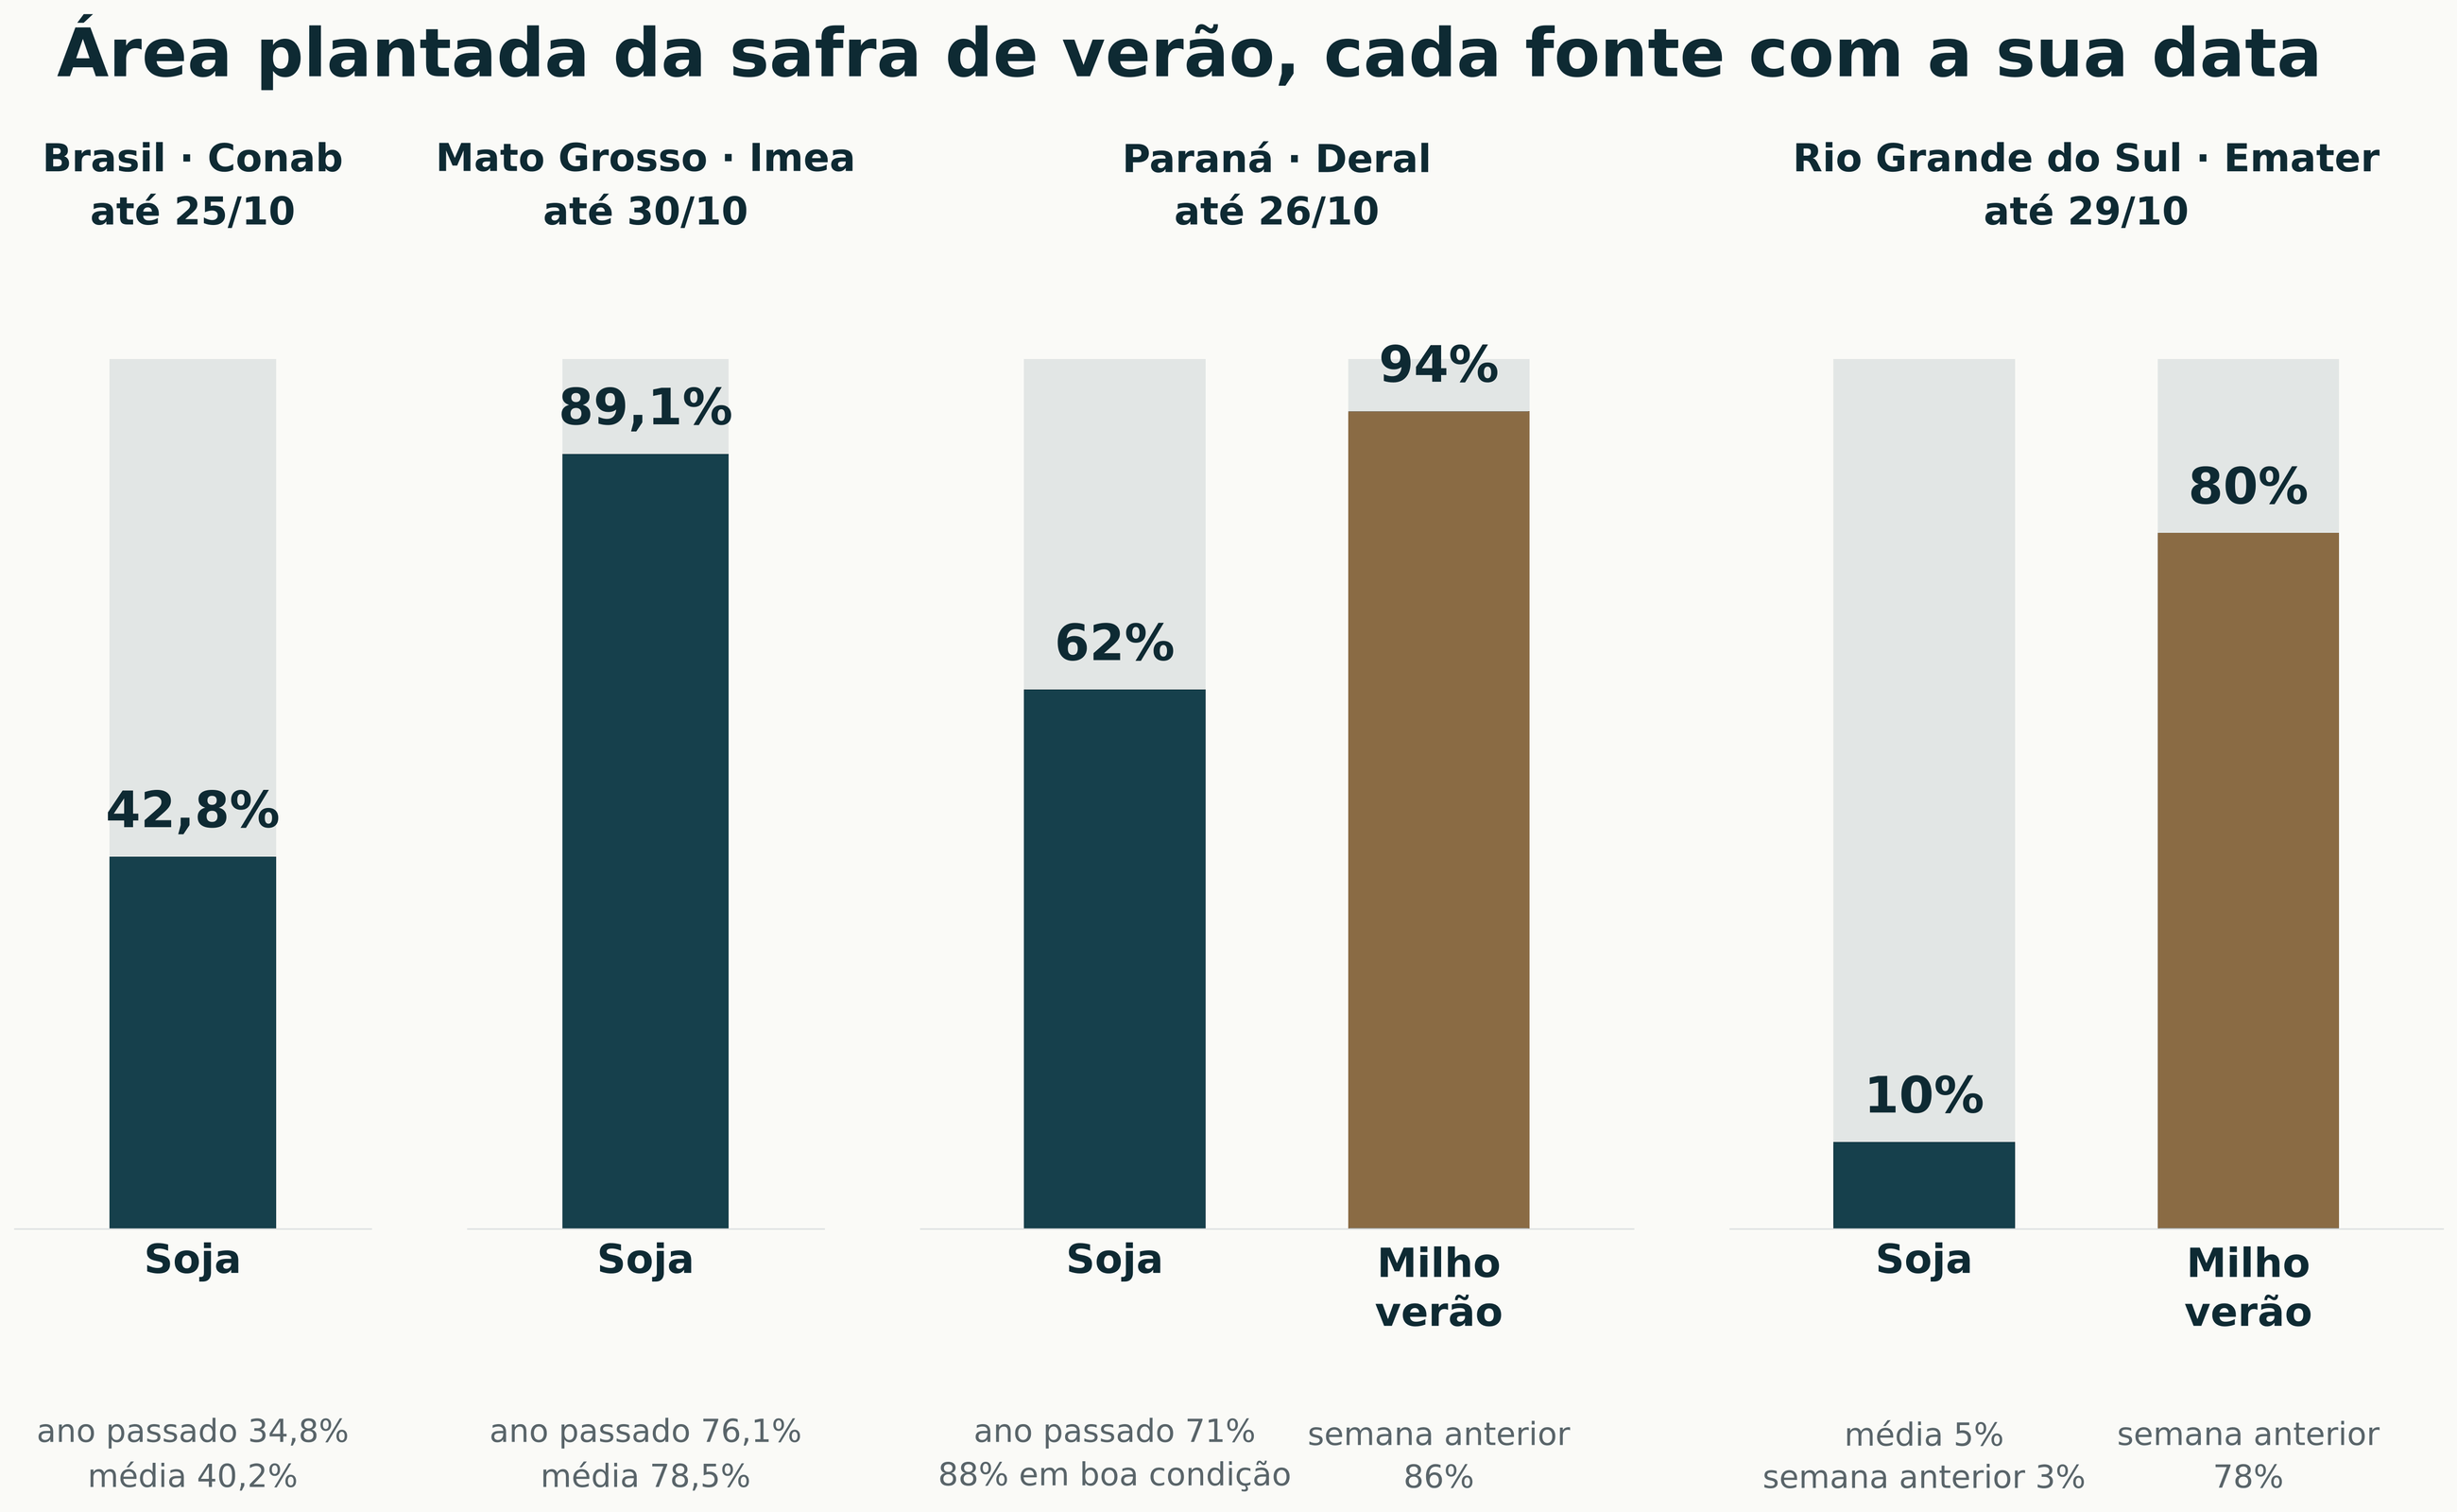 Percentual da área plantada da safra 2026/27, por fonte oficial, nos levantamentos divulgados entre 26 e 30 de outubro de 2026. Conab, acompanhamento de safra de 26 de outubro com dados até 25 de outubro. Imea, boletim de 30 de outubro. Deral, boletim de 27 de outubro com dados até 26 de outubro. Emater, informativo de 29 de outubro. Barra clara de fundo marca os 100% da área prevista. Comparações conforme publicadas por cada fonte.
arraste para o lado
A soja no país
A Conab mediu 42,8% da soja semeada no Brasil até 25 de outubro, contra 30,1% uma semana antes, 34,8% um ano antes e 40,2% na média de cinco anos. O país plantou 12,7 pontos em uma semana ° e está à frente do ano passado e da média, puxado pelo Centro-Oeste. Mato Grosso chegou a 89,1% pelo Imea em 30 de outubro, 13 pontos acima do ano passado e 10,6 acima da média, ° com o Médio-Norte praticamente concluído e o Sudeste ganhando 22 pontos na semana. No mesmo levantamento da Conab, Mato Grosso do Sul e São Paulo estavam em 60%, Goiás em 41%, Minas Gerais em 24,4% e a Bahia em 20%, com cerca de uma semana de defasagem em relação aos levantamentos estaduais.
No Paraná, o plantio foi a 62% pelo Deral, contra 47% uma semana antes e 71% um ano antes, mas com 88% das lavouras em boa condição. O atraso paranaense é de chuva demais, não de falta: houve encharcamento, falha de estande e replantio pontual depois dos temporais de 22 a 24 de outubro. No Rio Grande do Sul, a semana seca deixou o plantio andar de 3% para 10% pela Emater, acima da média de 5% para a data.
O milho de verão no Sul
O milho de verão está praticamente plantado no Sul. O Paraná chegou a 94% pelo Deral, contra 86% uma semana antes, e o Rio Grande do Sul a 80% pela Emater, contra 78%. Em Santa Catarina, o levantamento privado da semana aponta 95,8% da área, e no Centro-Sul como um todo o plantio do milho de verão chega a 68,8%, contra 62,4% um ano antes e 63,2% na média. ° O mesmo levantamento privado coloca o Rio Grande do Sul em 94,6%, acima dos 80% da Emater, e a edição usa o número oficial do estado. Com o milho de verão no chão mais cedo, a colheita também vem mais cedo, e a oferta do Sul chega ao mercado no começo do ano.
A colheita do trigo chegou a 88% no Paraná e 34% no Rio Grande do Sul. O arroz está perto de 50% plantado no Rio Grande do Sul, e o feijão de primeira safra gaúcho a 40%. No Matopiba, a umidade do solo ainda limita o plantio, com pouca chuva prevista para o norte do Maranhão e do Piauí, e o norte do Tocantins ainda não começou. É o calendário normal da região, que planta até dezembro. Para novembro, a previsão oficial do Inmet indica chuva acima da média no Sul, com desvio de 75 a 150 milímetros em partes do Rio Grande do Sul, e abaixo da média no noroeste de Mato Grosso, no norte de Goiás, no Tocantins e do Maranhão à Bahia. O risco climático desta safra, por enquanto, é localizado, e uma quebra pontual chega ao preço interno pelo prêmio, não por Chicago.
Lá fora
Nos Estados Unidos, o trigo de inverno chegou a 76% plantado, praticamente na média. Na Argentina, o milho está 47,3% plantado, 12,3 pontos à frente do ano passado, a soja começou com 2,3% e o trigo tem 6,7% colhido. Na zona núcleo, o frio de outubro, com mínimas de 4 a 8 graus, segurou o plantio da soja e causou geada pontual no milho.
A Argentina chega à safra nova com grão velho no silo. Pelos registros oficiais de compra de 21 de outubro, o país vendeu 60% da soja 2025/26 e 67% do milho, o que deixa 20,6 milhões de toneladas de soja e 23,4 milhões de milho por vender, ° com a produção estimada pela bolsa de Rosário. A área de soja 2026/27 é projetada em 17,0 milhões de hectares, 1,2% acima do ano passado e igual à média de cinco anos.
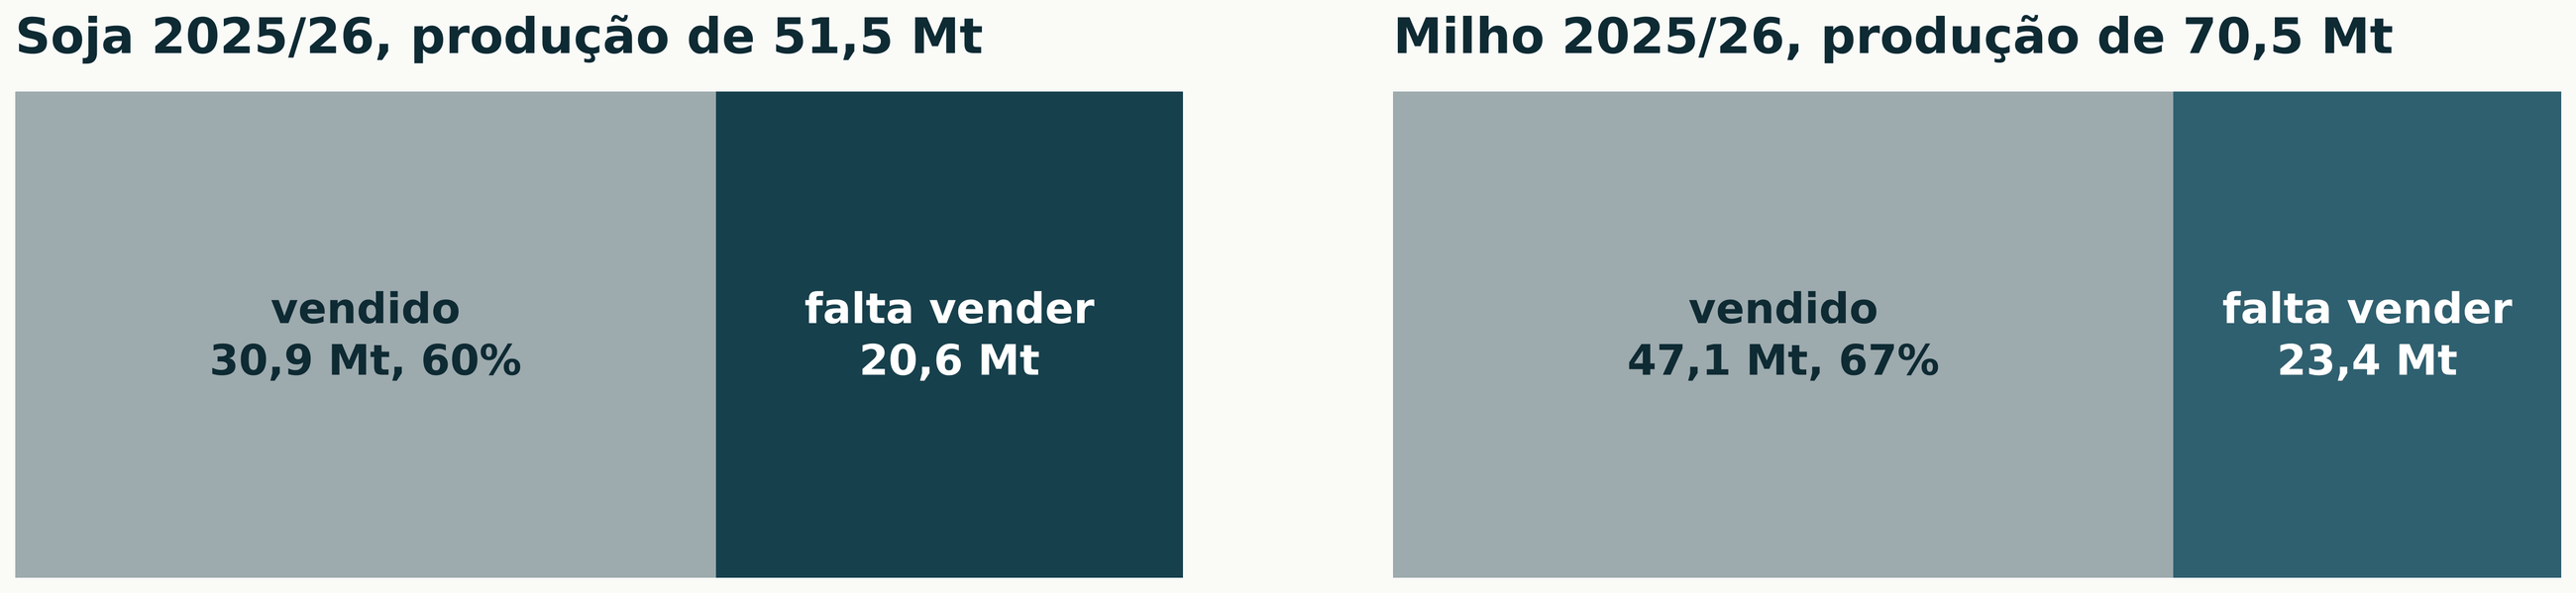 Soja e milho argentinos da safra 2025/26, vendidos e por vender, em milhões de toneladas. Compras de exportadores e indústria registradas pela secretaria de agricultura argentina até 21 de outubro de 2026, sobre a produção estimada pela bolsa de Rosário, de 51,5 e 70,5 milhões de toneladas. ° Volume por vender calculado pela casa.
arraste para o lado
A comparação com o ano anterior precisa de cuidado. Na mesma data de 2025, os registros somavam 38,3 milhões de toneladas de soja comprada, contra 30,9 milhões agora, 19% a menos, ° mas 2025 teve duas janelas de imposto de exportação reduzido, de janeiro a junho e por três dias em setembro, que anteciparam venda. No milho, o movimento é o inverso: 47,1 milhões de toneladas compradas, contra 30,1 milhões um ano antes, 56% a mais. ° A Argentina vende milho e segura soja. Soja argentina ainda no silo é farelo e óleo argentinos disputando mercado com o Brasil no primeiro semestre, e o milho já vendido é o que ocupou o espaço que o Brasil deixou no porto. Da safra nova, a Argentina vendeu só 3,8% da soja e 11,1% do milho.
Do lado brasileiro, o último dado público de comercialização de Mato Grosso, de setembro, mostrava 39,1% da soja nova vendida e 96,9% da safra 2025/26.
Janela do safrinha. Soja plantada cedo em Mato Grosso é colheita cedo em janeiro e milho de segunda safra semeado dentro da janela ideal. É o lado bom do ritmo atual.
Lavoura encharcada no Sul. No Paraná e em Santa Catarina, a chuva em excesso traz falha de estande, replantio e mais pressão de doença. Vale acompanhar o boletim semanal do Deral e da Emater, que mede condição além de área.
Colheita concentrada. Plantio adiantado no Centro-Oeste e milho de verão cedo no Sul colocam muito grão no mercado na mesma janela de fevereiro e março, que é quando o prêmio costuma ceder.
Novembro. A previsão oficial aponta chuva acima da média no Sul e abaixo no noroeste de Mato Grosso, no norte de Goiás e no Matopiba. São as áreas a acompanhar no mapa semanal de chuva.
O Brasil plantou mais rápido que a média, e o atraso que existe é do Paraná, por excesso de chuva. Plantio adiantado no Centro-Oeste é colheita adiantada em janeiro, e colheita adiantada costuma encontrar prêmio fraco no porto. Por enquanto, o clima é risco localizado, não risco de safra.
A pesquisa semanal de expectativas, coletada até sexta, 23, antes da eleição, baixou a taxa básica projetada para o fim de 2027 de 12% para 11,75% e o dólar de dezembro de R$ 5,13 para R$ 5,05. A inflação de 2026 recuou para 5,19%. Na mesma segunda, o dólar fechou em R$ 5,403. A pesquisa nasceu velha, e a da próxima segunda, 2, cai no feriado e sai na terça.
O TCU aprovou a alíquota de referência da CBS, o tributo federal que substitui PIS e Cofins, em 11,3% para 2027, contra 9,21% da estimativa anterior. O número segue para o Senado, que tem até 15 de dezembro para fixá-lo. É a alíquota de referência que vai entrar na nota a partir de janeiro, com a redução prevista em lei para insumos agropecuários.
Os secretários estaduais de Fazenda aprovaram o novo ICMS fixo dos combustíveis a partir de fevereiro de 2027: diesel de R$ 1,17 para R$ 1,30 por litro, gasolina de R$ 1,57 para R$ 1,64 e gás de cozinha de R$ 1,47 para R$ 1,54 por quilo.
A equipe econômica estuda cobrar IOF sobre os títulos hoje isentos, LCA, LCI, CRI, CRA e debêntures incentivadas, segundo a imprensa. Não há proposta formal e a Fazenda não comentou. A LCA é a principal fonte do crédito rural a juro livre, e qualquer imposto sobre ela chega ao custo do produtor.
O governo central teve superávit de R$ 4,8 bilhões em setembro, mas acumula déficit de R$ 90,2 bilhões no ano. No setor público consolidado, os juros da dívida chegaram a 8,99% do PIB em doze meses, o maior nível da série, o déficit nominal a 9,51% e a dívida bruta a 82,9% do PIB, a maior desde março de 2021. A dívida subiu 4,3 pontos do PIB só em 2026, de 78,6% no fim de 2025, e estava em 71,7% no fim de 2022. O título prefixado de 2032 do Tesouro passou de 12,90% em 23 de outubro para mais de 15,3% na sexta, 30.
O estoque de crédito subiu 0,4% em setembro, para R$ 7,44 trilhões, e desacelerou para 8,6% em doze meses. As concessões caíram 1,3% na série com ajuste sazonal e as direcionadas 11,8%. A inadimplência do sistema ficou em 4,98%, e o juro médio do crédito livre à pessoa física chegou a 62,4% ao ano.
O IGP-M subiu 1,47% em outubro, abaixo dos 1,59% esperados, e foi a 5,24% em doze meses. O atacado desacelerou de 2,08% para 1,93%. É o índice que corrige arrendamento e aluguel.
O novo Congresso toma posse em fevereiro com o PL como maior bancada da Câmara, 121 deputados, e com 28 senadores a partir de 2027, contra 15 hoje. O governo reeleito terá um Congresso mais difícil para aprovar gasto e também para aprovar corte.
Juro da dívida em recorde, déficit acumulado, imposto sobre consumo acima do previsto e a fonte do crédito rural na mira: a conta fiscal chegou ao produtor por quatro portas na mesma semana, câmbio, juro, diesel e dinheiro para o crédito rural.
O mercado não esperou o novo governo tomar posse para cobrar a conta. Juro de 8,99% do PIB é o tamanho do problema, e o juro futuro acima de 15% é o preço que o mercado cobra por ele. O sinal que pode mudar essa curva é o nome da Fazenda e o orçamento de 2027.
Lá fora, o mundo voltou a subir juro
O banco central americano manteve a taxa entre 3,75% e 4,00%, com dois votos a favor de alta imediata. O mercado futuro dá perto de 80% de chance de alta em 9 de dezembro. Juro americano subindo é dólar global firme, e dólar global firme é teto mais alto para o real.
O banco central canadense subiu os juros em 0,25 ponto, para 2,50%, a primeira alta desde julho de 2023, com inflação projetada para piorar.
O banco central europeu manteve a taxa de depósito em 2,50%, depois de altas em junho e setembro, e sinalizou nova alta em dezembro. A energia pressiona a inflação europeia e o gás subiu 40% em trinta dias.
O PIB americano cresceu 3,4% anualizado no terceiro trimestre, acima dos 3,2% esperados. A inflação de consumo preferida do banco central foi a 3,1% no núcleo e 3,6% no índice cheio. A renda subiu 0,2% e o gasto 0,5% em setembro, e a poupança caiu para 3,8%, a menor desde outubro de 2022. É crescimento financiado com menos poupança.
Os resultados das grandes de tecnologia derrubaram as ações pela preocupação com o gasto em inteligência artificial sem retorno equivalente. A Alphabet caiu cerca de 12% no dia, a maior queda diária da sua história, e a Intel 23% na sexta.
O banco central australiano decide na terça, 3, com alta esperada para 4,85%. O inglês decide na quinta, 5, com alta esperada de 3,75% para 4,00%, depois da inflação de 3,5% em setembro.
Estados Unidos, Canadá, zona do euro, Austrália e Inglaterra: cinco bancos centrais relevantes estão subindo juro ou prontos para subir, com a energia empurrando a inflação. O Brasil entra no Copom de quarta com a manutenção como cenário mais provável e alta já precificada para dezembro.
Com o juro subindo lá fora, o dinheiro fica mais caro para todo emergente. O Brasil precisa pagar mais para atrair o mesmo capital, justamente na semana em que o investidor tirou dinheiro da bolsa brasileira por desconfiança fiscal.
O extrato mede a posição de terça-feira, 27 de outubro, a primeira depois da eleição brasileira e a semana em que o milho de Chicago perdeu 14% em trinta dias.
| Mercado | Comprada | Vendida | Líquida | Variação | Posto |
|---|---|---|---|---|---|
| Milho | 232.151 | 176.208 | +55.943 | −90.314 | 114/252 |
| Soja | 219.132 | 33.732 | +185.400 | −21.536 | 26/252 |
| Trigo SRW | 78.592 | 153.451 | −74.859 | −23.725 | 163/252 |
| Trigo HRW | 51.314 | 53.179 | −1.865 | −8.260 | 113/252 |
| Trigo HRSpring | 14.981 | 18.694 | −3.713 | −7.906 | 118/252 |
| Agregado | 596.170 | 435.264 | +160.906 | −151.741 | 97/252 |
arraste para o lado
O agregado dos cinco mercados caiu mais 151.741 contratos. Desde 1º de setembro, quando estava em 758 mil, perdeu cerca de 597 mil, 79% da posição. °
No milho, sobrou pouco para vender
O milho perdeu 90.314 contratos líquidos, a sétima maior saída semanal em 251 semanas, e ficou com 55.943. Do pico de 431.062 em 1º de setembro, o fundo já desfez 87% da posição. ° A vendida quase triplicou desde setembro, de 63 mil para 176 mil contratos. Do outro lado, o comercial reduziu a posição vendida em 55.764 contratos e absorveu parte do que o fundo vendeu.
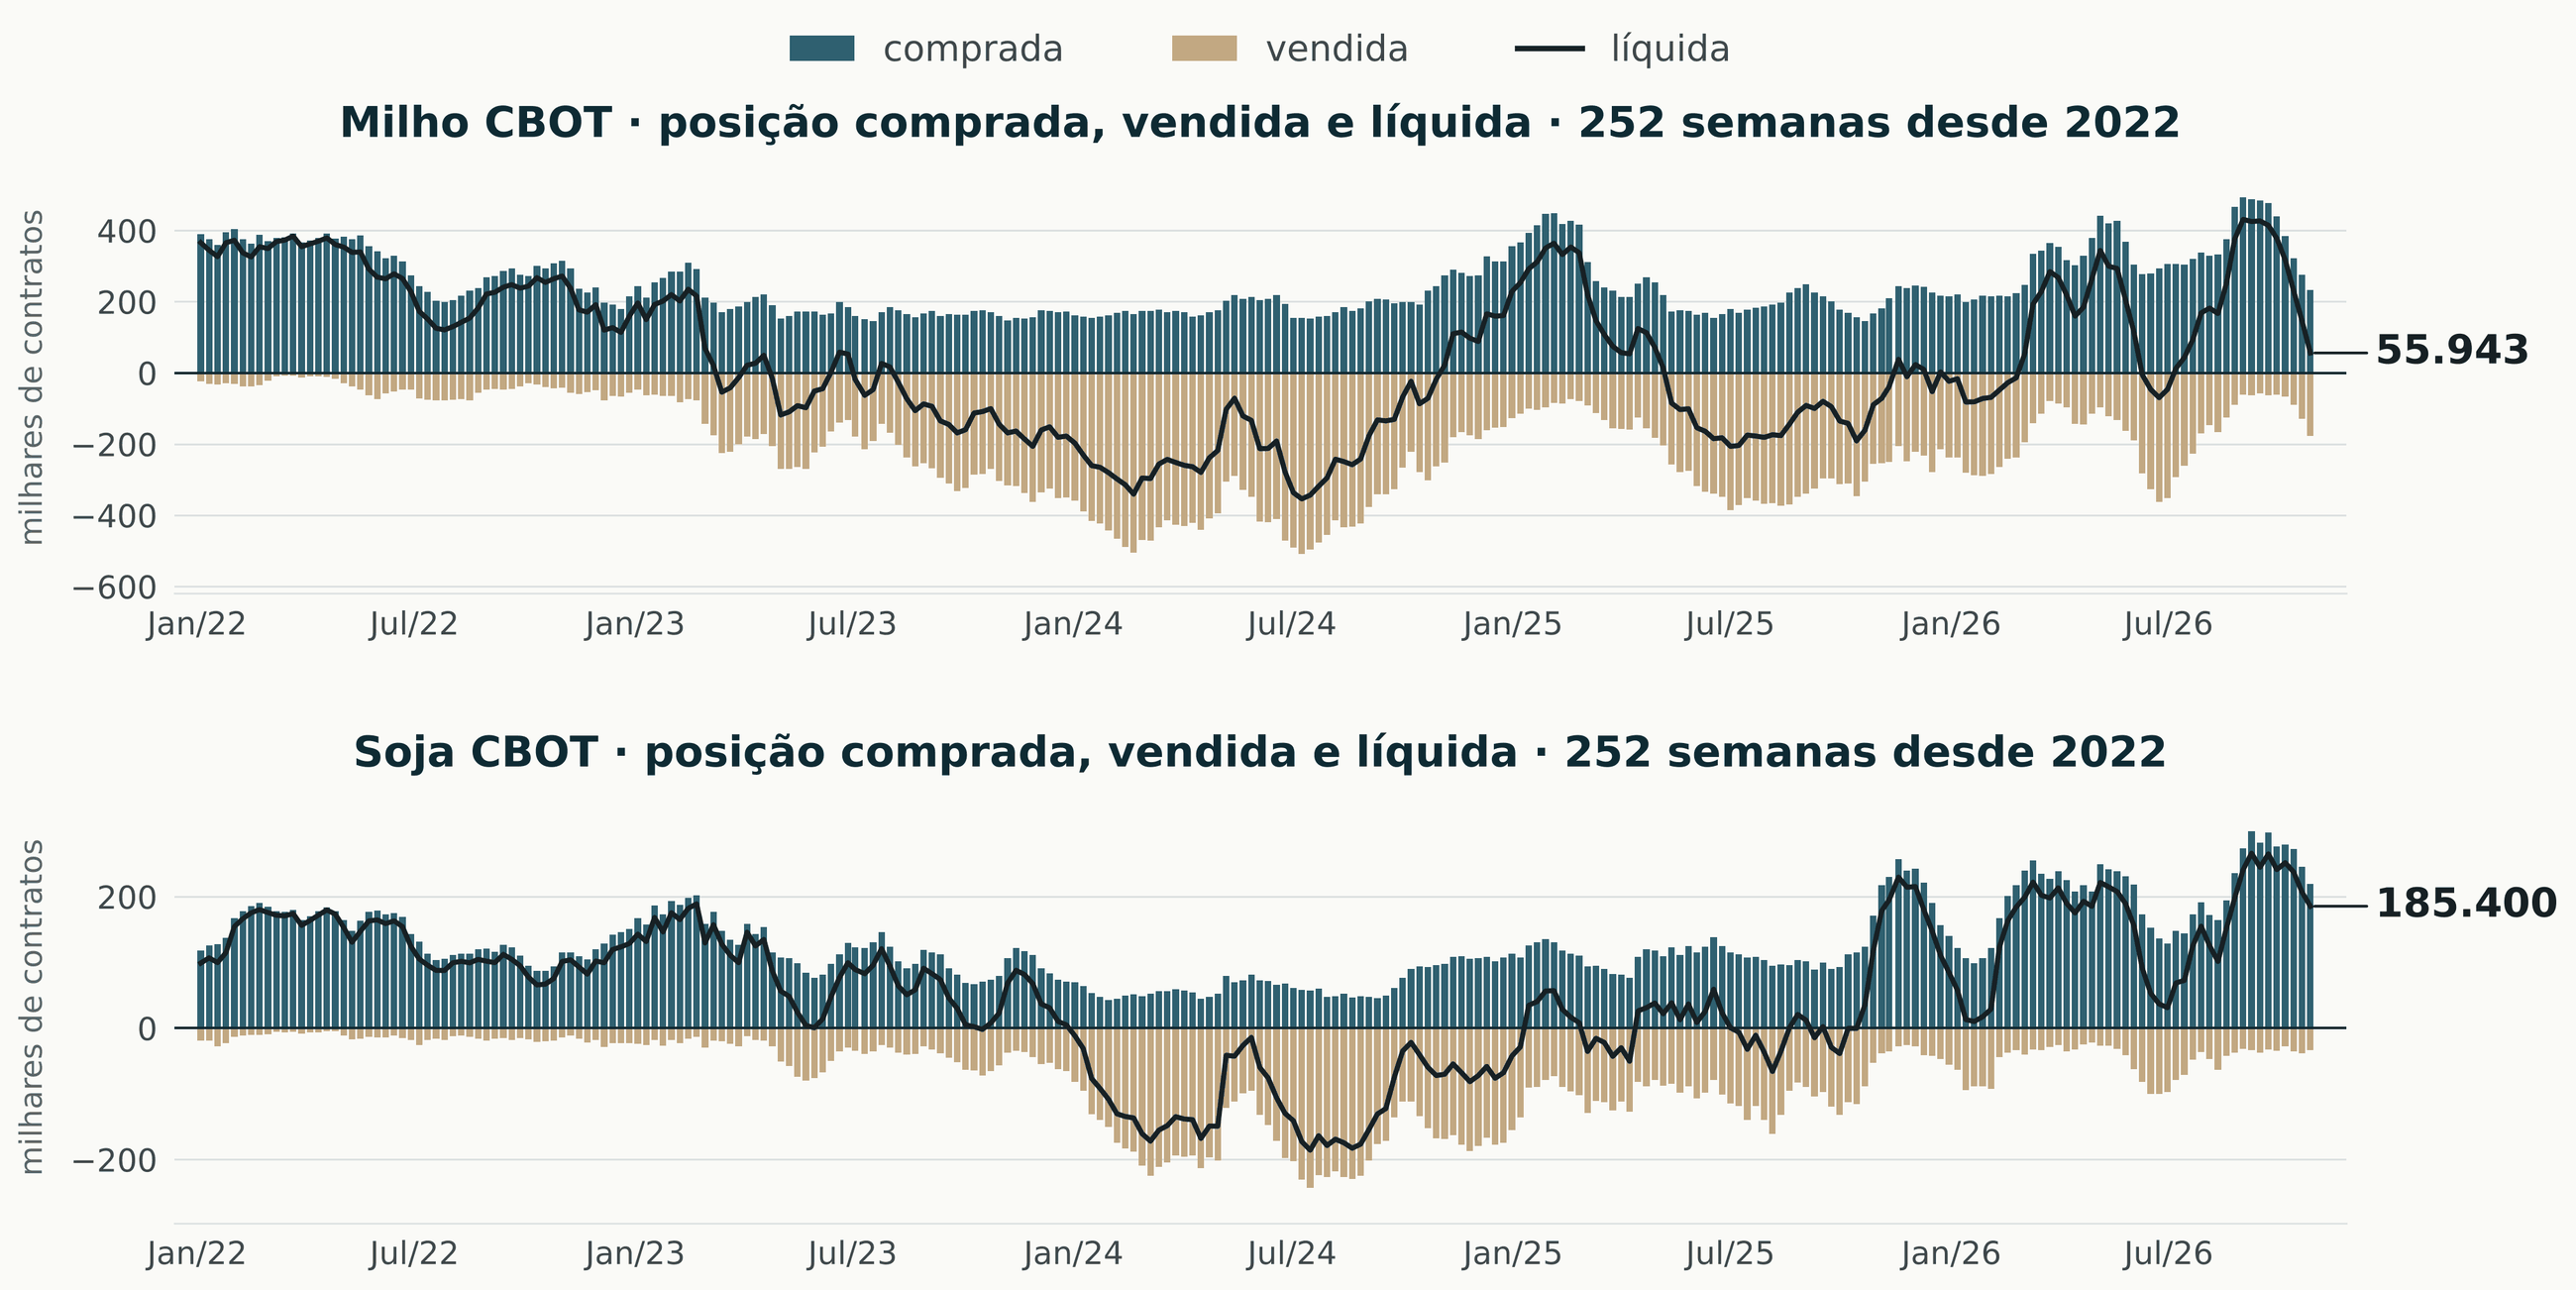 Posições comprada, vendida e líquida do dinheiro administrado em milho e em soja de Chicago, nas 252 semanas de 4 de janeiro de 2022 a 27 de outubro de 2026. Extrato desagregado da comissão americana, futuros mais opções combinados, divulgado em 30 de outubro de 2026. Barra azul-petróleo para a comprada, barra areia para a vendida abaixo do zero, linha escura para a líquida.
arraste para o lado
A soja perdeu 21.536 contratos e segue com a 26ª maior posição comprada de 252 semanas. A posição em aberto caiu 233.787 contratos, por vencimento e rolagem do novembro. O trigo mole aprofundou a aposta de baixa para 74.859 contratos vendidos, e os trigos duros viraram vendidos.
Em oito semanas o fundo desfez quase toda a aposta de alta no milho, e o comercial absorveu boa parte do que ele vendeu. Com a líquida em 56 mil, a liquidação está perto do fim. O próximo movimento grande do fundo no milho é virar vendido ou voltar a comprar, e o relatório de 10 de novembro, com o número que o próprio órgão americano corrigiu, é o gatilho mais provável.
Horários de Brasília. A semana abre com feriado no Brasil e fecha com o emprego americano. No meio, o Copom decide o juro sob o dólar mais alto do ano.
| segunda 2/11 | Finados, mercado brasileiro fechado. Progresso de safra americano às 18h, com a colheita de milho perto de dois terços. |
| terça 3/11 | Eleição de meio de mandato nos Estados Unidos, para a Câmara e parte do Senado. Pesquisa semanal de expectativas às 8h25. Decisão de juros na Austrália. Resultado do terceiro trimestre da Mosaic, depois do fechamento. |
| quarta 4/11 | Decisão do Copom às 18h30, com a Selic em 13,75% e manutenção como cenário mais provável. Emprego formal de setembro às 14h30. Inflação da zona do euro e balança comercial americana. |
| quinta 5/11 | Decisão de juros na Inglaterra às 9h, com alta esperada. Produção industrial brasileira às 9h. Vendas externas americanas. |
| sexta 6/11 | Emprego americano de outubro às 10h30. Balança comercial brasileira de outubro às 15h. Posição de fundos com referência de 3 de novembro. |
| 10/11 | Relatório americano de oferta e demanda às 14h, o primeiro depois da correção do erro de setembro no milho. |
| 11 e 12/11 | Resultado do terceiro trimestre da Corteva. |
| meados de 11 | Conversa entre Estados Unidos, Rússia e Ucrânia anunciada para meados do mês. Definição esperada da equipe econômica do governo reeleito. |
| 18 e 19/11 | Cúpula de líderes da APEC em Shenzhen. |
| 9/12 | Decisão de juros americana, com alta precificada perto de 80%. A última reunião do Copom do ano também é em dezembro. |
| até 15/12 | Senado fixa a alíquota da CBS de 2027. |
| fevereiro de 2027 | Novo ICMS do diesel, de R$ 1,30 por litro. Posse do novo Congresso e eleição das mesas da Câmara e do Senado. |
arraste para o lado
Fica em aberto: se o físico continua absorvendo o câmbio ou passa a repassá-lo, se o prêmio da safra nova em Paranaguá sai do negativo com o real mais fraco, se a China fecha os 25 milhões de toneladas de soja americana antes da APEC, se o relatório de novembro confirma ou corta a produtividade do milho americano, se o Copom mantém ou corta na quarta, quem vai para a Fazenda e o que o orçamento de 2027 diz sobre o gasto, se o IOF sobre a LCA sai do estudo, se o interior repassa o resto do câmbio na ureia, se a conversa do Mar Negro acontece e se o Sul consegue terminar o plantio da soja em novembro.
Fontes desta edição
Fechamentos: contratos nomeados de Chicago e da B3 em 23 e 30 de outubro de 2026, variação calculada pela casa com os dois fechamentos. ° Preço doméstico: indicadores Cepea e Esalq, 23 a 30 de outubro. Câmbio: dólar à vista de fechamento de 23 e 30 de outubro, R$ 4,993 e R$ 5,446. Eleição: TSE. Mercado financeiro: B3 e imprensa econômica, fechamentos de 26 e 30 de outubro. Posição de fundos: arquivo bruto da comissão americana de futuros, classificação Disaggregated, futuros e opções combinados, referência de 27 de outubro, régua própria de 252 semanas desde 4 de janeiro de 2022. China: alfândega chinesa, importações de setembro, e perspectiva agrícola oficial de 2026 a 2035. Safra americana: progresso de safra de 26 de outubro e comunicados do serviço de estatística de 23 e 24 de outubro. Safra brasileira: Conab, acompanhamento de safra de 26 de outubro, Imea de 30 de outubro, Deral de 27 de outubro, Emater de 29 de outubro e levantamento privado de 23 de outubro para o milho de verão do Centro-Sul. Argentina: bolsas de Buenos Aires e de Rosário. Embarques: associação dos exportadores, programação da semana 42 divulgada em 28 de outubro, e balança semanal da Secretaria de Comércio Exterior até a quarta semana de outubro. Estados Unidos: vendas externas de 29 de outubro, inspeção de embarque de 26 de outubro e produção de etanol de 28 de outubro. Mar Negro: leitura das ferrovias e terminais russos de 30 de outubro e ministério da agricultura ucraniano, dados até 26 de outubro. Juros: pesquisa de expectativas de 26 de outubro e ajustes da B3 de 23 e 30 de outubro. Crédito, fiscal e inflação: Banco Central, Tesouro Nacional e FGV, divulgações de 29 de outubro. Tributos: TCU e conselho dos secretários estaduais de Fazenda. Custo de produção: associação estadual de produtores de soja de Mato Grosso do Sul, estudo de 1º de setembro. Fertilizantes: leitura de mesa de 30 de outubro, conversão pela casa. ° Balanços: comunicados e teleconferências de BASF, Bunge, FMC e Syngenta, 28 a 30 de outubro. Exterior: bancos centrais dos Estados Unidos, Canadá e zona do euro, departamento de análise econômica americano. Referências de mercado de trigo, arroz e feijão: praças e faixas da semana, sem identificação de comprador. Diesel: levantamento semanal de preços da ANP até 24 de outubro e associação dos importadores de combustíveis. Argentina, comercialização: registros de compra da secretaria de agricultura argentina de 21 de outubro. Juros nos Estados Unidos e no Brasil: mercado futuro de juros americano, pesquisa de opções da B3 de 29 de outubro e mercado preditivo citado na apuração. Exportação de milho: Secretaria de Comércio Exterior, janeiro a setembro, e bolsa de Rosário para a Argentina. Cana: ministério da agricultura, primeira quinzena de outubro. Clima: previsão de novembro do Inmet, 28 de outubro. Yara: resultado de 23 de outubro. Leitura de mesa: análises de mercado recebidas na semana, conferidas em fonte primária antes do uso.
Em semanas como esta, a diferença entre o produtor que segue solvente e o que fica apertado raramente está na lavoura. Está na hora em que se vende, no câmbio que se deixa aberto, no juro que se aceita e no insumo que se compra tarde. A Conte$to Agro trabalha como um executivo de mercado dentro da operação de produtores, revendas e cooperativas: cruza câmbio, juro, prêmio e insumo com o caixa de cada um e acompanha cada decisão com número datado e fonte declarada. Não vendemos previsão. Entregamos método para decidir antes da urgência, começando por um diagnóstico da sua operação. Fale com a gente em contextoagro.com.br.
Conte$to Agro
Conte$to Agro Executive, Edição 15, semana de 26 a 30 de outubro de 2026. Análise por Jonas Oliveira, Avaré, São Paulo. Este material é informativo e analítico, destinado a apoiar a leitura de mercado de quem decide. Não constitui recomendação de compra, de venda ou de qualquer operação financeira, e não substitui assessoria profissional individualizada. As cotações apresentadas referem-se às datas declaradas em cada bloco e podem ter mudado desde a publicação. Projeções e cenários são estimativas sujeitas a erro, e valores calculados estão marcados com o símbolo de grau. Decisões comerciais e financeiras são de responsabilidade exclusiva de quem as toma.